Sentencia real · falta de transparencia · primera instancia
Sentencia 205/2026 de Elda: nulidad por falta de transparencia de tarjeta revolving de Carrefour
| Nº de sentencia | 205/2026 |
|---|---|
| Órgano | Sección Civil y de Instrucción del Tribunal de Instancia de Elda. Plaza nº 3 |
| Ciudad | Elda |
| Fecha | 5 de junio de 2026 |
| Procedimiento | Juicio verbal 244/2026 |
| Entidad | Carrefour |
| Vía de nulidad | Otra |
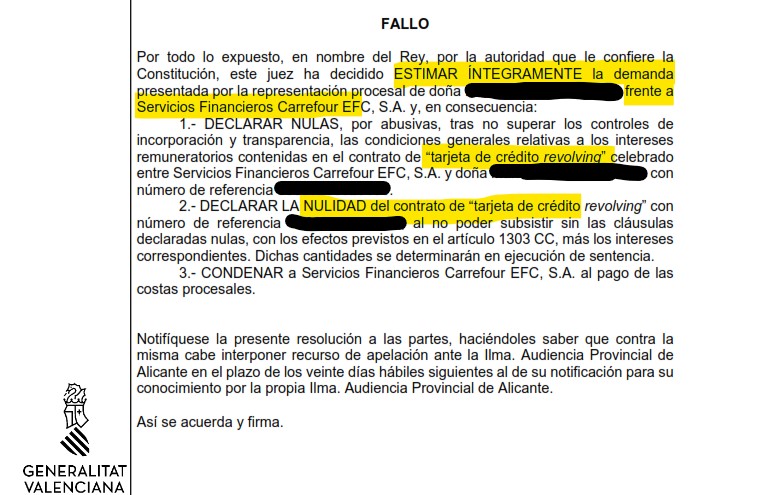
El Tribunal de Instancia de Elda estima íntegramente la demanda y declara la nulidad del contrato de tarjeta de crédito revolving por falta de transparencia y abusividad de las cláusulas de intereses remuneratorios y sistema de amortización, así como de la cláusula de comisión por reclamación de impago.
«Declarar nulas por abusivas las condiciones generales relativas a los intereses remuneratorios y al sistema de amortización revolving, así como la cláusula de comisión por reclamación de impago, con la consiguiente nulidad del contrato y restitución recíproca de prestaciones.»
Fallo de la sentencia 205/2026, Sección Civil y de Instrucción del Tribunal de Instancia de Elda. Plaza nº 3
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
Tribunal de Instancia de Elda. Sección Civil y de Instrucción. Plaza nº 3
Calle San Francisco, 3, 03600, Elda
N.I.G.: ████████
Tipo y número de procedimiento: Juicio verbal (condiciones generales contratación - 250.1.14) ***/2026
Grupo de trabajo: QU
Materia: Resto de acciones individuales sobre condiciones generales de la contratación
Demandante: Dña. ████████████████
Abogado/a: D. ████████████████
Procurador/a: D. ████████████████
Demandado: SERVICIOS FINANCIEROS CARREFOUR EFC S.A.
Abogado/a: D. ████████████████
Procurador/a: D. ████████████████
SENTENCIA Nº ***/2026
En Elda, a cinco de junio de 2026.
Don ████████████████, magistrado-juez de la plaza número 3 de la Sección Civil y de Instrucción del Tribunal de Instancia de Elda, ha visto los autos de juicio verbal número ***/2026 promovidos por doña ████████████████, representada por la procuradora de los tribunales doña ████████████████ y asistida por el letrado don ████████████████, frente a Servicios Financieros Carrefour EFC, S.A., representada por el procurador de los tribunales don ████████████████ y asistida por el letrado don ████████████████, sobre nulidad de condiciones generales de la contratación.
ANTECEDENTES DE HECHO
PRIMERO.- El 4 de febrero de 2026 doña ████████████████ presentó demanda de juicio verbal frente a Servicios Financieros Carrefour EFC, S.A.
Indicaba la parte actora, en síntesis, que en fecha desconocida había suscrito un contrato de tarjeta de crédito de tipo revolvente o "revolving" con la entidad demandada, contrato con número de referencia ████████████████. Según la demandante, la cláusula de intereses remuneratorios no superaba los controles de incorporación y transparencia, y resultaba nula dado su carácter abusivo.
Subsidiariamente, la actora alegaba que las cláusulas de intereses de demora y de comisiones tenían carácter abusivo.
Por todo ello pedía el dictado de una sentencia por la que se estimara la demanda y se declarara la nulidad de la cláusula de intereses remuneratorios, dado su carácter abusivo, tras no superar los controles de incorporación y transparencia, o, subsidiariamente, se declarara la nulidad de las cláusulas de intereses de demora y de comisiones, dado su carácter abusivo, todo ello con las pretensiones de condena a la restitución de cantidades correspondientes a cada una de dichas declaraciones, más los intereses legales correspondientes, con expresa imposición de las costas procesales a la contraparte.
SEGUNDO.- Admitida a trámite la demanda, se emplazó a Servicios Financieros Carrefour EFC, S.A. para personarse y contestar.
El día 11 de mayo de 2026 Servicios Financieros Carrefour EFC, S.A. presentó escrito de contestación a la demanda. En su escrito de contestación, la entidad demandada negaba el carácter abusivo de la cláusula de intereses remuneratorios contenida en el contrato, al sostener que la misma superaba los controles de incorporación y transparencia. Seguidamente, Servicios Financieros Carrefour EFC, S.A. negaba el carácter abusivo de las cláusulas de intereses de demora y de comisiones contenidas en el contrato de tarjeta de crédito revolving. A continuación, la entidad demandada se oponía a la demanda alegando la aplicación de la doctrina de los actos propios, que venían constituidos, según ella, por la conducta desplegada por la demandante durante años, consistente en el uso de la tarjeta de crédito.
Finalmente, Servicios Financieros Carrefour EFC, S.A. alegaba que, en el caso de que se estimara cualquiera de las pretensiones declarativas de nulidad instadas por la parte demandante, la acción de restitución de cantidades derivada de cualquiera de ellas se encontraría prescrita.
Por ello pedía el dictado de una sentencia por la que se desestimara la demanda, con imposición de las costas procesales a la parte actora.
TERCERO.- Mediante diligencia de ordenación de fecha 18 de mayo de 2026 se concedió a ambas partes el plazo de cinco días a fin de formular su proposición de prueba.
CUARTO.- Mediante auto de fecha 3 de junio de 2026 se admitió la prueba documental propuesta por las partes.
Al haberse admitido exclusivamente prueba documental, quedaron las actuaciones vistas para sentencia.
FUNDAMENTOS DE DERECHO
PRIMERO.- Objeto del juicio y de la controversia
El presente procedimiento tiene por objeto el ejercicio de una acción declarativa de la nulidad, dado su carácter abusivo, de la cláusula de intereses remuneratorios, tras no superar los controles de incorporación y transparencia, o, subsidiariamente, de la nulidad, por abusivas, de las cláusulas de intereses de demora y de comisiones. La parte actora acumula a ambas acciones declarativas la correspondiente acción de condena a la restitución de cantidades derivada del artículo 1303 del Código Civil (en adelante, CC).
Así, indica la parte actora, en síntesis, que en fecha desconocida había suscrito un contrato de tarjeta de crédito de tipo revolvente o "revolving" con la entidad demandada, contrato con número de referencia ████████████████. Según la demandante, la cláusula de intereses remuneratorios no supera los controles de incorporación y transparencia, y resulta nula dado su carácter abusivo.
Subsidiariamente, la actora alega que las cláusulas de intereses de demora y de comisiones tienen carácter abusivo.
Por su parte, la entidad demandada niega el carácter abusivo de la cláusula de intereses remuneratorios contenida en el contrato, al sostener que la misma supera los controles de incorporación y transparencia. Seguidamente, Servicios Financieros Carrefour EFC, S.A. niega el carácter abusivo de las cláusulas de intereses de demora y de comisiones contenidas en el contrato de tarjeta de crédito revolving. A continuación, la entidad demandada se opone a la demanda alegando la aplicación de la doctrina de los actos propios, que vienen constituidos, según ella, por la conducta desplegada por la demandante durante años, consistente en el uso de la tarjeta de crédito. Finalmente, Servicios Financieros Carrefour EFC, S.A. alega que, en el caso de que se estimara cualquiera de las pretensiones declarativas de nulidad instadas por la parte demandante, la acción de restitución de cantidades derivada de cualquiera de ellas se encontraría prescrita.
Con carácter previo a la exposición de cuáles son los hechos controvertidos en el presente proceso, cabe destacar que no ha resultado controvertida la condición de "empresario o profesional" de la demandada, ni la condición de "consumidora o usuaria" de la demandante, ni que las cláusulas contenidas en el contrato litigioso constituyen condiciones generales de la contratación, ni que dicho contrato litigioso tiene el carácter de crédito revolvente o "revolving" destinado a operaciones de consumo. Esto significa que todos estos hechos deben considerarse admitidos por las partes y, en consecuencia, ciertos, sin necesidad de que sean objeto de ningún tipo de prueba (artículo 281.3 de la Ley de Enjuiciamiento Civil (en adelante, LEC)).
Sentado lo anterior, las cuestiones que resultan controvertidas en el presente procedimiento son las siguientes:
I.- Nulidad por abusividad de la cláusula de intereses remuneratorios
a) Si la cláusula de intereses remuneratorios es o no susceptible de control de abusividad
b) Si la cláusula de intereses remuneratorios supera o no los controles de incorporación y transparencia
c) En caso negativo, posible carácter abusivo de la cláusula de intereses remuneratorios
d) En caso de nulidad por abusividad de los intereses remuneratorios, consecuencias jurídicas de dicha declaración de nulidad
e) Aplicabilidad de la doctrina de los actos propios
f) En caso de nulidad, prescripción de la acción de restitución de cantidades
II.- Subsidiariamente, nulidad por abusividad de las cláusulas de intereses de demora y de comisiones
a) Carácter abusivo de la cláusula de intereses de demora
b) Carácter abusivo de la cláusula de comisiones
c) Aplicabilidad de la doctrina de los actos propios
d) En caso de nulidad, prescripción de la acción de restitución de cantidades
SEGUNDO.- Nulidad por abusividad de los intereses remuneratorios. Control de incorporación y transparencia
La demandante ejercita, con carácter principal, la acción de nulidad por abusividad de una determinada cláusula contractual; concretamente, de la condición general relativa a los intereses remuneratorios. En ese sentido, la parte actora alega que esta cláusula no supera los controles de incorporación y transparencia. La actora acumula a la pretensión declarativa de nulidad la pretensión de condena prevista en el artículo 1303 CC, derivada de esa pretendida declaración de nulidad.
Para resolver la cuestión relativa al posible carácter abusivo de la cláusula de intereses remuneratorios, cabe partir de tres premisas básicas: a) no resulta discutido el carácter de "condiciones generales de la contratación" de las cláusulas predispuestas en el contrato, de modo que resulta de aplicación la Ley 7/1998, de 13 de abril, sobre Condiciones Generales de la Contratación (en adelante, LCGC); b) no resulta controvertida la condición de consumidora o usuaria de la demandante, de modo que resulta también de aplicación el Real Decreto Legislativo 1/2007, de 16 de noviembre, por el que se aprueba el Texto Refundido de la Ley General para la Defensa de los Consumidores y Usuarios (en adelante, TRLGDCU); y c) tal como ha establecido reiterada jurisprudencia, los intereses remuneratorios constituyen un elemento esencial que define el objeto principal del contrato de crédito al consumo, al determinar, esencialmente, el precio de la operación (la contraprestación que habrá de satisfacer el consumidor o usuario ante la disposición efectuada por la entidad financiera).
Pues bien, en relación con la posibilidad de llevar a cabo el control sobre el carácter abusivo de los elementos esenciales del contrato (en este caso, de los intereses remuneratorios), cabe partir del artículo 4.2 de la Directiva 93/13/CEE del Consejo, de 5 de abril de 1993, sobre las cláusulas abusivas en los contratos celebrados con consumidores, que dispone: "La apreciación del carácter abusivo de las cláusulas no se referirá a la definición del objeto principal del contrato ni a la adecuación entre precio y retribución, por una parte, ni a los servicios o bienes que hayan de proporcionarse como contrapartida, por otra, siempre que dichas cláusulas se redacten de manera clara y comprensible".
Conforme a este precepto, no resulta posible examinar el carácter abusivo de los elementos esenciales que definan el objeto principal del contrato -en este caso, de los intereses remuneratorios- con un límite: que la cláusula se encuentre redactada de manera clara y comprensible. Ello lleva al control de incorporación y transparencia, puesto que, en el caso de que la condición general de la contratación no superase dicho control, entonces podría llevarse a cabo el control de contenido -o de abusividad- de la cláusula.
Como se ha expuesto, no se discute que las cláusulas contenidas en el contrato constituyen condiciones generales de la contratación a los efectos de la Ley 7/1998 ni que el demandante actúa en el contrato en su condición de consumidor o usuario, a los efectos del Texto Refundido de la Ley General para la Defensa de los Consumidores y Usuarios. Pues bien, en relación con el control de incorporación y transparencia, cabe distinguir entre una transparencia formal (primer control de transparencia) y una transparencia material (segundo control de transparencia). La primera (transparencia formal) se refiere más bien a los aspectos formales de las condiciones generales de la contratación, es decir, al tamaño de letra empleado, al formato del documento, a la claridad y corrección gramatical de la redacción y a cualesquiera otros elementos formales que incidan en la comprensibilidad del documento a fin de que el adherente pueda tener una cabal idea de cuáles son las condiciones a que presta su consentimiento y en qué concretos términos se obliga a ellas. La segunda (transparencia material) se refiere al contenido de las cláusulas y a la información facilitada al consumidor o usuario, de manera que éste pueda conocer de manera sencilla, concreta y adecuada cuáles son las consecuencias jurídicas y económica que la inclusión en el contrato de una determinada cláusula puede acarrearle.
El control de transparencia formal remite a los requisitos de incorporación previstos en el artículo 5 LCGC y en el artículo 7 LCGC. El artículo 5 LCGC establece: "1. Las condiciones generales pasarán a formar parte del contrato cuando se acepte por el adherente su incorporación al mismo y sea firmado por todos los contratantes. Todo contrato deberá hacer referencia a las condiciones generales incorporadas. No podrá entenderse que ha habido aceptación de la incorporación de las condiciones generales al contrato cuando el predisponente no haya informado expresamente al adherente acerca de su existencia y no le haya facilitado un ejemplar de las mismas; 2. Los adherentes podrán exigir que el Notario autorizante no transcriba las condiciones generales de la contratación en las escrituras que otorgue y que se deje constancia de ellas en la matriz, incorporándolas como anexo. En este caso el Notario comprobará que los adherentes tienen conocimiento íntegro de su contenido y que las aceptan; 3. Cuando el contrato no deba formalizarse por escrito y el predisponente entregue un resguardo justificativo de la contraprestación recibida, bastará con que el predisponente anuncie las condiciones generales en un lugar visible dentro del lugar en el que se celebra el negocio, que las inserte en la documentación del contrato que acompaña su celebración; o que, de cualquier otra forma, garantice al adherente una posibilidad efectiva de conocer su existencia y contenido en el momento de la celebración; 4. [Derogado]; 5. La redacción de las cláusulas generales deberá ajustarse a los criterios de transparencia, claridad, concreción y sencillez. Las condiciones incorporadas de modo no transparente en los contratos en perjuicio de los consumidores serán nulas de pleno derecho".
Por su parte, el artículo 7 LCGC señala: "No quedarán incorporadas al contrato las siguientes condiciones generales: a) Las que el adherente no haya tenido oportunidad real de conocer de manera completa al tiempo de la celebración del contrato o cuando no hayan sido firmadas, cuando sea necesario, en los términos resultantes del artículo 5; b) Las que sean ilegibles, ambiguas, oscuras e incomprensibles, salvo, en cuanto a estas últimas, que hubieren sido expresamente aceptadas por escrito por el adherente y se ajusten a la normativa específica que discipline en su ámbito la necesaria transparencia de las cláusulas contenidas en el contrato". Así, el artículo 7 a) LCGC trata de la no incorporación al contrato de las condiciones generales por el incumplimiento de los requisitos previstos en los apartados 1, 2 y 3 del artículo 5 LCGC, mientras que el artículo 7 b) LGCG se refiere más bien a la no incorporación por incumplimiento de los requisitos previstos en el artículo 5.5 LCGC.
Además, el control de transparencia formal exige hacer referencia al artículo 80.1 TRLGDCU, que dispone: "En los contratos con consumidores y usuarios que utilicen cláusulas no negociadas individualmente, incluidos los que promuevan las Administraciones públicas y las entidades y empresas de ellas dependientes, aquéllas deberán cumplir los siguientes requisitos: a) Concreción, claridad y sencillez en la redacción, con posibilidad de comprensión directa, sin reenvíos a textos o documentos que no se faciliten previa o simultáneamente a la conclusión del contrato, y a los que, en todo caso, deberá hacerse referencia expresa en el documento contractual; b) Accesibilidad y legibilidad, de forma que permita al consumidor y usuario el conocimiento previo a la celebración del contrato sobre su existencia y contenido. En ningún caso se entenderá cumplido este requisito si el tamaño de la letra del contrato fuese inferior a los 2.5 milímetros, el espacio entre líneas fuese inferior a los 1.15 milímetros o el insuficiente contraste con el fondo hiciese dificultosa la lectura; c) Buena fe y justo equilibrio entre los derechos y obligaciones de las partes, lo que en todo caso excluye la utilización de cláusulas abusivas".
Centrado jurídicamente el control de transparencia formal, debe hacerse lo propio con el control de transparencia material, también conocido como control de transparencia real o segundo control de transparencia. A la transparencia material se refiere el Tribunal Supremo en, entre otras, su sentencia de fecha 9 de mayo de 2013, al afirmar que tiene por finalidad comprobar "que el adherente conozca o pueda conocer con sencillez la carga económica que realmente supone para él el contrato celebrado, esto es, la onerosidad o sacrificio patrimonial realizada a cambio de la prestación económica que se quiere obtener". En definitiva, se trata de controlar si el adherente ha recibido suficiente información para conocer de manera correcta y sencilla las consecuencias jurídicas y económicas que la inclusión de la cláusula en el contrato le puede acarrear. Por su parte, tratándose de consumidores y usuarios, la normativa tuitiva de los mismos regula la información que debe ofrecerse a estos efectos al consumidor o usuario.
Así, el artículo 60 TRLGDCU regula la información que el empresario debe facilitar al consumidor o usuario al celebrar el contrato, al señalar: "1. Antes de que el consumidor y usuario quede vinculado por un contrato y oferta correspondiente, el empresario deberá facilitarle de forma clara, comprensible y accesible, la información relevante, veraz y suficiente sobre las características principales del contrato, en particular sobre sus condiciones jurídicas y económicas. Sin perjuicio de la normativa sectorial que en su caso resulte de aplicación, los términos en que se suministre dicha información, principalmente cuando se trate de personas consumidoras vulnerables, además de claros, comprensibles, veraces y suficientes, se facilitarán en un formato fácilmente accesible, garantizando en su caso la asistencia necesaria, de forma que aseguren su adecuada comprensión y permitan la toma de decisiones óptimas para sus intereses; 2. Serán relevantes las obligaciones de información sobre los bienes o servicios establecidas en esta norma y cualesquiera otras que resulten de aplicación y, además: a) Las características principales de los bienes o servicios, en la medida adecuada al soporte utilizado y a los bienes o servicios;[...] c) El precio total, incluidos todos los impuestos y tasas. Si por la naturaleza de los bienes o servicios el precio no puede calcularse razonablemente de antemano o está sujeto a la elaboración de un presupuesto, la forma en que se determina el precio, así como todos los gastos adicionales de transporte, entrega o postales o, si dichos gastos no pueden ser calculados razonablemente de antemano, el hecho de que puede ser necesario abonar dichos gastos adicionales;[...] 5. La carga de la prueba en relación con el cumplimiento de los requisitos de información establecidos en este artículo incumbirá al empresario".
Pues bien, sentado todo lo anterior, procede llevar a cabo, en primer lugar, el control de transparencia formal de las condiciones generales de la contratación relativas a los intereses remuneratorios. Estas condiciones generales son las relativas, no solamente al concreto tipo de interés ordinario pactado en el contrato, sino también a la forma de cálculo de dichos intereses remuneratorios, al sistema de pago y a la forma de configuración de la cuota y amortización de la deuda, pues todas estas circunstancias inciden directamente sobre el coste del crédito para el demandante, esto es, sobre los intereses remuneratorios que deberá satisfacer a lo largo de la vida del crédito. En definitiva, todas estas condiciones generales regulan el elemento esencial que define el objeto principal del contrato (el precio de la operación) y, así, definen la partida de "intereses remuneratorios".
A la vista de la copia del contrato aportada por las partes (DOC. 1 actora y DOC. 1 contestación, no impugnados), cabe concluir que las condiciones generales de la contratación relativas a los intereses remuneratorios vienen contempladas en las cláusula "8" y "9" de las "Condiciones Particulares (Tarjeta Ágil)", denominadas "Formas de pago" y "Coste de la cuenta". La parte actora no se refiere tanto al incumplimiento de los requisitos previstos en los apartados 1, 2 y 3 del artículo 5 LCGC, de modo que pudiera invocarse la causa de no incorporación del artículo 7 a) LCGC (las condiciones generales de la contratación se encuentran firmadas, expresamente aceptadas por el adherente y con referencia a su condición como tales y a la normativa que les resulta de aplicación), sino al incumplimiento de los requisitos previstos en el artículo 5.5 LCGC, que podría dar lugar a la no incorporación con base en el artículo 7 b) LCGC.
En cuanto a los requisitos del artículo 5.5 LCGC, en relación con el artículo 7 b) LCGC (legibilidad, claridad, concreción y sencillez en la redacción), cabe señalar que el tamaño de letra empleado, sin ser todo lo grande que resultaría deseable, resulta adecuado a fin de que el documento resulte legible. Ahora bien, el interlineado es escaso y el formato del documento es correoso e incómodo, lo cual dificulta la legibilidad del contrato. En cualquier caso, el principal problema de transparencia formal que encuentran estas cláusulas tiene que ver con su ubicación sistemática en el contrato y con el propio formato del documento. En ese sentido, unas cláusulas absolutamente esenciales en el contrato, como son las que regulan el precio de la operación (el "coste del crédito") y la forma de cálculo de los intereses no se encuentran ubicadas de manera destacada, concediéndoles el protagonismo que merecen en atención a su relevancia, sino enmarañada entre una vorágine de pactos, algunos importantes y otros accesorios o secundarios, sin que exista elemento formal alguno que centre la atención del adherente en los primeros y los diferencie de manera suficiente de los segundos. Así, el formato de estas cláusulas, pese a su importancia, es exactamente el mismo que el de cualesquiera otras, sin que quepa apreciar circunstancia alguna que las destaque o reseñe frente a las demás, es decir, sin que se adviertan en el contrato elementos visuales que resulten suficientes para subrayar y explicar, de manera clara y completa, la trascendencia económica y jurídica de dichas cláusulas tan relevantes. La ubicación sistemática de las cláusulas, en medio de otros pactos secundarios, pese a la importancia de aquéllas, es susceptible de generar, por sí sola, una confusión tal en el consumidor o usuario, en lo que respecta a la relevancia y trascendencia jurídica y económica de las cláusulas.
Además, la cláusula 9, en contra de lo dispuesto en el artículo 80.1 TRLGDCU, no recoge de manera directa ni clara el precio de la operación, sino que se limita a expresarlo con letra pequeña, con remisión a otros apartados del documento, dificultando así la comprensión del consumidor o usuario del precio que deberá abonar. Finalmente, el lenguaje empleado en la cláusula 8 para fijar el modo de cálculo de los intereses remuneratorios resulta de muy difícil comprensión para el consumidor medio, sin entrar siquiera a valorar la existencia de una fórmula avanzada de matemáticas. En general, cabe decir que el lenguaje empleado por las cláusula 8 y 9 no es accesible ni adaptado a la complejidad del producto. Por todo ello, no cabe entender que las condiciones generales de la contratación relativas a los intereses remuneratorios superen el control de transparencia formal, sino que deben considerarse no incorporadas al contrato con base en el artículo 7 b) LCGC.
Además, por si ello no fuera suficiente, lo dicho enlaza con el control de transparencia material. A la vista del contenido de las cláusulas 8 y 9 del contrato, no puede entenderse bajo ningún concepto que el consumidor haya recibido información suficiente y ajustada a la complejidad del funcionamiento del producto contratado: un crédito al consumo tipo revolvente o revolving. Este tipo de crédito tiene un funcionamiento muy singular y complejo, que implica, correlativamente, un plus de información que se ajuste a ese plus de complejidad, de manera que el consumidor pueda conocer con sencillez la carga económica del contrato y sus características singulares frente a otros tipos de créditos. Como se dice, la forma de cálculo de los intereses resulta absolutamente incomprensible para un consumidor medio, normalmente informado y perspicaz. Además, la parte demandada no acredita en modo alguno haber facilitado al consumidor o usuario información adicional, clara y accesible, que le permita conocer, de manera cabal y precisa, cuál es el particular sistema de funcionamiento del crédito revolving. Como se dice, este tipo de crédito presenta unas particularidades que entrañan graves consecuencias jurídicas y económicas para el consumidor o usuario hasta el punto de llegar a convertirlo, tal como ha declarado reiteradamente el Tribunal Supremo, en un "deudor cautivo". Esta situación tan gravosa para el consumidor o usuario debe ir indudablemente acompañada de un plus de información que explique de manera clara, concreta, sencilla y accesible el peculiar funcionamiento del crédito al consumo. En definitiva, para que las cláusulas de intereses remuneratorios puedan superar el control de transparencia material, es evidente que el plus de complejidad de los créditos revolving exige un plus de información que en ningún caso se ha dado en el presente supuesto o, al menos, en ningún caso se ha acreditado por la parte a quien incumbe la carga de la prueba: el profesional o empresario (artículo 60.5 TRLGDCU). En conjunto, no cabe concluir que un consumidor medio, normalmente informado y perspicaz, hubiera podido comprender en el presente caso, de modo claro y nítido, la carga económica y jurídica del contrato: cuánto tendrá que pagar en total, qué intereses se le aplicarán durante la vida del contrato, cómo se calcularán esos intereses y cuánto tiempo estará vinculado a la deuda. En definitiva, cabe concluir que, además de no superar el control de transparencia formal, las cláusulas relativas a los intereses remuneratorios no superan tampoco el control de transparencia material, al incumplir los deberes de información del artículo 60 TRLGCU y no permitir al consumidor o adherente "conocer con sencillez la carga económica que realmente supone para él el contrato celebrado, esto es, la onerosidad o sacrificio patrimonial realizada a cambio de la prestación económica que se quiere obtener" (STS de 9 de mayo de 2013).
En fin, por las razones expuestas, cabe entender que las condiciones generales de la contratación que regulan los intereses remuneratorios (cláusula 8) no superan el control de incorporación y transparencia. En definitiva, no se encuentran destacadas de modo que se realce el evidente protagonismo que merecen, sino que se encuentran enmarañadas entre una vorágine de cláusulas, con un formato de incómoda lectura y con remisiones a documentos que tampoco recogen con claridad el precio total que deberá pagar el consumidor en el caso concreto, y tampoco se facilita al adherente información clara y comprensible para que pueda conocer con sencillez la carga económica real del contrato, especialmente en atención al complejo funcionamiento del producto financiero contratado. La falta de transparencia de los intereses remuneratorios permite, conforme al artículo 4.2 de la Directiva 93/13/CEE, efectuar el control de contenido de este elemento esencial del contrato, es decir, su carácter abusivo.
En ese sentido, cabe traer a colación el artículo 82.1 TRLGDCU, que dispone: "Se considerarán cláusulas abusivas todas aquellas estipulaciones no negociadas individualmente y todas aquellas prácticas no consentidas expresamente que, en contra de las exigencias de la buena fe causen, en perjuicio del consumidor y usuario, un desequilibrio importante de los derechos y obligaciones de las partes que se deriven del contrato". En el presente caso, es evidente que la falta de información facilitada al consumidor o usuario, que determina la falta de transparencia de las condiciones generales relativas a los intereses remuneratorios, causa un desequilibrio importante de los derechos y obligaciones de las partes en perjuicio del consumidor o usuario. Ello es así puesto que, en este contrato de "línea o tarjeta de crédito revolvente", ambas partes conocen con exactitud en qué consiste la obligación esencial del empresario -poner a disposición del consumidor o usuario una cantidad de dinero-, pero, correlativamente, el consumidor o usuario no tiene un conocimiento claro y concreto de cuáles serán sus obligaciones esenciales: qué precio total tendrá que pagar por la operación, de qué modo se calculará ese precio y durante cuánto tiempo tendrá que estar vinculado a la operación hasta pagar la deuda por completo. Partiendo de la evidente situación de desequilibrio en la que se encuentran el profesional o empresario y el consumidor o usuario en el momento de la contratación, la falta de transparencia de las cláusulas que regulan un elemento esencial definitorio de las obligaciones de éste provoca un grave desequilibrio en los derechos y obligaciones que se derivan del contrato en perjuicio de la parte más débil. Por ello, deben reputarse abusivas las cláusula que regulan los intereses remuneratorios en el contrato de "tarjeta de crédito" suscrito entre las partes (cláusulas 8 y 9 del contrato).
En línea con todo lo expuesto hasta ahora, cabe traer a colación la sentencia del Tribunal Supremo número 154/2025, de 30 de enero, que expone: "1.- Objeto del proceso tal como ha quedado configurado tras la sentencia de primera instancia. El proceso, tal como ha quedado configurado tras haber consentido la demandante el pronunciamiento que desestima la acción de nulidad por usura y haber consentido la demandada la declaración de nulidad de la comisión por impago de recibo, tiene por objeto determinar en qué casos puede declararse el carácter abusivo, en el sentido del art. 3 de la Directiva 93/13/CEE, de la cláusula que establece el interés remuneratorio de la modalidad de amortización revolving. Los términos en que está planteado el litigio, y los términos en que ha sido resuelto en primera y segunda instancia, muestran con claridad que para decidir sobre la abusividad alegada es necesaria la consideración conjunta de la cláusula que establece el tipo porcentual del interés remuneratorio (TAE 21,84%) y de las cláusulas que regulan el sistema de amortización al que va ligado esa TAE, que es el sistema revolving, que en el contrato cuestionado se denomina «cuota fácil».
En la sentencia del pleno de esta sala 628/2015, de 25 de noviembre, declaramos que la normativa sobre cláusulas abusivas en contratos concertados con consumidores no permite el control del carácter «abusivo» del tipo de interés remuneratorio en tanto que la cláusula en que se establece tal interés regula un elemento esencial del contrato, como es el precio del servicio, siempre que cumpla el requisito de transparencia, que es fundamental para asegurar, en primer lugar, que la prestación del consentimiento se ha realizado por el consumidor con pleno conocimiento de la carga onerosa que la concertación de la operación de crédito le supone y, en segundo lugar, que ha podido comparar las distintas ofertas para elegir, entre ellas, la que le resulta más favorable. En la sentencia también del pleno de esta sala 149/2020, de 4 de marzo, tras reiterar lo anterior, añadimos que la expresión de la TAE es requisito imprescindible, aunque no suficiente por sí solo, para que la cláusula que establece el interés remuneratorio pueda ser considerada transparente.
Por tanto, la cuestión que debe abordarse en este recurso y que constituye la cuestión central del litigio tal como ha quedado configurado tras la sentencia de primera instancia, es si la cláusula que establece el tipo porcentual del interés remuneratorio (TAE 21,84%), considerada conjuntamente con las cláusulas que regulan el sistema de amortización al que va ligado esa TAE, es transparente en el sentido de los arts. 4.2 y 5 de la Directiva 93/13/CEE del Consejo, de 5 de abril de 1993, sobre las cláusulas abusivas en los contratos celebrados con consumidores (en lo sucesivo, Directiva 93/13/CEE); y, caso de no serlo, si es abusiva.
Al tratarse de una cuestión regulada por el Derecho de la Unión Europea, deberemos atenernos a la jurisprudencia del Tribunal de Justicia de la Unión Europea (en lo sucesivo, TJUE) sobre las cláusulas abusivas en los contratos celebrados con consumidores y, en concreto, en los contratos sobre crédito al consumo, pues el art. 4.bis.1) de la Ley Orgánica del Poder Judicial establece: «Los Jueces y Tribunales aplicarán el Derecho de la Unión Europea de conformidad con la jurisprudencia del Tribunal de Justicia de la Unión Europea».
2.- La transparencia de las cláusulas no negociadas en los contratos celebrados con consumidores. El TJUE ha señalado que la exigencia de transparencia de las cláusulas no negociadas en contratos celebrados con consumidores que resulta de los arts. 4.2 y 5 de la Directiva 93/13/CEE no puede reducirse solo al carácter comprensible de estas en un plano formal y gramatical, sino que, por el contrario, toda vez que el sistema de protección establecido por dicha Directiva se basa en la idea de que el consumidor se halla en situación de inferioridad respecto al profesional en lo referido, en particular, al nivel de información, esa exigencia de redacción clara y comprensible de las cláusulas contractuales, y por tanto de transparencia, debe entenderse de manera extensiva (sentencias de 30 de abril de 2014, C-26/13, Kásler y Káslerné Rábai, apartados 71 y 72, de 9 de julio de 2015, C-348/14, Bucura, apartado 52, y, más recientemente, de 20 de abril de 2023, C-263/22, Ocidental-Companhia Portuguesa de Seguros de Vida SA, apartado 26).
Esta exigencia requiere que el consumidor medio, normalmente informado y razonablemente atento y perspicaz, esté en condiciones de comprender el funcionamiento concreto de tal cláusula y de valorar así, basándose en criterios precisos y comprensibles, las consecuencias económicas, potencialmente significativas, de dicha cláusula sobre sus obligaciones (sentencias de 10 de junio de 2021, BNP Paribas Personal Finance, C-609/19, apartados 42 y 43, de 10 de junio de 2021, BNP Paribas Personal Finance, C-776/19 a C-782/19, apartados 63 y 64, y de 20 de abril de 2023, C-263/22, Ocidental-Companhia Portuguesa de Seguros de Vida SA, apartado 26).
Por consiguiente, la exigencia de que una cláusula contractual debe redactarse de manera clara y comprensible se ha de entender también como una obligación de que el contrato exponga de manera transparente el funcionamiento concreto del mecanismo al que se refiere la cláusula de que se trate, así como, en su caso, la relación entre ese mecanismo y el prescrito por otras cláusulas, de manera que el consumidor de que se trate esté en condiciones de valorar, basándose en criterios precisos e inteligibles, las consecuencias económicas que se deriven para él (sentencias de 30 de abril de 2014, C-26/13, Kásler y Káslerné Rábai, apartado 75, C-96/14, de 23 de abril de 2015, Van Hove, apartados 41 y 50, de 20 de septiembre de 2017, C-186/16, Andriciuc, apartado 45, de 3 de octubre de 2019, Kiss y CIB Bank, C-621/17, apartado 37, de 3 de marzo de 2020, Gómez del Moral Guasch, C-125/18, apartado 43, y de 16 de julio de 2020, Caixabank y BBVA, C-224/19 y 259/19, apartado 67).
Esta interpretación de la transparencia implica que los profesionales deben proporcionar información clara a los consumidores sobre las cláusulas del contrato y sus implicaciones y consecuencias antes de la celebración del contrato. El TJUE ha enfatizado repetidamente la importancia de dicha información para que los consumidores puedan comprender el alcance de sus derechos y obligaciones en virtud del contrato antes de estar sujetos a este. Así, en las sentencias de 21 de marzo de 2013, C-92/11, RWE Vertrieb, apartado 44, y de 21 de diciembre de 2016, C-154/15, C-307/15 y C-308/15, Gutiérrez Naranjo y otros, apartado 50, de 13 de julio de 2023, Banco Santander, C-265/22, apartado 51, y de 12 de diciembre de 2024, C-300/23, Kutxabank, el TJUE ha declarado que reviste una importancia fundamental para el consumidor disponer, antes de la celebración de un contrato, de información sobre las condiciones contractuales y las consecuencias de dicha celebración. El consumidor decide si desea quedar vinculado por las condiciones redactadas de antemano por el profesional basándose principalmente en esa información.
El TJUE ha especificado los requisitos aún más, en particular con respecto a las cláusulas contractuales que son esenciales para el alcance de las obligaciones que los consumidores aceptan asumir. De la doctrina sentada en las sentencias de 21 de marzo de 2013, C-92/11, RWE Vertrieb, apartado 49, de 26 de febrero de 2015, C-143/13, Matei, apartado 74, y de 20 de septiembre de 2017, C-186/16, Andriciuc, apartado 47, se desprende que al tener en cuenta el conjunto de circunstancias que rodearon la celebración del contrato, es necesario verificar que se comunicaron al consumidor todos los elementos que pueden incidir en el alcance de su compromiso, que se expusieron de manera transparente los motivos y las particularidades de la estipulación contractual, así como la relación entre dicha cláusula y otras cláusulas relativas a la retribución del prestamista, de forma que un consumidor informado pueda prever, sobre la base de criterios precisos y comprensibles, las consecuencias económicas que para él se derivan y le permitan evaluar, en particular, el coste total de su préstamo, permitiéndole evaluar las consecuencias financieras de este.
4.- Aplicación de los anteriores criterios a las cláusulas del contrato de crédito revolving. El crédito revolving es un crédito al consumo con interés, de duración indefinida o de duración definida prorrogable de forma automática, concedido a personas físicas, en el que el crédito dispuesto no se satisface en su totalidad al final del período de liquidación pactado. El consumidor puede disponer hasta el límite del crédito concedido sin tener que pagar la totalidad de lo dispuesto en un plazo determinado, sino que reembolsa el crédito dispuesto de forma aplazada sin una duración determinada, mediante el pago de cuotas periódicas cuyo importe puede consistir en una cantidad fija o en un porcentaje de la cantidad dispuesta, siendo habitual que la entidad financiera fije, por defecto, una cantidad o un porcentaje bajo, lo que alarga significativamente el plazo de amortización y supone la generación de una gran cantidad de intereses al amortizarse poco capital en cada cuota. El límite del crédito disminuye según se dispone de él mediante adquisiciones de bienes o servicios, disposiciones de efectivo, transferencias del crédito concedido, etc. A su vez, el crédito disponible se repone, fundamentalmente con la parte de las cuotas destinada a la amortización del capital y que el prestatario paga periódicamente. Por tanto, el crédito se renueva de manera automática en el vencimiento de cada cuota (habitualmente, mensual) por lo que es un crédito rotativo o revolvente, equiparable a una línea de crédito permanente.
En la sentencia de pleno 149/2020, de 4 de marzo, mencionamos algunos de los riesgos que presenta este tipo de crédito, cuando afirmamos: «Han de tomarse además en consideración otras circunstancias concurrentes en este tipo de operaciones de crédito, como son el público al que suelen ir destinadas, personas que por sus condiciones de solvencia y garantías disponibles no pueden acceder a otros créditos menos gravosos, y las propias peculiaridades del crédito revolving, en que el límite del crédito se va recomponiendo constantemente, las cuantías de las cuotas no suelen ser muy elevadas en comparación con la deuda pendiente y alargan muy considerablemente el tiempo durante el que el prestatario sigue pagando las cuotas con una elevada proporción correspondiente a intereses y poca amortización del capital, hasta el punto de que puede convertir al prestatario en un deudor «cautivo», y los intereses y comisiones devengados se capitalizan para devengar el interés remuneratorio».
El Banco de España también ha hecho referencia a las consecuencias financieras que puede tener esta peculiaridad del crédito revolving, que puede dar lugar a lo que dicho organismo califica como «efecto de bola de nieve», que es el riesgo de encadenarse a una deuda indefinida, que nunca se termina de pagar.
Estas consecuencias negativas para el consumidor pueden producirse por la conjunción de varios factores: el carácter indefinido o prorrogable automáticamente del crédito; el límite del crédito se va recomponiendo constantemente; el elevado tipo de interés; la escasa cuantía de las cuotas, bien porque han sido establecidas por defecto en el contrato, bien porque han sido elegidas por el consumidor por el atractivo de ser asumibles en el corto plazo pero que van acrecentando un problema que se hará cada vez más serio a largo plazo pues suponen que se amortice muy poco capital; y, en su caso, el anatocismo en caso de impago de alguna cuota, comisión o indemnización de modo que el interés de demora se calcula sobre la totalidad de la cantidad adeudada, incluyendo capital, intereses, indemnizaciones y comisiones.
En consecuencia, es preciso que el consumidor reciba una información sobre estas características y estos riesgos, con un contenido y presentación adecuada y en el momento oportuno.
5.- El momento en que debe facilitarse la información. Respecto del momento en que debe facilitarse la información, ya hemos hecho referencia a la doctrina del TJUE que resalta la importancia de que la información sea facilitada al consumidor antes de celebrar el contrato. También la normativa nacional aplicable cuando se celebró el contrato establecía esta obligación de informar con antelación a la celebración del contrato. El art. 60.1 del texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios, en la redacción vigente cuando se celebró el contrato, establecía: «Antes de que el consumidor y usuario quede vinculado por un contrato u oferta correspondiente, el empresario deberá facilitarle de forma clara y comprensible, salvo que resulte manifiesta por el contexto, la información relevante, veraz y suficiente sobre las características principales del contrato, en particular sobre sus condiciones jurídicas y económicas».
En lo que se refiere concretamente a la normativa sectorial sobre crédito al consumo, el art. 5 de la Directiva 2008/48/CE del Parlamento Europeo y del Consejo, de 23 de abril de 2008, relativa a los contratos de crédito al consumo, establece en dos de sus apartados: «Artículo 5 »Información precontractual »1. Con la debida antelación, y antes de que el consumidor asuma cualquier obligación en virtud de un contrato u oferta de crédito, el prestamista y, en su caso, el intermediario de crédito deberán facilitar al consumidor, sobre la base de las condiciones del crédito ofrecidas por el prestamista y, en su caso, de las preferencias manifestadas y de la información facilitada por el consumidor, la información que sea precisa para comparar las diversas ofertas y adoptar una decisión informada sobre la suscripción de un contrato de crédito. Esta información, en papel o en cualquier otro soporte duradero, se facilitará mediante la Información normalizada europea sobre el crédito al consumo que figura en el anexo II. Se considera que el prestamista ha cumplido los requisitos de información del presente apartado y del artículo 3, apartados 1 y 2, de la Directiva 2002/65/CE si facilita la Información normalizada europea sobre el crédito al consumo.[...]
»6. Los Estados miembros velarán por que los prestamistas y, cuando proceda, los intermediarios de crédito faciliten al consumidor las explicaciones adecuadas para que este pueda evaluar si el contrato de crédito propuesto se ajusta a sus necesidades y a su situación financiera, si fuera preciso explicando la información precontractual que se facilitará conforme a lo dispuesto en el apartado 1, las características esenciales de los productos propuestos y los efectos específicos que pueden tener sobre el consumidor, incluidas las consecuencias en caso de impago por parte del consumidor. Los Estados miembros podrán adaptar el modo de prestación de esta asistencia y su alcance, así como la identidad de la parte que se hará cargo de ella, a las circunstancias particulares de la situación en que se ofrece el contrato de crédito, la persona a quien se ofrece y el tipo de crédito ofrecido».
En desarrollo de esta directiva, la Ley 16/2011, de 24 de junio, de contratos de crédito al consumo, en la redacción aplicable al caso por razones temporales, establece: «Artículo 10. Información previa al contrato.
»1. El prestamista y, en su caso, el intermediario de crédito deberán facilitar de forma gratuita al consumidor, con la debida antelación y antes de que el consumidor asuma cualquier obligación en virtud de un contrato u oferta de crédito sobre la base de las condiciones del crédito ofrecidas por el prestamista y, en su caso, de las preferencias manifestadas y de la información facilitada por el consumidor, la información que sea precisa para comparar las diversas ofertas y adoptar una decisión informada sobre la suscripción de un contrato de crédito.[...]
»Artículo 11. Asistencia al consumidor previa al contrato.
»Los prestamistas y, en su caso, los intermediarios de crédito facilitarán al consumidor explicaciones adecuadas de forma individualizada para que éste pueda evaluar si el contrato de crédito propuesto se ajusta a sus intereses, a sus necesidades y a su situación financiera, si fuera preciso explicando la información precontractual, las características esenciales de los productos propuestos y los efectos específicos que pueden tener sobre el consumidor, incluidas las consecuencias en caso de impago por parte del mismo».
Esta norma fue desarrollada por la Orden EHA/2899/2011, de 28 de octubre, de transparencia y protección del cliente de servicios bancarios, que, en la redacción aplicable por razones temporales, establece: «Artículo 6. Información precontractual.
»Las entidades de crédito deberán facilitar de forma gratuita al cliente de servicios bancarios toda la información precontractual que sea legalmente exigible para adoptar una decisión informada sobre un servicio bancario y comparar ofertas similares. Esta información deberá ser clara, oportuna y suficiente, objetiva y no engañosa y habrá de entregarse con la debida antelación en función del tipo de contrato u oferta y, en todo caso, antes de que el cliente quede vinculado por dicho contrato u oferta».
En este caso, como se ha expresado al resolver el recurso extraordinario por infracción procesal, la información consistente en el clausulado del contrato y en la ficha con el formato de la Información Normalizada Europea no se entregó con antelación a la suscripción del contrato. El contrato se suscribió electrónicamente y la fecha que aparece en el contrato y en la ficha INE es la misma de la primera utilización de la tarjeta.
El hecho de que la tarjeta pueda comenzar a utilizarse con posterioridad a la celebración del contrato y no necesariamente en el momento de la suscripción del contrato, no exime al profesional de facilitar esa información con antelación suficiente a la celebración del contrato pues, una vez celebrado este, el consumidor puede hacer uso inmediato del crédito facilitado y sufrir las consecuencias derivadas de los riesgos del sistema revolving a que hemos hecho referencia, antes de haber analizado la información.
6.- El contenido de la información. En lo que respecta al contenido, la información que debe suministrarse al consumidor al que se le ofrece una tarjeta con la modalidad revolving debe cumplir con las exigencias establecidas en la normativa nacional y con aquellas que el TJUE ha extraído de la Directiva 93/13/CEE.
Debe exponer, de manera transparente por su contenido, forma de expresión y ubicación en el documento, el funcionamiento concreto del mecanismo de recomposición del capital y su influencia en la liquidación de los intereses y en la amortización del capital dispuesto, especialmente en los supuestos de incremento notable del riesgo, ya indicados: cuando la cuota periódica de pago no es elevada pero sí lo es el tipo de interés; y cuando se produce un impago y la capitalización de los intereses y las comisiones devengadas prolonga indefinidamente el pago de la deuda porque las cuotas periódicas, que por defecto se fijan en una cuantía mínima, apenas amortizan capital. Debe informarse, por tanto, de la relación entre la elevada TAE, el mecanismo de recomposición del capital y las demás cláusulas con trascendencia en la creación de los riesgos descritos, de manera que el consumidor esté en condiciones de valorar, basándose en criterios precisos e inteligibles, las consecuencias económicas que se deriven para él.
En concreto, en lo que respecta al anatocismo, constituye una previsión contractual lícita, pero excepcional y con efectos significativamente gravosos para el consumidor, que requiere, por tanto, información clara al consumidor y que la redacción de la cláusula sea inteligible para el consumidor medio, como requisito para que pueda ser considerada transparente.
Por tanto, la información debe permitir al consumidor medio comprender el producto ofertado, tomar conciencia de los riesgos que se derivan del plazo indefinido o prorrogable automáticamente, el elevado tipo de interés, la recomposición constante del crédito, la escasa amortización del capital en el caso de cuotas bajas, y el anatocismo; y, asimismo debe permitirle comparar las diversas ofertas, tal como exige el art. 10 de la Ley de contratos de crédito al consumo, pues para optar por una u otra modalidad de amortización es necesario que las comprenda. Por tanto, es necesaria una información diferenciada sobre las características, los costes y los riesgos de las tres modalidades de financiación que por lo general son electivas, por más que en muchos casos se aplique, por defecto, la modalidad revolving. Porque la diferencia de la modalidad revolving con la modalidad de pago aplazado a fin de mes, sin intereses, puede ser fácil de comprender, pero no lo es tanto la diferencia entre la modalidad de pago aplazado, que es en realidad un préstamo al consumo, parecido a la compra a plazos, y la modalidad revolving.
Para cumplir tales exigencias no es suficiente que la información contenga la TAE. En términos comprensibles para el consumidor medio, la información debe indicar que el sistema de amortización es del tipo revolving; debe establecer cuál es la cuota mensual (bien en una cantidad determinada, bien en un porcentaje de la cantidad dispuesta); debe establecer cuál es la duración del contrato; debe indicar si, y en qué casos, el interés se devengará no solo respecto del capital dispuesto sino también respecto del total de la cantidad adeudada (incluyendo intereses, comisiones e indemnizaciones devengadas); y deberá contener unos ejemplos adecuados tanto para comprender los riesgos del sistema como para permitir la comparación con otras modalidades de amortización o con las ofertas de otras entidades financieras. Es preciso que la información incida sobre la forma en que esa elevada TAE opera en la propia economía del contrato, dada las particularidades del sistema de amortización y las demás cláusulas a que se ha hecho referencia. Y debe hacerlo de modo claro y comprensible, no de una forma dispersa a lo largo de un extenso documento y en términos poco expresivos de los riesgos del sistema de amortización revolving, como es el caso objeto de este recurso.
Estas exigencias, para el caso de contratos a los que sea aplicable por razones temporales, están actualmente explicitadas en la Orden ETD/699/2020, de 24 de julio, de regulación del crédito revolvente y por la que se modifica la Orden ECO/697/2004, de 11 de marzo, sobre la Central de Información de Riesgos, la Orden EHA/1718/2010, de 11 de junio, de regulación y control de la publicidad de los servicios y productos bancarios y la Orden EHA/2899/2011, de 28 de octubre, de transparencia y protección del cliente de servicios bancarios.
El sistema de amortización revolving no es simplemente un sistema como el de pago aplazado, que puede considerarse un simple préstamo al consumo que se va amortizando en cuotas periódicas durante un periodo determinado. Ya hemos expuesto sus peculiares características y los riesgos que conllevan, significativamente superiores a los de un simple préstamo al consumo. No se trata solo de que el mayor aplazamiento generará mayores intereses, conocimiento que alcanza al consumidor medio; o que, por su propia naturaleza, no pueda fijarse ex ante el coste total del crédito ni establecer un cuadro de amortización. La duración indefinida o prorrogable del contrato de crédito revolving resulta relevante y ha de ser puesta en relación con el mecanismo de reconstitución de la deuda, especialmente si el contrato contempla la capitalización de los intereses y/o una cuota mínima por defecto de cuya incidencia en el coste del crédito es necesario advertir con suficiente claridad.
Con la información contenida en el contrato y en la ficha INE entregada a la demandante, un consumidor medio, normalmente informado, razonablemente atento y perspicaz, no es capaz de tomar conciencia de la naturaleza y consecuencias del mecanismo de amortización revolving, los elevados costes que pueden suponerle y los riesgos de terminar siendo un «deudor cautivo» que tal sistema puede implicar.
7.- Valoración del carácter abusivo de las cláusulas, una vez determinada su falta de transparencia. Una vez que se ha determinado que la cláusula relativa al interés del crédito, considerada conjuntamente con el resto de las cláusulas del contrato y, más concretamente, las relativas al sistema de amortización revolving, no es trasparente, es necesario valorar si es abusiva.
Cuando un tribunal considera que una cláusula contractual no está redactada de manera clara y comprensible a efectos del artículo 4, apartado 2, y 5 de la citada Directiva 93/13/CEE, le incumbe examinar si tal cláusula es abusiva en el sentido del artículo 3, apartado 1, de esa misma Directiva. La falta de transparencia no supone automáticamente que una cláusula contractual sea considerada abusiva en virtud del artículo 3, apartado 1, de la Directiva 93/13/CEE pues la mera circunstancia de que una cláusula no esté redactada de manera clara y comprensible no le confiere, por sí sola, carácter abusivo. Esto significa que, aun estableciendo que una cláusula cubierta por el artículo 4, apartado 2, de la Directiva 93/13/CEE no es clara ni comprensible, su carácter abusivo debe todavía evaluarse con arreglo a los criterios establecidos en el artículo 3, apartado 1. Así lo ha declarado el TJUE desde la sentencia de 26 de enero de 2017, C-421/14, Banco Primus, apartados, 62 a 67, habiéndolo reiterado en sentencias como la de 3 de octubre de 2019, Kiss y CIB Bank, C-621/17, apartado 49, y de 13 de julio de 2023, C-265/22, Banco Santander, apartado 66.
Sin embargo, en la medida en que las cláusulas contractuales no sean claras ni comprensibles, esta circunstancia puede contribuir a concluir que una cláusula contractual es abusiva en virtud del artículo 3, apartado 1, de la Directiva 93/13/CEE, o incluso puede indicar su carácter abusivo. La transparencia de una cláusula contractual que exigen los arts. 4.2 y 5 de la Directiva 93/13/CEE (más exactamente, su falta de transparencia) es uno de los elementos que deben tenerse en cuenta para apreciar si tal cláusula es abusiva (por todas, las recientes sentencias de 13 de julio de 2023, C-265/22, Banco Santander, apartado 66, y de 12 de diciembre de 2024, C-300/23, Kutxabank, apartado 110).
Pues bien, de manera similar a como hemos declarado en los supuestos de cláusulas suelo o de préstamos en divisas, en el caso de las tarjetas revolving, la falta de transparencia de la cláusula relativa a la TAE, valorada junto con las cláusulas relativas al sistema de amortización, el anatocismo y la escasa cuota mensual, no es inocua para el consumidor, sino que provoca un grave desequilibrio, en contra de las exigencias de la buena fe, puesto que, al ignorar los riesgos significativos que entraña dicho sistema de amortización, no puede comparar la oferta con las de otros sistemas de amortización y se compromete en un contrato que puede tener para él graves consecuencias pues puede terminar siendo lo que hemos venido en llamar un «deudor cautivo» y el Banco de España denomina «efecto bola de nieve».
Son también circunstancias relevantes para la valoración de la buena fe del predisponente necesaria para apreciar la abusividad de estas cláusulas la incitación por parte del profesional a la contratación en la modalidad revolving en los términos más proclives a acentuar tales riesgos, como resulta de su comercialización fuera de establecimientos financieros (en las estaciones de tren, autobús, aeropuerto o centros comerciales tales como hipermercados, grandes superficies de electrodomésticos y electrónica, etc.), con denominaciones que ocultan esos riesgos e incitan a su contratación («cuota fácil» en este caso), con previsiones contractuales en las que, por defecto, se contrata el sistema revolving y/o las cuotas de escasa cuantía que incrementan el pago de intereses y prolongan el plazo de amortización.
La consecuencia de lo expuesto es que ha de confirmarse el carácter abusivo de la cláusula que fija el interés remuneratorio en el contrato objeto de este litigio, declarado en la sentencia de primera instancia, y desestimar el recurso de apelación interpuesto por la entidad financiera demandada."
En el presente caso, a la vista de los fundamentos jurídicos establecidos por el Tribunal Supremo, cabe confirmar la decisión de apreciar la falta de transparencia y el carácter abusivo de las condiciones generales de la contratación relativas a los intereses remuneratorios incluidas en el contrato de línea de crédito revolving. En ese sentido, no resulta en absoluto probado que la entidad demandada-predisponente, antes de celebrar el contrato, facilitara al consumidor o usuario, de manera comprensible y clara por su contenido, forma de expresión y ubicación en el documento, información suficiente sobre el funcionamiento concreto del mecanismo de recomposición del capital y su influencia en la liquidación de los intereses y en la amortización del capital dispuesto. No consta acreditado que la demandada informara a la parte demandante acerca de la relación entre la elevada TAE, el mecanismo de recomposición del capital y las demás cláusulas con trascendencia en la creación de los riesgos relativos al plazo indefinido -o prorrogable automáticamente- y al encadenamiento a una deuda indefinida, que nunca se termina de pagar, de manera que el consumidor o usuario estuviera en condiciones de valorar, basándose en criterios precisos e inteligibles, las consecuencias económicas que para él se derivan del contrato. En fin, no ha resultado probado que la parte actora tuviera a su alcance información suficiente y adecuada que permitiera a un consumidor medio comprender el producto ofertado y tomar conciencia del elevado tipo de interés, la recomposición constante del crédito, la escasa amortización del capital en el caso de cuotas bajas y el anatocismo, ni que le permitiera comparar las diversas ofertas.
Tal como se extrae de los razonamientos jurídicos contenidos en la sentencia del Tribunal Supremo número 154/2025, de 30 de enero, aunque la falta de transparencia no supone automáticamente que una cláusula sea abusiva, en el caso de las tarjetas revolving, la falta de transparencia relativa a la TAE, valorada junto con las cláusulas relativas al sistema de amortización, el anatocismo y la escasa cuota mensual, no es inocua para el consumidor o usuario, sino que provoca un grave desequilibrio, en contra de las exigencias de la buena fe, puesto que, al ignorar los riesgos significativos que entraña dicho sistema de amortización, no puede comparar la oferta con las de otros sistemas de amortización y se compromete en un contrato que puede tener para él grave consecuencias, hasta el punto de convertirse en lo que el Tribunal Supremo ha denominado un "deudor cautivo" y estar sujeto a un sistema de amortización de la deuda que el Banco de España denomina "efecto bola de nieve".
En este punto conviene hacer referencia a las alegaciones de la parte demandada para negar el carácter abusivo de la cláusula de intereses remuneratorios. Estas alegaciones no desvirtúan el carácter abusivo, en este caso concreto, de las condiciones generales de la contratación relativas a los intereses remuneratorios, puesto que concurren en este caso los criterios o parámetros establecidos por el Tribunal Supremo para apreciar la abusividad de esta cláusula, una vez establecida su falta de transparencia formal y material. En ese sentido, para mayor claridad, conviene reproducir lo expuesto sobre esta cuestión concreta por la sentencia del Tribunal Supremo número 154/2025, de 30 de enero, al establecer:
"[...] 7.- Valoración del carácter abusivo de las cláusulas, una vez determinada su falta de transparencia. Una vez que se ha determinado que la cláusula relativa al interés del crédito, considerada conjuntamente con el resto de las cláusulas del contrato y, más concretamente, las relativas al sistema de amortización revolving, no es trasparente, es necesario valorar si es abusiva.
Cuando un tribunal considera que una cláusula contractual no está redactada de manera clara y comprensible a efectos del artículo 4, apartado 2, y 5 de la citada Directiva 93/13/CEE, le incumbe examinar si tal cláusula es abusiva en el sentido del artículo 3, apartado 1, de esa misma Directiva. La falta de transparencia no supone automáticamente que una cláusula contractual sea considerada abusiva en virtud del artículo 3, apartado 1, de la Directiva 93/13/CEE pues la mera circunstancia de que una cláusula no esté redactada de manera clara y comprensible no le confiere, por sí sola, carácter abusivo. Esto significa que, aun estableciendo que una cláusula cubierta por el artículo 4, apartado 2, de la Directiva 93/13/CEE no es clara ni comprensible, su carácter abusivo debe todavía evaluarse con arreglo a los criterios establecidos en el artículo 3, apartado 1. Así lo ha declarado el TJUE desde la sentencia de 26 de enero de 2017, C-421/14, Banco Primus, apartados, 62 a 67, habiéndolo reiterado en sentencias como la de 3 de octubre de 2019, Kiss y CIB Bank, C-621/17, apartado 49, y de 13 de julio de 2023, C-265/22, Banco Santander, apartado 66.
Sin embargo, en la medida en que las cláusulas contractuales no sean claras ni comprensibles, esta circunstancia puede contribuir a concluir que una cláusula contractual es abusiva en virtud del artículo 3, apartado 1, de la Directiva 93/13/CEE, o incluso puede indicar su carácter abusivo. La transparencia de una cláusula contractual que exigen los arts. 4.2 y 5 de la Directiva 93/13/CEE (más exactamente, su falta de transparencia) es uno de los elementos que deben tenerse en cuenta para apreciar si tal cláusula es abusiva (por todas, las recientes sentencias de 13 de julio de 2023, C-265/22, Banco Santander, apartado 66, y de 12 de diciembre de 2024, C-300/23, Kutxabank, apartado 110).
Pues bien, de manera similar a como hemos declarado en los supuestos de cláusulas suelo o de préstamos en divisas, en el caso de las tarjetas revolving, la falta de transparencia de la cláusula relativa a la TAE, valorada junto con las cláusulas relativas al sistema de amortización, el anatocismo y la escasa cuota mensual, no es inocua para el consumidor, sino que provoca un grave desequilibrio, en contra de las exigencias de la buena fe, puesto que, al ignorar los riesgos significativos que entraña dicho sistema de amortización, no puede comparar la oferta con las de otros sistemas de amortización y se compromete en un contrato que puede tener para él graves consecuencias pues puede terminar siendo lo que hemos venido en llamar un «deudor cautivo» y el Banco de España denomina «efecto bola de nieve».
Son también circunstancias relevantes para la valoración de la buena fe del predisponente necesaria para apreciar la abusividad de estas cláusulas la incitación por parte del profesional a la contratación en la modalidad revolving en los términos más proclives a acentuar tales riesgos, como resulta de su comercialización fuera de establecimientos financieros (en las estaciones de tren, autobús, aeropuerto o centros comerciales tales como hipermercados, grandes superficies de electrodomésticos y electrónica, etc.), con denominaciones que ocultan esos riesgos e incitan a su contratación («cuota fácil» en este caso), con previsiones contractuales en las que, por defecto, se contrata el sistema revolving y/o las cuotas de escasa cuantía que incrementan el pago de intereses y prolongan el plazo de amortización
[...]". En este caso, al margen de las alegaciones de la parte demandada formuladas en su escrito de contestación a la demanda, cabe concluir que la propia falta de claridad y comprensibilidad de la cláusula indica su carácter abusivo. La falta de transparencia de la cláusula determina que el consumidor o usuario ignore los riesgos significativos que entraña el sistema de amortización "revolving" y no le permite comparar la oferta de la demandada con otros sistemas de amortización, no porque no tenga a su disposición la información referida a esos otros sistemas de amortización distintos del sistema revolving, sino porque no tiene a su disposición la información suficiente para comprender el funcionamiento y alcance económico real del sistema de amortización revolving. Además, concurren en este caso circunstancias calificadas por la jurisprudencia como "relevantes" para apareciar el carácter abusivo de la cláusula, al resultar "contraria a las exigencias de la buena fe": la comercialización de la tarjeta de crédito fuera de un establecimiento financiero, en un contexto más proclive a acentuar los riesgos (en este caso, el contrato de tarjeta de crédito viene referido a la denominada "Tarjeta Ágil" de Carrefour (DOC. 1 actora y DOC. 1 contestación), con lo que cabe presuponer que el producto fue comercializado en el establecimiento Carrefour -un hipermercado o "gran superficie"-, sin que la parte demandada haya alegado ni acreditado que la tarjeta de crédito fuera comercializada en un establecimiento financiero), o el hecho de que las condiciones particulares contemplan, por defecto, el pago de las cuotas de la tarjeta de crédito a través de un sistema de cuota fija, el cual ofrece al consumidor o usuario la posibilidad de elegir entre diversas cuotas mensuales, todas ellas de escasa cuantía, circunstancia que incrementa al pago de intereses y prolonga el plazo de amortización.
En cuanto a las consecuencias de la falta de transparencia y abusividad de los intereses remuneratorios, cabe partir del artículo 83 TRLGDCU, que establece: "Las cláusulas abusivas serán nulas de pleno derecho y se tendrán por no puestas. A estos efectos, el Juez, previa audiencia de las partes, declarará la nulidad de las cláusulas abusivas incluidas en el contrato, el cual, no obstante, seguirá siendo obligatorio para las partes en los mismos términos, siempre que pueda subsistir sin dichas cláusulas. Las condiciones incorporadas de modo no transparente en los contratos en perjuicio de los consumidores serán nulas de pleno derecho". En el mismo sentido, el artículo 5.5 LCGC señala que "las condiciones incorporadas de modo no transparente en los contratos en perjuicio de los consumidores serán nulas de pleno derecho".
Por tanto, tal como disponen el artículo 5.5 LCGC y el artículo 83 TRLGDCU, la falta de transparencia y el carácter abusivo de la cláusula de intereses remuneratorios determina la nulidad de pleno derecho de esta cláusula. A continuación, procede examinar las consecuencias que esta declaración de nulidad despliega en relación con la totalidad del contrato. El artículo 83 TRLGDCU señala que la nulidad de pleno derecho de las cláusulas determinará que se tengan por no puestas en el contrato, "el cual, no obstante, seguirá siendo obligatorio para las partes en los mismos términos, siempre que pueda subsistir sin dichas cláusulas".
Por su parte, el artículo 9 LCGC dispone: "1. La declaración judicial de no incorporación al contrato o de nulidad de las cláusulas de condiciones generales podrá ser instada por el adherente de acuerdo con las reglas generales reguladoras de la nulidad contractual; 2. La sentencia estimatoria, obtenida en un proceso incoado mediante el ejercicio de la acción individual de nulidad o de declaración de no incorporación, decretará la nulidad o no incorporación al contrato de las cláusulas generales afectadas y aclarará la eficacia del contrato de acuerdo con el artículo 10, o declarará la nulidad del propio contrato cuando la nulidad de aquellas o su no incorporación afectara a uno de los elementos esenciales del mismo en los términos del artículo 1261 del Código Civil".
Finalmente, el artículo 10 LCGC establece: "1. La no incorporación al contrato de las cláusulas de las condiciones generales o la declaración de nulidad de las mismas no determinará la ineficacia total del contrato, si éste puede subsistir sin tales cláusulas, extremo sobre el que deberá pronunciarse la sentencia; 2. La parte del contrato afectada por la no incorporación o por la nulidad se integrará con arreglo a lo dispuesto por el artículo 1258 del Código Civil y disposiciones en materia de interpretación contenidas en el mismo".
Tal como resulta de estos preceptos, la cuestión estriba en determinar si el contrato de tarjeta de crédito revolving puede subsistir o no sin los intereses remuneratorios. Concretamente, el artículo 9 LCGC señala que deberá declararse la nulidad del contrato cuando la no incorporación o nulidad de las cláusulas afecte a uno de los elementos esenciales del contrato en los términos del artículo 1261 del Código Civil (en adelante, CC). En este caso, la no incorporación de los intereses remuneratorios afecta a la propia esencia del contrato, lo que guarda directa relación con los requisitos esenciales previstos en el artículo 1261.2º CC y en el artículo 1261.3º CC. Así, es evidente que la supresión del precio de la operación afecta directamente al objeto principal de las obligaciones recíprocas establecidas en el contrato (artículo 1261.2º CC), toda vez que éstas pasarían a configurarse como una simple devolución del capital dispuesto. Esta reconfiguración de las obligaciones desvirtuaría por completo la causa del contrato (artículo 1261.3º CC), pues convertiría en gratuito un contrato con causa esencialmente onerosa. En otras palabras, es evidente que el contrato de crédito al consumo es un contrato esencialmente oneroso, pues la finalidad de la entidad financiera es poner a disposición del consumidor una cantidad de dinero o una línea de crédito a cambio de percibir una rentabilidad, es decir, a cambio del cobro de un precio. En ningún caso puede configurarse este contrato como un contrato gratuito, pues ello haría perder su esencia a la operación por completo. En conclusión, el contrato de crédito al consumo no puede subsistir sin la cláusula que impone el pago de intereses remuneratorios, pues su supresión haría ilusoria o inexistente la recíproca finalidad perseguida por las partes en el contrato.
Por tanto, procede declarar la nulidad del contrato de tarjeta de crédito revolving celebrado entre Servicios Financieros Carrefour EFC, S.A. y doña ████████████████ con número de referencia ████████████████. Los efectos de la nulidad se contemplan en el artículo 1303 CC, que dispone: "Declarada la nulidad de una obligación, los contratantes deben restituirse recíprocamente las cosas que hubiesen sido materia del contrato, con sus frutos, y el precio con los intereses, salvo lo que se dispone en los artículos siguientes".
En línea con lo expuesto, la sentencia de la Audiencia Provincial de Alicante número 297/2022, de 18 de noviembre, se pronuncia sobre la imposibilidad de subsistencia del contrato en caso de no incorporación de las cláusulas relativas a los intereses remuneratorios y la aplicación de los efectos previstos en el artículo 1303 CC, al señalar: "Lo expuesto determina que no se puedan tener por incorporadas las cláusulas del contrato, lo que determina su nulidad. Y, en cualquier caso, siendo el interés remuneratorio un elemento esencial del contrato de préstamo, pues es el precio o contraprestación que recibe la entidad financiera por facilitar el crédito, el contrato no puede subsistir sin dicha cláusula de conformidad con el artículo 10.1 de la LCGC, por lo que la nulidad de esa cláusula determina la del contrato. Por último, en cuanto a los efectos de la no superación de este control, lo procedente es la declaración de nulidad, con la consecuente restitución desde que se aplicó, ex artículo 1303 CC, en los mismos términos contenidos en la sentencia impugnada.
Por lo que este motivo de recurso no puede merecer favorable acogida".
Declarada la nulidad contractual, cabe examinar la excepción material planteada por la entidad demandada relativa a la aplicabilidad de la doctrina de los actos propios, al haber hecho uso el demandante de la tarjeta de crédito durante un tiempo prolongado. Pues bien, para resolver esta cuestión cabe partir, entre otras, de la sentencia de la Audiencia Provincial de Madrid número 212/2022, de 25 de marzo, que expone lo siguiente: "En cuanto a la doctrina de los actos propios alegada en el recurso de Wizink Bank, S.A., la misma se vincula a formas de manifestación de la voluntad negocial en Derecho privado, a fin de expresar tácitamente la tolerancia respecto de determinados actos de terceros cuando la alteración del comportamiento de aquella voluntad manifestada a través de esos actos resulte contraria a la buena fe. En cambio, aquí no se está ante efectos derivados de manifestaciones de voluntad, sino ante la aplicación de una norma imperativa, de carácter prohibitivo, que supone la nulidad absoluta y radical del negocio, lo que está fuera, por tanto, del ámbito aplicativo de aquella doctrina, elaborada para relaciones subjetivas contempladas por normas puramente dispositivas".
Con base en lo establecido en esta sentencia, que examina una acción de nulidad por usura, pero cuyos razonamientos resultan perfectamente aplicables a un supuesto de nulidad por abusividad, también regulado por normas imperativas de carácter prohibitivo, y cuyos argumentos se comparten íntegramente por este órgano, procede desestimar la excepción material planteada por la demandada. Así, al venir regulada la acción de nulidad por abusividad ejercitada por la demandante por normas prohibitivas de carácter imperativo, cabe entender que la acción ejercitada por la señora ████████████████ queda al margen del ámbito de aplicación de la doctrina de los actos propios, pues esta doctrina resulta aplicable a relaciones subjetivas reguladas por normas puramente dispositivas. En fin, en ningún caso cabe considerar aplicable la doctrina de los actos propios a supuestos de nulidad radical y absoluta de un contrato, como es el caso presente. En definitiva, debe desestimarse esta excepción material planteada por Servicios Financieros Carrefour EFC, S.A.
Todo ello conduce, en principio y sin perjuicio de lo que se dirá más adelante al examinar la cuestión relativa a la prescripción alegada por la demandada, a acoger la acción principal del demandante y, así, a estimar íntegramente la demanda y, en consecuencia, declarar la nulidad, por abusividad, tras no superar los controles de incorporación y transparencia, de las condiciones generales relativas a los intereses remuneratorios contenidas en el contrato de "tarjeta de crédito revolving" celebrado entre Servicios Financieros Carrefour EFC, S.A. y doña ████████████████ con número de referencia ████████████████ y, con ello, la nulidad de este contrato, al no poder subsistir sin las cláusulas declaradas nulas, con los efectos previstos en el artículo 1303 CC. Los efectos restitutorios de la nulidad se liquidarán en ejecución de sentencia, sin perjuicio del examen que se realice a continuación acerca de la posible prescripción de la acción de restitución de cantidades, última excepción material planteada por la demandada.
En cualquier caso, respecto de la posibilidad de que dichas cantidades se concreten en ejecución de sentencia, debe tenerse en cuenta, entre otras, la sentencia de la Audiencia Provincial de Asturias, de 9 de enero de 2018, que expone: "La sentencia de 10 de diciembre de 2015, con cita de la sentencia de 17 de abril de 2015, rec. 728 de 2014, declaró: "Esta Sala en la STS del Pleno de 16 de enero de 2012, RIC núm. 460/2008, que reiteran las de 28 de junio, 11 de julio y 24 de octubre de 2012, 9 de enero y 28 de noviembre 2013, ha declarado, en interpretación de los artículos 209.4.º LEC y 219 LEC, que el contenido de estos preceptos debe ser matizado en aquellos casos en los que un excesivo rigor en su aplicación puede afectar gravemente al derecho a la tutela judicial efectiva de las partes, provocando indefensión. Esto puede suceder cuando, por causas ajenas a ellas, a las partes no les resultó posible la cuantificación en el curso del proceso. Para evitarlo es preciso buscar fórmulas que, respetando las garantías constitucionales fundamentales -contradicción, defensa de todos los implicados, bilateralidad de la tutela judicial-, permitan dar satisfacción al legítimo interés de las partes. No es aceptable que deba denegarse la indemnización por falta de un instrumento procesal idóneo para su cuantificación. Como se examinó en la citada STS del Pleno, cuando se produce esta situación cabe acudir a dos criterios que impidan la indefensión de las partes. Es posible remitir la cuestión a otro proceso o, de forma excepcional, permitir la posibilidad operativa del incidente de ejecución. Ambas soluciones han sido utilizadas en sentencias de esta Sala atendiendo a las circunstancias singulares de cada caso". En el presente caso, si bien no se procedió a una cuantificación específica, no es menos cierto que la alusión en el suplico de la demanda al abono de la cantidad que excediere del capital prestado y lo demás expresado a continuación en el mismo implica una base suficiente para diferirlo a la fase ejecutoria, donde existirán instrumentos idóneos para su determinación". En el mismo sentido se ha pronunciado la Audiencia Provincial de Alicante en, entre otras, su sentencia número 454/2022, de 3 de octubre.
A pesar de que en el presente caso la liquidación en ejecución de sentencia no se refiere a las consecuencias jurídicas previstas en el artículo 3 de la Ley de Represión de la Usura, sino en el artículo 1303 CC, cabe entender que las bases para su liquidación resultan igualmente claras con base en dicho precepto, por lo que su determinación en ejecución de sentencia precisará de una simple operación aritmética.
TERCERO.- Prescripción de la acción de restitución de cantidades
Declarada la nulidad de la cláusula de intereses remuneratorios, dado su carácter abusivo por falta de transparencia, y, con ello, la propia nulidad del contrato por la imposibilidad de subsistir sin dicha cláusula, todo ello con base en el artículo 1303 CC, cabe examinar la posible prescripción de la acción de restitución de cantidades derivada de dicha declaración de nulidad. Así, la parte actora pretende en su escrito de demanda que, una vez declarada la nulidad del contrato por falta de transparencia de sus cláusulas, se condene a la demandada a la restitución de las cantidades correspondientes. Frente a ello, la entidad demandada opone la excepción material de prescripción de la acción de restitución de cantidades.
Pues bien, para resolver esta cuestión cabe partir de la distinción que hace el Tribunal Supremo entre la acción de declaración de nulidad, que es imprescriptible, y la acción de restitución de cantidades derivadas de la nulidad, que es una acción de naturaleza personal y, como tal, sujeta al plazo de prescripción de cinco años previsto en el artículo 1964.2 CC (sin perder de vista el régimen transitorio instaurado por la Ley 42/2015, pues, cuando nació la relación jurídica litigiosa, el día 25 de febrero de 2002, el plazo de prescripción de las acciones personales era de quince años). Ahora bien, la dificultad estriba en determinar cuándo se inicia el cómputo de ese plazo de prescripción, es decir, cuál es la fecha que debe fijarse como dies a quo de dicho plazo. Según el artículo 1969 CC, "el tiempo para la prescripción de toda clase de acciones, cuando no haya disposición especial que otra cosa determine, se contará desde el día en que pudieron ejercitarse". La duda aparece al abordar qué se entiende por "el día en que pudo ejercitarse la acción".
En relación con esta cuestión, cabe traer a colación la sentencia de la Audiencia Provincial de Alicante número 612/2022, de 2 de diciembre, que expone lo siguiente: "Para el TJUE, en casos de cláusulas abusivas, el principio de efectividad de la Directiva 93/13 exige que el plazo no empiece a correr o no expire antes de que el consumidor pueda conocer sus derechos o pueda tener conocimiento del carácter abusivo de la cláusula (v., p. ej., Sentencia de 16 de julio de 2020, Caixabank, SA, C-224/19 y C-259/19, párr. 91; Sentencia de 10 de junio de 2021, BNP Paribas Personal Finance, SA, C-776/19 a C-782/19, párr. 47). Aunque es verdad que no indica cuál ha de ser el día del inicio del cómputo del plazo prescriptivo (dies a quo), ni exige que ese día el consumidor conozca o haya podido conocer el carácter abusivo o ilícito de la cláusula. Simplemente establece que no respeta el principio de efectividad entender que una acción ha prescrito porque ha transcurrido el plazo prescriptivo sin que el consumidor haya podido conocer el carácter abusivo o ilícito de la cláusula.
No obstante, excepcionalmente, aceptamos que se pueda discutir sobre cuándo existe conocimiento de dichos hechos por el acreedor de la pretensión ante situaciones jurídicas opacas o confusas, como acepta parte de la doctrina inspirada a su vez en la doctrina germánica sobre el particular y la jurisprudencia del Tribunal Federal de Justicia (BGH): "La excepción al sistema del conocimiento basada en los hechos la marcan supuestos en los que la situación jurídica es tan opaca y confusa que hace inexigible al acreedor ejercer la acción de que se trate. Como criterio de referencia se emplea aquí el de un "tercero bien informado legalmente": la situación ha de ser lo suficientemente compleja o contraria a la acción como para que incluso este tercero no pudiese evaluar jurídicamente el caso y ejercitar una acción con suficientes perspectivas de éxito; no sin incurrir en un riesgo notable. Dicho de otro modo: ese tercero no habría formulado razonablemente esa reclamación a la vista de la situación jurídica existente. En estos casos, quiebra la exigibilidad de demandar y se aplaza el inicio del cómputo de la prescripción. El dies a quo comenzará, entonces, desde que resulta posible una evaluación precisa de la situación jurídica (en su caso, con la ayuda de un abogado), gracias a la publicación de una sentencia relevante de un tribunal superior que aclara esa situación tan opaca y confusa que hacía inexigible demandar. Así la inexigibilidad complementa al cómputo subjetivo del dies a quo." La clave está en determinar si legalmente le era exigible o no actuar, de tal suerte que la eventual incertidumbre de la situación permita aplazar el dies a quo, situándolo en un momento posterior al de los hechos (pago).
Parece que por ello el ATS, Pleno 22 de julio de 2021, sugiere al TJUE que, descartado ubicar el dies a quo en el día en que se hicieron los pagos, lo procedente es que el plazo comience el día "en el que el Tribunal Supremo dictó una serie de sentencias uniformes en que declaró que las cláusulas que atribuían al consumidor el pago de todos los gastos del contrato eran abusivas". Y, si la jurisprudencia del TS no fuese válida para colocar el dies a quo, sugiere que podría serlo la "propia jurisprudencia del TJUE, cuando admitió que la acción de restitución podría estar sujeta a un plazo de prescripción".
Incluso el alto tribunal, parece dar un paso más y acepta el criterio subjetivo-normativo, partiendo de la nueva situación jurídica derivada de la novedosa doctrina jurisprudencial".
Así, tanto el Tribunal de Justicia de la Unión Europea como el Tribunal Supremo parecen acoger el criterio subjetivo-normativo, lo que llevaría a fijar el dies a quo en la fecha en que resultó posible al consumidor o usuario medio, normalmente atento e informado, llevar a cabo una evaluación precisa de una situación jurídica opaca (en su caso, con la ayuda de un abogado), gracias a una sentencia relevante de un tribunal superior que hubiese aclarado dicha situación jurídica opaca, momento a partir del cual puede hacerse "exigible" demandar. El caso que llevó al Tribunal Supremo a plantear la cuestión prejudicial tenía que ver con la abusividad de la cláusula de gastos, cuestión que ya ha dejado de ser opaca desde hace bastantes años. Por ello, en ese caso está más o menos clara la fecha en que hubo sentencias de un tribunal superior que aclararon esa cuestión, si bien, tal como establece el Tribunal Supremo en su auto de fecha 22 de julio de 2021, la duda persiste en si, incluso, podría fijarse ese dies a quo en la fecha en que el Tribunal de Justicia de la Unión Europea admitió que la acción de restitución podría estar sujeta a plazo de prescripción.
En el presente caso, las dudas en la fijación del dies a quo no sólo se refieren a este último extremo (si cabe fijarlo en la fecha en que el Tribunal de Justicia de la Unión Europea admitió que la acción de restitución podría estar sujeta a plazo de prescripción), sino también a determinar en qué fecha recayeron sentencias de un tribunal superior que tornase en clara la cuestión jurídica opaca relativa a la falta de transparencia de las cláusulas de intereses remuneratorios en los contratos de crédito revolving. Si se tomara como dies a quo la fijación de doctrina jurisprudencial respecto de esta cuestión, la existencia de dicha doctrina jurisprudencial (artículo 1.6 CC) podría establecerse el día 30 de enero de 2025, que es cuando el Tribunal Supremo dictó sus dos primeras sentencias acerca de la falta de transparencia y el carácter abusivo de la cláusula de intereses remuneratorios en los contratos de crédito con sistema de amortización revolving. Desde este punto de vista, la acción de restitución de cantidades no se encontraría prescrita, pues entre el dies a quo (30 de enero de 2025) y la fecha de presentación de la demanda (4 de febrero de 2026) no habría transcurrido el plazo de prescripción previsto en el artículo 1964.2 CC.
En cualquier caso, acogiendo el criterio subjetivo-normativo expuesto por el Tribunal de Justicia de la Unión Europea y el Tribunal Supremo, cabría fijar el dies a quo en la fecha en que resultó posible al consumidor o usuario medio, normalmente atento e informado, llevar a cabo una evaluación precisa de una situación jurídica opaca (en su caso, con la ayuda de un abogado), gracias a una sentencia relevante de un tribunal superior que hubiese aclarado dicha situación jurídica opaca, momento a partir del cual puede hacerse "exigible" demandar. Esta fecha no tendría por qué coincidir exactamente con la fecha en que el Tribunal Supremo dictó sus dos primeras sentencias (30 de enero de 2025), sino que cabría fijar ese día en una fecha posterior, cuando el consumidor medio, tras tener conocimiento de esta nueva doctrina jurisprudencial, pudiera haber llevado a cabo un análisis preciso, con la ayuda de un abogado, acerca de su caso concreto a la vista de aquella nueva doctrina jurisprudencial, a fin de evaluar la conveniencia para sus intereses de iniciar el proceso judicial, momento a partir del cual le sería "exigible" demandar. Es decir, también desde esta perspectiva -que fijaría el dies a quo en una fecha indeterminada, pero, en todo caso, posterior al 30 de enero de 2025- cabría afirmar que la acción de restitución de cantidades no se encuentra prescrita.
Además, en atención al contenido de la sentencia de Tribunal de Justicia de la Unión Europea de fecha 25 de enero de 2024, ni siquiera puede valorarse como momento determinante del dies a quo la existencia de una jurisprudencia consolidada en la materia -jurisprudencia consolidada que, en el caso de la falta de transparencia de los créditos revolving, sería incluso discutible que existiera todavía-, sino que el principio de efectividad del Derecho de la Unión Europea exige que la fijación del dies a quo se efectúe tomando en consideración el momento en que el consumidor medio, normalmente informado y razonablemente atento y perspicaz, puede tener conocimiento de los hechos determinantes de la abusividad de una cláusula, de los derechos que le confiere la Directiva 93/13/CEE en tal sentido, así como tiempo suficiente para preparar e interponer la correspondiente acción judicial.
Tomando como válido el criterio subjetivo-normativo para fijar el dies a quo del plazo de prescripción, y afirmando que la falta de transparencia de los intereses remuneratorios en los créditos revolving es todavía una cuestión jurídica opaca, cabe concluir que esa fecha de inicio del cómputo del plazo de prescripción todavía no ha llegado y que, por ende, la acción de restitución de cantidades no está prescrita.
En definitiva, cabe rechazar la excepción material plateada por Servicios Financieros Carrefour EFC, S.A., relativa a la prescripción de la acción de restitución derivada del artículo 1303 CC y, así, afirmar que la acción de restitución no está prescrita, lo que lleva a la íntegra estimación de la demanda.
CUARTO.- Intereses
Conforme al artículo 1100 CC, "incurren en mora los obligados a entregar o a hacer alguna cosa desde que el acreedor les exija judicial o extrajudicialmente el cumplimiento de su obligación".
Por su parte, el artículo 1108 CC dispone: "Si la obligación consistiere en el pago de una cantidad de dinero, y el deudor incurriere en mora, la indemnización de daños y perjuicios, no habiendo pacto en contrario, consistirá en el pago de los intereses convenidos y, a falta de convenio, en el interés legal".
QUINTO.- Costas
En virtud del principio de vencimiento objetivo contenido en el artículo 394 de la Ley de Enjuiciamiento Civil, procede imponer las costas procesales a la parte demandada, puesto que la parte demandante ha visto estimadas todas sus pretensiones.
Vistos los preceptos citados y demás de general y pertinente aplicación,
FALLO
Por todo lo expuesto, en nombre del Rey, por la autoridad que le confiere la Constitución, este juez ha decidido ESTIMAR ÍNTEGRAMENTE la demanda presentada por la representación procesal de doña ████████████████ frente a Servicios Financieros Carrefour EFC, S.A. y, en consecuencia:
1.- DECLARAR NULAS, por abusivas, tras no superar los controles de incorporación y transparencia, las condiciones generales relativas a los intereses remuneratorios contenidas en el contrato de "tarjeta de crédito revolving" celebrado entre Servicios Financieros Carrefour EFC, S.A. y doña ████████████████ con número de referencia ████████████████.
2.- DECLARAR LA NULIDAD del contrato de "tarjeta de crédito revolving" con número de referencia ████████████████, al no poder subsistir sin las cláusulas declaradas nulas, con los efectos previstos en el artículo 1303 CC, más los intereses correspondientes. Dichas cantidades se determinarán en ejecución de sentencia.
3.- Condenar a Servicios Financieros Carrefour EFC, S.A. al pago de las costas procesales.
Notifíquese la presente resolución a las partes, haciéndoles saber que contra la misma cabe interponer recurso de apelación ante la Ilma. Audiencia Provincial de Alicante en el plazo de los veinte días hábiles siguientes al de su notificación para su conocimiento por la propia Ilma. Audiencia Provincial de Alicante.
Así se acuerda y firma.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada, fuera de los casos previstos en una Ley, solo podrá llevarse a cabo previa disociación de los datos de carácter personal que el mismo contuviera y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutela o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución, y en los documentos adjuntos a la misma, no podrán ser cedidos, ni comunicados con fines distintos a los previstos en las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
¿Quieres saber si tu tarjeta Carrefour es reclamable?
Te lo confirmamos gratis, sin compromiso, en tu consulta inicial.
Consulta gratuita WhatsApp