Sentencia real · falta de transparencia · primera instancia
Sentencia 49/2026 de Lorca: nulidad por falta de transparencia de tarjeta revolving de Carrefour
| Nº de sentencia | 49/2026 |
|---|---|
| Órgano | Tribunal de Instancia de Lorca, Sección Civil y de Instrucción, plaza Seis |
| Ciudad | Lorca |
| Fecha | 23 de marzo de 2026 |
| Procedimiento | Juicio verbal 986/2024 |
| Entidad | Carrefour |
| Vía de nulidad | Otra |
El Tribunal de Instancia de Lorca estima íntegramente la demanda y declara la nulidad del contrato de tarjeta de crédito por falta de transparencia, condenando a la entidad a la restitución de las cantidades cobradas en exceso.
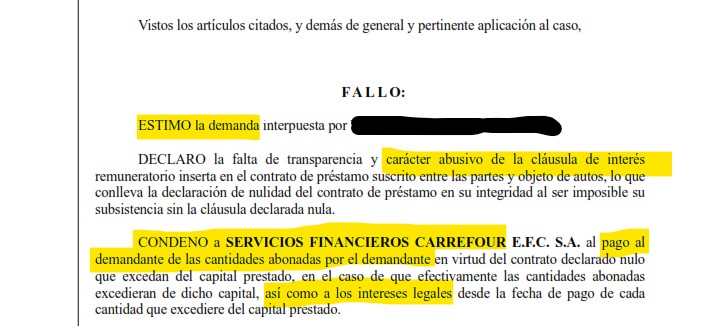
«Declaro la falta de transparencia y carácter abusivo de la cláusula de interés remuneratorio inserta en el contrato de préstamo suscrito entre las partes, lo que conlleva la declaración de nulidad del contrato de préstamo en su integridad. Condeno a la entidad demandada al pago de las cantidades abonadas por el demandante que excedan del capital prestado.»
Fallo de la sentencia 49/2026, Tribunal de Instancia de Lorca, Sección Civil y de Instrucción, plaza Seis
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
PLAZA Nº 6 DE LA SECCION CIVIL Y DE INSTRUCCION DEL TRIBUNAL DE INSTANCIA LORCA
SENTENCIA: ***/2026
N.I.G.: ████████
JUICIO VERBAL ACCION CONSUM. Y USUARIOS ***/2024
SENTENCIA Nº ***/2026
En Lorca, a veintitrés de marzo de dos mil veintiséis.
Vistos por mí ████████████████, Juez del Tribunal de Instancia de Lorca, Sección Civil y de Instrucción, plaza Seis, el presente procedimiento de juicio verbal, seguido con el número ***/2024 a instancias de ████████████████, representado por ████████████████ y defendido por ████████████████, contra SERVICIOS FINANCIEROS CARREFOUR E.F.C. S.A., representado por ████████████████ y bajo la dirección letrada de ████████████████; que tiene por objeto el ejercicio de acción de nulidad de condiciones generales de contratación con reclamación de cantidad.
ANTECEDENTES DE HECHO
Primero.- Por ████████████████, en nombre y representación de acreditadas, se presentó escrito que por reparto correspondió a este Juzgado promoviendo demanda de juicio verbal contra SERVICIOS FINANCIEROS CARREFOUR E.F.C. S.A., en la que tras exponer los hechos que en esencia se describirán posteriormente y fundamentos de derecho que estimaba de aplicación, se solicitaba se admitiese la misma, y previos los trámites legales se dicte en su día Sentencia por la que se declarase la nulidad de la cláusula de interés remuneratorio por su falta de transparencia, y, subsidiariamente, se declarasen abusivas y nulas las cláusulas que regulan el cobro de intereses y comisiones, y, subsidiariamente, el carácter abusivo y nulo de la cláusula de reclamación por impago, con reclamación de cantidad en todos los casos, intereses y costas.
Segundo.- Admitida a trámite la demanda y emplazado el demandado, compareció en tiempo y forma, oponiéndose a la demanda en base a los hechos que describe y que se indicarán en esencia en la fundamentación jurídica de esta resolución, y previa cita de los preceptos legales que estimó de aplicación, solicitaba, que en su día previos los trámites legales, se dictase Sentencia desestimando la demanda con imposición de costas a la parte actora.
Tercero.- Solicitada la celebración de vista, comparecieron las partes. Practicada la prueba propuesta y admitida, quedaron los autos conclusos para Sentencia.
FUNDAMENTOS DE DERECHO
PREVIO.- La Sentencia del Tribunal Supremo 1/2021 de 13 de enero, señala: “El criterio de extensión de los escritos de los recursos(también aplicables a los de oposición) es sin duda alguna de una gran importancia para la recta administración de la justicia, no sólo desde la perspectiva del tribunal que ha de estudiarlos, o de la parte recurrida que debe poder ejercer su derecho de defensa sin el esfuerzo desproporcionado que podría suponer una extensión desmesurada de los escritos impugnativos, sino también desde la óptica del correcto y eficaz ejercicio del derecho a la tutela judicial del propio recurrente.
Ello es así porque, como explicamos en el «Acuerdo sobre criterios de admisión» de 2017, la desproporcionada extensión de los escritos dificulta la comprensión de las pretensiones del recurrente, oscurece sus argumentos y, en ocasiones no infrecuentes, los argumentos esgrimidos no solo incurren en reiteración, sino también en contradicción.”
Traemos a colación esta Sentencia para destacar la razón de buenas prácticas en la presentación de escritos para una adecuada administración de justicia que no se observa en el caso que nos ocupa, con el empleo de los absolutamente innecesarios 34 folios que contiene la contestación a la demanda, con clara infracción de lo previsto en el artículo 399 de la Ley de Enjuiciamiento Civil al mezclar Hechos y Fundamentos de Derecho que obliga a una búsqueda de los datos fácticos, para efectuada lectura venir a resumirse en que la parte demandada se opone al carácter abusivo de las cláusulas objeto de litis.
PRIMERO.- Posición de las partes. Deduce la parte actora acción de nulidad de condiciones generales de sistema revolving e intereses remuneratorios insertas en contrato de préstamo en la modalidad “revolving” suscrito con la entidad demandada, en concreto, del contrato Tarjeta Pass, suscrito en fecha 12 de julio de 2014. Subsidiariamente, interesa la nulidad por el carácter abusivo de las cláusulas de cobro de intereses, comisiones y reclamación por impago.
En relación con la acción principal, sostiene la actora que no recibió información sobre el clausulado del contrato, no explicándosele el funcionamiento para el cálculo de la TAE, considerando que la TAE que figura en el contrato es ilusoria y ficticia.
Por su parte, la parte demandada alega que se facilitó al prestatario información suficiente y comprensible sobre las cláusulas contractuales.
SEGUNDO.- Carácter abusivo de la cláusula de interés remuneratorio. El interés remuneratorio es elemento esencial del contrato, por lo que su control ha de efectuarse a través del doble control de transparencia formal y material, a que habilita el artículo 4.2 de la Directiva 93/2013, de 5 de abril, conforme al cual: La apreciación del carácter abusivo de las cláusulas no se referirá a la definición del objeto principal del contrato ni a la adecuación entre precio y retribución, por una parte, ni a los servicios o bienes que hayan de proporcionarse como contrapartida, por otra, siempre que dichas cláusulas se redacten de manera clara y comprensible.
Al respecto, reitera el Alto Tribunal, valga por todas la STS 166/2021, que: El control de transparencia no se agota en el mero control de incorporación, sino que supone un plus sobre el mismo. Según se desprende inequívocamente de la jurisprudencia del TJUE(sentencias de 21 de marzo de 2013, C-92/11, RWE Vertrieb; 30 de abril de 2014, C-26/13, Kásler y Káslerne Rábai; 26 de febrero de 2015, C-143/13, Matei; y 23 de abril de 2015, C-96/14, Van Hove), no solo es necesario que las cláusulas estén redactadas de forma clara y comprensible, sino también que el adherente pueda tener un conocimiento real de las mismas, de forma que un consumidor informado pueda prever, sobre la base de criterios precisos y comprensibles, sus consecuencias económicas.
El control de transparencia excluye que, en contratos en que el adherente sea un consumidor, pueda agravarse la carga económica que el contrato supone para el consumidor, tal y como éste la había percibido, mediante la inclusión de una condición general que supere los requisitos de incorporación, pero cuya trascendencia jurídica o económica le pasó inadvertida, porque se le dio un inapropiado tratamiento secundario y no se le facilitó la información clara y adecuada sobre las consecuencias jurídicas y económicas de dicha cláusula.
Como hemos declarado en reiteradas ocasiones(por todas, sentencia 509/2020, de 6 de octubre), no existen medios tasados para obtener el resultado que con el requisito de la transparencia material se persigue: un consumidor suficientemente informado. El adecuado conocimiento de la cláusula, de su trascendencia y de su incidencia en la ejecución del contrato, a fin de que el consumidor pueda adoptar su decisión económica después de haber sido informado cumplidamente, es un resultado insustituible, aunque susceptible de ser alcanzado por pluralidad de medios. Así lo pusimos también de relieve en la sentencia 171/2017, de 9 de marzo, en que afirmamos que en cada caso pueden concurrir unas circunstancias propias cuya acreditación, en su conjunto, ponga de relieve con claridad el cumplimiento o incumplimiento de la exigencia de transparencia.
Así resulta también de la doctrina jurisprudencial consolidada del TJUE, reiterada nuevamente en la sentencia de 16 de julio de 2020(C-224/19 y C- 259/19, CY y Caixabank, S.A.), que tras recordar que"la exigencia de redacción clara y comprensible que figura en el artículo 5 de la Directiva 93/13 se aplica en cualquier caso, incluso cuando una cláusula está comprendida en el ámbito de aplicación del artículo 4, apartado 2, de esa Directiva" y que"esta exigencia no puede reducirse únicamente al carácter comprensible de la cláusula contractual en un plano formal y gramatical(sentencia de 3 de marzo de 2020, Gómez del Moral Guasch, C-125/18, EU:C:2020:138, apartado 46)", añade que: "dado que el sistema de protección establecido por la Directiva 93/13 se basa en la idea de que el consumidor se halla en situación de inferioridad respecto al profesional en lo referente, en particular, al nivel de información, la mencionada exigencia debe entenderse de manera extensiva, esto es, en el sentido de que no solo impone que la cláusula en cuestión sea comprensible para el consumidor en un plano gramatical, sino también que el contrato exponga de manera transparente el funcionamiento concreto del mecanismo al que se refiere la cláusula de que se trate, así como, en su caso, la relación entre ese mecanismo y el prescrito por otras cláusulas, de manera que el consumidor esté en condiciones de valorar, basándose en criterios precisos e inteligibles, las consecuencias económicas que se deriven para él(véanse, en este sentido, las sentencias de 30 de abril de 2014, Kásler y Káslerné Rábai, C-26/13, EU:C:2014:282, apartados 70 a 73; de 3 de octubre de 2019, Kiss y CIB Bank, C-621/17, EU:C:2019:820, apartado 37, y de 3 de marzo de 2020, Gómez del Moral Guasch, C-125/18, EU:C:2020:138, apartado 43)"(apartado 67).
Y explica que esa exigencia del"carácter claro y comprensible" de las cláusulas litigiosas debe ser examinada: "a la vista de todos los aspectos de hecho pertinentes, entre los que se cuenta la publicidad y la información ofrecidas por el prestamista en el contexto de la negociación de un contrato de préstamo, y teniendo en cuenta el nivel de atención que puede esperarse de un consumidor medio normalmente informado y razonablemente atento y perspicaz (véanse, en este sentido, las sentencias de 30 de abril de 2014, Kásler y Káslerné Rábai, C-26/13, EU:C:2014:282, apartado 74; de 26 de febrero de 2015, Matei, C-143/13, EU:C:2015:127, apartado 75; de 20 de septiembre de 2017, Andriciuc y otros, C-186/16, EU:C:2017:703, apartados 46 y 47, y de 3 de marzo de 2020, Gómez del Moral Guasch, C-125/18, EU:C:2020:138, apartado 46)"(apartado 68).
En definitiva, en el examen de la transparencia se deberán tener en cuenta"el conjunto de circunstancias en torno a la celebración del contrato"(apartado 70).
De lo expuesto se colige que, para apreciar la transparencia de la cláusula, no basta que esté expresada o nominada en el contrato, sino que es necesario que el consumidor pudiera tener una comprensibilidad real de las consecuencias económicas del contrato.
Sostiene la demandante que no pudo conocer la carga económica del contrato al no facilitársele, con carácter previo, el clausulado regulador.
Analizada la documental obrante en las actuaciones, no consta que el consumidor recibiera información precontractual previa a la suscripción del contrato ni que pudiera tener un conocimiento real sobre las consecuencias económicas del contrato suscrito con carácter previo a la contratación, a la vista de que la parte demandada únicamente ha facilitado el contrato y extracto de movimientos posteriores.
Al respecto, es preciso señalar que es obligación de las entidades crediticias facilitar al consumidor información suficiente, adecuada y comprensible de la mecánica operativa del préstamo, importe total del crédito y condiciones que rigen la disposición de fondos, así como sobre la TAE que se va a aplicar e importe total adeudado por el consumidor, entre otros extremos(arts. 10 y 11 de la Ley 16/2011 de Contratos de Crédito al Consumo), información que debe ser anterior a la suscripción del contrato y debe constar en papel u otro soporte duradero, pues sólo así puede el consumidor conocer si le interesa o no y decidir en consecuencia.
Esta falta de transparencia provoca un desequilibrio sustancial en perjuicio del consumidor objetivamente incompatible con las exigencias de la buena fe, consistente en la imposibilidad de hacerse una representación fiel del relevante impacto económico que le supondrá hacer uso del crédito en la modalidad revolving, lo que priva también al consumidor de la posibilidad de comparar correctamente entre las diferentes ofertas existentes en el mercado.
Este criterio ha sido sostenido recientemente por el Tribunal Supremo en sus STSs 154/2025 y 155/2025, de 30 de enero.
Los anteriores razonamientos determinan la necesidad de declarar la ineficacia del contrato de acuerdo con los art. 82 y 83 del TRLGDCU, dado que el contrato, sin las estipulaciones abusivas, por afectar a su causa económica, no puede subsistir, debiendo declararse su nulidad con las consecuencias del art. 1.303 C.
La nulidad del contrato en su totalidad determina la innecesariedad de analizar las pretensiones ejercitadas con carácter subsidiario.
Las consecuencias de la nulidad vienen determinadas por el artículo 1303 del Código Civil, esto es, deben restituirse las prestaciones, de suerte que la entidad demandada deberá restituir las cantidades que excedan del capital prestado.
TERCERO.- Sobre la prescripción de la acción de restitución. La demandada alega que la acción de restitución que ejerce la parte actora se encuentra prescrita.
Toda vez que no se ejerce una acción de anulabilidad basada en un vicio del consentimiento con fundamento en el artículo 1300 del Código Civil, sino una acción de nulidad absoluta basada en el artículo 8 de la Ley de Condiciones Generales de la Contratación y 83 de la Ley General de Defensa de Consumidores y Usuarios, la acción no se encuentra sometida al plazo de caducidad de cuatro años previsto en el artículo 1301 del Código Civil.
La acción declarativa de nulidad no prescribe nunca según señala jurisprudencia unánime(STS de 21 de enero de 2003, RJ 563; 24 de abril de 2013, RJ 3692; 19 de noviembre de 2015, RJ 5501; 6 de octubre de 2016, RJ 4756). No obstante, esta acción se distingue de la acción de restitución de lo entregado, que sí está sometida al plazo de prescripción previsto en el artículo 1964.2 del Código Civil, que hasta la reforma operada por la Ley 42/2015 en el artículo 1964 del Código Civil era de quince años y no de cinco. Esta ley entró en vigor el 7 de octubre de 2015.
La cuestión polémica en este momento para la jurisprudencia es el dies a quo o momento en que comienza a contarse el plazo de prescripción. Las sentencias del Tribunal de Justicia de la Unión Europea de 9 de julio de 2020, en los asuntos acumulados C698/18 y C699/18, y de 16 de julio de 2020, asuntos acumulados C-224/19 y C-259/19, consideran compatible con el derecho de la Unión para la protección del consumidor fijar plazos razonables de carácter preclusivo para reclamar cantidades obtenidas en la aplicación de una cláusula declarada nula por abusiva y entiende vigentes los principios de: i) equivalencia, de forma que el plazo fijado no puede ser inferior al aplicable a recursos similares de carácter interno; ii) efectividad, de modo que no se puede hacer imposible en la práctica o excesivamente difícil el ejercicio del derecho; iii) y de seguridad jurídica, que fundamenta la prescripción de la acción resarcitoria. En consecuencia, el tribunal europeo estima compatible con la Directiva 93/13 la existencia de un plazo de prescripción siempre que ni por el momento en que ese plazo comienza a correr ni por su duración se haga imposible en la práctica o excesivamente difícil el ejercicio del derecho del consumidor a solicitar tal restitución.
De acuerdo con estos principios, el Tribunal Europeo estimó en la sentencia de 9 de julio de 2020 que un plazo de tres años que comienza a contarse desde el cumplimiento del contrato es contrario a la Directiva cuando en otras acciones similares del derecho interno este plazo empieza a computarse desde la declaración de nulidad, porque se quiebra el principio de equivalencia. A su vez, en la sentencia de 16 de julio el tribunal valoró que un plazo de prescripción de cinco años que comienza a contarse desde la celebración del contrato también es contrario a la Directiva porque vulnera el principio de eficacia al hacer excesivamente difícil el ejercicio de los derechos del consumidor.
Recientemente, el TJUE, en Sentencia de 25 de enero de 2024, ha rechazado que el dies a quo, conforme a la Directiva 93/13/CEE, pueda situarse en el momento de en que la cláusula agote sus efectos(realización del último pago), así como en el momento en que exista una jurisprudencia nacional consolidada sobre la nulidad de cláusulas similares, y ello por considerar que no se valora debidamente si el consumidor conocía debidamente el carácter abusivo de la cláusula y las consecuencias jurídicas que de tal carácter se derivan.
El dies a quo ha de fijarse, por lo tanto, en el momento en que el consumidor tiene un conocimiento cabal de la valoración jurídica de los hechos que determinan la nulidad.
Sobre esta cuestión se ha pronunciado recientemente el Alto Tribunal(STS del Pleno 857/2024, de 14 de junio), en materia de cláusula de gastos hipotecarios, pero cuyas consecuencias son extrapolables al ámbito que nos ocupa. En concreto, el TS ha determinado que salvo que la entidad prestamista pruebe que, en el marco de sus relaciones contractuales, ese concreto consumidor pudo conocer en una fecha anterior que esa estipulación era abusiva, el día inicial del plazo de prescripción será la fecha de la firmeza de la Sentencia que declara la nulidad de la cláusula. En el presente caso aún no existe pronunciamiento firme en tal sentido, por lo que es evidente que la acción no está prescrita, al no haber acreditado la entidad bancaria el conocimiento previo por parte del consumidor del carácter abusivo de la cláusula.
CUARTO.- Intereses. De conformidad con lo dispuesto en el artículo 1303 del Código Civil y en atención a lo peticionado en el suplico de la demanda, se fijan los legales desde el pago de cada cantidad que exceda del capital prestado, con aplicación de lo dispuesto en el artículo 576 de la Ley de Enjuiciamiento Civil desde el dictado de la presente resolución.
QUINTO.- Costas. Conforme a lo prevenido en el artículo 394 de la Ley de Enjuiciamiento Civil se imponen a la parte demandada al estimarse íntegramente la demanda.
Vistos los artículos citados, y demás de general y pertinente aplicación al caso,
FALLO:
ESTIMO la demanda interpuesta por ████████████████:
DECLARO la falta de transparencia y carácter abusivo de la cláusula de interés remuneratorio inserta en el contrato de préstamo suscrito entre las partes y objeto de autos, lo que conlleva la declaración de nulidad del contrato de préstamo en su integridad al ser imposible su subsistencia sin la cláusula declarada nula.
CONDENO a SERVICIOS FINANCIEROS CARREFOUR E.F.C. S.A. al pago al demandante de las cantidades abonadas por el demandante en virtud del contrato declarado nulo que excedan del capital prestado, en el caso de que efectivamente las cantidades abonadas excedieran de dicho capital, así como a los intereses legales desde la fecha de pago de cada cantidad que excediere del capital prestado.
Se imponen las costas a la parte demandada.
Notifíquese esta resolución a las partes, contra la que cabe interponer en este Juzgado recurso de apelación en el plazo de VEINTE DIAS hábiles contados desde el día siguiente de la notificación, en la forma establecida en el artículo 458 LEC.
De conformidad con la disposición adicional decimoquinta de la LO. 1/2009, de 3 de noviembre, complementaria de la Ley de reforma de la legislación procesal para la implantación de la nueva Oficina Judicial, para la interposición de recurso de apelación contra esta resolución es preciso la constitución previa de un depósito de CINCUENTA EUROS en la cuenta de Depósitos y Consignaciones del Tribunal competente para tramitar el recurso, el cual deberá estar efectuado al tiempo de la interposición del mismo y acreditarse oportunamente, sin que proceda la admisión a trámite de ningún recurso cuyo depósito no esté constituido. Asimismo y para los casos en que procede se ha de acreditar que se ha abonado la tasa correspondiente.
Así por esta mi Sentencia, de la que se unirá certificación a los autos, definitivamente juzgando en primera instancia, lo pronuncio, mando y firmo.
LA MAGISTRADA-JUEZ
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutelar o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
Revisa gratis si tu tarjeta Carrefour es reclamable
En poco tiempo sabrás si tu caso es viable. Sin compromiso y sin coste.
Consulta gratuita WhatsApp