Sentencia real · falta de transparencia · primera instancia
Sentencia 190/2026 de Segovia: nulidad por falta de transparencia de tarjeta de Carrefour
| Nº de sentencia | 190/2026 |
|---|---|
| Órgano | Tribunal de Instancia Sección Civil y de Instrucción Plaza Nº 1 Segovia |
| Ciudad | Segovia |
| Fecha | 15 de octubre de 2026 |
| Procedimiento | Juicio verbal 779/2025 |
| Entidad | Carrefour |
| Vía de nulidad | Otra |
El Tribunal de Instancia de Segovia estima íntegramente la demanda y declara la nulidad del contrato de tarjeta de crédito por falta de transparencia, condenando a la entidad a la restitución de las cantidades cobradas en exceso.
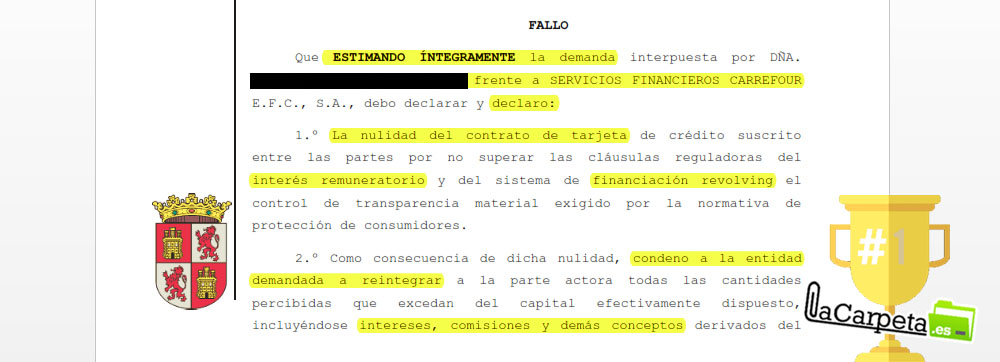
«Declaro la nulidad del contrato de tarjeta de crédito suscrito entre las partes por no superar las cláusulas reguladoras del interés remuneratorio y del sistema de financiación revolving el control de transparencia material exigido por la normativa de protección de consumidores.»
Fallo de la sentencia 190/2026, Tribunal de Instancia Sección Civil y de Instrucción Plaza Nº 1 Segovia
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
TRIBUNAL DE INSTANCIA SECCION CIVIL Y DE INSTRUCCION PLAZA Nº 1 SEGOVIA
SENTENCIA: ***/2026
N.I.G.: ***
JUICIO VERBAL ***/2025
En Segovia, a *** de octubre de 2026.
Vistos por S.S.ª D.ª ████████████████, Magistrada-Juez titular del Juzgado de Primera Instancia e Instrucción nº 1 de Segovia, los presentes autos de Juicio Verbal seguidos con el nº ***/2025, promovidos a instancia de DÑA. ████████████████, representada por la Procuradora de los Tribunales y asistida de Letrado, frente a la entidad SERVICIOS FINANCIEROS CARREFOUR E.F.C., S.A., representada por Procurador y asistida de Letrado, sobre acción de nulidad contractual y reclamación de cantidad, se dicta la presente resolución en atención a los siguientes:
ANTECEDENTES DE HECHO
PRIMERO.- Por la representación procesal de DÑA. ████████████████ se interpuso demanda de juicio verbal frente a SERVICIOS FINANCIEROS CARREFOUR E.F.C., S.A., en la que ejercitaba, con carácter principal, acción de nulidad del contrato de tarjeta de crédito suscrito entre las partes por falta de transparencia de las cláusulas reguladoras del interés remuneratorio y del sistema de amortización revolving.
Subsidiariamente interesaba la nulidad por incumplimiento de las obligaciones de información precontractual y contractual, así como la declaración de abusividad de determinadas cláusulas accesorias, singularmente la comisión por reclamación de posiciones deudoras vencidas, solicitando en todos los casos la restitución de aquellas cantidades que hubieran sido percibidas indebidamente por la entidad financiera, con imposición de costas a la demandada.
SEGUNDO.- Admitida a trámite la demanda, se dio traslado de la misma a la entidad demandada para que compareciera y contestara en legal forma, lo que verificó dentro de plazo mediante escrito en el que se opuso íntegramente a las pretensiones ejercitadas de contrario.
Alegó, en síntesis, que el contrato litigioso fue válidamente celebrado, que la consumidora recibió información suficiente, clara y comprensible acerca de las características esenciales del producto contratado, incluyendo el tipo de interés aplicable, TAE, modalidades de pago y consecuencias económicas de cada una de ellas.
Sostuvo asimismo que el contrato supera tanto el control de incorporación como el control de transparencia material exigidos por la legislación de consumidores y usuarios y por la jurisprudencia más reciente del Tribunal Supremo, interesando la íntegra desestimación de la demanda con expresa imposición de costas a la parte actora.
TERCERO.- No habiéndose considerado necesaria la celebración de vista de conformidad con lo dispuesto en el artículo 438 de la Ley de Enjuiciamiento Civil, quedaron los autos conclusos para sentencia.
FUNDAMENTOS JURÍDICOS
PRIMERO.- Objeto del litigio. Constituye el objeto del presente procedimiento determinar si el contrato de tarjeta de crédito suscrito entre las partes supera los controles de incorporación y transparencia exigidos por la normativa de protección de consumidores respecto de las cláusulas reguladoras del interés remuneratorio y del sistema de financiación aplazada o revolving.
La parte actora sostiene que no recibió información suficiente para comprender las consecuencias económicas derivadas del producto contratado, particularmente en relación con el funcionamiento del sistema revolving, la duración de la deuda y el coste total del crédito.
Por el contrario, la entidad demandada mantiene que toda la información relevante fue facilitada a la consumidora antes y durante la vigencia del contrato, permitiéndole conocer de manera adecuada la carga económica asumida y adoptar una decisión contractual plenamente informada.
SEGUNDO.- Del control de incorporación y transparencia de la cláusula de interés remuneratorio y del sistema revolving. Procede examinar en primer término la pretensión principal ejercitada por la parte actora relativa a la nulidad de la cláusula reguladora del interés remuneratorio y del sistema de amortización incorporado al contrato de tarjeta de crédito suscrito entre las partes.
No resulta controvertido que la demandante ostenta la condición legal de consumidora, siendo asimismo pacífico que el contrato litigioso fue predispuesto unilateralmente por la entidad financiera demandada mediante condiciones generales de la contratación incorporadas a un formulario estandarizado.
Conforme a reiterada doctrina del Tribunal Supremo, los intereses remuneratorios constituyen un elemento esencial del contrato al integrar el precio del crédito concedido. Ello determina que no sean susceptibles de un control de contenido sobre su equilibrio económico, pero sí queden sujetos al control de incorporación y, tratándose de contratos celebrados con consumidores, al denominado control de transparencia material.
La jurisprudencia ha venido destacando que no basta con que una cláusula sea formalmente clara o gramaticalmente comprensible. Es preciso además que el consumidor pueda conocer con sencillez tanto la carga económica que asume como las consecuencias jurídicas y patrimoniales derivadas de la contratación, permitiéndole adoptar una decisión fundada y consciente.
En el supuesto enjuiciado, del examen de la documentación aportada no puede concluirse que tales exigencias hayan sido debidamente satisfechas.
En efecto, aun cuando el contrato contiene referencias al tipo de interés aplicable, a la TAE y a las distintas modalidades de pago, la información ofrecida aparece inserta en un conjunto documental extenso, redactado en términos técnicos y con abundantes referencias cruzadas que dificultan la comprensión real del producto por parte de un consumidor medio.
La cláusula relativa al interés remuneratorio y al sistema de amortización no explica de manera suficientemente clara cuál es la incidencia real de la cuota elegida sobre la amortización efectiva del capital dispuesto ni sobre la duración previsible de la financiación.
Especial relevancia presenta el hecho de que el contrato no permita al consumidor comprender adecuadamente que una parte sustancial de las cuotas satisfechas se destina prioritariamente al abono de intereses y gastos financieros, con una amortización del principal considerablemente reducida, circunstancia que puede provocar una prolongación extraordinaria de la deuda y un incremento significativo del coste final del crédito.
Tampoco consta acreditado que se facilitara a la consumidora una información precontractual suficientemente expresiva de los riesgos inherentes al sistema revolving. En particular, no se acredita que se le advirtiera de forma clara y comprensible acerca de la posibilidad de que la deuda se prolongara durante largos periodos de tiempo, ni del riesgo de que nuevas disposiciones de crédito o cuotas reducidas generaran una dinámica de endeudamiento persistente.
La documentación contractual aportada incorpora determinadas menciones genéricas al funcionamiento del producto, pero no contiene explicaciones sencillas ni ejemplos suficientemente ilustrativos que permitan al consumidor medio conocer la verdadera repercusión económica de la operación contratada.
En este sentido, debe recordarse que el Tribunal Supremo ha puesto de manifiesto que la mera indicación de la TAE o del tipo de interés nominal no resulta suficiente para superar el control de transparencia cuando el consumidor no dispone de elementos que le permitan comprender la relación existente entre el importe de las cuotas, la duración efectiva del crédito y el coste total de la financiación.
A ello se añade que el producto litigioso presenta una especial complejidad financiera, al combinar la posibilidad de sucesivas disposiciones de crédito con un sistema de amortización en el que parte relevante de las cuotas se destina al pago de intereses, dificultando que el consumidor pueda conocer de manera intuitiva la evolución futura de la deuda.
La entidad demandada sostiene que la remisión de extractos mensuales permitía a la actora conocer la situación de su crédito.
Sin embargo, la información facilitada durante la ejecución del contrato no puede suplir las exigencias de transparencia exigibles en el momento de la contratación, momento en que necesariamente debía haberse proporcionado al consumidor la información suficiente para comprender la naturaleza y consecuencias económicas del producto suscrito.
Por todo ello, este juzgador considera que la entidad financiera no ha acreditado que la consumidora dispusiera, antes de contratar, de una información clara, suficiente y comprensible que le permitiera conocer el verdadero alcance económico del mecanismo de financiación pactado.
En consecuencia, debe concluirse que las cláusulas reguladoras del interés remuneratorio y del sistema revolving no superan el control de transparencia material exigido por la normativa de consumidores y por la jurisprudencia aplicable, lo que determina la nulidad de las mismas y, dada su incidencia sobre elementos esenciales del contrato, la nulidad del contrato de crédito litigioso.
TERCERO.- Efectos de la nulidad. La declaración de nulidad del contrato determina que las partes deban restituirse recíprocamente las prestaciones recibidas.
En consecuencia, la demandante únicamente estará obligada a reintegrar el capital efectivamente dispuesto, mientras que la entidad financiera deberá restituir cuantas cantidades haya percibido que excedan de dicho capital por razón de intereses, comisiones, primas de seguro y cualesquiera otros conceptos derivados del contrato, cantidades que se determinarán en ejecución de sentencia mediante la oportuna liquidación.
Dichas cantidades devengarán el interés legal desde la fecha de cada cobro indebido.
CUARTO.- Costas. De conformidad con lo dispuesto en el artículo 394.1 de la Ley de Enjuiciamiento Civil, al estimarse íntegramente la demanda procede imponer las costas procesales a la entidad demandada.
Vistos los preceptos legales citados y demás de general y pertinente aplicación,
FALLO
Que ESTIMANDO ÍNTEGRAMENTE la demanda interpuesta por DÑA. ████████████████ frente a SERVICIOS FINANCIEROS CARREFOUR E.F.C., S.A., debo declarar y declaro:
1.º La nulidad del contrato de tarjeta de crédito suscrito entre las partes por no superar las cláusulas reguladoras del interés remuneratorio y del sistema de financiación revolving el control de transparencia material exigido por la normativa de protección de consumidores.
2.º Como consecuencia de dicha nulidad, condeno a la entidad demandada a reintegrar a la parte actora todas las cantidades percibidas que excedan del capital efectivamente dispuesto, incluyéndose intereses, comisiones y demás conceptos derivados del contrato, cantidades que se determinarán en ejecución de sentencia, más los intereses legales correspondientes.
3.º Se condena a la entidad demandada al pago de las costas procesales causadas en esta instancia.
Notifíquese la presente resolución a las partes, haciéndoles saber que contra la misma cabe interponer recurso de apelación ante la Ilma. Audiencia Provincial de Segovia en el plazo de veinte días desde su notificación.
Así por esta mi sentencia, definitivamente juzgando en primera instancia, lo pronuncio, mando y firmo.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutelar o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
No dejes pasar más tiempo con tu tarjeta Carrefour
Cuanto antes empecemos, antes sabrás a qué tienes derecho. Estudio gratuito.
Consulta gratuita WhatsApp