Sentencia real · acción de hacer
Sentencia ***/2025 de Alcobendas: Carrefour debe entregar la documentación
| Nº de sentencia | ***/2025 |
|---|---|
| Órgano | Juzgado de Primera Instancia nº 2 de Alcobendas |
| Ciudad | Alcobendas |
| Fecha | Julio de 2025 |
| Procedimiento | Procedimiento ordinario ***/2024 |
| Entidad | Servicios Financieros Carrefour |
| Vía de nulidad | Otra |
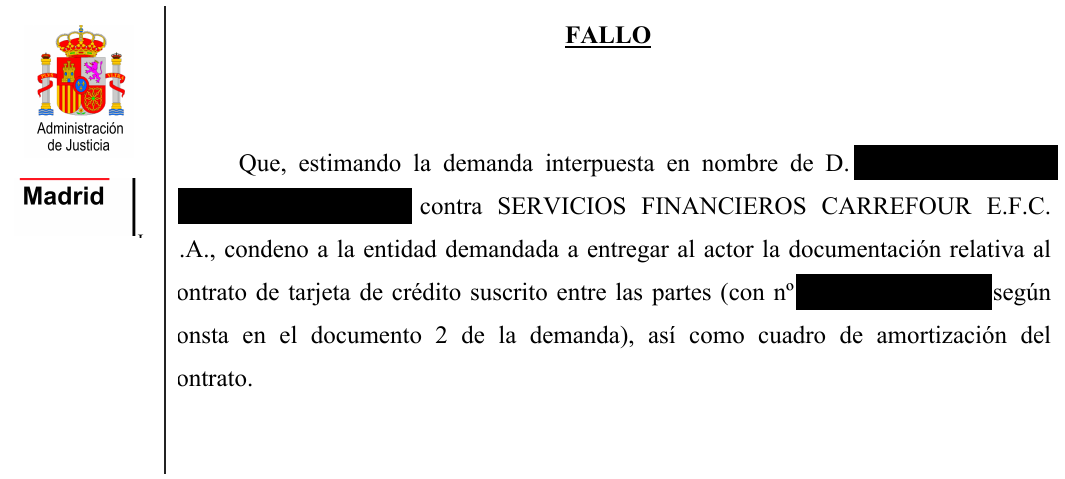
El Juzgado de Primera Instancia nº 2 de Alcobendas estima la demanda y condena a Carrefour a entregar la documentación del contrato de tarjeta y el cuadro de amortización.
«Condeno a Carrefour a entregar la documentación del contrato y el cuadro de amortización.»
Fallo de la sentencia ***/2025, Juzgado de Primera Instancia nº 2 de Alcobendas
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE PRIMERA INSTANCIA Nº 2 DE ALCOBENDAS
SENTENCIA Nº ***/2025
Procedimiento ordinario ***/2024
Demandante: D. ████████
Demandada: SERVICIOS FINANCIEROS CARREFOUR, E.F.C., S.A.
En Alcobendas, a *** de julio de 2025.
D. ████████, juez de este Juzgado de Primera Instancia nº 2 de Alcobendas, ha visto los autos del JUICIO ORDINARIO Nº ***/2024 sobre entrega de documentación contractual, en el que han sido parte:
-Como demandante D. ████████, representado por la procuradora Dª ████████ y defendido por el letrado D. ████████.
-Como demandada SERVICIOS FINANCIEROS CARREFOUR E.F.C. S.A., representada por el procurador D. ████████ y defendida por el letrado D. ████████.
ANTECEDENTES DE HECHO
PRIMERO. - El *** de marzo de 2024 la procuradora de D. ████████ presentó demanda de juicio ordinario contra SERVICIOS
Juzgado de 1ª Instancia nº 02 de Alcobendas - Procedimiento Ordinario ***/2024 1 de 8
FINANCIEROS CARREFOUR E.F.C. S.A., que terminaba suplicando al Juzgado que, previos los trámites legales, se dicte sentencia por la que:
<<1.-Se declare la obligación de la demandada de aportar la documentación relativo al contrato de crédito suscrito entre nuestro representado y la entidad demandada, así como cuadro de amortización del contrato.
2.-Se condene a la demandada al pago de las costas de este proceso.>>
SEGUNDO. - Por decreto de 7 de mayo de 2024 se admitió a trámite la demanda, con el correspondiente emplazamiento para contestarla. Efectuado el mismo, el procurador de SERVICIOS FINANCIEROS CARREFOUR E.F.C. S.A. presentó escrito de contestación a la demanda el 5 de junio de 2024, que termina suplicando sentencia por la que se desestime la misma con imposición de costas a la parte actora.
TERCERO. - La audiencia previa se celebró el 8 de julio de 2025 con el resultado que queda documentado en la grabación. Comparecieron ambas partes y se siguió la audiencia por sus trámites. Fijados los hechos controvertidos se recibió el pleito a prueba resultando admitida únicamente prueba documental, por lo que tras oír las conclusiones de los letrados quedaron los autos vistos para sentencia sin necesidad de señalar juicio.
FUNDAMENTOS DE DERECHO
PRIMERO. - Ambas partes reconocen la suscripción de un contrato de tarjeta de crédito “Pass”, al que se referiría la carta aportada como documento 2 de la demanda (en el que la propia entidad financiera demandada hace referencia a una “Tarjeta Pass, con Nº de contrato ”), habiendo acudido la actora a la vía judicial a efectos de que se declare la obligación de la demandada de entregarle copia de la documentación contractual relativa dicho contrato y liquidación detallada, con la condena correspondiente.
Juzgado de 1ª Instancia nº 02 de Alcobendas - Procedimiento Ordinario ***/2024 2 de 8
Al contestar la demandada no cuestionó la base normativa que se invocaba en la demanda a efectos de justificar la solicitud de copia a la entidad financiera de la documentación que sirviera de base a la relación contractual concertada en su momento, pero solicitó la desestimación de la demanda dirigida contra ella por falta de legitimación pasiva, alegando haber cedido el crédito que deriva del contrato impugnado a “Servdebt España S.L.U.”, en fecha que no ha llegado a concretarse (v. documento 2 de la demanda y 1 de la contestación, respuesta a la reclamación extrajudicial en la que se hace referencia a dicha cesión); lo cual sostiene que privaría a SERVICIOS FINANCIEROS CARREFOUR E.F.C. S.A. de legitimación para soportar la acción ejercitada, “pues mi representada es completamente ajena a los hechos que, consignados en la demanda que ha sido notificada a esta parte, sirven de fundamento a la acción ejercitada de contrario”. Si bien dicha cesión sería anterior a la fecha de interposición de la demanda, a la que se refieren los efectos de la litispendencia (art. 410 LEC), este juzgador entiende que no excluye la legitimación pasiva de la demandada a efectos de la acción ejercitada, teniendo en cuenta:
-Que no consta suficientemente acreditada la comunicación de la cesión del crédito al deudor (se aporta como documento 1 de la contestación una carta de la entidad financiera demandada, que habría sido recibida por el actor D. ████████ ████████ el 4 de marzo de 2023 –hecho que no se niega, sino que el propio actor adjunta dicha comunicación a su demanda-, pero no se trata de una comunicación formal de la cesión del crédito sino de una simple contestación a la reclamación judicial que se habría formulado antes de interponer la presente demanda, en la que ni siquiera se concreta la fecha de la cesión –aunque fuera de modo relativo-, y no consta intervención en dicha comunicación de la supuesta cesionaria “Servdebt”, ni se aporta en su defecto copia del contrato, por lo que incluso habiéndose recibido dicha comunicación, podía suscitar dudas razonables sobre la realidad de la cesión).
-Que la jurisprudencia mayoritaria reconoce el mantenimiento de la legitimación pasiva de la acreedora incluso tras la cesión, partiendo de la distinción entre la figura de la cesión del crédito (que es válida sin consentimiento del deudor, aunque para que le sea oponible hay que comunicársela) y la cesión del contrato (con consentimiento del deudor, que en este caso es evidente que no concurre). Así p.ej. la SAP Madrid -Sección 9ª- nº 619/2023 de 17 de noviembre argumentó lo siguiente para reconocer legitimación pasiva en cuanto a las acciones sobre nulidad del contrato y/o sus cláusulas a la
Juzgado de 1ª Instancia nº 02 de Alcobendas - Procedimiento Ordinario ***/2024 3 de 8 demandada que alegó haber cedido el crédito: <
...A partir de este momento, las cantidades adeudadas, es decir el principal, los intereses y cualquier gasto en relación con su Crédito, que a fecha de cesión, 23 de noviembre de 2020, ascendían en su caso a 4.918,04, se deben ya al Comprador"
Conforme a lo dispuesto en el art. 10 LEC, serán considerados partes legítimas quienes comparezcan y actúen en juicio como titulares de la relación jurídica u objeto litigioso por lo que si en el contrato litigioso figura como una de las partes la apelada, en principio, es titular de la relación jurídica controvertida.
No obstante, en el caso que nos ocupa, la cuestión que se plantea no es tanto, los efectos que sobre la legitimación activa o pasiva produce la cesión del crédito a un tercero, sino si la cesión que alega la apelada y en la que justifica su falta de legitimación pasiva, debe entenderse debidamente acreditada. Y sobre esta cuestión, la Sala discrepa de la valoración que hace la sentencia, entendiendo por el contrario, que el sólo envío de la citada carta, aunque incorpore la fecha y los datos de la Notaría y número de protocolo, no es suficiente para entender acreditada la cesión del crédito al sustraer al conocimiento del tribunal la posibilidad de examinar la escritura, condiciones y créditos cedidos y si entre los cuales se encuentra el correspondiente a la apelante. En este sentido se puede citar la Sentencia de esta Sala de fecha 6 de febrero de 2019 (rollo 813/2018):
"No basta con documentar una cesión global o generalizada de créditos, sino que es preciso demostrar que el crédito que se reclama fue transmitido a quien hoy se atribuye su titularidad. Y no basta al respecto ni la afirmación del transmitente de que se cedió el crédito (como se hace con el documento de certificación de saldo que se dice expedido por un apoderado de Bancopopular-E, folios 77 y 219) ni una supuesta carta enviada al deudor por cedente y cesionario comunicándole la cesión (folio 262) -aunque ni siquiera consta que se enviase-, pues no se trata de pruebas de la cesión, sino de alegaciones necesitadas de prueba. La legitimación de Estrella Receivables Limited no se demuestra con cartas ni con afirmaciones de terceros, sino con los documentos que acrediten cumplidamente que determinado crédito le fue transmitido, y esto no lo ha probado."
Juzgado de 1ª Instancia nº 02 de Alcobendas - Procedimiento Ordinario ***/2024 4 de 8
Como consecuencia de ello, procede estimar el recurso de apelación, debiéndose desestimar la excepción de falta de legitimación pasiva, lo que nos lleva a examinar las acciones ejercitadas en la demanda con carácter principal y con carácter subsidiario, según se dice en el suplico de la demanda.>>
Se trae también a colación la SAP Madrid –Sección 11ª- nº 383/2023 de 20 de octubre, con argumentos que comparte este juzgador y que resultarían aplicables para afirmar la legitimación pasiva de la demandada incluso si se hubiera acreditado plenamente la cesión del crédito: < El recurso no merece acogimiento, por los motivos que se expondrán. La cuestión relativa a la falta de legitimación del cedente de un crédito como el que ahora se trata ha sido tratado en numerosas ocasiones y de forma diversa por las distintas audiencias provinciales, criterios que también dependen de cuáles fueran los términos de la cesión, siendo partidaria esta Sala de la posición que considera que el cedente de un crédito sigue teniendo legitimación pasiva respecto del ejercicio de una acción de nulidad de contrato por usura cuando no se produjo una cesión del contrato en sí mismo, ni por tanto, la subrogación de la posición en él del cesionario en la del cedente. En casos similares al presente en que se trató de cesión de una cartera de créditos entre WIZINK y HOIST se pronuncian a favor de la existencia de legitimación pasiva del primero para soportar la acción de nulidad la sentencia de la Audiencia Provincial de Madrid Sección 28ª, número 24/2023, de 13 de enero y la sentencia de la Sección 9ª, número 412/2023, de 6 de julio, así como otras Audiencias, v.gr. sentencia de la Audiencia Provincial de Córdoba, Sección 1ª, número 483/2023, de 26 de mayo. Y en supuestos similares entre partes diferentes se pronuncia a favor de la legitimación pasiva del cedente la sentencia de la Audiencia Provincial de Madrid, sección 20ª, número 273/2023, de 30 de junio. Siguiendo lo que recoge en esta última resolución, que es recogido por la sentencia de la Sección 28ª de la Audiencia Provincial de Madrid, también citada: Como señalan las SSTS de 29 de junio de 2.006 , de 13 de octubre de 2.014 y 4 de febrero de 2.016 , la cesión de un contrato implica la transmisión de la relación contractual en su integridad, y, sin afectar a la vida y virtualidad del mismo, mantiene sus derechos y obligaciones con los que son continuadores de los contratantes, ampliándose la primitiva relación contractual a un tercero, el cesionario, a quien se le transmiten sus efectos. Como su esencia es la sustitución de uno de los sujetos del contrato y la permanencia objetiva de la relación contractual, se requiere el consentimiento de los intervinientes. A diferencia de ello, la cesión de crédito sólo produce el efecto de transmitir (el cedente) a otro (cesionario) la titularidad del crédito ganado a su favor con motivo del negocio perfeccionado con el deudor cedido; y al tratarse sólo de la transmisión de un derecho de Juzgado de 1ª Instancia nº 02 de Alcobendas - Procedimiento Ordinario ***/2024 5 de 8 crédito de titularidad del cedente, no necesita del consentimiento del cesionario, aunque si, lógicamente, que se trate de un crédito efectivamente existente y, por tanto, fundado en un título válido y eficaz. Recoge además esta resolución lo dispuesto en la Sentencia de 8 de noviembre de 2.021 de la AP de Segovia, que es del siguiente tenor: "SEGUNDO.- El juez de instancia desestimaba la alegación de falta de legitimación pasiva en base a los siguientes argumentos, expuestos en su fundamento cuarto: "Es evidente que la entidad Wizink está legitimada pasivamente para ser demandada y soportar las consecuencias de una posible estimación de la demanda, en cuanto contratante de la tarjeta de crédito revolving cuyos intereses han sido declarados usurarios, porque una cosa es la cesión del crédito y otra muy distinta la cesión de contrato. Si se pretende la declaración de nulidad de un contrato o de alguna de sus cláusulas es evidente que tiene que intervenir quien contrató, en este caso Wizink, y soportar las consecuencias de aquella declaración"; haciendo cita en apoyo de este argumento de sentencias de Audiencias Provinciales como la de la Audiencia Provincial de Madrid de 14 de febrero de 2020 o la de la Audiencia Provincial de Asturias, Sección 5ª, de 2 de marzo de 2018". Añade lo siguiente: "En todo caso la sala comparte plenamente el criterio del juez a quo, entendiendo que la nulidad aparejada a la declaración de usura del contrato de tarjeta de crédito trasciende al contrato de cesión del crédito suscrito entre los demandados, puesto que la nulidad radical del contrato supone la anulación de los actos jurídicos posteriores, como la cesión, basados en el titulo nulo. La declaración de nulidad del contrato, en este caso por usura, se debe reclamar de la persona o entidad que causó la usura, en este caso la ahora apelante, y por tanto es la legitimada pasivamente para soportar la acción de nulidad, pues el hecho de que el crédito se haya cedido, lo que no supone la cesión del contrato en sí, no lo impide. Además, la petición de nulidad retrotrae la situación jurídica al momento en que el contrato fue suscrito y entre sus suscribientes, no constando por otro lado que la parte allanada haya manifestado asumir también su legitimación pasiva en la inicial contratación.”>> En definitiva, la acreedora inicial conserva la legitimación pasiva en cuanto a las acciones de nulidad del contrato en el que intervino, y por la misma lógica ha de entenderse que también la conserva respecto a otras acciones –como la aquí ejercitada- en las que la legitimación dependa de la condición de parte en el contrato, aunque se haya producido una cesión del crédito (no una cesión del contrato, con consentimiento del deudor). Si la acreedora inicial tendría legitimación para soportar acciones de nulidad del contrato, debe estar también en disposición de proporcionar al cliente copia de la documentación contractual, incluso aunque haya cedido el crédito. En cualquier caso, en el supuesto de autos y al no quedar clara la comunicación en forma de la cesión al deudor antes de interponer la demanda, resulta plenamente justificado haberla dirigido frente a la acreedora inicial. Juzgado de 1ª Instancia nº 02 de Alcobendas - Procedimiento Ordinario ***/2024 6 de 8 Al no poder acogerse la excepción material de falta de legitimación pasiva en que se centraba la contestación a la demanda, procede estimar las pretensiones ejercitadas por la actora, condenando a la entidad financiera en los términos solicitados y frente a los que no se desarrolló una oposición específica. SEGUNDO. - Las costas procesales se impondrán a la parte demandada en aplicación del criterio del vencimiento objetivo consagrado en el art. 394.1 LEC. En atención a lo expuesto, vistos los preceptos legales citados y demás de pertinente aplicación, Que, estimando la demanda interpuesta en nombre de D. ████████ contra SERVICIOS FINANCIEROS CARREFOUR E.F.C. S.A., condeno a la entidad demandada a entregar al actor la documentación relativa al contrato de tarjeta de crédito suscrito entre las partes (con nº , según consta en el documento 2 de la demanda), así como cuadro de amortización del contrato. Se imponen las costas procesales a la parte demandada. Notifíquese la sentencia a las partes, haciéndoles saber que contra la misma cabe interponer recurso de apelación ante este Juzgado en el plazo de VEINTE DÍAS, para su resolución por la Audiencia Provincial de Madrid. Juzgado de 1ª Instancia nº 02 de Alcobendas - Procedimiento Ordinario ***/2024 7 de 8 Se advierte que de conformidad con la D. ad. 15ª de la Ley orgánica del poder judicial –introducida por LO 1/2009, de 3 de noviembre-, salvo las excepciones contempladas en dicha norma la interposición del recurso indicado requiere constituir previamente un depósito por importe de 50 euros, ingresando dicha cantidad en la cuenta general de Depósitos y Consignaciones abierta en BANCO DE SANTANDER, con la clave correspondiente a este expediente: 2351-0000-04-0615-24. Si las cantidades van a ser ingresadas por transferencia bancaria, deberá hacerse a la cuenta con IBAN ES55 0049 3569 9200 0500 1274, indicando en el campo beneficiario “Juzgado de 1ª Instancia nº 02 de Alcobendas”, y en el campo observaciones o concepto los siguientes dígitos: 2351-0000-04-0615-24. No se admitirá a trámite ningún recurso cuyo depósito no haya sido constituido. Así lo acuerda, manda y firma D. ████████, juez de este Juzgado de Primera Instancia nº 2 de Alcobendas. La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutela o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda. Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes. Juzgado de 1ª Instancia nº 02 de Alcobendas - Procedimiento Ordinario ***/2024 8 de 8 Este documento es una copia auténtica del documento Sentencia Proc. Ordinario firmado electrónicamente por ████████FALLO
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
¿Tienes una tarjeta Servicios Financieros Carrefour o una situación parecida?
Analizamos tu caso sin compromiso. Sin adelantar dinero: si no te recuperamos dinero, no te cobramos.
Consulta gratuita 984 85 09 09