Sentencia real · obligación de hacer · primera instancia
Sentencia 91/2022 de Madrid: condena a Carrefour a entregar contrato y extractos de tarjeta de crédito
| Nº de sentencia | 91/2022 |
|---|---|
| Órgano | Juzgado de 1ª Instancia nº 74 de Madrid |
| Ciudad | Madrid |
| Fecha | 7 de marzo de 2022 |
| Procedimiento | Procedimiento Ordinario 484/2021 |
| Entidad | Carrefour |
| Vía de nulidad | Otra |
El Juzgado de 1ª Instancia nº 74 de Madrid estima íntegramente la demanda y condena a Servicios Financieros Carrefour a entregar el contrato de tarjeta de crédito y el histórico completo de extractos y liquidaciones mensuales, con imposición de costas.
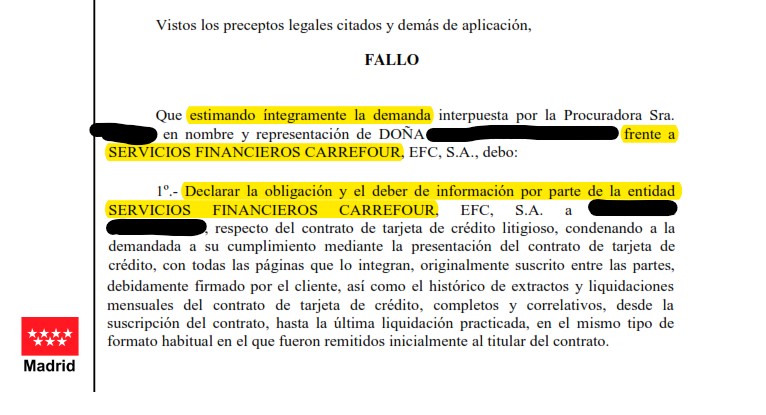
«Declarar la obligación y el deber de información por parte de la entidad SERVICIOS FINANCIEROS CARREFOUR, EFC, S.A. a CATALINA MIHALACHE, respecto del contrato de tarjeta de crédito litigioso, condenando a la demandada a su cumplimiento mediante la presentación del contrato de tarjeta de crédito... así como el histórico de extractos y liquidaciones mensuales...»
Fallo de la sentencia 91/2022, Juzgado de 1ª Instancia nº 74 de Madrid
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE 1ª INSTANCIA Nº 74 DE MADRID
Procedimiento: Procedimiento Ordinario ***/2021
Materia: Obligaciones: otras cuestiones
N.I.G.: ***
SENTENCIA Nº ***/2022
En Madrid, a *** de marzo de 2022.
Vistos por la Ilma. Sra. Magistrada Juez DOÑA ████████████████ los presentes autos de JUICIO ORDINARIO seguidos con el número ***/2021 sobre acción de nulidad, en el que aparecen como parte actora, DOÑA ████████████████, representada en estos autos por la Procuradora de los Tribunales doña ████████████████ y defendida por don ████████████████████; y como parte demandada, SERVICIOS FINANCIEROS CARREFOUR, EFC, S.A., representada en estos autos por el Procurador don ████████████████████████ bajo la dirección letrada de don ██████████████████; se procede a dictar la presente sentencia basándose en los siguientes,
ANTECEDENTES DE HECHO
PRIMERO.- Los presentes autos de Juicio Ordinario se iniciaron por demanda interpuesta por la Procuradora Sra. ████████████████, en la representación que ostenta, frente a CARREFOUR SERVICIOS FINANCIEROS, EFC, S.A., en la que tras alegar los hechos y fundamentos de derecho que estimó de aplicación, concluía suplicando al juzgado que dictase una sentencia por la que:
a) Se declare la obligación y el deber de información por parte de la entidad SERVICIOS FINANCIEROS CARREFOUR, EFC, S.A., a ████████████████, respecto del contrato de tarjeta de crédito identificado en el cuerpo de este escrito.
b) Se condene a SERVICIOS FINANCIEROS CARREFOUR, EFC, S.A., a cumplir con la obligación y el deber de información, respecto del contrato de tarjeta de crédito identificado en el cuerpo de este escrito, que deberá producirse en los siguientes términos:
• Mediante la presentación del CONTRATO DE TARJETA DE CRÉDITO (identificado en el cuerpo de este escrito), con todas las páginas que lo integran, originalmente suscrito entre las partes, debidamente firmado por el cliente.
• Mediante la presentación del HISTÓRICO DE EXTRACTOS Y LIQUIDACIONES MENSUALES DEL CONTRATO DE TARJETA DE CRÉDITO, identificado en el cuerpo de este escrito, COMPLETOS Y CORRELATIVOS, DESDE LA SUSCRIPCIÓN DEL CONTRATO, hasta la última liquidación practicada, en el MISMO TIPO DE FORMATO habitual en el que fueron remitidos inicialmente al titular del contrato.
Todo ello con imposición expresa de las costas causadas.
SEGUNDO.- Admitida a trámite la demanda, se dio traslado de la misma a la parte demandada, la cual, presentó escrito, dentro del plazo de contestación, en el que, tras alegar los hechos y los fundamentos de derecho que considero de aplicación, concluía solicitando una sentencia desestimatoria de la demanda con imposición de costas a la parte demandada apreciando su temeridad y mala fe.
TERCERO.- En el acto de la audiencia previa, no existiendo acuerdo entre las partes, fueron fijados los hechos controvertidos y, propuesta la prueba por las partes, cuya pertinencia se declaró, siendo la misma documental, quedaron los autos vistos para sentencia.
CUARTO.- En el presente procedimiento se han observado las prescripciones legales.
FUNDAMENTOS DE DERECHO
PRIMERO.- Breve resumen del objeto del debate.
(1).- Ejercita la parte actora una pretensión declarativa y de condena de una obligación de hacer referida a la documentación a la que se refiere la demanda, sustentada en los artículos 7, 8 y 9 de la Orden EHA/2899/2011, de transparencia y protección del cliente de servicios bancarios así como jurisprudencia que considera de aplicación. El fundamento fáctico de la pretensión, en apretada síntesis, consiste en que la demandante es titular de un contrato de tarjeta de crédito suscrito con la demandada, en relación con el cual aquella le requirió (tras varios intentos infructuosos) nuevamente para que hiciese entrega de la copia del contrato de tarjeta de crédito así como completo histórico de extractos y liquidaciones mensuales de la tarjeta, obligación legal a la que no ha dado cumplimiento.
(2).- La parte demandada se opone a la pretensión ejercitada afirmando que se dio satisfacción extraprocesal a la pretendida rendición de cuentas solicitada con anterioridad a la interposición de la demanda, toda vez que dentro del breve plazo de 20 días que le confirió la actora, cumplimentó el requerimiento documental, mediante comunicación de 21 de febrero del año 2019, en la que le remitió copia de la documentación contractual de la tarjeta Pass, la última actualización de sus condiciones así como listado de movimientos de la tarjeta, comunicación que no fue entregada por ser desconocida la demandante en el domicilio al que se remitió, y todo ello recordando que la documentación que ahora se requiere ya se hallaba con anterioridad en poder de la demandante por cuanto la demandada ha enviado los extractos mensualmente a su domicilio desde el inicio de la relación contractual.
(3).- En los términos en los que quedó fijado el objeto del debate en la audiencia previa, no cuestionado el deber de información de la demandada, la cuestión que ha de dilucidarse es si existe satisfacción extraprocesal y previa a la interposición de la demanda que haya hecho innecesaria la tutela pretendida.
SEGUNDO.- Deber de información de la parte demandada. Satisfacción extraprocesal previa a la interposición de la demanda. Conclusiones a la luz de la prueba practicada.
(4).- Antes de entrar en el examen de la procedencia de la pretensión ejercitada, es preciso hacer dos apuntes relativos a la misma desde el punto de vista extraprocesal y sustantivo. Desde el primer punto de vista, cuestionado de manera indirecta por la parte demandada la posibilidad de ejercicio de la pretensión como condena de hacer en el marco del proceso declarativo ordinario, hemos de recordar que la pretensión ejercitada tiene su encaje en el artículo 5.1 LEC, conforme al cual se podrá pretender de los tribunales la condena a determinada prestación, la declaración de la existencia de derechos y de situaciones jurídicas, la constitución, modificación o extinción de estas últimas, la ejecución, la adopción de medidas cautelares y cualquier otra clase de tutela que esté expresamente prevista por la ley. Desde el punto de vista sustantivo aunque, a la vista del escrito de contestación, no parece cuestionarse el deber de información legal que incumbe a la parte demandada, será oportuno recordar aquí que el mismo deriva de los artículos 7 a 9 de la Orden ministerial 2899/11 de 28 de octubre, como también de la Circular 5/12 del Banco de España de 27 de junio, sobre transparencia de los servicios bancarios y responsabilidad en la concesión de préstamos cuya norma novena (entrega de documentos contractuales) dispone que:
1. Sin perjuicio de lo indicado en la norma precedente, será obligatoria la entrega al cliente del documento contractual en el que se formalice la prestación de los servicios bancarios comprendidos en el ámbito de aplicación de la Orden, incluidos los documentos contractuales en los que se acuerde con el cliente la posibilidad de acceder a los sistemas telefónicos o electrónicos que permitan la contratación o utilización de los servicios bancarios ofrecidos por la entidad.
2. Las entidades entregarán a los clientes de manera gratuita el documento contractual en la forma convenida por las partes. Dicha entrega podrá realizarse, bien en soporte electrónico duradero que permita su lectura, impresión, conservación y reproducción sin cambios, bien mediante copia en papel entregada al cliente en el acto de la contratación o mediante envío postal posterior.
En el supuesto de contratos formalizados electrónicamente mediante firmas manuscritas digitalizadas, la entidad entregará a las partes intervinientes el contrato en soporte papel y/o en soporte electrónico duradero, en el que se reflejarán las firmas digitalizadas y en el que, si alguna de las partes hubiera firmado mediante firma electrónica avanzada, se hará constar la fecha de la misma, la referencia y la autoridad certificadora. En todo caso, si alguna de las partes intervinientes lo solicitara, la entidad remitirá el contrato, por correo electrónico, a la dirección que esta le hubiese facilitado.
En los contratos que se formalicen a distancia deberá respetarse lo dispuesto en la Ley 22/2007, de 11 de julio, sobre comercialización a distancia de servicios financieros destinados a consumidores.
3. La entidad retendrá y conservará una copia del documento contractual firmada por el cliente, así como el recibí del cliente a la copia del documento, que podrá constar en el propio documento contractual.
Cuando la contratación se haya efectuado por medios electrónicos, la entidad deberá conservar constancia documental de lo contratado en soporte duradero.
Conservará, asimismo, el recibí del cliente en igual soporte que aquel en el que se haya producido la entrega del contrato.
Cuando los contratos sean intervenidos por fedatario público, la entidad podrá, en todo caso, enviar por correo el contrato intervenido; en estos casos, el recibí del cliente lo constituirá el correspondiente acuse de recibo del envío.
En esta línea, si bien es cierto que encontramos sentencias de la jurisprudencia menor que desestiman la pretensión de rendición de cuentas (SAP Madrid sección 8 350/20 del 06 de noviembre de 2020 (recurso 615/20)) no lo es menos que, en los términos en que ha sido ejercitada la pretensión en estos autos, fundada en el cumplimiento del deber de información, la misma no puede ser cuestionada a la luz de la normativa señalada, interpretada por sentencias de la jurisprudencia menor, pudiendo citarse, en tal sentido, la SAP Asturias (sección 5) de 30/3/21 sentencia 133/21, recurso 77/21, la cual además de declarar el deber de información de la entidad bancaria descartaba la existencia de abuso de derecho y fraude de ley. Se transcriben a continuación sus argumentos que hacemos nuestros:
SEGUNDO.- Se alega por la entidad apelante que la actora ya tuvo acceso a toda la información que solicita y pudo obtenerla a través de la Banca digital que la demandada presta a sus clientes. Además, considera que la demandante carece de un interés legítimo susceptible de tutela judicial y que la presentación de la demanda es un acto que constituye un abuso de derecho y un fraude de ley, siendo de toda evidencia que la única finalidad de la demandante es percibir unas costas procesales mediante la instrumentalización artificiosa de un procedimiento judicial.
Pues bien, esta Sala en la sentencia de 6 de octubre de 2.020, en un supuesto análogo al de autos en el que existía un contrato de cuenta y uno de tarjeta de crédito, en el presente caso se trata de un contrato de cuenta a la que está vinculado el préstamo hipotecario concertado por los litigantes, y que es citada y parcialmente transcrita en la sentencia de primera instancia, se señala: "La demanda incide reiteradamente en la obligación del adverso de rendir cuentas desde su consideración como gestor o mandatario invocando de forma expresa el art. 1.720 CC, pero también la OM 2899/2011, de 23 de octubre, de Transparencia y Protección del Cliente Bancario, y la demandada se opuso aduciendo que su condición era la propia de un prestamista y no de un mandatario o gestor y que la promoción del presente proceso era excesiva y guiada por motivos distintos a la tutela pretendida, en cuanto la parte actora podía satisfacer su interés acudiendo al medio legal de las Diligencias Preliminares.
La sentencia de instancia estimó la demanda desde la consideración de la demandada como un gestor de los negocios del actor y no conforme recurre insistiendo que su condición no es tal.
La obligación de rendir cuentas está ligada a los negocios jurídicos que lleven consigo la administración y gestión de fondos o intereses ajenos (así art. 279, 1.383, 1.439 y 1.720 CC o 181 de la LC) lo que no es el caso. Más correctamente, lo que la actora persigue no es "la rendición de cuentas" por la entidad de crédito, sino la satisfacción de su derecho de información respecto de la cuenta del crédito.
Este derecho y correlativa obligación de la entidad de crédito es una constante en la historia de este instrumento financiero.
Así la Recomendación 88/590 UE (LCEur 1988, 1535).
Y más adelante se añade: "En el derecho patrio la Orden Ministerial 2899/2011, de 28 de octubre (RCL 2011, 1943, 2238) y la Circular que la desarrolla (5/2012, de 27 de junio) de Transparencia y Protección del Cliente de Servicios Bancarios recogen, con carácter general, este deber de información poscontractual con motivo de cada liquidación de intereses o comisiones por los servicios prestados (art. 8 de la Orden) acompañados de las explicaciones que fueren necesarias (art. 9 de la Orden) y, con carácter periódico, en todo caso anual (art. 8.4 de la Orden), o incluso como mínimo mensualmente (en caso de cuentas corrientes, Norma undécima de la Circular), una información detallada y completa y, por supuesto y en todo caso, conservar el documento contractual y poner a disposición del cliente copia del mismo cuando éste lo solicite (art. 7 de la Orden).
Del mismo modo la LCC (RCL 1995, 979, 1426) 16/2011, de 24 de junio (y los contratos de tarjeta de crédito son generalmente inscribibles en este tipo de créditos) se hace eco de este deber de información poscontractual en sus artículos 16.3 y 19.
Ciertamente la regulación citada no hace declaración expresa del deber de la entidad de crédito de facilitar al cliente cuanta información interese en cualquier momento, sino un deber de información periódica o por cada operación, pero ello no significa que no pueda extenderse este deber de información a otros supuestos como el que se analiza ahora.
Por tanto, siendo así las cosas, la alegación de la recurrente al contestar de venir guiada la acción instada por la actora por un fin espurio y que, en su lugar, pudo haber recurrido al medio de las diligencias preliminares es inasumible, cuanto más no atendió a su petición preprocesal ni en todo ni en parte" lo que es aplicable al supuesto de autos. No pudiendo eximirse de la obligación de informar por el hecho de que se pueda utilizar para obtener la información una aplicación digital como tampoco por el hecho de que parte de esa información conste en los procedimientos ordinarios seguidos por las mismas partes para la nulidad de determinadas cláusulas del contrato de préstamo hipotecario, pues lo pretendido es la totalidad de los asientos y liquidaciones efectuadas.
A lo anteriormente expuesto no es obstáculo el tiempo transcurrido desde que se concertó contrato de préstamo hipotecario y la creación de la cuenta en el año 2005, pues como señala la sentencia del Tribunal Supremo de 12 de mayo de 2008. Por otra parte, el artículo 30.1 del Código de Comercio (LEG 1885, 21) dispone que los empresarios conservarán los libros, correspondencia, documentación y justificantes concernientes a su negocio, debidamente ordenados, durante seis años, a partir del último asiento realizado en los libros, salvo lo que se establezca por disposiciones generales o especiales. La Sentencia de 24 de marzo de 2006 (RJ 2006, 1908), con apoyo en las 14 de noviembre de 2001 (RJ 2001, 9453) y 14 de diciembre de 1998 (RJ 1998, 9635), decía que el precepto antes señalado no puede producir una dispensa general de prueba que beneficie a la entidad financiera, pues esta norma, en palabras de la STS de 14 de noviembre de 2001, "..se limita a establecer un período mínimo de tiempo durante el cual, en atención a los intereses de carácter general (de los acreedores, de los trabajadores al servicio del empresario, de carácter fiscal...) ha de conservar el comerciante los documentos que se hayan ido generando durante el desarrollo de su actividad. Pero en modo alguno le releva de la carga de conservar, en su propio interés, toda aquella documentación relativa al nacimiento, modificación y extinción de sus derechos y de las obligaciones que le incumben, al menos durante el período en que -a tenor de las normas sobre prescripción- pueda resultarle conveniente promover el ejercicio de los primeros, o sea posible que le llegue a ser exigido el cumplimiento de las segundas..." Por ello, la STS de 24 de marzo de 2006 (RJ 2006, 1908) llega a la conclusión de que el artículo 30.1 C.Com (LEG 1885, 21) no exonera de la carga de la prueba, además de que se ha de aplicar, según su tenor literal, computando el plazo de seis años desde el último asiento".
Tampoco se comparte la alegación de fraude de ley y de abuso de derecho, pues la parte actora manifiesta en la demanda que quiere examinar retrospectivamente los movimientos contables anotados en la cuenta bancaria desde la suscripción del contrato hasta la última anotación contable practicada para fiscalizar la existencia de prácticas abusivas, no consentidas expresamente, que pudieran derivar de estipulaciones contractuales de productos financieros vinculados a la cuenta bancaria, como es el caso del contrato de préstamo con garantía hipotecaria. A este respecto el Tribunal Supremo en la sentencia de 7 de junio de 2.011 declara: "A) La doctrina del abuso del derecho, que tiene carácter excepcional según la jurisprudencia, no es aplicable en supuestos en los que la actuación controvertida está cubierta por un precepto legal conforme al apotegma jurídico qui iure suo utitur neminem laedit (quien ejercita su derecho no daña a nadie), recogido en el Derecho Romano (Leyes 55 y 155, párrafo 1.º, del Título XVII, Libro L, del Digesto) y por las Partidas (regla 14, Título XXXIV, Partida VII).
En palabras de la SSTS de 1 de febrero de 2006 (RJ 2006, 711) y 15 de noviembre de 2010 (RJ 2010, 8869) se sustenta en la existencia de unos límites de orden moral, teleológico y social que pesan sobre el ejercicio de los derechos, y como institución de equidad, exige para poder ser apreciado, una actuación aparentemente correcta que, no obstante, representa en realidad una extralimitación a la que la ley no concede protección alguna, generando efectos negativos (los más corrientes daños y perjuicios), al resultar patente la circunstancia subjetiva de ausencia de finalidad seria y legítima, así como la objetiva de exceso en el ejercicio del derecho (SSTS de 8 de julio de 1986, 12 de noviembre de 1988 (RJ 1988, 8441), 11 de mayo de 1991 (RJ 1991, 3658) y 25 de septiembre de 1996 (RJ 1996, 6641)); exigiendo su apreciación, en palabras de la STS de 18 de julio de 2000, una base fáctica que proclame las circunstancias objetivas (anormalidad en el ejercicio) y subjetivas (voluntad de perjudicar o ausencia de interés legítimo), o dicho de otro modo, que el acto o actos cuestionados sean contrarios al fin práctico que la norma defraudada persigue y supongan, en consecuencia, su violación efectiva, y b) que la norma en que el acto pretende apoyarse (de cobertura) no vaya dirigida, expresa y directamente, a protegerlo, bien por no constituir el supuesto normal, bien por ser el referido un medio de vulneración de otras normas, bien por ir dirigido a perjudicar a otros, aparte de ser preciso, según reiterada jurisprudencia, que haya de manifestarse notoria e inequívocamente la producción de un resultado contrario o prohibido por otra norma tenida por fundamental en la regulación de la materia".
En suma, en el caso presente no pueden aceptarse los argumentos relacionados con el fraude de ley, el abuso del derecho o la buena fe, puesto que no se da el caso de que con vulneración del artículo 6.4 CC, se persiga un resultado prohibido por el ordenamiento jurídico.
(5).- Sentado lo anterior, la cuestión que ha de dilucidarse es si la demandada dio cumplimiento al requerimiento deducido por la demandante con anterioridad a la interposición de la demanda (21 de febrero de 2021). No se cuestiona por la demandada la recepción del requerimiento deducido por la demandante en fecha 12 de febrero de 2019 (así consta en el acuse de recibo digitalizado de burofax postal acompañado al escrito de demanda), resultando acreditado que la parte demandada contestó a dicho requerimiento mediante comunicación que cursó en fecha 21 de febrero del mismo año, la cual fue devuelta por ser la destinataria desconocida (documento 2 de la contestación). A la vista de lo anterior, y dado que no se acredita que la información llegase de manera real y efectiva a la demandante, no puede considerarse cumplido el deber de información, pareciendo razonable exigir, al menos, que la comunicación se hubiese reiterado, pues no es descartable un error del servicio postal, máxime cuando la causa de la devolución no es que el destinatario no lo haya recogido sino por resultar desconocido. En esta misma línea de razonamiento, tampoco puede considerarse cumplido el deber de información por la remisión de los extractos mensuales porque, en todo caso, el mismo no incluye el cumplimiento del deber de entrega del contrato, por lo que tampoco podría entenderse innecesaria la tutela por dicha razón, remitiéndonos en este punto a cuanto resulta de la sentencia más arriba transcrita. Dado que la interposición de la demanda, si ésta es después admitida es el momento de la litispendencia (artículo 410 LEC), el cumplimiento del deber de información en el curso de la litis no da lugar a apreciar la satisfacción extraprocesal y previa, sino que, debiendo estarse a la situación existente al momento de interposición de la demanda, aquella debe ser estimada.
(6).- Por cuanto antecede, procederá la estimación de la demanda declarando el deber de información que atañe a la demandada, así como la condena a proporcionar la documentación que le es requerida en la demanda, sin perjuicio de que posteriormente haya sido cumplimentada.
TERCERO.- Costas.
En cuanto a las costas del juicio, por aplicación del artículo 394.1º LEC procederá su imposición a la parte demandada, por aplicación del criterio del vencimiento objetivo. Habrá que añadir que ciertamente se suscitan dudas sobre las razones por las que resultó devuelta la comunicación enviada por la parte demandada, por ser desconocida la demandante pese a haber sido remitida al domicilio correcto (calle ████████████████), como resulta del escrito de la demanda. Ello no obstante, se plantea la cuestión de si resulta posible excepcionar el criterio del vencimiento objetivo habida cuenta de que nos encontramos ante un consumidor, pudiendo considerarse de manera extensiva, aplicable al deber de información al consumidor, la doctrina del Tribunal Supremo sobre la interpretación del artículo 394 de la LEC conforme al principio de efectividad (vid doctrina compendiada en STS nº 658/21 sección 1 del 04 de octubre de 2021 (recurso 5784/2018)). Junto con lo anterior, no puede pasarse por alto que la mala fe y el fraude no se presumen y que el mismo ha de ser acreditado cumplidamente.
Tomando en consideración todo lo anterior, procederá la imposición de costas a la parte demandada por las razones que a continuación se pasan a exponer. En primer lugar, si bien es cierto que la demandada intentó cumplir con su obligación de información, no lo llegó a hacer, de manera que se ha hecho precisa la tutela entablada.
En segundo lugar, ya se ha señalado que desde el punto vista procesal no existe razón alguna para considerar improcedente la pretensión declarativa de condena de hacer, no siendo argumentable que el consumidor puede solicitar dicha información en el ámbito del proceso declarativo de nulidad por usura o de nulidad por condiciones generales de la contratación, cuando necesita conocer el contenido del contrato antes de entablar esta última. En tercer lugar, siendo cierto también que la devolución de la comunicación a la demandante no resulta muy comprensible, no lo es menos que el fraude no se presume, de manera que no puede darse por supuesto que la demandante haya desplegado una actuación deliberada en orden a no darse por comunicada.
Vistos los preceptos legales citados y demás de aplicación,
FALLO
Que estimando íntegramente la demanda interpuesta por la Procuradora Sra. ████████████████, en nombre y representación de DOÑA ████████████████ frente a SERVICIOS FINANCIEROS CARREFOUR, EFC, S.A., debo:
1º.- Declarar la obligación y el deber de información por parte de la entidad SERVICIOS FINANCIEROS CARREFOUR, EFC, S.A. a ████████████████, respecto del contrato de tarjeta de crédito litigioso, condenando a la demandada a su cumplimiento mediante la presentación del contrato de tarjeta de crédito, con todas las páginas que lo integran, originalmente suscrito entre las partes, debidamente firmado por el cliente, así como el histórico de extractos y liquidaciones mensuales del contrato de tarjeta de crédito, completos y correlativos, desde la suscripción del contrato, hasta la última liquidación practicada, en el mismo tipo de formato habitual en el que fueron remitidos inicialmente al titular del contrato.
2º.- Imponer las costas del juicio a la parte demandada.
Notifíquese la presente resolución a las partes haciéndoles saber que la misma no es firme y que contra la misma cabe interponer recurso de apelación en el plazo de veinte días. Adviértase a las partes que para la interposición del recurso será necesario constituir depósito de 50.- euros en la Cuenta de Depósitos y Consignaciones de este Juzgado, sin cuyo requisito no será admitido.
Líbrese certificación de la presente resolución la cual se unirá a las actuaciones con inclusión de la original en el Libro de Sentencias.
Así por esta mi sentencia, lo pronuncio, mando y firmo.
PUBLICACIÓN.- La anterior sentencia fue leída y publicada por la misma Juez que la dictó hallándose celebrando Audiencia Pública en el día de su fecha. Doy fe.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutela o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
¿Tienes una tarjeta Carrefour o una situación parecida?
Analizamos tu caso sin compromiso. Sin adelantar dinero: si no te recuperamos dinero, no te cobramos.
Consulta gratuita WhatsApp