Sentencia real · honor
Sentencia ***/2024 de Pontevedra contra Servicios Financieros Carrefour
| Nº de sentencia | ***/2024 |
|---|---|
| Órgano | Juzgado de Primera Instancia nº 2 de Pontevedra |
| Ciudad | Pontevedra |
| Fecha | Septiembre de 2024 |
| Procedimiento | Juicio ordinario ***/2023 |
| Entidad | Servicios Financieros Carrefour |
| Vía de nulidad | Otra |
El Juzgado de 1ª Instancia nº 2 de Pontevedra estima íntegramente la demanda de protección del honor: declara que Servicios Financieros Carrefour incluyó indebidamente los datos de la demandante en ficheros de morosos, condena al pago de daño moral y a excluir los datos de Equifax.
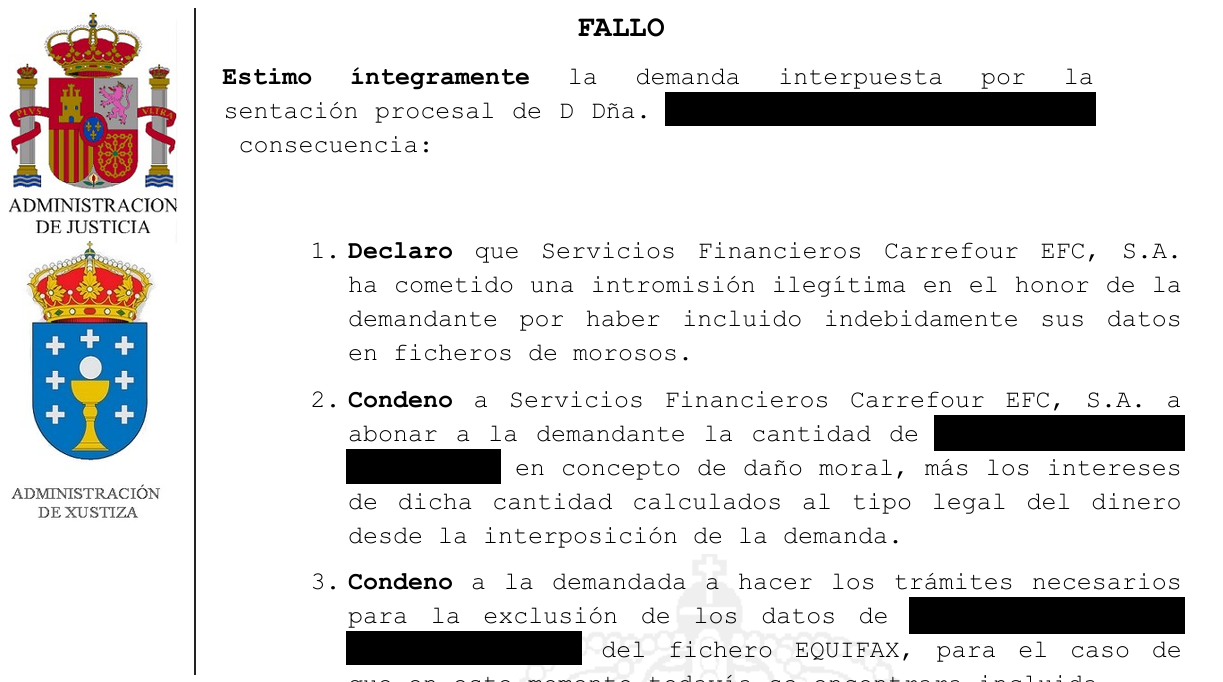
«Declaro que Servicios Financieros Carrefour ha cometido una intromisión ilegítima en el honor de la demandante por haber incluido indebidamente sus datos en ficheros de morosos, y condeno a excluirlos de Equifax.»
Fallo de la sentencia ***/2024, Juzgado de Primera Instancia nº 2 de Pontevedra
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE PRIMERA INSTANCIA Nº 2 DE PONTEVEDRA
SENTENCIA Nº ***/2024
Juicio ordinario ***/2023 · derecho al honor
Demandante: Dña. ████████
Demandada: SERVICIOS FINANCIEROS CARREFOUR E.F.C., S.A.
En Pontevedra, a *** de septiembre de 2024.
N.I.G.: ***OR1 ORDINARIO DERECHO AL HONOR-249.1.1 ***/2023 Procedimiento origen: / Sobre OTRAS MATERIAS DEMANDANTE D/ña. ████████ Procurador/a Sr/a. ████████ Abogado/a Sr/a. ████████ DEMANDADO D/ña. SERVICIOS FINANCIEROS CARREFOUR EFC SA Procurador/a Sr/a. ████████ Abogado/a Sr/a. ████████
En Pontevedra, a *** de septiembre de 2024. Magistrado que la dicta: ████████. Juicio Ordinario ***/2023 sobre protección del derecho al honor. Demandante: ████████. Procuradora: Dña. ████████. Letrado: D. ████████. Demandado: Servicios Financieros Carrefour EFC, S.A. Procurador: D. ████████. Letrado: D. ████████. Interviene el Ministerio Fiscal al encontrarse afectados derechos fundamentales.
ANTECEDENTES DE HECHO
PRIMERO.- Tuvo entrada en este juzgado demanda de juicio ordinario presentada por la procuradora de los tribunales Dña. ████████, en nombre de ████████ contra Servicios Financieros Carrefour EFC, S.A., que acababa suplicando que fuese dictada sentencia que declarase: 1. Que la entidad demandada SERVICIOS FINANCIEROS CARREFOUR, EFC ha vulnerado los derechos fundamentales al honor, intimidad personal, propia imagen y protección de datos de carácter personal del actor por su inclusión en el fichero EQUIFAX. 2. Que la entidad demandada quede obligada a resarcir al actor por la lesión a sus derechos fundamentales al honor, intimidad personal, propia imagen y protección de datos de carácter personal, condenándola a indemnizar a la actora en la suma de CUATROMIL EUROS (4.000 €), en concepto de daño moral, más sus intereses. 3.Se condene a la demandada a cancelar los datos del actor incluidos en el fichero EQUIFAX. 4.Se condene a la entidad demandada al pago de los intereses y las costas causadas.
SEGUNDO.- Admitida a trámite la demanda, se dio traslado de la misma al Ministerio Fiscal y a la parte demandada, quien se opuso a la demanda, mediante escrito de contestación presentado en plazo.
TERCERO.- Fueron convocadas las partes a comparecencia previa para intentar llegar a un acuerdo o transacción que pusiera fin al proceso, y caso contrario examinar las cuestiones procesales que pudieran obstar la prosecución y terminación mediante Sentencia.
CUARTO.- Llegado el día de la audiencia previa comparecieron debidamente representadas las partes, donde se comprobó que subsistía la controversia entre ellas. El demandante propuso como prueba: documental por reproducida. La parte demandada solicitó documental por reproducida e interrogatorio de parte. El Ministerio Fiscal propuso interrogatorio del demandante y oficio a la entidad Equifax.
Fue admitida íntegramente la prueba propuesta por las partes, librándose el oficio y las citaciones interesadas.
QUINTO.- Finalmente, el día *** de junio de 2024 tuvo lugar el juicio, en el que se practicaron las pruebas admitidas. Acto seguido tuvo lugar el trámite de conclusiones, en el que el Ministerio Fiscal interesó la estimación de la demanda y la condena a la demandada a satisfacer una indemnización de 2000 €. Acto seguido, quedaron las actuaciones pendientes de dictar sentencia.
FUNDAMENTOS DE DERECHO
PRIMERO.- ████████ interpone demanda ejercitando acción de protección del derecho al honor, en la que solicita que se declare que Servicios Financieros Carrefour EFC, S.A. ha cometido una intromisión ilegítima en el honor del demandante por incluir sus datos en un fichero de morosos por una deuda inexiste y que se le condenase al pago de 4.000 € en concepto de indemnización por los daños morales, con imposición de costas. Basa el actor su demanda en el hecho de que sus datos habían sido inscritos en el fichero de morosos Equifax por una supuesta deuda contraída con la demandada derivado de un contrato de tarjeta de crédito suscrito con el demandado. La publicación de la deuda en el fichero de morosos supondría una intromisión ilegítima en el honor de la demandante, pues no habría sido requerida fehacientemente al pago de dicha obligación, ni fue advertida de su inclusión en el fichero de morosos. Se ha producido un incumplimiento de los requisitos previstos en la LO 3/2018 de Protección de Datos Personales y Garantía de los Derechos Digitales para efectuar dicha inclusión. Atendiendo a la difusión de la publicación y a la afectación a la dignidad de la demandante, solicita una indemnización de 4.000,00 €. Todo ello con imposición de costas a la demandada. Servicios Financieros Carrefour EFC, S.A. se opone a la demanda, alegando que a inclusión de los datos del demandante en el fichero de insolvencia de fue correcta. En el momento de los hechos existía una deuda vencida, líquida y exigible, que resultó impagada y se requirió de pago al demandante con carácter previo a su inscripción. Ya se contenía en el contrato suscrito la advertencia de que en caso de no cumplir con sus obligaciones de pago, el banco podría comunicar la deuda a los prestadores de servicios sobre solvencia patrimonial y de crédito. Derivado del contrato de tarjeta, se generó una deuda líquida por importe de 1.379,41 euros. Tras el cierre de la cuenta, la demandada requirió a la actora para el pago de la deuda, advirtiendo de nuevo que en caso de impago se incluirían sus datos en los ficheros de solvencia patrimonial. Se cumplió con todos los requisitos previstos en la Ley Orgánica 3/2018. Discute, finalmente, la cuantía de la indemnización solicitada, defendiendo que no se ha acreditado la producción de daños y perjuicios. El Ministerio Fiscal considera que se ha producido vulneración del derecho al honor, por lo que interesa la estimación de la demanda. SEGUNDO.- El artículo 18.1 de la Constitución Española garantiza el derecho al honor, a la intimidad personal y familiar y a la propia imagen. Dicho precepto se encuentra desarrollado por la Ley Orgánica 1/1982, de 5 de mayo, de protección civil del derecho al honor, a la intimidad personal y familiar y a la propia imagen. El artículo Segundo, dispone lo siguiente: Uno. La protección civil del honor, de la intimidad y de la propia imagen quedará delimitada por las leyes y por los usos sociales atendiendo al ámbito que, por sus propios actos, mantenga cada persona reservado para sí misma o su familia. Dos. No se apreciará la existencia de intromisión ilegítima en el ámbito protegido cuando estuviere expresamente autorizada por Ley o cuando el titular del derecho hubiere otorgado al efecto su consentimiento expreso o, por imperativo del artículo 71 de la Constitución, cuando se trate de opiniones manifestadas por Diputados o Senadores en el ejercicio de sus funciones. La Sentencia del Tribunal Supremo núm. 284/2009, de 24 de abril (RJ 2009, 3166) , sienta como doctrina jurisprudencial que inclusión indebida en un fichero de morosos vulnera el derecho al honor de la persona cuyos datos son incluidos en el fichero, por la valoración social negativa de las personas incluidas en estos registros y porque la imputación de ser
"moroso" lesiona la dignidad de la persona, menoscaba su fama y atenga a su propia estimación (« pues esta clase de registros suele incluir a personas valoradas socialmente en forma negativa o al menos con recelos y reparos [...] es una imputación, la de ser moroso, que lesiona la dignidad de la persona y menoscaba su fama y atenta a su propia estimación »). Afirma esta sentencia que para que tal vulneración se produzca es intrascendente el que el registro haya sido o no consultado por terceras personas, puesto que la jurisprudencia ha distinguido en el derecho al honor un doble aspecto, el aspecto interno de íntima convicción -inmanencia- y el aspecto externo de valoración social -trascendencia-. Con el título Sistemas de información crediticia el art. 20 de la LO 3/2018, de *** de diciembre, de Protección de Datos Personales y garantía de los derechos digitales contiene la siguiente regulación: 1. Salvo prueba en contrario, se presumirá lícito el tratamiento de datos personales relativos al incumplimiento de obligaciones dinerarias, financieras o de crédito por sistemas comunes de información crediticia cuando se cumplan los siguientes requisitos: a) Que los datos hayan sido facilitados por el acreedor o por quien actúe por su cuenta o interés. b) Que los datos se refieran a deudas ciertas, vencidas y exigibles, cuya existencia o cuantía no hubiese sido objeto de reclamación administrativa o judicial por el deudor o mediante un procedimiento alternativo de resolución de disputas vinculante entre las partes. c) Que el acreedor haya informado al afectado en el contrato o en el momento de requerir el pago acerca de la posibilidad de inclusión en dichos sistemas, con indicación de aquéllos en los que participe. La entidad que mantenga el sistema de información crediticia con datos relativos al incumplimiento de obligaciones dinerarias, financieras o de crédito deberá notificar al afectado la inclusión de tales datos y le informará sobre la posibilidad de ejercitar los derechos establecidos en los artículos 15 a 22 del Reglamento (UE) 2016/679 dentro de los treinta días siguientes a la notificación de la deuda al sistema, permaneciendo bloqueados los datos durante ese plazo. Que los datos únicamente se mantengan en el sistema mientras persista el incumplimiento, con el límite máximo de cinco años desde la fecha de vencimiento de la obligación dineraria, financiera o de crédito.
Estos requisitos son desarrollados por los artículos 38 y ss del Real Decreto 1720/2007, de *** de diciembre (RCL 2008, 150) , por el que se aprueba el Reglamento de desarrollo de la Ley Orgánica 15/1999, de 13 de diciembre (RCL 1999, 3058) , de protección de datos de carácter personal, conforme al cual sólo será posible la inclusión en estos ficheros de datos de carácter personal que sean determinantes para enjuiciar la solvencia económica del afectado cuando concurran los siguientes requisitos: a) Existencia previa de una deuda cierta, vencida, exigible, que haya resultado impagada y respecto de la cual no se haya entablado reclamación judicial, arbitral o administrativa, o tratándose de servicios financieros, no se haya planteado una reclamación en los términos previstos en el Reglamento de los Comisionados para la defensa del cliente de servicios financieros, aprobado por Real Decreto 303/2004, de *** de febrero. b) Que no hayan transcurrido seis años desde la fecha en que hubo de procederse al pago de la deuda o del vencimiento de la obligación o del plazo concreto si aquélla fuera de vencimiento periódico. c) Requerimiento previo de pago a quien corresponda el cumplimiento de la obligación", con advertencia de que, caso de no producirse el pago en el término previsto para ello, los datos relativos al impago podrán ser comunicados a ficheros relativos al cumplimiento o incumplimiento de obligaciones dinerarias, particular este último que resulta del artículo 39 del Reglamento. El artículo 43 de ese mismo texto legal añade que "el acreedor o quien actúe por su cuenta o interés deberá asegurarse que concurren todos los requisitos exigidos en los arts. 38 y 39 en el momento de notificar los datos adversos al responsable del fichero común", de modo que "será responsable de la inexistencia o inexactitud de los datos que hubiera facilitado para su inclusión en el fichero, en los términos previstos en la Ley Orgánica 15/1999 , de 13 de diciembre”.
Si entramos a examinar estos requisitos, en primer lugar, consideramos acreditada la existencia de una deuda vencida, líquida y exigible cuando se produjo la inscripción de los datos de la demandante en el registro ASNEF. En este sentido, la actora reconoce la suscripción de un contrato de tarjeta de crédito con Servicios Financieros Carrefour. La demandada ha aportado dicho contrato, con las condiciones que regían la relación jurídica entre las partes (documento 1). Asimismo, ha aportado un extracto de los movimientos de la tarjeta, donde constan las cantidades dispuestas, los intereses y demás cargos, así como los abonos realizados por la actora (documentos 2 y 3). Dichos documentos no han sido impugnados por la demandante, quien tampoco discute la realidad de los cargos, por lo que ha de entenderse que la deuda de 1379,41 € era cierta, vencida y exigible. Pero también ha sido discutido el cumplimiento del requisito del requerimiento de pago previo a la inclusión en el fichero. La reciente Sentencia del Tribunal Supremo –Pleno- , nº 959/2022, de 21 de diciembre de 2022, reitera la siguiente argumentación: 3. La LO 3/2018 no ha eliminado el requisito del requerimiento previo de pago. Así lo hemos declarado en la sentencia 945/2022, de *** de diciembre: «El requisito del requerimiento previo de pago establecido en el art. 38.1.c del reglamento aprobado por el Real Decreto 1720/2007 sigue siendo exigible tras la entrada en vigor de la Ley Orgánica 3/2018, de 5 de diciembre, que no ha derogado aquel precepto reglamentario puesto que no existe incompatibilidad entre uno y otro. Pero ya no es indispensable que en ese requerimiento se advierta al deudor de la posibilidad de comunicar sus datos al fichero de morosos si tal advertencia se ha hecho al celebrar el contrato […]». Es más, el requerimiento de pago se menciona expresamente en la letra c), del apdo. 1, del art. 20 LO 3/2018 cuando exige, refiriéndose a los requisitos que permiten presumir, salvo prueba en contrario, la licitud del tratamiento de datos personales relativos al incumplimiento de obligaciones dinerarias, financieras o de crédito por sistemas comunes de información crediticia, «Que el acreedor haya informado al afectado en el contrato o en el momento de requerir el pago acerca de la posibilidad de inclusión en dichos sistemas, con indicación de aquéllos en los que participe». De lo que se sigue que la norma presupone el requerimiento, que constituye un contenido implícito, constante y codificado. Y que el legislador diferencia entre el requerimiento de pago previo y la información de la posibilidad de inclusión. Siendo, ambos, requisitos necesarios de la mencionada presunción, aunque la información de la posibilidad de inclusión se pueda realizar bien en el contrato o en el momento de requerir el pago al afectado. Sobre la efectividad del requerimiento previo de pago, hemos dicho que tiene un relevante aspecto fáctico que no tiene acceso al recurso de casación, pues este recurso extraordinario no tiene por objeto la revisión de la valoración de la prueba y de la fijación de los hechos realizada por los órganos de instancia (sentencia 604/2022, de *** de septiembre), que cabe valorar jurídicamente, pero que no pueden ser modificados, sustituidos u obviados a través de una nueva valoración de la prueba que convertiría la casación en una tercera instancia. Siendo este un límite que no cabe franquear ni siquiera en materia de derechos fundamentales, pues, aunque es doctrina reiterada que, cuando la resolución del recurso de casación afecta a derechos fundamentales, la sala no puede partir de una incondicional aceptación de las conclusiones probatorias obtenidas por las sentencias de instancia, sino que debe realizar, asumiendo una tarea de calificación jurídica, una valoración de los hechos en todos aquellos extremos relevantes para apreciar la posible infracción de los derechos fundamentales alegados, también lo es que este principio no puede llevar a desvirtuar la naturaleza del recurso de casación solicitando del Tribunal Supremo que corrija la concreta fijación de los hechos efectuada en la sentencia recurrida o que realice una nueva valoración de la prueba en su conjunto, o proponiendo una calificación que haga supuesto de dicha revisión, pues el objeto del recurso de casación se limita al examen de concretas infracciones del ordenamiento jurídico en virtud del llamado principio de especialidad, y en él no se pueden combatir de modo abierto las conclusiones obtenidas por la sentencia recurrida, solicitando una valoración conjunta de los medios de prueba o un examen exhaustivo de la valoración de los hechos efectuada por el tribunal de instancia pues esto convertiría el recurso en una tercera instancia, lo que ha sido rechazado con reiteración por esta sala (por todas, sentencia 572/2022, de *** de julio) De lo que se sigue, por lo que ahora interesa (lo que se refiere a la efectividad del requerimiento previo de pago), que solo pueden ser objeto del recurso de casación las cuestiones relativas a los criterios jurídicos aplicables al cumplimiento de dicho requisito, entre ellos, su carácter recepticio, puesto que el requerimiento no se puede considerar eficaz por el simple hecho de su emisión, ya que su finalidad es impedir que sean incluidas en estos registros personas que, por un simple descuido, por un error bancario al que son ajenas, o por cualquier otra circunstancia de similar naturaleza, han dejado de hacer frente a una obligación dineraria vencida y exigible sin que ese dato sea pertinente para enjuiciar su solvencia, además de permitirles ejercitar sus derechos de acceso, rectificación, oposición y cancelación (por todas, sentencias 660/2022, de 13 de octubre; 609/2022, de 19 de septiembre; 604/2022, de *** de septiembre; 854/2021, de 10 de diciembre; 563/2019, de *** de octubre; y 740/2015, de 22 diciembre). Si bien, y dado que el art. 38 RLOPD no establece una forma especial de llevar a cabo el requerimiento previo, tampoco es necesaria, de cara a su validez, la fehaciencia de su recepción, que se puede considerar fijada a través de las presunciones o acreditada por cualquier medio de prueba (sentencias 672/2020, de 11 de diciembre, 854/2021, de 10 de diciembre, 81/2022, de *** de febrero, y 436/2022, de *** de mayo, entre las más recientes) siempre que exista garantía o constancia razonable de ella (sentencias 660/2022, de 13 de octubre, 604/2022, de 14 de septiembre, 854/2021, de *** de diciembre, 672/2020, de *** de diciembre), lo que, por depender de las circunstancias concurrentes en cada supuesto, habrá que determinar de forma inevitablemente casuística. Pues bien, lo que alega el recurrente desatiende la argumentación de la Audiencia Provincial y su conclusión probatoria y no se ajusta a nuestra doctrina sobre el carácter recepticio del requerimiento. En el presente caso, la Audiencia Provincial ha considerado probado, con fundamento en el conjunto documental obrante en los autos (folios 58-64 y 81-103), que el requerimiento previo de pago se remitió por correo ordinario al domicilio del deudor con el apercibimiento expreso de la posible comunicación de los datos a ficheros de terceros y que la carta que lo contenía, enviada a su nombre y dirigida a su domicilio, no fue devuelta. Partiendo de esos datos y al no constarle circunstancia de la que inferir que la carta no llegara a su destino, concluye, considerando pertinente la cita por el Juzgado de 1.ª Instancia de la sentencia de esta sala 13/2013, de *** de enero (que desestima el recurso interpuesto contra una sentencia que confirma la desestimación de la demanda, aunque no consta probado el envío de forma fehaciente, ya que sí figuran elementos indiciarios de que la comunicación y requerimiento se realizó), que los elementos probatorios disponibles se pueden estimar suficientes para dar por acreditada la realización del requerimiento previo exigido reglamentariamente. Y nuestra doctrina sobre el carácter recepticio del requerimiento previo de pago no exige, como hemos dicho, la fehaciencia de su recepción, que se puede considerar fijada a través de las presunciones, como en este caso, siempre que exista garantía o constancia razonable de ella, que en el presente supuesto también existe, puesto que en ningún momento se ha negado que el domicilio del demandado coincidiera con la dirección de destino indicada en la comunicación o argumentado que esta se hubiera malogrado por razones achacables al servicio postal de correos, de las que, por lo demás, no existe reflejo alguno en los autos.
Tampoco se puede tachar la comunicación por formar parte de un gran conjunto de ellas, puesto que dicha circunstancia, igual que si se hubiera presentado de forma independiente e individual, no impide su puesta a disposición del servicio postal de correos, que opera un número ingente de comunicaciones y que no puede denegar su admisión (documentada en los autos con los albaranes de entrega) por el mero hecho de formar parte de una remesa masiva de envíos que le son confiados por el remitente para la realización de un proceso postal integral (clasificación, transporte, distribución y entrega) que debe garantizar de manera efectiva los derechos de los usuarios y del que, una vez producida la recepción, se hace responsable, conforme a lo dispuesto por el art. 3.12.b) de la Ley 43/2010, de 30 de diciembre, del servicio postal universal, de los derechos de los usuarios y del mercado postal. Ni equipararse este supuesto, atendidas las circunstancias que lo califican, con otros cuya tipología es distinta, como aquellos en los que la comunicación fue remitida a una dirección postal de la que fue devuelta por ser el destinatario desconocido o donde anteriormente ya se había producido una devolución por la misma circunstancia, lo que sí cuestiona, como ya hemos dicho, la garantía de la recepción (sentencia 854/2021, de *** de diciembre). En consecuencia, la aplicación por la Audiencia Provincial de las normas que se citan como infringidas a los hechos que establece como probados es correcta y no vulnera nuestra doctrina jurisprudencial, por lo que procede rechazar el motivo y, consecuentemente, desestimar el recurso de casación.
Como vemos, esta resolución se refiere a un medio equivalente al empleado por la demandada para proceder a comunicar el requerimiento de pago a la demandante. De este modo, como documento nº 4 de la contestación a la demanda se incluye un escrito emitido por la mercantil Arteos Digital, S.L., en la que acaba certificando que se produjo “la generación, impresión, y puesta en el servicio de envíos postales, El dia *** de marzo de 2023 de la comunicación con el número de referencia NT23030084333dirigida a TABUEA ABARDIA
MARIA ESTHER con domicilio en ████████ "tachon">████████.C. TENERIF”. Esa comunicación se une al certificado y en ella Servicios Financieros Carrefour requiere de pago al actor para que en el plazo de cinco días procediese a abonarle la cantidad de 1.439,41 euros €, una cantidad superior a la certificada, según lo expuesto anteriormente. Al mismo tiempo, le advertía de que en caso de impago podrían incluirse sus datos en ficheros de incumplimiento de obligaciones dinerarias. Por su parte, la entidad Equifax manifiesta que no consta que esa carta dirigida al actor y puesta a disposición de envíos postales con fecha 10/03/2020 fuera devuelta por algún motivo al apartado de correos designado al efecto. Sin embargo, el domicilio al que se remitió dicha comunicación resulta confuso, pues hace referencia a la localidad de Pontecaldelas y a continuación a Santa Cruz de Tenerife, con un código postal de dicha isla, que es una localidad ajena al domicilio de la demandante. En el contrato se indica que la demandante vivía en Caritel, y la propia ████████ manifestó en su declaración que siempre vivió en Pontecaldelas. Por lo tanto, se desconoce el lugar al que se remitió el requerimiento de pago, lo que hace que sea dudoso que pudiera llegar al conocimiento de la demandante. Por lo tanto, hemos de considerar que la demandada no cumplió con los requisitos previstos legalmente, por lo que ha existido una vulneración ilegítima del derecho al honor de la parte actora por la indebida inclusión de sus datos personales en el registro de morosos.
TERCERO.- Para determinar el importe de la indemnización que corresponde al demandante, acudiremos a las previsiones del art. 9.3 de la Ley Orgánica de Protección Civil del Derecho al Honor, a la Intimidad Personal y Familiar y a la Propia Imagen, según el cual: « la existencia de perjuicio se presumirá siempre que se acredite la intromisión ilegítima. La indemnización se extenderá al daño moral que se valorará atendiendo a las circunstancias del caso y a la gravedad de la lesión efectivamente producida, para lo que se tendrá en cuenta en su caso, la difusión o audiencia del medio a través del que se haya producido. También se valorará el beneficio que haya obtenido el causante de la lesión como consecuencia de la misma ». Como recalca la STS 176/2013, este precepto establece una presunción "iuris et de iure" [establecida por la ley y sin posibilidad de prueba en contrario] de existencia de perjuicio indemnizable cuando se haya producido una intromisión ilegítima en el derecho al honor, como es el caso del tratamiento de datos personales en un registro de morosos sin cumplir las exigencias que establece la LOPD (RCL 1999, 3058) , que habrá de incluir el daño moral, entendido como aquel que no afecta a los bienes materiales que integran el patrimonio de una persona, sino que supone un menoscabo de la persona en sí misma, de los bienes ligados a la personalidad, por cuanto que afectan a alguna de las características que integran el núcleo de la personalidad, como son la integridad, física y moral, la autonomía y la dignidad. La STS núm. 964/2000, de 19 de octubre (RJ 2000, 7733) declaró, con cita de otras anteriores, que la valoración de los daños morales a efectos de determinar la cuantía de su indemnización no pude obtenerse de una prueba objetiva, pero no por ello se ata a los Tribunales de Justicia e imposibilita legalmente para fijar su cuantificación, a cuyo efecto ha de tenerse en cuenta y ponderar las circunstancias concurrentes en cada caso. Se trata por tanto de una valoración estimativa, que en el caso de daños morales derivados de la vulneración de un derecho fundamental del art. 18.1 de la Constitución , ha de atender a los parámetros previstos en el art. 9.3 de la Ley Orgánica 1/1982 (RCL 1982, 1197) , de acuerdo con la incidencia que en cada caso tengan las circunstancias relevantes para la aplicación de tales parámetros, utilizando criterios de prudente arbitrio. La demandante no reclama ninguna cantidad por daños patrimoniales, sino que solicita indemnización por los daños morales sufridos, por lo que habrá que valorar la afectación a su dignidad en su aspecto interno o subjetivo y en el externo u objetivo relativo a la consideración de las demás personas, que se haya derivado de la inclusión en tales registros como moroso.
Como dice la STS de 18 de febrero de 2015, para valorar este segundo aspecto ha de verse la divulgación que ha tenido tal dato, pues no es lo mismo que sólo hayan tenido conocimiento los empleados de la empresa acreedora y los de las empresas responsables de los registros de morosos que manejan los correspondientes ficheros, a que el dato haya sido comunicado a un número mayor o menor de asociados al sistema que hayan consultado los registros de morosos. También tiene en cuenta tal resolución para valorar la indemnización el quebranto y la angustia producida por las gestiones más o menos complicadas que haya tenido que realizar el afectado para lograr la rectificación o cancelación de los datos incorrectamente tratados. Por último, pueden ser útiles los argumentos recogidos en la STS, sección 1 del 25 de abril de 2019 ( ROJ: STS 1321/2019 - ECLI:ES:TS:2019:1321 ), según la cual: 3.- La jurisprudencia, reconociendo que el daño moral constituye una "noción dificultosa", le ha dado una orientación cada vez más amplia, con clara superación de los criterios restrictivos que limitaban su aplicación a la concepción clásica del pretium doloris . Ha considerado incluidos en él las intromisiones en el honor e intimidad y los ataques al prestigio profesional, y ha sentado como situación básica para que pueda existir un daño moral indemnizable la consistente en un sufrimiento o padecimiento psíquico, que considera concurre en diversas situaciones como el impacto o sufrimiento psíquico o espiritual, impotencia, zozobra (como sensación anímica de inquietud, pesadumbre, temor o presagio de incertidumbre), ansiedad, angustia, incertidumbre, impacto, quebranto y otras situaciones similares. 4.- En lo que se refiere a la cuantía de la indemnización de los daños morales, hemos declarado que su valoración no puede obtenerse de una prueba objetiva, pero ello no imposibilita legalmente para fijar su cuantificación, a cuyo efecto han de ponderarse las circunstancias concurrentes en cada caso. Se trata, por tanto, de una valoración estimativa, que en el caso de daños morales derivados de la vulneración de un derecho fundamental del art. 18.1 de la Constitución , ha de atender a los parámetros previstos en el art. 9.3 de la Ley Orgánica
1/1982 , de acuerdo con la incidencia que en cada caso tengan las circunstancias relevantes para la aplicación de tales parámetros, utilizando criterios de prudente arbitrio. 5.- Son elementos a tomar en consideración para fijar la indemnización el tiempo que el demandante ha permanecido incluido como moroso en el fichero, la difusión que han tenido estos datos mediante su comunicación a quienes lo han consultado, y el quebranto y la angustia producida por el proceso más o menos complicado que haya tenido que seguir el afectado para la rectificación o cancelación de los datos incorrectamente tratados. 6.- En el caso objeto del recurso, el tiempo durante el que los datos del demandante estuvieron incluidos en el registro de morosos no fue de cuatro años, como se dice en la sentencia de primera instancia, sino de algo más de tres años y dos meses, por lo que el cálculo de las consultas que pudieron hacerse a tales datos ha de ser inferior al hecho en dicha sentencia. Además, según se afirma en la propia demanda, Caixabank canceló dichos datos en cuanto tuvo conocimiento de la personación del demandante en el proceso de ejecución hipotecaria, por lo que el demandante no tuvo que soportar un proceso complicado para obtener la cancelación de tales datos. Teniendo en cuenta esos datos, que se indemniza exclusivamente el daño moral, que el demandante era un profesional en el sector en el que operan varias de las empresas que consultaron los datos, y tomando en consideración las indemnizaciones medias que este tribunal ha fijado en otros supuestos similares, procede reducir sensiblemente la indemnización, hasta fijarla en la cantidad de 10.000 euros En el caso sometido a nuestro enjuiciamiento, ha quedado acreditado por el oficio recibido de la entidad Equifax Ibérica, S.L. que ████████ estuvo incluida en el fichero de esa entidad por la deuda generada desde el 21/03/2023 hasta el 5/07/2023. En ese tiempo sus datos fueron consultados 24 veces, por 8 empresas. La demandante ha manifestado que no sufrió perjuicios derivados de la inclusión, y tampoco ha acreditado haber realizado gestiones numerosas o complejas para lograr la cancelación del dato.
Teniendo en cuenta estas circunstancias, consideramos procedente reconocer la indemnización de ████████, que consideramos una cantidad prudente y que se corresponde con el daño moral sufrido, teniendo en cuenta resoluciones recientes de nuestra jurisprudencia. Así, la SAP de Madrid, sección 25, de 02 de febrero de 2021 ( ROJ: SAP M 1070/2021 - ECLI:ES:APM:2021:1070 ) dice que: Para la resolución de la cuestión controvertida en esta alzada debe tenerse presente, con carácter previo, que la doctrina jurisprudencial emanada de la Sala Primera del Tribunal Supremo, en orden a la cuantificación del daño moral ocasionado en supuestos similares al que es objeto de enjuiciamiento, no ha establecido un importe indemnizatorio mínimo, concreto y determinado, sino que el Alto Tribunal ha ido generando una casuística estableciendo diversos importes indemnizatorios que ha considerado adecuados a las circunstancias del caso concreto; encontrándose el valor medio de dichos importes en una suma aproximada a los 3000,00 euros. CUARTO.- Conforme a lo prevenido en los artículos 1100, 1108 del Código Civil debe condenarse a la parte demandada al pago del interés al tipo legal de dicha cantidad desde la fecha de presentación de la demanda hasta la fecha de la sentencia, devengando con posterioridad dicha cantidad los intereses procesales del art. 576 de la Ley de Enjuiciamiento Civil. QUINTO.- En cuanto a las costas del proceso, resulta aplicable el art. 394 de la LEC, por lo que procede su imposición a la demandada, al encontrarnos ante una estimación íntegra de la demanda. Ha sido acogida la pretensión principal en este tipo de procesos, que es la declaración de la vulneración del honor, tratándose de la cuestión de la fijación de la indemnización una materia sometida a la apreciación judicial.
FALLO
Estimo íntegramente la demanda interpuesta por la representación procesal de ████████ y, en consecuencia:
1. Declaro que Servicios Financieros Carrefour EFC, S.A. ha cometido una intromisión ilegítima en el honor de la demandante por haber incluido indebidamente sus datos en ficheros de morosos. 2. Condeno a Servicios Financieros Carrefour EFC, S.A. a abonar a la demandante la cantidad de ████████ ████████ en concepto de daño moral, más los intereses de dicha cantidad calculados al tipo legal del dinero desde la interposición de la demanda. 3. Condeno a la demandada a hacer los trámites necesarios para la exclusión de los datos de ████████ del fichero EQUIFAX, para el caso de que en este momento todavía se encontrara incluida. 4. Se imponen las costas a la demandada.
Al notificar la presente resolución a las partes, instrúyaseles que contra la misma cabe presentar recurso de apelación para ante la Audiencia Provincial de Pontevedra, que deberá interponerse ante este Juzgado por término de veinte días a partir de su notificación. Para la admisión a trámite del recurso deberá efectuarse constitución de depósito en cuantía de 50 euros, debiendo ingresarlo en la cuenta de este Juzgado, indicando en las Observaciones del documento de ingreso que se trata de un recurso seguido del código 02 y tipo concreto del recurso, de conformidad con lo establecido en la L. O. 1/2009, de *** de noviembre, salvo concurrencia de los supuestos de exclusión previstos en el apartado 5º de la Disposición adicional decimoquinta de dicha norma (Ministerio Fiscal; Estado; Comunidades Autónomas, entidades locales y organismos autónomos dependientes de todos ellos) o beneficiarios de asistencia jurídica gratuita.
Así lo acuerda y firma.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
¿Tienes una tarjeta Servicios Financieros Carrefour o una situación parecida?
Analizamos tu caso sin compromiso. Sin adelantar dinero: si no te recuperamos dinero, no te cobramos.
Consulta gratuita 984 85 09 09