Sentencia real · falta de transparencia · primera instancia
Sentencia 63/2026 de Arenas de San Pedro: nulidad por falta de transparencia de tarjeta de crédito Carrefour PASS
| Nº de sentencia | 00063/2026 |
|---|---|
| Órgano | Juzgado de Primera Instancia e Instrucción nº 2 de Arenas de San Pedro |
| Ciudad | Arenas de San Pedro |
| Fecha | 13 de febrero de 2026 |
| Procedimiento | Procedimiento Ordinario 0000396/2025 |
| Entidad | Carrefour PASS |
| Vía de nulidad | Otra |
La sentencia condena a Servicios Financieros Carrefour a devolver a nuestro cliente todos los intereses y comisiones que le cobraron desde el principio del contrato, al apreciar que las cláusulas del sistema de amortización revolving y el interés remuneratorio no superaron el control de transparencia, causando un desequilibrio importante en los derechos del consumidor.
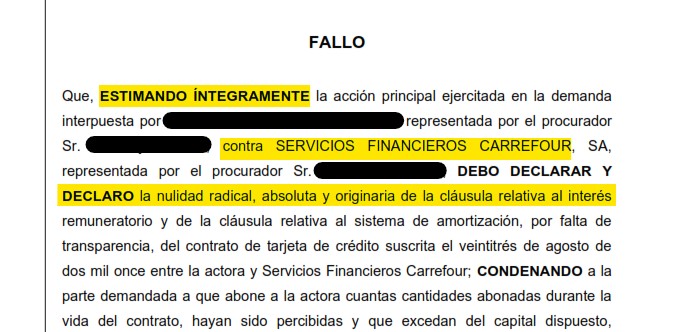
«Declaro la nulidad radical, absoluta y originaria de la cláusula relativa al interés remuneratorio y de la cláusula relativa al sistema de amortización, por falta de transparencia, del contrato de tarjeta de crédito suscrita entre la actora y Servicios Financieros Carrefour; condenando a la parte demandada a que abone a la actora cuantas cantidades abonadas durante la vida del contrato, hayan sido percibidas y que excedan del capital dispuesto.»
Fallo de la sentencia 00063/2026, Juzgado de Primera Instancia e Instrucción nº 2 de Arenas de San Pedro
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
PLAZA Nº 2 DE LA SECCION CIVIL Y DE INSTRUCCION DEL TRIBUNAL DE INSTANCIA ARENAS DE SAN PEDRO
SENTENCIA: 00063/2026
CL CONDESTABLE DAVALOS s/n Teléfono: ████████, Fax: ████████ Correo electrónico: ████████
N.I.G.: ████████
ORD PROCEDIMIENTO ORDINARIO 0000396/2025
Procedimiento origen: JVU JUICIO VERBAL ACCION CONSUM. Y USUARIOS 0000396/2025
Sobre RESTO.ACCIO.INDV.CONDIC.GNRLS.CONTRATACION
DEMANDANTE D/ña. ████████ Procurador/a Sr/a. ████████ Abogado/a Sr/a. ████████ DEMANDADO D/ña. SERVICIOS FINANCIEROS CARREFOUR E.F.C., S.A.
Procurador/a Sr/a. ████████
Abogado/a Sr/a. ████████
PROCEDIM. ORDINARIO 396/2025
S E N T E N C I A
En Arenas de San Pedro, a trece de febrero de dos mil veintiséis.
Vistos por mí, D. ████████, juez de la Sección Civil y de Instrucción(plaza nº 2) del Tribunal de Instancia de Arenas de San Pedro(Ávila), los presentes autos de Juicio Ordinario, con el número 396/2025, a instancia de DÑA. ████████, representada por el procurador de los tribunales Sr. ████████ y asistido por la letrada Dña. ████████, contra la entidad mercantil SERVICIOS FINANCIEROS CARREFOUR, EFC, SA, representada por el procurador de los tribunales Sr. ████████ y asistida por el letrado D. ████████-sustituido en el acto de la audiencia previa por su compañera Sra. ████████-; sobre acción de nulidad de cláusulas contractuales y, subsidiariamente, acción de nulidad por usura.
ANTECEDENTES DE HECHO
PRIMERO.- Que con fecha veinticuatro de abril de dos mil veinticinco, la indicada parte actora interpuso demanda de juicio ordinario, en la que previa alegación de los hechos y fundamentos de derecho, solicitaba que se dicte sentencia conforme a las pretensiones contenidas en el suplico de su escrito de demanda.
SEGUNDO.- Que admitida a trámite la demanda por Decreto de dos de junio de dos mil veinticinco, se acordó sustanciarla de conformidad con lo preceptuado para el juicio ordinario, entendiéndose dirigida la misma frente a la expresada entidad demandada, personándose ésta en legal forma y presentando escrito de contestación a la demanda con fecha dos de julio de dos mil veinticinco, en el que previos los hechos y fundamentos de derecho que expone, manifestaba oponerse a las pretensiones de la contraparte, interesando la condena en costas a la actora.
TERCERO.- Que en fecha veintiuno de enero de dos mil veintiséis tuvo lugar la celebración de la audiencia previa. En ella, ambas partes se ratificaron en sus escritos de demanda y contestación y solicitaron el recibimiento del pleito a prueba. La prueba propuesta y admitida fue la documental aportada junto a los escritos de demanda y contestación, por lo que, de conformidad con lo previsto en el art. 429.8 de la Ley de Enjuiciamiento Civil, se dio traslado para conclusiones orales de ambas partes, quedando con ello los autos conclusos y vistos para sentencia, todo ello de conformidad con la grabación en soporte audiovisual levantada bajo la fe pública de la Sra. Letrada de la Administración de Justicia.
CUARTO.- Que en la sustanciación del presente juicio se han observado las prescripciones legales y demás de pertinente aplicación al supuesto de autos.
FUNDAMENTOS DE DERECHO
PRIMERO.- Se ejercita por la parte demandante acción principal de nulidad de la cláusula que regula el sistema de amortización por su carácter abusivo al no superar el control de incorporación y/o transparencia. Y, como consecuencia de ello, se decrete que las partes deberán devolverse íntegramente las pretensiones, debiendo la parte prestamista devolver las cantidades percibidas por cualquier concepto de la prestataria que tengan origen en el contrato declarado nulo, con sus intereses desde la fecha de cada pago y, la parte prestataria, el capital dispuesto; condenando a la demandada al pago de las costas.
Con carácter subsidiario se insta la nulidad de la cláusula que determina el interés remuneratorio, al considerar el mismo usurario, así como las cláusulas de ampliación automática del crédito y de basculación automática del crédito, la cláusula de penalizaciones por mora y la cláusula del seguro de protección de pagos, condenando a la demandada al pago de las costas.
De manera subsidiaria a las dos peticiones anteriores, se insta la declaración de que las condiciones financieras generales del contrato y cualquier novación, son nulas de pleno derecho al no superar el control de transparencia, debiendo tenerse por no puestas y condenando a la parte demandada a abonar a la actora la cantidad que exceda del total del capital prestado, con condena en costas.
Para el caso de no estimarse ninguna de las acciones anteriores, se insta que se declare la nulidad, por abusivas, de la cláusula relativa a la comisión por impagos, más 30 euros por incumplimiento reiterado, debiendo las partes restituirse recíprocamente sus prestaciones, con condena en costas a la demandada.
La parte demandada se opone a las pretensiones de la actora, alegando, en primer lugar, que el contrato preveía dos modalidades de pago, siendo claro su funcionamiento y condiciones económicas, viniendo la parte actora haciendo uso de la tarjeta. Además, niega la existencia de usura al no existir interés notablemente superior y desproporcionado al normal del dinero para las tarjetas revolving (conforme a la STS nº 258/23, de 15 de febrero). En cuanto a la cláusula octava del contrato(sistema de pago y fechas de adeudo), indica que la misma supera el control de transparencia y no abusividad y que no existe riesgo de generar el efecto “bola de nieve” o “deudor cautivo” a los que se refieren las sentencias del TS nº 154/2025 y 155/2025, de 30 de enero. Finalmente interesa que sea la parte actora la que sea condenada al pago de las costas.
A la vista de los términos de la litis, no resulta controvertido ni la suscripción del contrato, ni tampoco la condición de consumidora de la parte actora.
SEGUNDO.- Procede, en primer lugar, entrar a conocer de la acción principal, relativa a la nulidad del sistema de amortización por considerarlo abusiva al no superar el control de transparencia y/o incorporación, análisis que se llevará conjunto con el control de transparencia del interés remuneratorio del préstamo, no sólo porque el mismo es expresamente ejercitado en la demanda-aunque de manera subsidiaria- sino incluso por la facultad de control de oficio.
Pues bien, como indica la SAP de Madrid, Sección 20, nº 407/2021, de 4 de noviembre de 2021, “A la hora de analizar las cláusulas que establecen los intereses remuneratorios ha de tenerse en cuenta que si bien, como indica la sentencia es preciso poner de manifiesto que como señalan las SSTTSS 628/2015, de 25 de noviembre y 149/2020 de 4 de marzo, la normativa sobre cláusulas abusivas en contratos concertados con consumidores no permite el control del carácter"abusivo" del tipo de interés remuneratorio en tanto que la cláusula en que se establece tal interés regula un elemento esencial del contrato, como es el precio del servicio, para que ello sea así es preciso que se cumpla en todo caso el requisito de transparencia, en cuanto se califica como una condición general impuesta por la prestamista, al menos en aquellos casos, como el presente, en los que participan de las características de las condiciones generales, lo cual, además, permite apreciarlo de oficio”.
En el presente caso, no cabe duda de que el contrato aquí analizado es de adhesión respecto del cual el cliente únicamente tiene la posibilidad de aceptar las cláusulas tal como están redactadas o no firmar, sin posibilidad alguna de negociar su contenido, y mostrándose en un formato inequívocamente elaborado para concertar ese tipo de negocio con una pluralidad elevada de destinatarios. Si observamos el documento núm. 1 aportado junto a la demanda, se observa que se trata de un mero formulario que viene pre-redactado y en el que el interesado únicamente debe limitarse a facilitar sus datos personales y firmar el contrato.
El TJUE construye su jurisprudencia sobre el denominado control de transparencia a partir, principalmente, del artículo 5 de la Directiva 93/135, en la que se indica que las cláusulas de un contrato de adhesión “deberán estar redactadas siempre de forma clara y comprensible”, advirtiendo el TJUE que “la exigencia de transparencia de las cláusulas contractuales establecida por la Directiva 93/13 no puede reducirse sólo al carácter comprensible de éstas en un plano formal y gramatical”. Así, el control de la información recibida por el consumidor es una pieza fundamental para el normal funcionamiento del mercado ya que, “en función, principalmente, de esa información, el consumidor decide si desea quedar vinculado contractualmente adhiriéndose a las condiciones redactadas de antemano por el profesional(sentencia de 3 de marzo de 2020, ████████, C-125/18, EU:C:2020:138, apartado 49 y jurisprudencia citada).” Esa exigencia de indagar sobre el grado de comprensibilidad de las cláusulas por parte del deudor más allá de la mera formalidad aparece, de modo constante en la jurisprudencia del TJUE, así lo evidencia el Auto de 17 de noviembre de 20218, donde se hace referencia a resoluciones anteriores para así afirmar que: “Dicha cláusula no solo debe ser comprensible en un plano formal y gramatical, sino también permitir que el consumidor medio, normalmente informado y razonablemente atento y perspicaz, esté en condiciones de comprender el funcionamiento concreto del modo de cálculo del referido tipo de interés y de valorar así, basándose en criterios precisos y comprensibles, las consecuencias económicas, potencialmente significativas, de dicha cláusula sobre sus obligaciones financieras. Constituyen elementos especialmente pertinentes para la valoración que el juez nacional debe efectuar a este respecto, por un lado, la circunstancia de que los elementos principales relativos al cálculo del mencionado tipo de interés resulten fácilmente asequibles a cualquier persona que tenga intención de contratar un préstamo hipotecario, dada la publicación del modo de cálculo de dicho tipo de interés, y, por otro lado, el suministro de información sobre la evolución en el pasado del índice en que se basa el cálculo de ese mismo tipo de interés”.
El TJUE ha repetido en múltiples ocasiones que corresponde a los tribunales nacionales valorar si la información prestada al consumidor se ha facilitado de modo transparente, es decir, si ha recibido información suficiente para que pueda evaluar “sobre la base de criterios precisos e inteligibles las consecuencias económicas que se derivan para él de ese contrato, entre ellas el coste total de su préstamo”(STJUE de 5 de junio de 2019 – ECLI:EU:C:2019:461-. Asunto GT/HS).
Conforme a la doctrina anterior, procede realizar el control de transparencia tanto desde el punto de vista gramatical(control de incorporación) como desde el punto de vista del conocimiento real y razonablemente completo de cómo juega o puede jugar en la economía del contrato(transparencia propiamente dicha). El control de inclusión o de incorporación supone el cumplimiento por parte del predisponente de una serie de requisitos para que las condiciones generales queden incorporadas al contrato. Mediante el control de incorporación se intenta comprobar que la adhesión se ha realizado con unas mínimas garantías de cognoscibilidad por parte del adherente de las cláusulas que se integran en el contrato.
Así, la reciente SAP de Lugo, Sección 1ª, nº 28/2022, de 13 de enero de 2022, recuerda que “La Ley sobre Condiciones Generales de Contratación(LCGC) se refiere a la incorporación de las condiciones generales al contrato en dos preceptos: en el art. 5 para establecer los requisitos de incorporación; y en el art. 7 para establecer cuándo las condiciones generales no quedan incorporadas al contrato.
El articulo 5 LCGC: “1. Las condiciones generales pasarán a formar parte del contrato cuando se acepte por el adherente su incorporación al mismo y sea firmado por todos los contratantes. Todo contrato deberá hacer referencia a las condiciones generales incorporadas. No podrá entenderse que ha habido aceptación de la incorporación de las condiciones generales al contrato cuando el predisponente no haya informado expresamente al adherente acerca de su existencia y no le haya facilitado un ejemplar de las mismas.
2. Los adherentes podrán exigir que el Notario autorizante no transcriba las condiciones generales de la contratación en las escrituras que otorgue y que se deje constancia de ellas en la matriz, incorporándolas como anexo. En este caso el Notario comprobará que los adherentes tienen conocimiento íntegro de su contenido y que las aceptan.
3. Cuando el contrato no deba formalizarse por escrito y el predisponente entregue un resguardo justificativo de la contraprestación recibida, bastará con que el predisponente anuncie las condiciones generales en un lugar visible dentro del lugar en el que se celebra el negocio, que las inserte en la documentación del contrato que acompaña su celebración; o que, de cualquier otra forma, garantice al adherente una posibilidad efectiva de conocer su existencia y contenido en el momento de la celebración.(...)
5. La redacción de las cláusulas generales deberá ajustarse a los criterios de transparencia, claridad, concreción y sencillez. Las condiciones incorporadas de modo no transparente en los contratos en perjuicio de los consumidores serán nulas de pleno derecho".
A su vez, a tenor del art. 7 LCGC establece que: “no quedarán incorporadas al contrato las siguientes condiciones generales:
a) Las que el adherente no haya tenido oportunidad real de conocer de manera completa al tiempo de la celebración del contrato o cuando no hayan sido firmadas, cuando sea necesario, en los términos resultantes del artículo 5.
b) Las que sean ilegibles, ambiguas, oscuras e incomprensibles, salvo, en cuanto a estas últimas, que hubieren sido expresamente aceptadas por escrito por el adherente y se ajusten a la normativa específica que discipline en su ámbito la necesaria transparencia de las cláusulas contenidas en el contrato”.
Conforme a lo anterior, para superar el control de incorporación, debe tratarse de una cláusula con una redacción clara, concreta y sencilla, que permita una comprensión gramatical normal y que el adherente haya tenido oportunidad real de conocer al tiempo de la celebración del contrato.
Pues bien, la cláusula relativa al tipo de interés aplicable en el caso a que se refiere este procedimiento, no supera este control de transparencia. La única prueba de la que disponemos es la documental aportada a autos; y del examen de la misma no puede extraerse la conclusión de que se haya facilitado al demandante información suficiente, más allá de la que consta en propio contrato acerca del tipo de interés que resultaría aplicable según el importe de la línea de crédito solicitada.
Tampoco consta acreditado que la Sra. ████████ recibiera la información previa precisa para conocer cuál iba a ser el funcionamiento de la línea de crédito que contrataba.
En este sentido, de la prueba desplegada no queda acreditado que el consumidor recibiera información previa alguna; la parte demandada no acredita que informara, con carácter previo a la contratación, del tipo de producto que contrataba, ni tampoco las circunstancias y condiciones del mismo. Lo único que se acredita con la documental de ambas partes, es que el demandante, con fecha 23/11/2011 suscribió una tarjeta pass visa; en dicha solicitud se exponen las condiciones aplicables y el tipo de producto que se contrata. Sin embargo, dicho documento (aportado como núm. 1 de los unidos a la demanda y de los unidos a la contestación), no supera el control de incorporación, en primer lugar, por lo farragoso que resulta su lectura, debido al tipo de letra utilizada y al interlineado aplicado; en segundo lugar, porque hasta la página 3 no aparece información sobre el sistema de crédito y el costo que ello tendría para el consumidor, sin que coste acreditado que la entidad prestamista facilitó ningún tipo de información adicional respecto a la fórmula revolving y al costo real que tendría para el consumidor la fórmula de pago aplazado; en tercer lugar, porque el tipo de interés se calcula merced a una fórmula que resulta difícil de interpretar para cualquier consumidor medio; en cuarto lugar, porque en la información relativa al coste del crédito(obrante a la página 1 del contrato), no aparece información determinante, pues se informa de que el interés mensual aplicable es del 1,67%, mientras que el TAE anual es del 21,99%, lo que implica-pero no consta así en dicha solicitud- es que el 1,95% lo es por gastos y comisiones, de tal manera que la información facilitada no es clara, sino confusa, pues lleva a pensar que el consumidor sólo pagará un 1.67% mensual de interés, cuando lo cierto es que, en términos anuales, deberá abonar el 21,99%, debiendo, además abonar otras comisiones por disposición en cajeros automáticos, por cambio de divisa, etc.(cláusulas 10 y 11), de tal manera que, de una manera clara y automática, el consumidor no podría saber lo que va a tener que abonar. Por último, una somera lectura de la solicitud/contrato hace que no puede decirse que se trata de una información fácil de entender para un consumidor medio, no habituado a una nomenclatura bancaria. Además, al no constar ni subrayados, ni negritas, el efecto es que pase desapercibidas aquellas estipulaciones con un contenido tan importante para el consumidor como el funcionamiento del sistema revolving, el interés remuneratorio aplicable, las consecuencias en caso de impago, intereses por mora y vencimiento anticipado.
Todo lo anterior, además, debe ser analizado desde el punto de vista de la necesidad de la línea de crédito al consumo, cuya virtualidad es procurar financiación al interesado para hacer frente a necesidades de consumo corrientes. Y es por ello que debe extremarse las cautelas por parte de la entidad crediticia so pena de no causar un consentimiento viciado en el consumidor por la necesidad del crédito.
Tampoco se analizan en el contrato/solicitud posibles escenarios posibles, a fin que el consumidor, de una manera clara y concreta, pueda tener conocimiento del costo real que tendría para él el uso de la tarjeta y el modo elegido de pago.
Dicha oscuridad y falta de claridad en las condiciones del contrato impide tener por superado el control de transparencia, en cuanto hace imposible para el cliente conocer el coste económico real de las obligaciones impuestas y el alcance de las mismas. Además, como se ha indicado, el propio contrato tampoco expone de manera transparente el funcionamiento concreto de la cláusula relativa al tipo de interés ordinario y la operativa revolving.
Todo lo anterior lleva a tener por no acreditado, en modo alguno, que el consumidor llegara a saber, conocer y comprender el mecanismo del producto que estaba contratando, ni de la implicación económica que el mismo tendría para él, por lo que cabe indicar que no se constata la superación del doble control de transparencia.
Ahora bien, la apreciación de la falta de transparencia no implica de forma automática y necesaria la nulidad de la cláusula por su carácter abusivo, sino que permite el control de su abusividad de acuerdo a los parámetros del artículo 83 TRLCU-reformado además por la Ley 5/2019, de 5 de marzo-, esto es, si la cláusula causa, en contra de las exigencias de la buena fe y en perjuicio del consumidor, un desequilibrio importante de los derechos y obligaciones de las partes que deriven del contrato. Así, la falta de transparencia material sería condición necesaria, pero no suficiente, para la apreciación de la abusividad(SSTS 171/2017, de 9 de marzo; 538/2019, de 11 de octubre; 121/2020, de 24 de febrero; 408/2020, de 7 de julio, 585/2020, de 6 de noviembre y las dictadas con los números 595, 596, 597 y 598/2020, de 12 de noviembre).
El TJUE ha declarado que, una vez apreciada la falta de transparencia, es cuando debe hacerse el juicio de abusividad de la cláusula que regula un elemento esencial del contrato(por todas, las SSTJUE de 30 de abril de 2014, C-26/13, ████████ ; de 14 de marzo de 2019, C-118/17, ████████; y de 5 de junio de 2019, C-38/17, GT). La falta de transparencia, en suma, no exime de realizar el juicio de abusividad, sino que permite proyectarlo a los elementos esenciales del contrato(STJUE de 26 de enero de 2017, asunto C-421/14, caso Banco Primus).
No obstante, en este caso concreto, conforme a lo anteriormente indicado, la falta de transparencia conlleva la declaración del carácter abusivo de las condiciones del contrato que determinan el interés ordinario pues se incorporan en una generalidad de contratos a través de una cláusulas con una dificulta de lectura evidentes y en contra de las exigencias de la buena fe; y causa, por el grave riesgo para el consumidor que implica y se oculta a través de una información claramente deficiente, un desequilibrio importante en sus derechos y obligaciones. Pese a que la demandante ha estado disponiendo de la línea de crédito, y aún partiendo de que recibiera los extractos mensuales a que hace referencia la parte demandada-que no prueba que así fuera-, lo cierto es que el contrato está viciado de nulidad desde el principio.
Por todo ello, procede declarar nula por abusiva la cláusula relativa al interés remuneratorio al estar falta de transparencia y contrariar las exigencias de la buena fe, causando un desequilibrio en el consumidor.
En idéntico sentido, también cabe declarar nula por abusiva la cláusula relativa al sistema de amortización o “modalidades de pago”, por los mismos motivos. En este caso, aunque ya hemos dicho que el plan de amortización de los préstamos con operativa “revolving” son posibles y lícitos, lo cierto y verdad es que suponen un perjuicio económico para el prestatario, en el sentido de que el costo para él será muy superior a un préstamo sin dicho sistema operativo; y ello implica que la entidad prestamista debe ser especialmente cuidadosa a la hora de informar al consumidor de la operativa, así como del coste real que para el mismo supondrá.
Y la entidad prestamista únicamente acredita haber entregado el contrato de adhesión, sin acreditar haberle informado en más detalle. La información contenida en el citado contrato de adhesión no puede entenderse como una información suficiente para cualquier consumidor medio a fin de conocer con precisión la mecánica operativa del sistema “revolving” y el perjuicio económico que para el consumidor supone.
En cuanto a la consecuencia de tal declaración resulta necesario poner de relieve que, el artículo 9.2 L.C.G.C. señala que “la sentencia estimatoria, obtenida en un proceso incoado mediante el ejercicio de la acción individual de nulidad o de declaración de no incorporación, decretará la nulidad o no incorporación al contrato de las cláusulas generales afectadas y aclarará la eficacia del contrato de acuerdo con el artículo 10, o declarará la nulidad del propio contrato cuando la nulidad de aquellas o su no incorporación afectara a uno de los elementos esenciales del mismo en los términos del artículo 1.261 C.C.”; y especificando el artículo 10 L.C.G.C. que “la declaración de nulidad de las mismas no determinará la ineficacia total del contrato, si éste puede subsistir sin tales cláusulas”. Tal es el criterio, y es también, en definitiva, el criterio que se deduce del artículo 6.1 de la Directiva 93/13, que establece que el contrato celebrado entre el profesional y el consumidor seguirá siendo obligatorio para las partes “en los mismos términos”, si éste puede subsistir “sin las cláusulas abusivas”.
Sin embargo, tal criterio favorable a la subsistencia del negocio jurídico no parece que pueda ser el mantenido en el supuesto que nos ocupa, a la luz del propio contenido contractual y de la afectación de la declaración de falta de transparencia y abusividad a unas cláusula definitorias de uno de los elementos esenciales del contrato, como es el modo de cálculo del interés remuneratorio y el sistema de pago revolving, cuya nulidad entiende este Juzgador que vacía de contenido el contrato en cuestión, lo que obliga a decretar la nulidad en su totalidad. Y, en consecuencia, a la aplicación de las previsiones contenidas en el artículo 1.303 CC, es decir, la “recíproca restitución de las cosas que hubieren sido materia del contrato”.
En este caso, ello comporta que la Sra. ████████ únicamente estaría obligada a devolver el capital principal dispuesto, debiendo la entidad demandada, SERVICIOS FINANCIEROS CARREFOUR, SA, reintegrar a la demandante todas las cantidades percibidas de más por cualquier concepto. A este respecto, será la parte demandada la que deberá aportar un extracto global con dicho cálculo en el que se refleje el importe efectivamente dispuesto por el cliente y los intereses generados y dispuestos por el mismo, lo que se determinará en ejecución de sentencia conforme al artículo 219 de la LEC. Ello, con los intereses legales correspondientes desde el momento en que fueron indebidamente pagados dichos importes, así como los procesales establecidos en el artículo 576 de la LEC desde el dictado de la presente Sentencia hasta su completo pago o ejecución.
La estimación de la acción principal hace innecesario entrar a conocer de las acciones ejercitadas de manera subsidiaria, sólo para el caso de no estimarse aquella.
CUARTO.- De conformidad con el art. 394 de la Ley de Enjuiciamiento Civil y habida cuenta que se ha estimado la acción principal ejercitada por la parte actora, procede condenar en costas a la entidad demandada; máxime en el presente caso en el que la parte demandante acredita haber llevado a cabo una reclamación previa a la entidad demandada, que desestimó la misma(documentos nº 3 y 4 de los unidos a la demanda), obligando al consumidor a tener que promover la presente demanda a fin de ver resarcidos sus derechos.
Cabe recordar, además, que en materia de consumidores no se admite la no imposición de costas, pues ello vulneraría los principios de no vinculación del consumidor a cláusulas abusivas y el principio de efectividad del Derecho de la Unión Europea; de lo contrario, no se restablecería la situación de hecho y de Derecho que se habría dado si no hubiera existido la cláusula declarada nula.
Recuérdese que la LO 7/2015 de 21 de julio modificó la LOPJ añadiendo el artículo 4 bis, según el cual “Los Jueces y Tribunales aplicarán el Derecho de la Unión Europea de conformidad con la jurisprudencia del Tribunal de Justicia de la Unión Europea”.
En tal sentido, y a título de ejemplo, podemos traer a colación la reciente SAP de Salamanca, Sección 1ª, nº 688/2021, de 8 de noviembre de 2021, donde indica que “(...) A partir de la publicación de la sentencia número 149/2020, ya es conocida la doctrina del TS al respecto,(nulidad de contratos de tarjetas revolving a declarar usurarios cuando superan un determinado tipo de interés o resulte exorbitante), y si bien, todavía, quedan matices y cuestiones pendientes de aclarar, dicho fallo marcó un antes y un después para el resto de reclamaciones y en las condiciones de contratación de este tipo de producto.
Doctrina, además, avalada por el TJUE en su Auto de 25 de marzo de 2021, en el que se recuerda que ya tenía declarado el que la Directiva sobre contratos de créditos al consumo"no tiene por objeto armonizar el reparto de los gastos en el marco de un contrato de crédito" y por ello,"los Estados miembros continúan siendo competentes para prever mecanismos de regulación de tales gastos, siempre que estos no resulten contrarios a las normas armonizadas" por dicha directiva, pero, en todo caso, que la citada Directiva...no se opone a una normativa nacional que establece una limitación de la Tasa Anual Equivalente(TAE) que puede imponerse a un consumidor con el fin de luchar contra la usura, siempre que no contravenga las normas armonizadas sobre obligaciones de información...
Pues bien, quién mejor y, en primer lugar, ha conocido el contenido, alcance y significado de la STS 149/2020, lo ha sido la aquí demandada"Wizink", por cuanto que fue parte litigante en el proceso que desembocó en sede casacional y dio lugar a la repetida sentencia.
Así las cosas, hay un dato fundamental, de orden temporal, no concurrente en los pronunciamientos de esta Audiencia tomados en cuenta por el Juez a quo para la no imposición de costas a la demandada, y que es puesto de relieve, acertadamente, por el apelante, cual el de la fecha de la presentación por su parte de la demanda rectora de esta litis y, principalmente, el de la contestación a la misma por la demandada, resultando que, efectivamente, esa contestación es presentada bastantes meses después de la publicación de la sentencia referente del Pleno del TS, de marzo de 2020, a sabiendas de su contenido y que había declarado nula una de sus tarjetas por aplicación de un tipo de interés usurario similar o igual al aquí litigioso.
Por tanto, como es verdad que las sentencias de esta Audiencia mencionadas en la sentencia de instancia valoraban casos en los cuales la demanda se había presentado con anterioridad a la STS 149/2020, después de esta, difícilmente, puede ser ya aplicable la doctrina sobre la excepción a la regla del vencimiento, basada en la existencia de serias dudas de derecho, en los procesos de usura.
En último término, a día de hoy, el recurso debe prosperar, asimismo, en razón de que, sin duda, constituye ya doctrina jurisprudencial consolidada(SSTS 472/2020, de 17 de septiembre, y 510/2020, de 6 de septiembre) que la excepción a la regla general del vencimiento en la imposición de las costas de primera instancia que establece el art. 394.1 de la LEC, con fundamento en la existencia de serias dudas de derecho, no es aplicable en los litigios sobre cláusulas abusivas promovidos por los consumidores cuando la entidad bancaria es condenada, por mor de las exigencias derivadas de los artículos 6.1 y 7.1 de la Directiva 93/13/CEE y de los principios de primacía y efectividad del Derecho de la Unión Europea”.
Es decir, en el presente caso es evidente que la demandada conocía perfectamente la doctrina del Tribunal Supremo impuesta en esta materia en este año 2020, a la hora de presentar la contestación a la demanda. Y, aún así, ha permitido la continuidad del litigio.
Todo ello conduce, a imponerle las costas procesales a la entidad demandada, SERVICIOS FINANCIEROS CARREFOUR, SA.
Vistos los artículos citados y demás de pertinente aplicación
FALLO
Que, ESTIMANDO ÍNTEGRAMENTE la acción principal ejercitada en la demanda interpuesta por DÑA. ████████ representada por el procurador Sr. ████████, contra SERVICIOS FINANCIEROS CARREFOUR, SA, representada por el procurador Sr. ████████, DEBO DECLARAR Y DECLARO la nulidad radical, absoluta y originaria de la cláusula relativa al interés remuneratorio y de la cláusula relativa al sistema de amortización, por falta de transparencia, del contrato de tarjeta de crédito suscrita el veintitrés de agosto de dos mil once entre la actora y Servicios Financieros Carrefour; CONDENANDO a la parte demandada a que abone a la actora cuantas cantidades abonadas durante la vida del contrato, hayan sido percibidas y que excedan del capital dispuesto, incrementada en los intereses legales correspondientes desde el momento en que fueron indebidamente pagados dichos importes, así como los procesales establecidos en el artículo 576 de la LEC desde el dictado de la presente Sentencia hasta su completo pago o ejecución. A este respecto, será la parte demandada la que deberá aportar un extracto global de dicho cálculo en el que se refleje el importe efectivamente dispuesto por el cliente y los intereses, comisiones, etc. percibidas, lo que, en su caso, se determinará en ejecución de sentencia conforme al artículo 219 de la LEC; todo ello con condena en costas a la parte demandada.
Notifíquese la presente resolución a las partes, haciéndoles saber que esta sentencia no es firme y contra la misma cabe recurso de apelación, que deberá interponerse ante la Ilma. Audiencia Provincial de Ávila en el plazo de VEINTE DÍAS -a contar desde el siguiente a su notificación-, en la forma prevista en el artículo 458 de la Ley de Enjuiciamiento Civil, para su conocimiento y fallo por la indicada Ilma. Audiencia Provincial.
Insértese la presente en el libro de sentencias de este Juzgado llevando a las actuaciones el oportuno testimonio.
Así por esta mi sentencia, lo pronuncio, mando y firmo.
MODO DE IMPUGNACIÓN: Conforme a la D.A. Decimoquinta de la LOPJ, para la admisión del recurso se deberá acreditar haber constituido, en la cuenta de depósitos y consignaciones del citado órgano, un depósito de 50 euros, salvo que el recurrente sea: beneficiario de Justicia gratuita, el Ministerio Fiscal, el Estado, Comunidad Autónoma, entidad local u organismo autónomo dependiente.
El depósito deberá constituirse ingresando la citada cantidad en la cuenta de este expediente con número ████████, de la entidad BANCO DE SANTANDER, indicando, en el campo "concepto", la indicación"Recurso" seguida del código"02 Civil-Apelación". Si el ingreso se hace mediante transferencia bancaria deberá incluir, tras la cuenta referida, separados por un espacio, la indicación"recurso" seguida del código"02 Civil-Apelación". En el caso de que deba realizar otros pagos en la misma cuenta, deberá verificar un ingreso por cada concepto, incluso si obedecen a otros recursos de la misma o distinta clase indicando, en este caso, en el campo observaciones, la fecha de la resolución recurrida con el formato DD/MM/AAAA.
PUBLICACIÓN.- Leída y publicada fue la anterior sentencia por el Sr. Juez que la suscribe, estando celebrando audiencia pública; Doy Fe.
La difusión del texto de esta resolución a parte no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutela o a la garantía del anoni
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
Tarjeta tarjeta de crédito: pide tu estudio gratuito
Sin compromiso, sin adelantar dinero, sin letra pequeña.
Consulta gratuita WhatsApp