Sentencia real · falta de transparencia · primera instancia
Sentencia 00323/2026 de Ourense: nulidad de tarjeta revolving Carrefour PASS con condena a devolver lo cobrado de más
| Nº de sentencia | 00323/2026 |
|---|---|
| Órgano | Juzgado de Primera Instancia nº 1 de Ourense |
| Ciudad | Ourense |
| Fecha | 29 de octubre de 2026 |
| Procedimiento | Juicio Verbal 0000833/2025 |
| Entidad | Carrefour PASS |
| Vía de nulidad | Otra |
La sentencia condena a Servicios Financieros Carrefour EFC S.A. a devolver a nuestro cliente todos los intereses y comisiones cobrados de más desde el principio del contrato de tarjeta revolving. El juzgado declara la nulidad del contrato por falta de transparencia en la cláusula de intereses remuneratorios, al no permitir al consumidor conocer las verdaderas consecuencias económicas de la deuda renovable y la mínima cuota de amortización, condenando a la restitución de las cantidades abonadas que excedan del capital dispuesto.
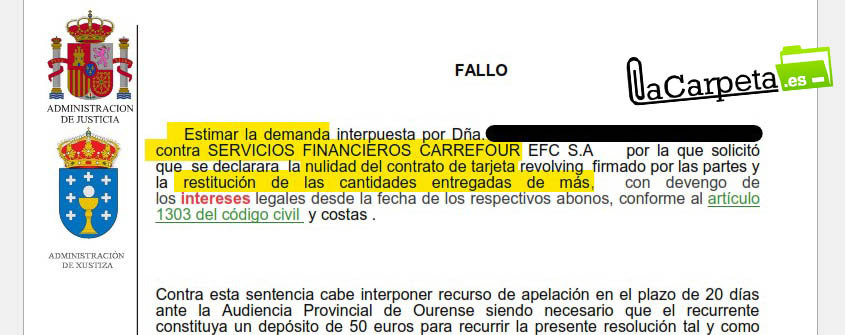
«Estimar la demanda interpuesta por la demandante contra Servicios Financieros Carrefour EFC S.A., declarando la nulidad del contrato de tarjeta revolving firmado por las partes y la restitución de las cantidades entregadas de más, con devengo de los intereses legales desde la fecha de los respectivos abonos, conforme al artículo 1303 del código civil.»
Fallo de la sentencia 00323/2026, Juzgado de Primera Instancia nº 1 de Ourense
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE PRIMERA INSTANCIA Nº 1 DE OURENSE
Sección Civil
Procedimiento: Juicio Verbal ████████/2025
N.I.G.: ████████████████
SENTENCIA Nº 00323/2026
En Ourense, a 29 de octubre de 2026.
Habiendo sido vistos por el Ilmo. Sr. ████████████████, Magistrado titular del Juzgado de Primera Instancia nº 1 de Ourense, los presentes autos de Juicio Verbal registrados con nº ████████/2025, en donde ha intervenido como parte demandante Dña. ████████████████, representada por el procurador ████████████████ y asistida por el letrado ████████████████; y como parte demandada SERVICIOS FINANCIEROS CARREFOUR EFC S.A., representada por el procurador ████████████████ y asistida por el letrado ████████████████, se procede a dictar resolución.
ANTECEDENTES DE HECHO
PRIMERO.- El presente procedimiento se inició por demanda interpuesta por Dña. ████████████████ contra SERVICIOS FINANCIEROS CARREFOUR EFC S.A., por la que solicitó que se declarara la nulidad del contrato firmado por las partes y la restitución de las cantidades entregadas de más, e intereses y costas.
SEGUNDO.- Admitida a trámite la demanda por decreto se dio traslado de la demanda a la demandada para que la contestara, contestando, quedando el pleito visto para resolver al interesarse prueba documental únicamente.
FUNDAMENTOS DE DERECHO
PRIMERO.- En este proceso Dña. ████████████████ acciona contra SERVICIOS FINANCIEROS CARREFOUR EFC S.A. y solicitó que se declarara la nulidad del contrato de tarjeta revolving firmado por las partes y la restitución de las cantidades cobradas de más, e intereses y costas alegando que la cláusula de intereses era poco transparente. SERVICIOS FINANCIEROS CARREFOUR EFC S.A. se opuso alegando que el interés no es usurario y se han cumplido todas las exigencias legales sobre transparencia.
SEGUNDO.- En lo que se refiere a la petición de la falta de transparencia de la cláusula de intereses remuneratorios nos remitiremos a la sentencia de la Sección Primera Audiencia Provincial de Ourense de 1 de diciembre de 2022 que a este respecto establece lo siguiente:
“ SEXTO.- Tras haber desestimado la petición principal articulada en la demanda, hemos de analizar la ejercitada con carácter subsidiario, relativa a la declaración de nulidad del contrato por ausencia de superación de los controles de incorporación y transparencia, previstos en los artículos 5 y 7 de la ley de condiciones generales de la contratación.
Hallándonos ante una cláusula referida al objeto esencial de un contrato celebrado con un consumidor, hemos de recordar que el primer tipo de control supone que el órgano judicial ha de analizar que la cláusula contractual haya sido redactada de manera clara y comprensible. Conforme a la STS de 9 de marzo de 2.021, el control de incorporación es "fundamentalmente, de un control de cognoscibilidad. Lo que requiere, en primer lugar, que el adherente haya tenido oportunidad real de conocer al tiempo de la celebración del contrato la existencia de la condición general controvertida y, en segundo lugar, que la misma tenga una redacción clara, concreta y sencilla, que permita una comprensión gramatical normal." Superado el control de incorporación, ha de someterse la cláusula al segundo control, de transparencia, que va más allá que el anterior y supone examinar si la cláusula permite al consumidor conocer la carga jurídica y económica que supone para él el contrato celebrado. Conforme a la STS de 8 de junio de 2017, tal tipo de control supone no solo que "las cláusulas estén redactadas de forma clara y comprensible, sino también que el adherente pueda tener un conocimiento real de las mismas, de forma que un consumidor informado pueda prever, sobre la base de criterios precisos y comprensibles, sus consecuencias económicas." Se trata de que "el adherente pueda conocer con sencillez tanto la carga económica que realmente le supone el contrato celebrado, esto es, el sacrificio patrimonial realizado a cambio de la prestación económica que quiere obtener, como la carga jurídica del mismo, es decir, la definición clara de su posición jurídica tanto en los elementos típicos que configuran el contrato celebrado, como en la asignación de los riesgos del desarrollo del mismo." En tal sentido, ATS de 20 de abril de 2020, con alusión de la citada sentencia.
En caso de no superar tal tipo de control, procedería analizar si la cláusula es o no abusiva, sin que pueda asimilarse automáticamente la falta de transparencia a la abusividad, todo ello conforme a la Directiva 93/13, de 5 de abril, la Ley 7/1998, de 13 de abril, de Condiciones generales de la Contratación y el Texto Refundido de la Ley General para la Defensa de los Consumidores y Usuarios, aprobado por el RD Legislativo 1/2007, de 16 de noviembre, conforme ha declarado la jurisprudencia del Tribunal Supremo y Tribunal de Justicia de la Unión Europea.
SÉPTIMO.- En el supuesto que nos ocupa, de la muy dificultosa lectura del contrato resulta que al dorso, en la condición general segunda, referida a las condiciones económicas, se recoge que "el titular deberá realizar cada mes, siempre que exista un saldo a favor de MBNA en la cuenta de tarjeta de crédito, un pago por el mayor de los dos siguientes: el 2,25% del saldo deudor o 5 euros o cualquier otra cantidad que de forma justificada le pueda exigir MBNA." El punto 2 de la citada cláusula indica que "el crédito concedido devengará intereses diariamente a una TAE del 18,9%", que "no incluye gastos por prima de seguro". En el punto 5 se expresa además que "los intereses se capitalizarán y se cargarán en cada fecha de liquidación, devengando nuevos intereses al tipo de interés nominal aplicable desde la fecha de liquidación".
Expuesto el contenido del clausulado del contrato, hemos de hacer hincapié en el que el producto contratado, una tarjeta revolving, se caracteriza, conforme a la explicación contenida en el "Portal al cliente bancario" de la página web del Banco de España, por tratarse de un tipo de tarjeta que ofrece al cliente un límite de crédito que puede devolverse a plazos, a través de cuotas periódicas. Tales cuotas pueden establecerse como un porcentaje de la deuda existente o como una cuota fija; existiendo la posibilidad de elegir el importe de las cuotas y modificarlo, dentro de unos mínimos establecidos por la entidad. La principal peculiaridad del producto reside en que la deuda derivada del crédito se "renueva" mensualmente, de modo disminuye a medida que el cliente realiza abonos mediante el pago de las cuotas pactadas, pero aumenta en la medida en que tiene lugar el uso de la tarjeta, mediante pagos en establecimientos adheridos o reintegros en cajero. De igual modo, la deuda también aumenta merced al devengo de los intereses pactados, comisiones y otros gastos generados, que se financian conjuntamente, y lo que origina, como principal consecuencia perjudicial para el cliente, que en aquellos casos en que se abona una baja cuota de devolución respecto al importe de la deuda, la amortización del principal se realizará a un plazo muy largo, lo que derivará en que el cliente acabe abonando una elevada cantidad en concepto de intereses.
Esto es lo que sucede en el supuesto que nos ocupa, en el cual el contrato prevé una mínima cuota de devolución respecto al importe de la deuda, pues, como hemos visto, se pacta que el deudor ha de reintegrar mensualmente la cantidad mayor entre el 2,25% del saldo deudor o 5 euros, lo que determina que el plazo de amortización de prorrogue en el tiempo, con la perniciosa consecuencia para el consumidor de tener que abonar una elevadísima cantidad en concepto de intereses.
Por tales razones, el contrato no supera los denominados controles de incorporación y transparencia. La información suministrada al adherente es insuficiente para permitirle conocer cuáles son las consecuencias económicas que resultan del uso de la tarjeta contratada. No se informa al cliente, con la mínima claridad exigible, de que mientras no proceda a la devolución de la cantidad dispuesta se devenga en favor de la entidad un interés sobre el capital y los intereses adeudados, lo cual, unido a la mínima cuota de amortización pactada, hace que el cliente mantenga una deuda a perpetuidad con la entidad prestamista, lo que le generará la obligación de abonar una elevadísima cantidad en concepto de intereses.
Siguiendo las pautas dadas por las STJUE de 30 de abril de 2015, 20 de septiembre de 2017 y 3 de marzo de 2020, consideramos que la información suministrada no permite que el consumidor medio, normalmente informado y razonablemente atento y perspicaz, esté en condiciones de comprender el funcionamiento concreto del modo de cálculo de los intereses y de valorar las consecuencias económicas derivadas del uso de la tarjeta. Ello resulta, como hemos adelantado, de que el clausulado contractual no explica con la claridad exigible que, pese a que el titular proceda al pago de la cuota pactada, el capital que se amortice puede ser mínimo, lo que redundará en la prórroga del plazo de amortización. El clausulado tampoco contiene información acerca del importe total que tendrá que abonar el adherente en concepto de intereses remuneratorios, ni tampoco informa sobre qué periodo de tiempo será necesario para lograr la completa amortización de las cantidades dispuestas mediante el abono de la cuota pactada en el contrato. Al respecto, conviene recordar que la STS de 4 de marzo de 2020 nos enseña que en este tipo de contratos "el límite del crédito se va recomponiendo constantemente, las cuantías de las cuotas no suelen ser muy elevadas en comparación con la deuda pendiente y alargan muy considerablemente el tiempo durante el que el prestatario sigue pagando las cuotas con una elevada proporción correspondiente a intereses y poca amortización del capital, hasta el punto de que puede convertir al prestatario en un deudor "cautivo", y los intereses y comisiones devengados se capitalizan para devengar el interés remuneratorio." El clausulado examinado no permite al consumidor percatarse de que la cuota que abona mensualmente apenas servirá para amortizar el capital dispuesto, pues dada su escasa cuantía, gran parte de tal cuota se destinará a abonar los elevados intereses devengados por el capital dispuesto.
En tales condiciones, la cláusula referida a los intereses remuneratorios no supera las exigencias de transparencia, claridad, concreción y sencillez previstas en el artículo 5.5 de la Ley de Condiciones Generales de la Contratación. Ello determina asimismo su declaración de abusividad, pues así debe calificarse una cláusula que no permite que el consumidor pueda conocer las consecuencias económicas que resultan del uso de la tarjeta contratada. Como hemos dicho en reciente sentencia de 28 de junio de 2022, "la falta de transparencia conforma el propio carácter abusivo de las cláusulas examinadas por cuanto trae consigo un desequilibrio sustancial en perjuicio del consumidor consistente en la privación de la posibilidad de comparar entre las diferentes ofertas existentes en el mercado y de hacerse una representación fiel del impacto económico que le supondría obtener la prestación objeto del contrato, según lo contrate con una u otra entidad financiera, o una u otra modalidad de préstamo entre los varios ofertados. Esta conexión entre transparencia material y abusividad ha sido resaltada por la STJUE de 21 de diciembre de 2016 (asuntos acumulados de C-154/15, C-307/15 y C-308/15) y por la jurisprudencia del Tribunal Supremo, en sentencias como la número 367/16."
OCTAVO.- La declaración de nulidad, por ausencia de superación de los controles de incorporación y transparencia y declaración de abusividad, de la citada cláusula contractual conlleva su expulsión del contrato, de manera que se ha de tener por no puesta y no puede producir efecto alguno, conforme a los artículos 5.5 y 7 de la ley de condiciones generales de la contratación. Por ello, expulsada del contrato, las cantidades ya abonadas en concepto de interés remuneratorio deberían ser reintegradas.
Ahora bien, de acuerdo con la sentencia de la Ilma. Audiencia provincial de Pontevedra de 19 de enero de 2022, el interés remuneratorio constituye el precio a pagar en contraprestación a la obligación que asume la entidad financiera de poner a disposición del cliente crédito hasta un límite. Nos encontramos ante un elemento esencial del contrato, que no puede subsistir sin él, pues, como nos dice la citada sentencia, "un contrato consensual, bilateral y oneroso no puede convertirse en unilateral y gratuito, con obligaciones solo para una de las partes, afectando igualmente a la causa del contrato." En tal tesitura, ha de traerse a colación el artículo 6.1 de la Directiva 93/13/CEE, que establece que "los Estados miembros establecerán que no vincularán al consumidor, en las condiciones estipuladas por sus derechos nacionales, las cláusulas abusivas que figuren en un contrato celebrado entre éste y un profesional y dispondrán que el contrato siga siendo obligatorio para las partes en los mismos términos, si éste puede subsistir sin las cláusulas abusivas." Por su parte, el artículo 10.1 de la ley de condiciones generales de la contratación recoge que "La no incorporación al contrato de las cláusulas de las condiciones generales o la declaración de nulidad de las mismas no determinará la ineficacia total del contrato, si éste puede subsistir sin tales cláusulas, extremo sobre el que deberá pronunciarse la sentencia." Finalmente, el artículo 9.2 de la misma ley expresa que "la sentencia estimatoria, obtenida en un proceso incoado mediante el ejercicio de la acción individual de nulidad o de declaración de no incorporación, decretará la nulidad o no incorporación al contrato de las cláusulas generales afectadas y aclarará la eficacia del contrato de acuerdo con el artículo 10, o declarará la nulidad del propio contrato cuando la nulidad de aquellas o su no incorporación afectara a uno de los elementos esenciales del mismo en los términos del artículo 1261 del Código Civil." Por tanto, como sigue diciendo la citada sentencia, "la sentencia que declara la no incorporación o la nulidad por abusiva de una cláusula de este tipo de contratos entre profesionales y consumidores, debe pronunciarse sobre si el contrato puede subsistir sin tales cláusulas, indicando además que no puede subsistir si afectara a uno de los elementos esenciales del mismo con remisión a los términos del art. 1261 CC que contempla como tales el consentimiento, el objeto y la causa."
Pues bien, aplicando esta doctrina jurisprudencial al caso que nos ocupa hemos de declarar la nulidad del contrato, pues este no puede subsistir una vez expulsada de su contenido la cláusula relativa al interés remuneratorio. Hallándonos ante un contrato por naturaleza oneroso, la expulsión de dicha cláusula supone que el contrato pase a carecer de causa, pues en los contratos de tal naturaleza tal causa viene constituida por "la prestación o promesa de una cosa o servicio por la otra parte" (artículos 1.261 y 1.274 del código civil).
De mantenerse la vigencia del contrato, nos dice la citada sentencia, "el consumidor podría disponer del crédito hasta el límite pactado, sin más obligación que devolver el dinero dispuesto, sin pagar precio alguno por ello, que sería el interés remuneratorio, impidiendo que la entidad financiera obtenga beneficio alguno por el servicio que presta, desapareciendo la parte del objeto del contrato que le resulta de interés y que es a la vez causa del mismo (art. 1274 CC). La obtención de este beneficio forma parte del fin objetivo e inmediato de la entidad financiera, de la función económico y social de este tipo de contratos, que tienen su singularidad y espacio en el mercado del crédito actual.
La conclusión es que un contrato de esta naturaleza no puede subsistir tras la supresión de la cláusula relativa al interés remuneratorio, no procediendo en este caso la integración de la cláusula dado que dicha nulidad no deja expuesto al consumidor, como se ha razonado, a consecuencias especialmente perjudiciales.
Con respecto a este último inciso, referido a que la declaración de nulidad del contrato no deja expuesto al consumidor a consecuencias especialmente perjudiciales, hemos de indicar que, como nos recuerda la citada sentencia de la Ilma. Audiencia provincial de Pontevedra, "el artículo 6, apartado 1, de la Directiva 93/13 no se opone a que el juez nacional, en aplicación de principios del Derecho de los contratos, suprima la cláusula abusiva sustituyéndola por una disposición supletoria de Derecho nacional en aquellos casos en que la declaración de nulidad de la cláusula abusiva obligue al juez a anular el contrato en su totalidad, quedando expuesto así el consumidor a consecuencias especialmente perjudiciales, que representen para este una penalización (véanse, en este sentido, las sentencias de 30 de abril de 2014, Kásler y Káslerné Rábai, C26/13, EU:C:2014:282, apartados 80 a 84; de 26 de marzo de 2019, Abanca Corporación Bancaria y Bankia, C70/17 y C179/17, EU:C:2019:250, apartados 56 y 64, y de 3 de octubre de 2019, Dziubak, C260/18, EU:C:2019:819, apartado 48)".
En el caso enjuiciado, ha de repararse incluso en que la declaración de nulidad del contrato fue solicitada por la parte actora como petición principal, que hemos desestimado por las razones expuestas.
La consecuencia de la declaración de nulidad ha de ser la recíproca devolución de prestaciones, con devengo de los intereses legales desde la fecha de los respectivos abonos, conforme al artículo 1303 del código civil. “A la vista del criterio debemos considerar que la cláusula reseñada no cumple con los standares legales de claridad, ya que no se informó debidamente al demandante de lo que firmaba y sus consecuencias y no aparece clarificada con la cláusula incorporada al contrato, extremos que no se han acreditado por la demandada, por lo que debe estimarse la nulidad de la cláusula y del propio contrato, sin que sea necesario entrar en la nulidad del resto de cláusulas reclamadas, por lo que procede la declaración de nulidad y la recíproca devolución de prestaciones, con devengo de los intereses legales desde la fecha de los respectivos abonos, conforme al artículo 1303 del código civil lo que conlleva que la nulidad del préstamo comporta una ineficacia del negocio que es radical, absoluta y originaria, que no admite convalidación confirmatoria.
NOVENO.- Se imponen las costas a la demandada al estimarse la demanda y en aplicación del art. 394.1 de la LEC.
FALLO
Estimar la demanda interpuesta por Dña. ████████████████ contra SERVICIOS FINANCIEROS CARREFOUR EFC S.A. por la que solicitó que se declarara la nulidad del contrato de tarjeta revolving firmado por las partes y la restitución de las cantidades entregadas de más, con devengo de los intereses legales desde la fecha de los respectivos abonos, conforme al artículo 1303 del código civil y costas.
Contra esta sentencia cabe interponer recurso de apelación en el plazo de 20 días ante la Audiencia Provincial de Ourense siendo necesario que el recurrente constituya un depósito de 50 euros para recurrir la presente resolución tal y como regula la Disposición Adicional Décimo Quinta de la LOPJ tras su reforma por la Ley Orgánica 1/2009 de 3 de noviembre, requisito sin el cual no será admitido a trámite el recurso.
Así por esta mi sentencia, la pronuncio, mando y firmo.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutelar o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
Consulta tu caso de tarjeta tarjeta revolving sin ningún riesgo
No adelantas dinero y solo cobramos si recuperamos algo para ti.
Consulta gratuita WhatsApp