Sentencia real · falta de transparencia · primera instancia
Sentencia 52/2026 de Pola de Lena: nulidad por falta de transparencia de tarjeta de Carrefour PASS
| Nº de sentencia | 52/2026 |
|---|---|
| Órgano | Juzgado de Primera Instancia e Instrucción Nº 2 de Pola de Lena |
| Ciudad | Pola de Lena |
| Fecha | 25 de marzo de 2026 |
| Procedimiento | Juicio Verbal 601/2024 |
| Entidad | Carrefour PASS |
| Vía de nulidad | Otra |
El juzgado condena a Carrefour a devolver a nuestro cliente todos los intereses y comisiones cobrados de más desde el inicio del contrato. La resolución declara la nulidad del contrato de tarjeta de crédito por falta de transparencia en la información sobre el sistema de amortización revolving, la TAE y el anatocismo, ordenando la restitución de las cantidades abonadas que excedan del capital dispuesto.
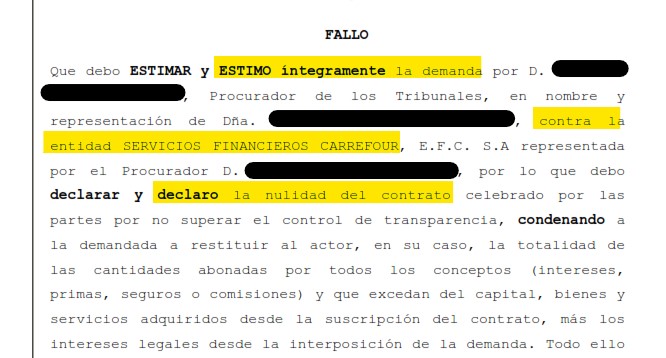
«Estimo íntegramente la demanda interpuesta en nombre y representación de la demandante, contra la entidad demandada, por lo que debo declarar y declaro la nulidad del contrato celebrado por las partes por no superar el control de transparencia, condenando a la demandada a restituir al actor, en su caso, la totalidad de las cantidades abonadas por todos los conceptos (intereses, primas, seguros o comisiones) y que excedan del capital, bienes y servicios adquiridos desde la suscripción del contrato, más los intereses legales desde la interposición de la demanda.»
Fallo de la sentencia 52/2026, Juzgado de Primera Instancia e Instrucción Nº 2 de Pola de Lena
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
PLAZA Nº 2 DE LA SECCION CIVIL Y DE INSTRUCCION DEL TRIBUNAL DE INSTANCIA LENA
Teléfono: ████████, Fax: ████████ Correo electrónico: ████████████████
Equipo/usuario: AOM Modelo: 0030K0 SENTENCIA TEXTO LIBRE
N.I.G.: ████████████████
JUICIO VERBAL ACCION CONSUM. Y USUARIOS ████████
Procedimiento origen: /
Sobre OTRAS MATERIAS
DEMANDANTE D/ña. ████████████████ Procurador/a Sr/a. ████████████████ Abogado/a Sr/a. ████████████████ DEMANDADO D/ña. SERVICIOS FINANCIEROS CARREFOUR EFC SA Procurador/a Sr/a. ████████████████ Abogado/a Sr/a.
SENTENCIA
En Pola de Lena a veinticinco de marzo de 2026,
Dña. ████████████████ Jueza del Tribunal de Instancia en la Plaza Nº2 de Pola de Lena, habiendo visto los presentes autos de Juicio Verbal seguidos en este Juzgado con Nº ████/2024 interpuesta demanda por el Procurador, D. ████████████████, Procurador de los Tribunales, en nombre y representación de Dña. ████████████████, contra la entidad SERVICIOS FINANCIEROS CARREFOUR, E.F.C., S.A representado por el Procurador D. ████████████████.
ANTECEDENTES DE HECHO
PRIMERO.- Por la parte actora se interpuso demanda mediante que oportunamente turnada correspondió a este Juzgado, siendo admitida a trámite mediante Decreto de fecha 16 de enero de 2025, se procedió a emplazar a la parte demandada, quien procedió a formular su contestación en tiempo y forma.
SEGUNDO.- Celebrada la vista en fecha 20 de noviembre de 2025 con el resultado obrante en autos, dadas las vicisitudes concurrentes, se procede al dictado de la siguiente resolución.
TERCERO.- En este procedimiento se han cumplido todas las previsiones legales excepto la resolución en plazo dada la carga que ostenta este Tribunal.
FUNDAMENTOS DE DERECHO
PRIMERO.- La actora interesó en su demanda la declaración de nulidad por usura del contrato y subsidiariamente la nulidad por concurrir falta de transparencia de los intereses remuneratorios fijados en el contrato, en los términos expuestos en su escrito inicial. En el acto de la vista renunció a su acción principal.
La parte demandada por su lado, sostuvo en su contestación como no controvertida, ni la existencia ni la fecha del contrato, tampoco la tipología del mismo ni el interés señalado como pactado (TAE de 21,99%). No obstante, sostuvo la validez del contrato, por superar los controles de transparencia e incorporación. Consideró asimismo la acción de restitución de las cantidades prescrita.
SEGUNDO.- Respecto de la solicitud de la actora de declarar nula la condición relativa a la TAE por falta de transparencia, cabe hacer referencia a la reciente jurisprudencia de nuestro Alto Tribunal en su STS 154/2025 (ECLI:ES:TS:2025:242) por la que se dispone:
“6.- El contenido de la información. En lo que respecta al contenido, la información que debe suministrarse al consumidor al que se le ofrece una tarjeta con la modalidad revolving debe cumplir con las exigencias establecidas en la normativa nacional y con aquellas que el TJUE ha extraído de la Directiva 93/13/CEE. Debe exponer, de manera transparente por su contenido, forma de expresión y ubicación en el documento, el funcionamiento concreto del mecanismo de recomposición del capital y su influencia en la liquidación de los intereses y en la amortización del capital dispuesto, especialmente en los supuestos de incremento notable del riesgo, ya indicados: cuando la cuota periódica de pago no es elevada pero sí lo es el tipo de interés; y cuando se produce un impago y la capitalización de los intereses y las comisiones devengadas prolonga indefinidamente el pago de la deuda porque las cuotas periódicas, que por defecto se fijan en una cuantía mínima, apenas amortizan capital. Debe informarse, por tanto, de la relación entre la elevada TAE, el mecanismo de recomposición del capital y las demás cláusulas con trascendencia en la creación de los riesgos descritos, de manera que el consumidor esté en condiciones de valorar, basándose en criterios precisos e inteligibles, las consecuencias económicas que se deriven para él. En concreto, en lo que respecta al anatocismo, constituye una previsión contractual lícita, pero excepcional y con efectos significativamente gravosos para el consumidor, que requiere, por tanto, información clara al consumidor y que la redacción de la cláusula sea inteligible para el consumidor medio, como requisito para que pueda ser considerada transparente. En consecuencia, la información debe permitir al consumidor medio comprender el producto ofertado, tomar conciencia de los riesgos que se derivan del plazo indefinido o prorrogable automáticamente, el elevado tipo de interés, la recomposición constante del crédito, la escasa amortización del capital en el caso de cuotas bajas, y el anatocismo; y, asimismo debe permitirle comparar las diversas ofertas, tal como exige el art. 10 de la Ley de contratos de crédito al consumo, pues para optar por una u otra modalidad de amortización es necesario que las comprenda. Por tanto, es necesaria una información diferenciada sobre las características, los costes y los riesgos de las tres modalidades de financiación que por lo general son electivas, por más que en muchos casos se aplique, por defecto, la modalidad revolving. Porque la diferencia de la modalidad revolving con la modalidad de pago aplazado a fin de mes, sin intereses, puede ser fácil de comprender, pero no lo es tanto la diferencia entre la modalidad de pago aplazado, que es en realidad un préstamo al consumo, parecido a la compra a plazos, y la modalidad revolving. Para cumplir tales exigencias no es suficiente que la información contenga la TAE. En términos comprensibles para el consumidor medio, la información debe indicar que el sistema de amortización es del tipo revolving; debe establecer cuál es la cuota mensual (bien en una cantidad determinada, bien en un porcentaje de la cantidad dispuesta); debe establecer cuál es la duración del contrato; debe indicar si, y en qué casos, el interés se devengará no solo respecto del capital dispuesto sino también respecto del total de la cantidad adeudada (incluyendo intereses, comisiones e indemnizaciones devengadas); y deberá contener unos ejemplos adecuados tanto para comprender los riesgos del sistema como para permitir la comparación con otras modalidades de amortización o con las ofertas de otras entidades financieras. Es preciso que la información incida sobre la forma en que esa elevada TAE opera en la propia economía del contrato, dada las particularidades del sistema de amortización y las demás cláusulas a que se ha hecho referencia. Y debe hacerlo de modo claro y comprensible, no de una forma dispersa a lo largo de un extenso documento y en términos poco expresivos de los riesgos del sistema de amortización revolving, como es el caso objeto de este recurso. Estas exigencias, para el caso de contratos a los que sea aplicable por razones temporales, están actualmente explicitadas en la Orden ETD/699/2020, de 24 de julio, de regulación del crédito revolvente y por la que se modifica la Orden ECO/697/2004, de 11 de marzo, sobre la Central de Información de Riesgos, la Orden EHA/1718/2010, de 11 de junio, de regulación y control de la publicidad de los servicios y productos bancarios y la Orden EHA/2899/2011, de 28 de octubre, de transparencia y protección del cliente de servicios bancarios. El sistema de amortización revolving no es simplemente un sistema como el de pago aplazado, que puede considerarse un simple préstamo al consumo que se va amortizando en cuotas periódicas durante un periodo determinado. Ya hemos expuesto sus peculiares características y los riesgos que conllevan, significativamente superiores a los de un simple préstamo al consumo. No se trata solo de que el mayor aplazamiento generará mayores intereses, conocimiento que alcanza al consumidor medio; o que, por su propia naturaleza, no pueda fijarse ex ante el coste total del crédito ni establecer un cuadro de amortización. La duración indefinida o prorrogable del contrato de crédito revolving resulta relevante y ha de ser puesta en relación con el mecanismo de reconstitución de la deuda, especialmente si el contrato contempla la capitalización de los intereses y/o una cuota mínima por defecto de cuya incidencia en el coste del crédito es necesario advertir con suficiente claridad”.
De este modo recoge in fine en su resolución: “Pues bien, de manera similar a como hemos declarado en los supuestos de cláusulas suelo o de préstamos en divisas, en el caso de las tarjetas revolving, la falta de transparencia de la cláusula relativa a la TAE, valorada junto con las cláusulas relativas al sistema de amortización, el anatocismo y la escasa cuota mensual, no es inocua para el consumidor, sino que provoca un grave desequilibrio, en contra de las exigencias de la buena fe, puesto que, al ignorar los riesgos significativos que entraña dicho sistema de amortización, no puede comparar la oferta con las de otros sistemas de amortización y se compromete en un contrato que puede tener para él graves consecuencias pues puede terminar siendo lo que hemos venido en llamar un «deudor cautivo» y el Banco de España denomina «efecto bola de nieve».”
En el caso objeto de autos, en la condición general número 7 se recoge con carácter genérico el modo de cálculo de los mismos realizado sobre la hipótesis detallada en el mismo, sin que un consumidor medio pueda conforme al mismo tener noticia y compresión de la carga económica real que supone el contrato. De manera que, conforme a todo lo expuesto ha de concluirse que existe una evidente falta transparencia en el clausulado del contrato, que en ningún caso permite al consumidor conocer de manera razonable el coste real que asume al tiempo de suscribir el crédito asociado a la tarjeta contratada.
Atendiendo a las condiciones específicas de la tarjeta se expone la modalidad de contado y de crédito así como la fórmula matemática, sin que ni las estipulaciones relativas al interés remuneratorio y a su modo de cálculo puedan entenderse claras ya que están redactadas con idéntica tipografía de letra, en un tamaño escaso, sin distinción alguna respecto al resto de los supuestos previstos en las mismas, no resultando destacado de ningún otro modo este extremo; únicamente se hace constar la fórmula matemática para su cálculo, que poco esclarece a un consumidor medio, pues no se recoge tan siquiera ni el modo de funcionamiento ni un ejemplo representativo de aplicación del sistema revolving.
La consecuencia de la declaración de nulidad de la cláusula conduce a la declaración de nulidad del contrato por falta de transparencia provocando las consecuencias previstas en el art. 9.2 LCCG: la nulidad o no incorporación con la necesidad de aclarar la eficacia del contrato de acuerdo con el artículo 10 dado que el contrato, sin la condición no incorporada, por afectar a su causa natural, no puede subsistir, debiendo declararse su nulidad con las consecuencias del art. 1.303 CC.
El consumidor debe entregar o devolver las sumas con el interés legal desde cada disposición -sin aplicación de otro interés remuneratorio o moratorio- y sin aplicación de comisión o gasto de clase alguna, con deducción de todas las cantidades abonadas por él y aplicación respecto de éstas del interés legal desde que se hicieron.
TERCERO.- Por la parte demandada se sostiene la prescripción de la acción de restitución de las cantidades reclamadas, por la actora se niega dicho extremo. Dado que nos encontramos ante un caso de falta de transparencia y que no ha quedado acreditado el conocimiento del consumidor del carácter abusivo del contrato con carácter previo a este momento procesal, en base a lo jurisprudencialmente dispuesto por el TJUE, no ha lugar a apreciar la prescripción de la acción de restitución de las cantidades, debiendo producir los efectos determinados con carácter previo con la consiguiente restitución íntegra de las cantidades que, en su caso, existieren indebidamente abonadas.
CUARTO.- Conforme al artículo 394 de la Ley de Enjuiciamiento Civil, procede la condena en costas a la parte demandada, como consecuencia de la estimación íntegra de la demanda.
FALLO
Que debo ESTIMAR y ESTIMO íntegramente la demanda por D. ████████████████, Procurador de los Tribunales, en nombre y representación de Dña. ████████████████, contra la entidad SERVICIOS FINANCIEROS CARREFOUR, E.F.C. S.A representada por el Procurador D. ████████████████, por lo que debo declarar y declaro la nulidad del contrato celebrado por las partes por no superar el control de transparencia, condenando a la demandada a restituir al actor, en su caso, la totalidad de las cantidades abonadas por todos los conceptos (intereses, primas, seguros o comisiones) y que excedan del capital, bienes y servicios adquiridos desde la suscripción del contrato, más los intereses legales desde la interposición de la demanda. Todo ello con expresa condena en costas a la demandada.
Notifíquese a las partes la presente resolución haciéndoles saber que esta resolución no es firme y contra ella podrá interponerse recurso de APELACIÓN que se interpondrá dentro del plazo de veinte días conforme a lo dispuesto legalmente.
Así por esta mi sentencia lo pronuncio, mando y firmo.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutelar o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
Consulta tu caso de tarjeta tarjeta de crédito sin ningún riesgo
No adelantas dinero y solo cobramos si recuperamos algo para ti.
Consulta gratuita WhatsApp