Sentencia real · falta de transparencia y usura · primera instancia
Sentencia 00185/2025 de Manacor: nulidad por falta de transparencia y usura de tarjeta revolving de Carrefour
| Nº de sentencia | 00185/2025 |
|---|---|
| Órgano | Juzgado de Primera Instancia Número 2 de Manacor |
| Ciudad | Manacor |
| Fecha | 30 de junio de 2025 |
| Procedimiento | Procedimiento Ordinario 0001240/2024 |
| Entidad | Carrefour PASS |
| Vía de nulidad | Otra |
La sentencia obliga a Carrefour a devolver a nuestro cliente todos los intereses, comisiones y seguros que le cobraron de más por la tarjeta de crédito desde el año 2004. El Juzgado de Primera Instancia nº 2 de Manacor estima íntegramente la demanda, declarando la nulidad de la cláusula de interés remuneratorio por falta de transparencia (conforme a la STS 154/2025, de 30 de enero), la nulidad por abusividad de las comisiones por impago y del seguro de pagos, condenando a la entidad a la restitución de todas las cantidades indebidamente abonadas con los intereses legales.
«Declaro la nulidad de la cláusula reguladora del interés remuneratorio del contrato de tarjeta de crédito de 10 de diciembre de 2004 por falta de transparencia, así como la nulidad por abusividad de las comisiones por impago y del seguro de pagos, condenando a la demandada a devolver todas las cantidades cobradas en aplicación de dichas cláusulas, con los intereses legales.»
Fallo de la sentencia 00185/2025, Juzgado de Primera Instancia Número 2 de Manacor
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JDO.1A.INSTANCIA N.2 MANACOR
PL. CREU FONT I ROIG S/N- MANACOR-Teléfono: TEL. 971 55 07 25, Fax: FAX 971 55 36 55 Correo electrónico: instancia2.manacor@justicia.es Equipo/usuario: ELN Modelo: N04390 SENTENCIA DE TEXTO LIBRE ART 447 LEC
N.I.G.: ████████████████
OR5 ORDINARIO CONTRATACION-249.1.5 0001240/2024
Procedimiento origen: ORD PROCEDIMIENTO ORDINARIO 0000040/2024
Sobre OTRAS MATERIAS
DEMANDANTE D/ña. ████████████████ Procurador/a Sr/a. ████████████████ Abogado/a Sr/a. ████████████████
DEMANDADO D/ña. SERVICIOS FINANCIEROS CARREFOUR, EFC, SA (FINANCIERA PRYCA, S.A.) Procurador/a Sr/a. ████████████████ Abogado/a Sr/a. ████████████████
S E N T E N C I A
JUEZ/A QUE LA DICTA: ████████████████.
Lugar: MANACOR.
Fecha: treinta de junio de dos mil veinticinco.
Vistos por ████████████████, Juez del Juzgado de Primera Instancia nº 2 de Manacor, los presentes Autos de Juicio Ordinario número 1240/2024, promovidos por D. ████████████████, representada por el Procurador de los ████████████████, contra SERVICIOS FINANCIEROS CARREFOUR, E.F.C., S.A. representada por el Procurador de los Tribunales. ████████████████, sobre nulidad contractual y reclamación de cantidad, ha dictado esta sentencia, en base a los siguientes
ANTECEDENTES DE HECHO
PRIMERO.- El Procurador de los Tribunales de la parte actora se presentó demanda de juicio ordinario frente a SERVICIOS FINANCIEROS CARREFOUR, E.F.C., S.A. en el partido judicial de Alcobendas, inhibiéndose dicho juzgado al partido judicial de Manacor.
Solicitaba que se dictase sentencia con los siguientes pronunciamientos: "NULIDAD CONTRACTUAL, ACCION DE NULIDAD DE LAS CONDICIONES GENERALES DE LA CONTRATACION Y DEVOLUCIÓN DE CANTIDAD".
SEGUNDO.- El procedimiento se registró en este Juzgado bajo el número 1240/2024. Admitida a trámite la demanda, se emplazó a la demandada para personarse y contestar. La entidad crediticia demandada presentó escrito de contestación a la demanda solicitando que se dictase sentencia por la que solicitaba la desestimación de la demanda.
TERCERO.- El día 9 de junio de 2025 tuvo lugar la audiencia previa a la que comparecieron ambas partes en debida forma y bajo asistencia letrada. Siendo la prueba documental la única propuesta y admitida, quedaron los autos vistos para sentencia.
CUARTO.- En la tramitación del presente procedimiento se han observado todas las prescripciones legales.
FUNDAMENTOS DE DERECHO
PRIMERO.- Se ejercita por la parte actora una acción de nulidad de la cláusula reguladora del interés remuneratorio por no superar el control de transparencia y, subsidiariamente, de nulidad por usura del contrato, todo ello junto a la restitución de las cantidades que se derivasen de las anteriores declaraciones. Ello en relación al contrato de tarjeta de crédito suscrito entre las partes en fecha 10 de diciembre de 2004.
La entidad demandada reconoce la suscripción del contrato, pero niega la falta de transparencia de la cláusula reguladora de los intereses remuneratorios y el carácter abusivo de las demás cláusulas contenidas en el contrato.
SEGUNDO.- Entrando a conocer el fondo del asunto, es necesario destacar que el contrato de crédito revolving, en el que fundamenta la parte actora la reclamación, dada su tipología, y el carácter de las partes contratantes, se encuadra en la contratación de consumo, por lo que resulta aplicable la normativa especial de defensa de consumidores. El art. 3 del Real Decreto Legislativo 1/2007, de 16 de noviembre LDCU, establece que"a efectos de esta norma "son consumidores o usuarios las personas físicas que actúen con un propósito ajeno a su actividad comercial, empresarial, oficio o profesión", no siendo controvertido en ningún caso el carácter de consumidor que ostenta la parte actora.
La normativa comunitaria que esencialmente regula esta materia es la Directiva 93/13/CEE, de 30 de septiembre de 1993, sobre las cláusulas abusivas en los contratos celebrados con consumidores, que tiene carácter imperativo y cuya finalidad es reemplazar el equilibrio formal entre los derechos y obligaciones de las partes por un equilibrio real que pueda restablecer la igualdad entre éstas.
El sistema de protección que establece la Directiva 93/13/CEE parte de la premisa de que el consumidor se halla en situación de inferioridad respecto al profesional, tanto en lo referido a la capacidad de negociación, como en lo referido al nivel de información. Esta situación de inferioridad le lleva a adherirse a las condiciones redactadas de antemano por el profesional sin poder influir en el contenido de éstas.
El apartado primero del artículo 3 de la Directiva 93/13CEE señala que se considerarán abusivas las cláusulas contractuales que no se hayan negociado individualmente"(...) si, pese a las exigencias de la buena fe, causan en detrimento del consumidor un desequilibrio importante entre los derechos y obligaciones de las partes que se derivan del contrato".
A continuación, el apartado segundo del artículo 3 de la Directiva 93/13/CEE afirma que"Se considerará que una cláusula no se ha negociado individualmente cuando haya sido redactada previamente y el consumidor no haya podido influir sobre su contenido, en particular, en el caso de los contratos de adhesión." Y añade dicho precepto que"El hecho de que ciertos elementos de una cláusula o que una cláusula aislada se haya negociado individualmente no excluirá la aplicación del presente artículo al resto del contrato si la apreciación global lleva a la conclusión de que se trata, no obstante, de un contrato de adhesión." Asimismo, asume la carga de la prueba"El profesional que afirme que una cláusula tipo se ha negociado individualmente".
Conforme a lo dispuesto en el artículo 4 de la Directiva 93/13/CEE"El carácter abusivo de una cláusula contractual ha de apreciarse teniendo en cuenta la naturaleza de los bienes o servicios que sean objeto del contrato y considerando, en el momento de la celebración del mismo, todas las circunstancias que concurran en su celebración, así como todas las demás cláusulas del contrato, o de otro contrato del que dependa". Establece el segundo apartado de dicho precepto una limitación al señalar que"La apreciación del carácter abusivo de las cláusulas no se referirá a la definición del objeto principal del contrato ni a la adecuación entre precio y retribución, por una parte, ni a los servicios o bienes que hayan de proporcionarse como contrapartida, por otra, siempre que dichas cláusulas se redacten de manera clara y comprensible".
Además, el artículo 6 de la Directiva 93/13/CEE prevé las consecuencias de la apreciación del carácter abusivo de una cláusula entre consumidor y profesional. Así, dicho precepto impone a los Estados miembros la obligación de establecer que las cláusulas abusivas que figuren en un contrato celebrado entre éste y un profesional no vincularán al consumidor, y prevé"que el contrato siga siendo obligatorio para las partes en los mismos términos, si éste puede subsistir sin las cláusulas abusivas".
En nuestra normativa interna, el artículo 5 de la Ley Sobre Condiciones Generales de Contratación dispone que "1. Las condiciones generales pasarán a formar parte del contrato cuando se acepte por el adherente su incorporación al mismo y sea firmado por todos los contratantes. Todo contrato deberá hacer referencia a las condiciones generales incorporadas.
No podrá entenderse que ha habido aceptación de la incorporación de las condiciones generales al contrato cuando el predisponente no haya informado expresamente al adherente acerca de su existencia y no le haya facilitado un ejemplar de las mismas.
El artículo 7 dispone que "No quedarán incorporadas al contrato las siguientes condiciones generales: a) Las que el adherente no haya tenido oportunidad real de conocer de manera completa al tiempo de la celebración del contrato o cuando no hayan sido firmadas, cuando sea necesario, en los términos resultantes del artículo 5.
b) Las que sean ilegibles, ambiguas, oscuras e incomprensibles, salvo, en cuanto a estas últimas, que hubieren sido expresamente aceptadas por escrito por el adherente y se ajusten a la normativa específica que discipline en su ámbito la necesaria transparencia de las cláusulas contenidas en el contrato.
Y el artículo 80 del Texto Refundido de la Ley General para la Defensa de Consumidores y Usuarios dispone que "1. En los contratos con consumidores y usuarios que utilicen cláusulas no negociadas individualmente, incluidos los que promuevan las Administraciones públicas y las entidades y empresas de ellas dependientes, aquéllas deberán cumplir los siguientes requisitos: a) Concreción, claridad y sencillez en la redacción, con posibilidad de comprensión directa, sin reenvíos a textos o documentos que no se faciliten previa o simultáneamente a la conclusión del contrato, y a los que, en todo caso, deberá hacerse referencia expresa en el documento contractual.
b) Accesibilidad y legibilidad, de forma que permita al consumidor y usuario el conocimiento previo a la celebración del contrato sobre su existencia y contenido. En ningún caso se entenderá cumplido este requisito si el tamaño de la letra del contrato fuese inferior al milímetro y medio o el insuficiente contraste con el fondo hiciese dificultosa la lectura".
En especial, y en relación con los créditos revolving es preciso hacer referencia a la Orden ETD/699/2020, de 24 de julio, de regulación del crédito revolvente, cuyo artículo 33 ter dispone que "1. Cuando el contrato prevea la posibilidad de obtener el crédito señalado en el artículo 33 bis(crédito revolvente), adicionalmente a la obligación de suministrar al cliente la información normalizada europea con el contenido, formato y en los términos previstos en la Ley 16/2011, de 24 de junio, la entidad facilitará al cliente, en documento separado, que podrá adjuntarse a dicha información normalizada: a) una mención clara a la modalidad de pago establecida, señalando expresamente el término «revolving».
b) si el contrato prevé la capitalización de cantidades vencidas, exigibles y no satisfechas.
c) si el cliente o la entidad tienen la facultad de modificar la modalidad de pago establecida, así como las condiciones para su ejercicio.
d) un ejemplo representativo de crédito con dos o más alternativas de financiación determinadas en función de la cuota mínima que pueda establecerse para el reembolso del crédito con arreglo al contrato.
La información señalada en este apartado será proporcionará al cliente con la debida antelación a la suscripción del contrato".
Desde el punto de vista jurisprudencial, en aplicación de dicha Directiva la Jurisprudencia del TJUE establece que "el Tribunal de Justicia ha declarado que el juez nacional, cuando disponga de los elementos de hecho y de Derecho necesarios a estos efectos, deberá apreciar de oficio el carácter abusivo de una cláusula contractual incluida en el ámbito de aplicación de la Directiva y, de este modo, subsanar el desequilibrio que existe entre el consumidor y el profesional y debe deducir todas las consecuencias que, según el Derecho nacional, deriven de la comprobación del carácter abusivo de la cláusula considerada, a fin de evitar que la mencionada cláusula vincule al consumidor". Sentencia de 30 de mayo de 2.013 dictada en el asunto C-488/11.
En la Sentencia de 3 de marzo de 2.020, el TJUE aborda de nuevo la cuestión de las facultades de los jueces nacionales a la hora de comprobar la transparencia de una cláusula que se refiera al objeto principal del contrato. El artículo 4, apartado 2, de la Directiva 93/13/CEE establece que la apreciación del carácter abusivo de las cláusulas no se referirá, entre otros, a la definición del objeto principal del contrato, siempre que dichas cláusulas se redacten de manera clara y comprensible. El TJUE ha destacado a ese respecto que las cláusulas contractuales deben siempre cumplir el requisito de la redacción clara y comprensible, insistiendo en que"la referida exigencia se ha de entender como la obligación no solo de que la cláusula considerada sea comprensible para el consumidor en un plano formal y gramatical, sino también de que posibilite que el consumidor medio, normalmente informado y razonablemente atento y perspicaz, esté en condiciones de comprender el funcionamiento concreto del modo de cálculo de dicho tipo de interés y de valorar así, basándose en criterios precisos y comprensibles, las consecuencias económicas, potencialmente significativas, de tal cláusula sobre sus obligaciones financieras."
En este sentido y con respecto a la cláusula de interés remuneratorio el Pleno de la Sala Primera del Tribunal Supremo ha dictado dos sentencias, nº 154/2025, de 30 de enero(rec. 921/2022) y nº 155/2025, de 30 de enero(rec. 1584/2023) en las que se pronuncia sobre la falta de transparencia y la abusividad de la cláusula del contrato de tarjeta de crédito que fija el interés remuneratorio. En ambas Sentencias estima el recurso, desestima la apelación y en definitiva, confirma las sentencias de Primera Instancia que declaran la nulidad(falta de transparencia) de la cláusula relativa al tipo de interés. Aplica la jurisprudencia del TJUE sobre las cláusulas abusivas en los contratos celebrados con consumidores.
Argumenta que para decidir sobre la abusividad es necesaria la consideración conjunta de la cláusula que establece el tipo porcentual del interés remuneratorio (TAE%) y de las cláusulas que regulan el sistema de amortización al que va ligado esa TAE, que es el sistema revolving, que en el contrato cuestionado se denomina «cuota fácil».
Debe facilitarse al consumidor información antes de celebrar el contrato que debe exponer de manera transparente por su contenido, forma de expresión y ubicación en el documento, el funcionamiento concreto del mecanismo de recomposición del capital y su influencia en la liquidación de los intereses y en la amortización del capital dispuesto, especialmente en los supuestos de incremento notable del riesgo.
Aunque la falta de transparencia no supone automáticamente que una cláusula contractual sea considerada abusiva, en el caso de las tarjetas revolving, la falta de transparencia de la cláusula relativa a la TAE, valorada junto con las cláusulas relativas al sistema de amortización, el anatocismo y la escasa cuota mensual, no es inocua para el consumidor, sino que provoca un grave desequilibrio, en contra de las exigencias de la buena fe, puesto que, al ignorar los riesgos significativos que entraña dicho sistema de amortización, no puede comparar la oferta con las de otros sistemas de amortización y se compromete en un contrato que puede tener para él graves consecuencias pues puede terminar siendo lo que la sala ha venido en llamar un «deudor cautivo» y el Banco de España denomina «efecto bola de nieve»
Así, la Sentencia del Tribunal Supremo número 154/2025, de fecha 30 de enero, establecelo siguiente: "En la sentencia del pleno de esta sala 628/2015, de 25 de noviembre, declaramos que la normativa sobre cláusulas abusivas en contratos concertados con consumidores no permite el control del carácter «abusivo» del tipo de interés remuneratorio en tanto que la cláusula en que se establece talinterés regula un elemento esencial del contrato, como es el precio del servicio, siempre que cumpla el requisito de transparencia, que es fundamental para asegurar, en primer lugar, que la prestación del consentimiento se ha realizadopor el consumidor con pleno conocimiento de la carga onerosa que la concertación de la operación de crédito le supone y, en segundo lugar, que ha podido comparar las distintas ofertas para elegir, entre ellas, la que le resulta más favorable. En la sentencia también del pleno de esta sala 149/2020, de 4 de marzo, tras reiterar lo anterior, añadimos que la expresión de la TAE es requisito imprescindible, aunque no suficiente por sí solo, para que la cláusula que establece el interés remuneratorio pueda ser considerada transparente".
Así, la referida resolución, tras abordar la normativa aplicable en el plano comunitario y antes expuesta, se centra en la aplicación de los criterios europeos a las cláusulas del contrato de crédito revolving, estableciendo lo siguiente en relación al momento en que debe facilitarse la información y al contenido de dicha información:
"En la sentencia de pleno 149/2020, de 4 de marzo, mencionamos algunos de los riesgos que presenta este tipo de crédito(...) El Banco de España también ha hecho referencia a las consecuencias financieras que puede tener esta peculiaridad del crédito revolving, que puede dar lugar a lo que dicho organismo califica como «efecto de bola de nieve», que es el riesgo de encadenarse a una deuda indefinida, que nunca se termina de pagar.
Estas consecuencias negativas para el consumidor pueden producirse por la conjunción de varios factores(...) En consecuencia, es preciso que el consumidor reciba una información sobre estas características y estos riesgos, con un contenido y presentación adecuada y en el momento oportuno.
5.- El momento en que debe facilitarse la información. Respecto del momento en que debe facilitarse la información, ya hemos hecho referencia a la doctrina del TJUE que resalta la importancia de que la información sea facilitada al consumidor antes de celebrar el contrato.(...)
En este caso, como se ha expresado al resolver el recurso extraordinario por infracción procesal, la información consistente en el clausulado del contrato y en la ficha con el formato de la Información Normalizada Europea no se entregó con antelación a la suscripción del contrato. El contrato se suscribió electrónicamente y la fecha que aparece en el contrato y en la ficha INE es la misma de la primera utilización de la tarjeta. El hecho de que la tarjeta pueda comenzar a utilizarse con posterioridad a la celebración del contrato y no necesariamente en el momento de la suscripción del contrato, no exime al profesional de facilitar esa información con antelación suficiente a la celebración del contrato pues, una vez celebrado este, el consumidor puede hacer uso inmediato del crédito facilitado y sufrir las consecuencias derivadas de los riesgos del sistema revolving a que hemos hecho referencia, antes de haber analizado la información.
6.- El contenido de la información. En lo que respecta al contenido, la información que debe suministrarse al consumidor al que se le ofrece una tarjeta con la modalidad revolving debe cumplir con las exigencias establecidas en la normativa nacional y con aquellas que el TJUE ha extraído de la Directiva 93/13/CEE.
Debe exponer, de manera transparente por su contenido, forma de expresión y ubicación en el documento, el funcionamiento concreto del mecanismo de recomposición del capital y su influencia en la liquidación de los intereses y en la amortización del capital dispuesto, especialmente en los supuestos de incremento notable del riesgo, ya indicados: cuando la cuota periódica de pago no es elevada pero sí lo es el tipo de interés; y cuando se produce un impago y la capitalización de los intereses y las comisiones devengadas prolonga indefinidamente el pago de la deuda porque las cuotas periódicas, que por defecto se fijan en una cuantía mínima, apenas amortizan capital.
Debe informarse, por tanto, de la relación entre la elevada TAE, el mecanismo de recomposición del capital y las demás cláusulas con trascendencia en la creación de los riesgos descritos, de manera que el consumidor esté en condiciones de valorar, basándose en criterios precisos e inteligibles, las consecuencias económicas que se deriven para él.
(...)
En consecuencia, la información debe permitir al consumidor medio comprender el producto ofertado, tomar conciencia de los riesgos que se derivan del plazo indefinido o prorrogable automáticamente, el elevado tipo de interés, la recomposición constante del crédito, la escasa amortización del capital en el caso de cuotas bajas, y el anatocismo; y, asimismo debe permitirle comparar las diversas ofertas, tal como exige el art. 10 de la Ley de contratos de crédito al consumo, pues para optar por una u otra modalidad de amortización es necesario que las comprenda. Por tanto, es necesaria una información diferenciada sobre las características, los costes y los riesgos de las tres modalidades de financiación que por lo general son electivas, por más que en muchos casos se aplique, por defecto, la modalidad revolving. Porque la diferencia de la modalidad revolving con la modalidad de pago aplazado a fin de mes, sin intereses, puede ser fácil de comprender, pero no lo es tanto la diferencia entre la modalidad de pago aplazado, que es en realidad un préstamo al consumo, parecido a la compra a plazos, y la modalidad revolving.
Para cumplir tales exigencias no es suficiente que la información contenga la TAE. En términos comprensibles para el consumidor medio, la información debe indicar que el sistema de amortización es del tipo revolving; debe establecer cuál es la cuota mensual(bien en una cantidad determinada, bien en un porcentaje de la cantidad dispuesta); debe establecer cuál es la duración del contrato; debe indicar si, y en qué casos, el interés se devengará no solo respecto del capital dispuesto sino también respecto del total de la cantidad adeudada(incluyendo intereses, comisiones e indemnizaciones devengadas); y deberá contener unos ejemplos adecuados tanto para comprender los riesgos del sistema como para permitir la comparación con otras modalidades de amortización o con las ofertas de otras entidades financieras.
Es preciso que la información incida sobre la forma en que esa elevada TAE opera en la propia economía del contrato, dada las particularidades del sistema de amortización y las demás cláusulas a que se ha hecho referencia. Y debe hacerlo de modo claro y comprensible, no de una forma dispersa a lo largo de un extenso documento y en términos poco expresivos de los riesgos del sistema de amortización revolving, como es el caso objeto de este recurso.
Estas exigencias, para el caso de contratos a los que sea aplicable por razones temporales, están actualmente explicitadas en la Orden ETD/699/2020, de 24 de julio, de regulación del crédito revolvente y por la que se modifica la Orden ECO/697/2004, de 11 de marzo, sobre la Central de Información de Riesgos, la Orden EHA/1718/2010, de 11 de junio, de regulación y control de la publicidad de los servicios y productos bancarios y la Orden EHA/2899/2011, de 28 de octubre, de transparencia y protección del cliente de servicios bancarios.
El sistema de amortización revolving no es simplemente un sistema como el de pago aplazado, que puede considerarse un simple préstamo al consumo que se va amortizando en cuotas periódicas durante un periodo determinado. Ya hemos expuesto sus peculiares características y los riesgos que conllevan, significativamente superiores a los de un simple préstamo al consumo. No se trata solo de que el mayor aplazamiento generará mayores intereses, conocimiento que alcanza al consumidor medio; o que, por su propia naturaleza, no pueda fijarse ex ante el coste total del crédito ni establecer un cuadro de amortización. La duración indefinida o prorrogable del contrato de crédito revolving resulta relevante y ha de ser puesta en relación con el mecanismo de reconstitución de la deuda, especialmente si el contrato contempla la capitalización de los intereses y/o una cuota mínima por defecto de cuya incidencia en el coste del crédito es necesario advertir con suficiente claridad.
Con la información contenida en el contrato y en la ficha INE entregada a la demandante, un consumidor medio, normalmente informado, razonablemente atento y perspicaz, no es capaz de tomar conciencia de la naturaleza y consecuencias del mecanismo de amortización revolving, los elevados costes que pueden suponerle y los riesgos de terminar siendo un «deudor cautivo» que tal sistema puede implicar".
En el presente caso, de la misma forma que en el supuesto analizado por el Tribunal Supremo, no resulta acreditado que la información contenida en la solicitud de tarjeta de crédito y en la Información Normalizada Europea sobre créditos al consumo haya sido entregada al consumidor con carácter previo a la suscripción del contrato.
Igualmente, se entiende que con la información suministrada el consumidor no podría comprender los riesgos del sistema revolving ni la carga económica del contrato, toda vez que de dicha información no puede extraerse que el sistema de amortización es del tipo revolving ni cuál es la cuota mensual, no estableciéndose tampoco los casos en que el interés se devengará no solo respecto del capital dispuesto sino también respecto del total de la cantidad adeudada. Tampoco contienen dichos documentos unos ejemplos adecuados tanto para comprender los riesgos del sistema como para permitir la comparación con otras modalidades de amortización o con las ofertas de otras entidades financieras. En definitiva, no es posible comprender de modo claro la forma en que la TAE opera en la propia economía del contrato, dada las particularidades del sistema de amortización y las demás cláusulas a que se ha hecho referencia, al extenderse la información de forma dispersa a lo largo de los referidos documentos y en términos poco expresivos de los riesgos del sistema de amortización revolving.
Consecuencia de todo ello es que la demanda ha de estimarse en este punto, con la consecuencia inherente de devolución por la entidad demandada de las cantidades abonadas por la parte actora a consecuencia de la aplicación de la cláusula declarada nula, que se determinarán en fase de ejecución de sentencia.
TERCERO.- Comisiones y penalización por impago.
En relación con las comisiones y gastos, debe indicarse que no se somete a debate la potencial procedencia de las mismas, sino su automatismo sin justificar el coste real pues una comisión por impagado requiere de la existencia de una reciprocidad, lo que supone que el pago de la misma venga derivado de la realización de algún un servicio.
A tal efecto señala la STS 25.10.2019:
"... 1.- La normativa bancaria sobre comisiones está constituida, básicamente, por la Orden EHA/2899/2011, de 28 de octubre, de transparencia y protección del cliente de servicios bancarios, por la Circular 5/2012 del Banco de España de 27 de junio, a entidades de crédito y proveedores de servicio de pago, sobre transparencia de los servicios bancarios y responsabilidad en la concesión de préstamos, y por la Orden EHA/1608/2010, de 14 de junio, sobre transparencia de las condiciones y requisitos de información aplicables a los servicios de pago, que regula la transparencia de los servicios de pago sujetos a la Ley 16/2009, de 13 de noviembre, de servicios de pago.
2.- Conforme a esta normativa, para que las entidades puedan cobrar comisiones a sus clientes deben cumplirse dos requisitos: que retribuyan un servicio real prestado al cliente y que los gastos del servicio se hayan realizado efectivamente. Bajo estas dos premisas, las entidades bancarias no pueden cobrar por servicios que no hayan solicitado o aceptado los clientes, que deberán haber sido informados personalmente y por anticipado del importe que van a tener que pagar por ese servicio.
Según el Banco de España(Memoria del Servicio de Reclamaciones de 2009), la comisión por reclamación de posiciones deudoras compensa a la entidad por las gestiones efectivas realizadas para recuperar la deuda impagada por su cliente; debe estar recogida en el contrato; y para que sea acorde con las buenas prácticas bancarias debe reunir los siguientes requisitos mínimos:(i) el devengo de la comisión está vinculado a la existencia de gestiones efectivas de reclamación realizadas ante el cliente deudor;(ii) la comisión no puede reiterarse en la reclamación de un mismo saldo por gestiones adicionales realizadas por la entidad con el mismo fin, ni siquiera cuando, en el caso de impago en el tiempo, este se prolonga en sucesivas liquidaciones;(iii) su cuantía debe de ser única, no admitiéndose tarifas porcentuales;(iv) no puede aplicarse de manera automática...
... el prestamista no está obligado a precisar en el contrato la naturaleza de todos los servicios proporcionados como contrapartida de los gastos previstos en una o varias cláusulas contractuales: "No obstante, habida cuenta de la protección que la Directiva 93/13 pretende conceder al consumidor por el hecho de encontrarse en una situación de inferioridad con respecto al profesional, tanto en lo que respecta a la capacidad de negociación como al nivel de información, es importante que la naturaleza de los servicios efectivamente proporcionados pueda razonablemente entenderse o deducirse del contrato en su conjunto.
Además, el consumidor debe poder comprobar que no hay solapamiento entre los distintos gastos o entre los servicios que aquellos retribuyen".
A su vez, la STJUE de 26 de febrero de 2015(asunto C-143/13, Matei), referida-entre otras- a una denominada"comisión de riesgo", declaró que una cláusula que permite, sin contrapartida, la retribución del simple riesgo del préstamo, que ya está cubierto por las consecuencias legales y contractuales del impago, puede resultar abusiva.
5.- Precisamente la indeterminación a la que hemos hecho referencia es la que genera la abusividad, puesto que supondría, sin más, sumar a los intereses de demora otra cantidad a modo de sanción por el mismo concepto, con infracción de lo previsto en los arts. 85.6 TRLGCU(indemnizaciones desproporcionadas) y 87.5 TRLGCU(cobro de servicios no prestados).
Además, una cláusula como la enjuiciada contiene una alteración de la carga de la prueba en perjuicio del consumidor, pues debería ser el Banco quien probara la realidad de la gestión y su precio, pero, con la cláusula, se traslada al consumidor la obligación de probar o que no ha habido gestión, o que no ha tenido el coste fijado en el contrato, o ambas circunstancias. Lo que también podría incurrir en la prohibición prevista en el art. 88.2 TRLGCU...."
En este caso, la aplicación de las comisiones y gastos se considera que opera de forma automática sin necesidad de justificar el fundamento de su exigencia, con lo que se entiende que son abusivas.
Consecuencia de todo ello es que la demanda ha de estimarse en este punto, con la consecuencia inherente de devolución por la entidad demandada de las cantidades abonadas por la parte actora a consecuencia de la aplicación de la cláusula declarada nula, que se determinarán en fase de ejecución de sentencia.
CUARTO.- Seguro.
En relación a las sumas reclamadas en concepto de seguro impagado, se estima su abusividad conforme a los artículos 82 y siguientes del Real Decreto Legislativo 1/2007. Ello con base, entre otros, en el razonamiento jurídico quinto del auto de la Audiencia Provincial de Barcelona(Sección 14) nº 75/2018, de 12 de abril, el cual dispone: "La resolución apelada consideró abusiva esta cláusula porque" en el contrato aportado como documento 1 de la demanda no consta en ningún lugar que los demandados hayan firmado ningún contrato de seguro puesto que la única firma que hay es la que se refiere al préstamo en sí. En el mismo sentido tampoco consta que se haya estipulado cuantía alguna en concepto de cuota ni que se le hayan entregado las condiciones del seguro, por lo que en ningún caso se constan los requisitos que para dar validez a un contrato de seguro entre consumidores exige el la Ley 50/1980 (RCL 1980, 2295) del Contrato de Seguro cuyas normas son imperativas(artículo2) así con el artículo 63 del TRLGDCU (RCL 2007, 2164y RCL 2008, 372). Así el artículo 5 LCS (RCL 1980, 2295) exige que el asegurador entregue al asegurado la póliza de seguro y que la misma tenga que ser formalizada por escrito, teniendo esto que ponerse en relación con la normativa de consumidores, y en concreto con el artículo 63.1 del TRLGDCU (RCL 2007, 2164y RCL 2008, 372) que indica que'en los contratos con consumidores y usuarios se entregará recibo justificante, copia o documento acreditativo con las condiciones esenciales de la operación, incluidas las condiciones generales de la contratación, aceptadas y firmadas por el consumidor y usuario, cuando éstas sean utilizadas en la contratación'. Por todo ello, dado que no consta la firma de un contrato expreso de seguro entre las partes ni que el mismo cumpla con la normativa citada, tampoco se puede reclamar en este juicio monitorio cuantía alguna en concepto de seguro" La parte recurrente entiende que el seguro fue contratado en la propia solicitud del crédito marcando la casilla correspondiente. La propia' juez a quo ' es consciente de que el consumidor aceptó esa oferta de seguro para su"mayor tranquilidad" El recurso debe también prosperar en este punto Y la principal razón para ello es que la simple oferta de un seguro de crédito, que el consumidor puede o no libremente aceptar, no puede considerarse abusiva ni, por consiguiente, reconducirse al control previsto en el art. 815.4 de la LEC.
De otra parte, las objeciones que al contrato se reseñan en la resolución apelada tampoco son completamente acertadas. De entrada, justo debajo de la casilla que debe marcarse para contratar el seguros, se explica cuáles son las coberturas del mismo(rembolso a COFIDIS de la deuda contraída en caso de fallecimiento o de gran invalidez o el pago de las cuotas mensuales en caso de incapacidad temporal o de pérdida de empleo del asegurado) y se deja claro que se trata de una póliza colectiva("de acuerdo con las estipulaciones del contrato de seguro colectivo nº 88772 suscrito por COFIDIS con CNP Assurances y CNPIAM) De otra parte, en la propia solicitud el asegurado"manifiesta estar de acuerdo con las condiciones del seguro que le han sido facilitadas" y no parece que, a limine litis, sin que el deudor haya negado su recepción, pueda cuestionarse su entrega.
Finalmente, tampoco puede olvidarse que la la suscripción del seguro puede resultar beneficiosa para el propio deudor pues en esta clase de pólizas, la STS núm. 222/2017, de 5 abril (RJ 2017, 2664) "ante la inactividad de la entidad prestamista beneficiaria, el asegurado/tomador tiene legitimación activa para interesar el cumplimiento del seguro en vigor y, por tanto, para reclamar de su aseguradora el cumplimiento de sus obligaciones contractuales, entre ellas, y como principal, el pago de la suma asegurada"
En el presente caso, en el modelo normalizado de solicitud del crédito no se observa MARCADA la casilla del seguro. Además, de haber querido contratar un seguro debería de habérsele dado al consumidor la opción siquiera de disponer de la información necesaria para discernir si ello le resultaba beneficioso, y las consecuencias jurídicas y económicas de su suscripción por escrito. De modo que concurre una causa de abusividad de condición general de la contratación al afectar al perfeccionamiento o ejecución del contrato, al imponer al consumidor y usuario un servicio complementario o accesorio no solicitado(art. 89.4 RD Legislativo 1/2007).
QUINTO.- En lo relativo a los intereses, de acuerdo con el artículo 1303 CC, se impondrán a la parte demandada los intereses legales que las cantidades abonadas por el demandante en aplicación de la cláusula declarada nula hubieran devengado desde la fecha de su respectivo pago hasta la fecha del dictado de la presente resolución.
SEXTO.- En materia de costas, en virtud del principio de vencimiento objetivo del artículo 394 LEC, la estimación de la pretensión subsidiaria de la demanda determina que las costas se impongan a la parte demandada de este procedimiento.
Vistos los preceptos legales citados y demás de general y pertinente aplicación,
FALLO
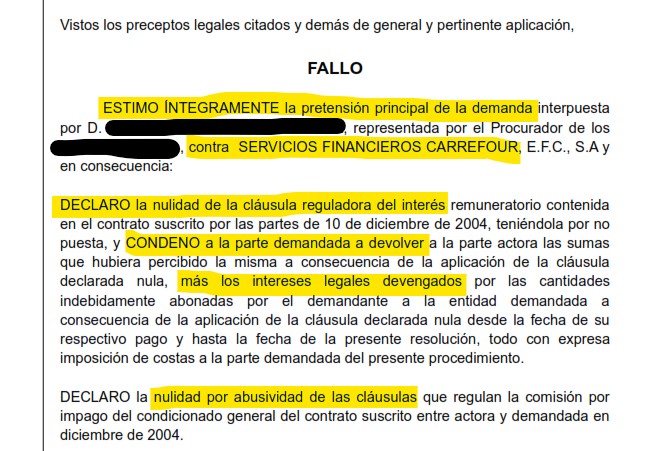
ESTIMO ÍNTEGRAMENTE la pretensión principal de la demanda interpuesta por D. ████████████████, representada por el Procurador de los ████████████████, contra SERVICIOS FINANCIEROS CARREFOUR, E.F.C., S.A y en consecuencia:
DECLARO la nulidad de la cláusula reguladora del interés remuneratorio contenida en el contrato suscrito por las partes de 10 de diciembre de 2004, teniéndola por no puesta, y CONDENO a la parte demandada a devolver a la parte actora las sumas que hubiera percibido la misma a consecuencia de la aplicación de la cláusula declarada nula, más los intereses legales devengados por las cantidades indebidamente abonadas por el demandante a la entidad demandada a consecuencia de la aplicación de la cláusula declarada nula desde la fecha de su respectivo pago y hasta la fecha de la presente resolución, todo con expresa imposición de costas a la parte demandada del presente procedimiento.
DECLARO la nulidad por abusividad de las cláusulas que regulan la comisión por impago del condicionado general del contrato suscrito entre actora y demandada en diciembre de 2004.
Consecuencia de la declaración de nulidad será la expulsión de las meritadas cláusulas del contrato, declarando su subsistencia en lo restante.
CONDENO a la demandada a abonar a la actora las cantidades cobradas en aplicación de las mencionadas cláusulas. Dichas cantidades se incrementarán en el interés legal del dinero desde la interposición de la demanda y el de mora procesal desde el dictado de la presente sentencia hasta su completo abono.
DECLARO la nulidad por abusividad de las cláusulas que regulan el seguro de pagos del condicionado general del contrato suscrito entre actora y demandada en diciembre de 2004.
Consecuencia de la declaración de nulidad será la expulsión de las meritadas cláusulas del contrato, declarando su subsistencia en lo restante.
CONDENO a la demandada a abonar a la actora las cantidades cobradas en aplicación de las mencionadas cláusulas. Dichas cantidades se incrementarán en el interés legal del dinero desde la interposición de la demanda y el de mora procesal desde el dictado de la presente sentencia hasta su completo abono.
Requiérase a la demandada para que aporte un extracto con dichos cálculos que determine el capital dispuesto por la actora y los intereses generados y pagados por la misma.
Todo con expresa imposición de costas a la parte demandada del presente procedimiento
Notifíquese la presente resolución a las partes. Contra la misma podrán interponer recurso de APELACIÓN dentro del plazo de VEINTE DÍAS desde el siguiente a la notificación. Deberán exponer las alegaciones en que se base la impugnación y citar la resolución apelada y los pronunciamientos que impugna. Del presente recurso conocerá la Audiencia Provincial de Baleares(artículos 458 y 463 LEC en redacción dada por Ley 37/2011, de 10 de octubre).
De conformidad con la Disposición Adicional decimoquinta de la LOPJ introducida por LO 1/2009, de 3 de noviembre, para la interposición del referido recurso de apelación será necesaria la previa constitución de un depósito de CINCUENTA EUROS(50 euros) que deberá ser consignado en la Cuenta de Depósitos y Consignaciones de este órgano judicial, aportando constancia documental del mismo. No se admitirá a trámite el recurso si no se ha constituido el referido depósito.
Así se acuerda, manda y firma.
EL JUEZ
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutela o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
Reclamar tu tarjeta Carrefour PASS es más sencillo de lo que piensas
Te lo explicamos gratis, sin compromiso, contacta con nosotros.
Consulta gratuita WhatsApp