Sentencia real · falta de transparencia · primera instancia
Sentencia 000470/2026 de Zaragoza: Declara ilegal una tarjeta de crédito CARREFOUR PASS de Servicios Financieros Carrefour
| Nº de sentencia | 000470/2026 |
|---|---|
| Órgano | Tribunal de Instancia, Sección Civil, Plaza Nº 1, Zaragoza |
| Ciudad | Zaragoza |
| Fecha | 29 de septiembre de 2026 |
| Procedimiento | Juicio Verbal 0000512/2026 |
| Entidad | Carrefour PASS |
| Vía de nulidad | Otra |
La sentencia estima íntegramente la demanda interpuesta por el consumidor frente a la entidad financiera, declarando la nulidad de la cláusula que regula el interés remuneratorio y el sistema de amortización revolving por no superar el control de transparencia. Se condena a la entidad a restituir las cantidades indebidamente percibidas que excedan del capital prestado, con los intereses legales correspondientes.
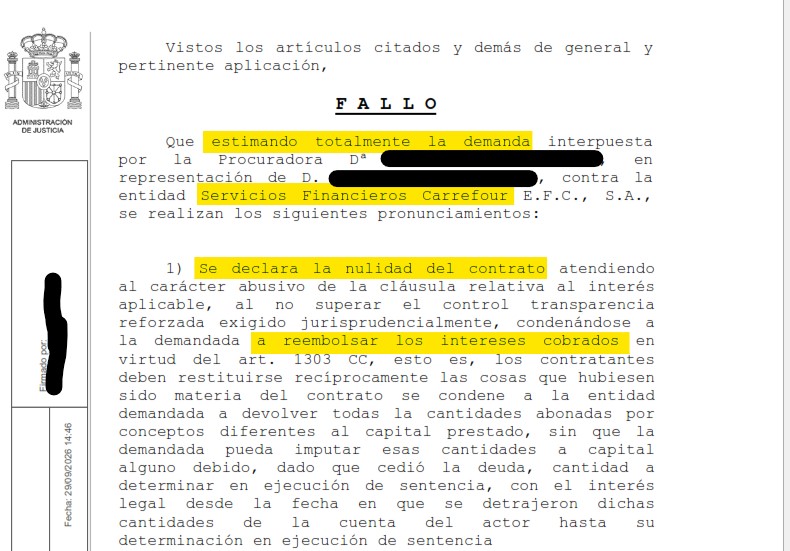
«Que debo estimar y estimo la demanda interpuesta por el procurador de los tribunales D. ████████████████, en nombre y representación de Dª ████████████████, contra Servicios Financieros Carrefour, E.F.C., S.A., declarando la nulidad de la cláusula que regula el interés remuneratorio y el sistema de amortización revolving por no superar el control de transparencia de acuerdo a lo dispuesto en los artículos 5 y 7 de la LCGC en relación con el artículo 8 del mismo cuerpo legal, debiendo la demandada proceder a la devolución de todas las cantidades cobradas por su aplicación, con el interés legal desde que tuvo lugar cada cobro. Debiendo llevarse a cabo la oportuna liquidación en ejecución de sentencia con compensación de los saldos deudores y acreedores, debiendo abonar el prestamista en su caso el importe del saldo resultante a la prestataria, con todo lo demás que en derecho proceda.»
Fallo de la sentencia 000470/2026, Tribunal de Instancia, Sección Civil, Plaza Nº 1, Zaragoza
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
TRIBUNAL DE INSTANCIA SECCION CIVIL PLAZA Nº 1 PALMA
TRAVESSA D'EN BALLESTER, Nº 20, 2º (EDIFICIO SA GERRERIA)
Teléfono: 0034971219461
N.I.G.: ████████████████
Procedimiento: J.VERBAL(COND.GENERALES CONTRATAC.250.1.14) 0001010/2025
Sobre: OTROS VERBAL
Demandante: D./Dña. ████████████████ Procurador/a: ████████████████ Abogado/a: ████████████████
Demandado: D./Dña. SERVICIOS FINANCIEROS CARREFOUR EFC, S.A. Procurador/a: ████████████████ Abogado/a: ████████████████
SENTENCIA Nº 00370/2026
En Zaragoza, a veintinueve de septiembre de dos mil veintiséis.
Vistos por mí, Ilmo. Sr. D. ████████████████, Magistrado-Juez de la Sección Civil del Tribunal de Instancia de Zaragoza, Plaza nº 1, los presentes autos de Juicio Verbal sobre nulidad de cláusula contractual, que con el número 512/26 se siguen en este Juzgado a instancia de la Procuradora Dª ████████████████, en representación de D. ████████████████, defendido por el Letrado D. ████████████████, contra la entidad Servicios Financieros Carrefour, E.F.C., S.A., representada por la Procuradora Dª ████████████████ y defendida por el Letrado D. ████████████████, sobre acción de nulidad de condiciones generales de contratación y reclamación de cantidad.
ANTECEDENTES DE HECHO
PRIMERO.- Por la Procuradora Dª ████████████████, en representación de D. ████████████████, se presentó demanda en la que se solicitó que se dictara sentencia con los siguientes pronunciamientos: Con carácter principal:
1.- Se declare la nulidad del contrato por resultar nulas por falta de incorporación al contrato o falta de transparencia las cláusulas que regulan el interés remuneratorio, dado que la nulidad del interés remuneratorio no permite que el contrato subsista.
2.- Que se condene a la entidad demandada a estar y pasar por dichas declaraciones.
3.- Que, como consecuencia de lo anterior, y conforme al art 1303 CC, esto es, los contratantes deben restituirse recíprocamente las cosas que hubiesen sido materia del contrato se condene a la entidad demandada a devolver todas la cantidades abonadas por conceptos diferentes al capital prestado, sin que la demandada pueda imputar esas cantidades a capital alguno debido, dado que cedió la deuda, cantidad a determinar en ejecución de sentencia, con el interés legal desde la fecha en que se detrajeron dichas cantidades de la cuenta del actor hasta su determinación en ejecución de sentencia.
4.- Con expresa imposición de costas a la demandada.
SEGUNDO.- Admitida a trámite la demanda, se dio traslado de la misma a la demandada, quien compareció representada por la Procuradora Dª ████████████████, dentro del término legal al objeto de contestar a la demanda en base a los hechos y fundamentos de derecho expuestos en su escrito de contestación, y terminaba suplicando se dictara sentencia desestimatoria de la demanda, con imposición de costas a la parte actora, y, subsidiariamente, para el supuesto de que se estimara alguna de las acciones ejercitadas de contrario, se aprecie la prescripción respecto de la acción de restitución de los importes abonados en el periodo comprendido entre el 27 de noviembre de 2010 y el 26 de febrero de 2021.
TERCERO.- Una vez firme la resolución de 10 de septiembre de 2026, las actuaciones quedaron conclusos para sentencia.
CUARTO.- En la sustanciación de este proceso se han observado todas las prescripciones legales.
FUNDAMENTOS DE DERECHO
PRIMERO.- Por la parte actora se ejercita acción individual de nulidad de condiciones generales de la contratación, alegando que suscribió un contrato de tarjeta Pass de crédito con la demandada en fecha 27 de noviembre de 2010, con la finalidad de financiar sus gastos personales, actuando, por tanto, como consumidor. El contrato de préstamo se suscribió sin que por su parte se le permitiera negociar ningún extremo del mismo, siendo la entidad demandada la que determinó todos sus aspectos, considerando, la abusividad de la cláusula de intereses remuneratorios establecida en el contrato por su falta de incorporación y transparencia, con efecto de devolución de lo abonado en exceso sobre el total capital que se haya prestado.
La parte demandada se opone a la demanda oponiendo la falta de abusividad de la cláusula de interés remuneratorio por la información precontractual y contractual al actor de las condiciones del contrato, considerando el tipo de interés remuneratorio como un elemento esencial del contrato, sin contravenir la normativa de condiciones generales de la contratación. En último lugar, opone la prescripción de la acción restitutoria.
SEGUNDO.- Como acción principal que se ejercita por la parte actora se solicita la nulidad de la cláusula de los intereses remuneratorios por abusiva. Con carácter previo, se parte de la afirmación de que las condiciones generales de los contratos han de cumplir unos requisitos (art. 5 LCGC) sin los cuales no se tienen por incorporadas (art. 7 LCGC) y, desde la modificación introducida en el apartado 5 de la Disposición final 4.1 de la Ley 5/2019, de 15 de marzo, son nulas cuando se incorporen de modo no transparente en los contratos en perjuicio de los consumidores.
Por lo tanto, la eficacia de las condiciones generales está sometida a un control formal y gramatical, aplicable en todo caso, y un control calificado como sustantivo en relación con consumidores y usuarios, en línea con los criterios jurisprudenciales establecidos por el TJUE y por el TS; tomamos como referencia la Sentencia 564/2020 de la Sala 1ª del Tribunal Supremo, de 27 de octubre de 2020, que desarrolla el ámbito del control de transparencia en relación con cláusulas de contratos suscritos por consumidores, con cita de otras muchas sentencias tanto del TJUE como del TS.
En todo caso, la nulidad de una cláusula por falta de transparencia requiere que su incorporación sea "en perjuicio de los consumidores" (artículo 83 TRLGDCU). Así, la abusividad de las cláusulas por falta de transparencia está vinculada a un desequilibrio económico en perjuicio del consumidor y al incumplimiento de las exigencias de la buena fe; la única diferencia entre cláusulas reguladoras de elementos esenciales y accidentales del contrato es que, en el caso de las primeras, sólo se puede valorar el desequilibrio o la mala fe si no superan el control de transparencia; en tanto que, respecto de las segundas, se pueden valorar directamente las circunstancias de abusividad, con o sin transparencia.
El Tribunal Supremo se ha pronunciado en dos sentencias respecto a la nulidad por abusividad de las cláusulas relativas a los intereses ordinarios contenidas en un contrato de tarjeta revolving, confirmando el criterio expuesto en la STS 149/2020, 4 de marzo. Así, en las sentencias de fecha 30 de enero de 2025, números 154 y 155, el Tribunal Supremo concluye que las cláusulas relativas al interés del crédito, considerada conjuntamente con el resto de las cláusulas del contrato y, más concretamente, las relativas al sistema de amortización revolving, no es transparente. Para llegar a esa conclusión, la Sala fija el contenido de la información que ha de proporcionar el profesional: que el sistema es del tipo revolving, la duración del contrato, qué conceptos devengan intereses, ejemplos adecuados para comprender los riesgos del sistema. Declara que la falta de transparencia de la cláusula relativa a la TAE, valorada junto con las cláusulas relativas al sistema de amortización revolving, el anatocismo y la escasa cuota mensual, no es inocua para el consumidor y provoca un grave desequilibrio, declarando el carácter abusivo, de conformidad con el art. 3.1 Directiva 93/13.
TERCERO.- Restitución de cantidad, en último término, a la que la parte demandada opone su prescripción. Excepción que se debe valorar en los términos opuestos por la demandada conforme a la sentencia del Tribunal Supremo nº 350/25, de 5 de marzo. Sentencia en la que se distingue la acción de nulidad del contrato por usura, que no caduca ni prescribe, de la acción de restitución de las cosas y del precio entregado, que es una acción personal sometida al plazo de prescripción del art. 1964 del C.Civil, que antes de octubre de 2015 era de 15 años y en la actualidad de 5 años. Y en cuanto al dies a quo del plazo de prescripción de la acción restitutoria, la sentencia indica que no es aplicable la doctrina del TJUE por ser la usura una cuestión ajena al ámbito del Derecho de la UE, declarando que, al tratarse de un crédito revolving, la acción para solicitar lo pagado en exceso sobre el capital del que se ha dispuesto nace respecto de cada pago mensual, concluyendo la sentencia que la acción para reclamar lo pagado que exceda del capital prestado en los cinco años anteriores a la formulación de la reclamación extrajudicial o a la interposición de la demanda, con ampliación del plazo en 82 días como consecuencia de la suspensión de los plazos de prescripción acordada en el Real Decreto 463/2020, de 14 de marzo.
Conclusiones sobre la prescripción que deben trasladarse al presente caso, ante la acreditación de la reclamación extrajudicial en fecha 25 de febrero de 2026, documento nº 3 de la demanda, lo que conlleva la desestimación de la excepción de prescripción.
CUARTO.- En cuanto a las costas procesales, de conformidad con el art. 394 LEC, al estimarse la demanda, se imponen a la demandada.
Vistos los artículos citados y demás de general y pertinente aplicación,
FALLO
Que estimando totalmente la demanda interpuesta por la Procuradora Dª ████████████████, en representación de D. ████████████████, contra la entidad Servicios Financieros Carrefour E.F.C., S.A., se realizan los siguientes pronunciamientos:
1) Se declara la nulidad del contrato atendiendo al carácter abusivo de la cláusula relativa al interés aplicable, al no superar el control transparencia reforzada exigido jurisprudencialmente, condenándose a la demandada a reembolsar los intereses cobrados en virtud del art. 1303 CC, esto es, los contratantes deben restituirse recíprocamente las cosas que hubiesen sido materia del contrato se condene a la entidad demandada a devolver todas la cantidades abonadas por conceptos diferentes al capital prestado, sin que la demandada pueda imputar esas cantidades a capital alguno debido, dado que cedió la deuda, cantidad a determinar en ejecución de sentencia, con el interés legal desde la fecha en que se detrajeron dichas cantidades de la cuenta del actor hasta su determinación en ejecución de sentencia.
2) En cuanto a las costas procesales, se imponen a la parte demandada.
Notifíquese esta sentencia a las partes, haciéndoles saber que contra la misma cabe interponer recurso de apelación que, conforme a lo previsto en los arts. 458 y ss. de la LEC, habrá de interponerse ante la Ilma. Audiencia Provincial de Zaragoza dentro del plazo de los veinte días siguientes al de su notificación.
Así por esta mi sentencia, de la que se llevará testimonio a los autos de su razón, lo pronuncio, mando y firmo, en lugar y fecha "ut supra".
El/La Magistrado-Juez
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutela o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda. Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
Reclamar tu tarjeta tarjeta de crédito es más sencillo de lo que piensas
Te lo explicamos gratis, sin compromiso, contacta con nosotros.
Consulta gratuita WhatsApp