Sentencia real · usura · primera instancia
Sentencia 000142/2017 de Laredo: nulidad por usura de tarjeta de crédito PASS de Carrefour
| Nº de sentencia | 000142/2017 |
|---|---|
| Órgano | Juzgado de Primera Instancia e Instrucción nº 1 de Laredo |
| Ciudad | Laredo |
| Fecha | 31 de julio de 2017 |
| Procedimiento | Procedimiento Ordinario 0000037/2017 |
| Entidad | Carrefour PASS |
| Vía de nulidad | Usura |
La sentencia condena a Servicios Financieros Carrefour a devolver a nuestro cliente todos los intereses y comisiones que le cobraron desde el principio del contrato, al apreciar que la TAE contractual superaba notablemente el tipo medio de referencia del Banco de España, declarando la nulidad por usura.
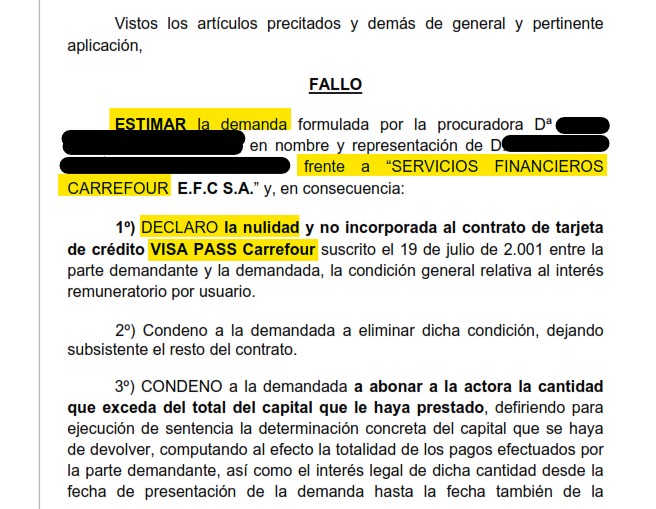
«Declaro la nulidad y no incorporada al contrato de tarjeta de crédito VISA PASS Carrefour suscrito el 19 de julio de 2.001 entre la parte demandante y la demandada, la condición general relativa al interés remuneratorio por usuario. Condeno a la demandada a abonar a la actora la cantidad que exceda del total del capital que le haya prestado.»
Fallo de la sentencia 000142/2017, Juzgado de Primera Instancia e Instrucción nº 1 de Laredo
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE PRIMERA INSTANCIA E INSTRUCCIÓN Nº 1
Avda. de España nº 8 Laredo Teléfono: ████████ Fax.: ████████ Modelo: TX004
Proc.: PROCEDIMIENTO ORDINARIO Nº: 0000037/2017
NIG: ████████████████████ Materia: Obligaciones Resolución: Sentencia 000142/2017 Intervención: Interviniente: Procurador:
| Demandante | ████████████████ ████████████████ |
| Demandado | SERVICIOS FINANCIEROS CARREFOUR, E.F.C, S.A. ████████████████ |
SENTENCIA nº 000142/2017
En LAREDO(CANTABRIA), treinta y uno se julio de dos mil diecisiete.
Vistos por mí, Dª ████████████████, Juez del Juzgado de Primera Instancia e Instrucción n.º 1 de Laredo, los presentes autos de juicio ordinario nº37/2017, promovidos por la procuradora Dª ████████████████, en nombre y representación de D. ████████████████, asistido del letrado D. ████████████████ y dirigido frente a la mercantil SERVICIOS FINANCIEROS CARREFOUR E.F.C S.A., asistida por los letrados D. ████████████████ y Dª ████████████████ y representada por el procurador D. ████████████████, ejercitando acción de nulidad de la condición general que establece el interés remuneratorio, intereses y costas del procedimiento.
ANTECEDENTES DE HECHO
PRIMERO.- El 24 de febrero de 2017 presentó escrito la procuradora Dª ████████████████, en nombre y representación de D. ████████████████, formulando demanda de Juicio Ordinario contra la mercantil CARREFOUR E.F.C S.A., ejercitando acción de nulidad de condiciones generales de la contratación.
Alegan resumidamente: 1. Que es titular desde el 19 de julio de 2.001 de una tarjera de crédito VISA CARREFOUR PASS, con la modalidad de “crédito revolving” (rotativo)(doc.1).
2. Las características de este tipo de crédito son: No tiene número fijo de cuotas.
Carácter rotativo, subiendo o bajando en la medida que el cliente lo utilice.
El titular puede entregar de forma aplazada las cantidades dispuestas, mediante el pago periódico de una cuota.
Se puede usar repetidamente.
El prestatario realiza pagos según la cantidad que esté usando o retirando, más el correspondiente interés.
La devolución del crédito puede hacerse a plazos o en un solo pago.
Ni la cuota de evolución es siempre la misma, ni el saldo desciende de forma proporcional.
3. A la fecha de contratación, la entidad bancara estipuló un TAE de un 20,56% anual.
4. A efectos estadísticos las entidades de crédito tiene que informar mensualmente al Banco de España de los tipos de interés que apliquen.
5. El tipo de interés medio aplicado a los préstamos de consumo el 1 de enero de 2.003, en operaciones entre uno y cinco años, era del 8,236% (doc.2).
El tipo de interés medio aplicado a los préstamos de consumo el 1 de enero de 2.003, en operaciones de crédito a plazo, era del 8,24%(doc.3).
Actualmente la T.A.E., aplicada por la entidad financiera es del 21,97%, siendo el tipo de interés para los préstamos de consumo en España el 8,65% y el 6,28% en la zona euro(doc.4).
Por ello, tras invocar, entre otros, el artículo 6.3 del Código Civil y el artículo 1 de la Ley de Represión de la Usura y la doctrina jurisprudencial que estimaron pertinente, SUPLICÓ al Juzgado “dicte sentencia por la que, estimando íntegramente las pretensiones formuladas en la demanda: a) Declare la nulidad de la condición general que establece el interés remuneratorio, por usurario, del Contrato de tarjera VISA CARREFOUR PASS suscrito en fecha 19/07/2.001, entre ████████████████ y CARREFOUR E.F.C S.A.
b) Condene a CARREFOUR E.F.C S.A., por aplicación del art.3 de la Ley de Represión de la Usura, a abonar a la demandante, la cantidad que exceda del total de capital que le haya prestado, tomando en cuenta el total de lo ya percibido por todos los conceptos cargados y percibidos al margen de dicho capital y que ya hayan sido abonados por el demandante, con ocasión del citado documento o contrato, especialmente las cantidades que hayan sido cobradas por los conceptos de comisión por disposición de efectivo, intereses comisión por reclamación de cuota impagada, seguro de protección de pagos y cuota anual de la tarjeta, según se determine en ejecución de sentencia, más intereses legales. Todo ello con expresa imposición de costas”.
SEGUNDO.- Por diligencias de ordenación de 25 de enero de 2017 se acordó requerir al demandante a fin de que aportara el ejemplar de autoliquidación de la tasa judicial, haciéndolo mediante escrito de 8 de febrero siguiente y admitiéndose a trámite la demanda por decreto del mismo día.
El 30 de marzo de 2017 presentó escrito el procurador D. ████████████████, en nombre y representación de la mercantil SERVICIOS FINANCIEROS CARREFOUR E.F.C S.A., contestando y oponiéndose a la demanda.
Alega resumidamente: 1. El actor compara erróneamente la T.A.E de la tarjeta que en el momento de su suscripción era del 20,56% con el tipo de interés medio, ya que las estadísticas sobre préstamos al consumo publicados en el banco de España excluyen los intereses aplicados en las tarjetas de crédito con pago aplazado, como es el presente caso.
2. La sentencia del Tribunal Supremo nº 628/2.015, de 25 de noviembre que para la calificación de los intereses como usurarios, ha de hacerse una comparación con los intereses que se estén ofreciendo de forma habitual en el mercado en operaciones similares, siendo que la tarjeta del presente caso no ofrece un interés similar, sino que es inferior a alguno de ellos.
3. El tipo de interés aplicado trae causa directa el funcionamiento y naturaleza de la tarjeta, ya que su obtención no requiere ningún requisito adicional.
La tarjeta del demandante podía emplearse, tanto “a crédito” como por el “sistema contado”, sin que repercutiese este último interés alguno.
4. Tampoco es procedente la reclamación de la devolución, ya que no se justifica las mismas.
5. El demandante el 14 de julio de 2.001 solicitó la tarjeta, suscribiendo libremente el contrato nº ████████████████, ofreciéndose la posibilidad en su Cláusula 7 de un uso de la tarjeta con el “sistema contado”: “contado inmediato” sin interés y “diferido a fin de mes”, siendo ésta la escogida para el caso de pagar al contado. También hay la posibilidad de uso mediante “sistema de crédito”, estando ésta sujeta a un tipo de interés mensual de 1,57%, que resulta una Tasa Anual Equivalente del 20,56% (doc.2).
6. El contrato ha durado más de quince años y se aporta la contabilidad detallada con los movimientos del actor desde la fecha de suscripción hasta la actualidad(última disposición del crédito 2.016) y los extractos remitidos mensualmente desde el año 2.009 hasta la actualidad (doc.3 y 4).
7. El tipo de interés aplicado, que actualmente asciende a 1,67%, con una T.A.E de 21,99%, sin que nada hubiese alegado en contrario el demandante.
Este tipo de interés resulta acorde con el interés de mercado para productos de la misma naturaleza, siendo inferior la aplicada en las grandes superficies. Los datos publicados por el Banco de España y por el INE no pueden utilizarse como referente comparable, ya que excluyen las operaciones de tarjeta de crédito. Las que se tiene que tomar en consideración serían las últimas publicadas en el Boletín Estadístico donde se aprecia que el TEDR promedio de las tarjetas de crédito de pago aplazado ascendía al 20,84% en diciembre de 2.016.
Añade y como consecuencia de lo anterior el contrato no es ni usurario ni nulo.
Por ello, tras invocar, entre otros, el artículo 1 de la Ley de Represión de la Usura y la doctrina jurisprudencial que estimó pertinente, SUPLICÓ al Juzgado “dicte sentencia por la que DESESTIME ÍNTEGRAMENTE la demanda formulada de contrario, con expresa imposición de costas a la parte actora”.
TERCERO.- Por diligencia de ordenación de 30 de marzo de 2017 se señaló la audiencia previa para el 10 de mayo siguiente, suspendiéndose por causa legal y señalándose para el 30 de mayo siguiente, celebrándose dicho día.
La Comunidad demandada se ratificó en la excepción procesal alegada en su escrito de contestación a la demanda, en cuanto al defecto de proponer la demanda, dándose traslado a la demandante alegó lo que a su derecho convino, siendo una cuestión sobre el fondo.
a) Pretensiones: las partes ratificaron sus respectivos escritos de demanda y contestación, resultando los hechos controvertidos.
b) Documentos: ninguna de las partes impugnó los documentos aportados de contrario, a salvo su eficacia probatoria.
c) Medios de prueba: La actora propuso documental, siendo admitida.
La Comunidad demandada propuso documental y testifical, siendo admitida.
d) Juicio: se señaló para el día 26 de julio de 2017, celebrándose dicho día.
Practicada la prueba y dada la palabra para conclusiones, quedaron las actuaciones vistas para Sentencia.
FUNDAMENTOS DE DERECHO
PRIMERO.- Ejercita la parte demandante la acción de nulidad de la condición general que establece el interés remuneratorio, argumentando que el 19 de julio de 2.001 suscribió con la demandada un contrato de apertura de tarjeta VISA CARREFOUR PASS, con un TAE inicial del 20,56 %, siendo que el tipo de interés medio para los préstamos de consumo en el año 2.003 era del 8,24% y en el año 2.016 se le aplica un TAE del 21,97 % cuando el tipo de interés medio para los préstamos de consumo es del 8,65%.
Considera que el interés pactado es desproporcionado y usurario, por lo que ha de declararse la nulidad del préstamo con las consecuencias del artículo 3 de la Ley de Represión de la Usura.
La parte demandada se opone argumentando que no puede compararse el interés remuneratorio pactado en el contrato objeto de litigio con el tipo de interés medio para los préstamos al consumo, sino que la comparación ha de ser con los intereses que se estén ofreciendo de forma habitual en el mercado en operaciones similares.
Que en el contrato figuran todos los datos para saber qué se está contratando y el coste que va a tener, que podía hacer gastos también con el “sistema Contado” sin interés alguno, que en los extractos mensuales que ha venido recibiendo durante más de 15 años figuran los tipos de interés aplicados, que tarjetas similares de otras superficies comerciales ofrecen un interés similar, e incluso superior.
Añade que no es procedente la reclamación de la devolución, ya que no se justifica las mismas.
SEGUNDO.- Fijados los hechos controvertidos se procede a su valoración.
La parte demandante alega que los intereses remuneratorios son abusivos y usurarios. Se establecen en el contrato, suscrito el 19 de julio de 2.001 unos intereses mensuales del 1,57%, lo que supone anuales del 18,84%, siendo el TAE del 20,56%.
Pues bien, conforme al artículo 1 de la Ley de 23 de julio de 1.908 de Represión de la Usura(“Ley Azcarate” en alusión al jurista y diputado D. ████████████████) “será nulo todo contrato de préstamo en que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso o en condiciones tales que resulte aquél leonino, habiendo motivos para estimar que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales”.
Señala la Sentencia del Tribunal Supremo de 25 de noviembre de 2.015 que la Ley de Represión de la Usura no es aplicable sólo a los contratos de préstamos sino también a los de crédito pues su artículo 9 prevé su aplicación “a toda operación sustancialmente equivalente a un préstamo de dinero, cualesquiera que sean la forma que revista el contrato y la garantía que para su cumplimiento se haya ofrecido”.
Mientras que el interés de demora puede y ha de ser objeto de control de abusividad de oficio, la normativa sobre cláusulas abusivas en contratos celebrados con consumidores no permite el control del carácter “abusivo” del tipo de interés remuneratorio, al tratarse de un elemento esencial del contrato, concretamente el precio que paga el consumidor.
Y continúa dicha sentencia: “En el supuesto objeto del recurso, la sentencia recurrida fijó como hecho acreditado que el interés del 24,6% TAE apenas superaba el doble del interés medio ordinario en las operaciones de crédito al consumo de la época en que se concertó el contrato, lo que, considera, no puede tacharse de excesivo.
La cuestión no es tanto si es o no excesivo, como si es «notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso», y esta Sala considera que una diferencia de esa envergadura entre el TAE fijado en la operación y el interés medio de los préstamos al consumo en la fecha en que fue concertado permite considerar el interés estipulado como «notablemente superior al normal del dinero».
La cuestión fáctica reside por tanto en cotejar el TAE con el interés medio de los préstamos al consumo en la fecha en que fue concertado. La jurisprudencia, anteriormente había considerado que el término de comparación es el interés habitual en el mercado para ese tipo de créditos (STS 18/06/12), pero en la STS de 25 de noviembre 2.015 el módulo de comparación pasa a ser el interés medio de los préstamos al consumo en que fue concertado. Hay que matizar que tales intereses medios no son iguales cuestión que, ha de presumirse, el Tribunal Supremo habrá tenido en cuenta.
Al respecto ha de señalarse que el Banco de España no publica cuál era dicho interés sino a partir de 2.007, datos que son accesibles públicamente en su Web, y en su Boletín estadístico, con datos publicados a partir de 2003.
TERCERO.- Por último resulta ilustrativa y de plena aplicación al presente caso la reciente Sentencia de la Audiencia Provincial de Madrid de 11 de mayo de 2.017, que en la misma línea que hemos expuesto señala que: "Debemos tener en cuenta la reciente STJUE de 26 de enero de 2.017, que con carácter general declara: este respecto, procede recordar que, según reiterada jurisprudencia del Tribunal de Justicia, el sistema de protección que establece la Directiva 93/13 se basa en la idea de que el consumidor se halla en situación de inferioridad respecto al profesional, tanto en lo relativo a la capacidad de negociación como al nivel de información(véase, en particular, la sentencia de 17 de julio de 2014, ████████████████, C 169/14, EU:C:2014:2099, apartado 22 y jurisprudencia citada).
Habida cuenta de esta situación de inferioridad, el artículo 6, apartado 1, de la citada Directiva prevé que las cláusulas abusivas no vincularán al consumidor. Se trata de una disposición imperativa que pretende reemplazar el equilibrio formal que el contrato establece entre los derechos y las obligaciones de las partes por un equilibrio real que pueda restablecer la igualdad entre éstas".
El art. 1 de la Ley de 23 julio 1908 de Represión de la Usura, establece que será"nulo todo contrato de préstamo en que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso o en condiciones tales que resulte aquél leonino, habiendo motivos para estimar que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales».
El art. 9 establece: «lo dispuesto por esta Ley se aplicará a toda operación sustancialmente equivalente a un préstamo de dinero, cualesquiera que sean la forma que revista el contrato y la garantía que para su cumplimiento se haya ofrecido».
La STS de 25 de noviembre de 2.015, ya aclaraba que"la jurisprudencia de esta Sala volvió a la línea jurisprudencial inmediatamente posterior a la promulgación de la Ley de Represión de la Usura, en el sentido de no exigir que, para que un préstamo pudiera considerarse usurario, concurrieran todos los requisitos objetivos y subjetivos previstos en el art. 1 de la ley. Por tanto, y en lo que al caso objeto del recurso interesa, para que la operación crediticia pueda ser considerada usuraria, basta con que se den los requisitos previstos en el primer inciso del art. 1 de la ley, esto es, «que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso », sin que sea exigible que, acumuladamente, se exija «que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales».
Partiendo de lo expuesto, se comparte el alegato de que, efectivamente, la comparativa de los intereses remuneratorios pactados ha de efectuarse respecto al"interés normal del dinero", y no"interés legal del dinero", sino el"normal o habitual" en este tipo de operaciones atendiendo a las estadísticas que publica el Banco de España, tomando como base la información que mensualmente tienen que facilitarle las entidades de crédito sobre los tipos de interés, que aplican a diversas modalidades de operaciones activas y pasivas(créditos y préstamos personales hasta cinco años o por más de cinco años, hipotecarios, cuentas corrientes, cuentas de ahorro, cesiones temporales, etc.).
Esa obligación informativa de las entidades tiene su origen en el artículo 5.1 de los Estatutos del Sistema Europeo de Bancos Centrales y del Banco Central Europeo(BCE), que recoge la obligación de este último, asistido por los bancos centrales nacionales, de recopilar la información estadística necesaria través de los agentes económicos. Para ello, el BCE adoptó el Reglamento(CE) nº 63/2002, de 20 de diciembre de 2001, sobre estadísticas de los tipos de interés que las instituciones financieras monetarias aplican a los depósitos y a los préstamos frente a los hogares y a las sociedades no financieras; y a partir de ahí, el Banco de España, a través de su Circular 4/2002, de 25 de junio, dio el obligado cumplimiento al contenido del Reglamento, con objeto de poder obtener de las entidades de crédito la información solicitada.
En este caso, los intereses remuneratorios pactados, según la cláusula 7.5 del contrato, se fijan en un TAE del 26.7% anual, pactándose en la cláusula 7.3 que se aplicaría el mismo tipo como intereses moratorios, y que el banco podría capitalizar los intereses devengados no satisfechos.
Atendiendo al criterio de la Sentencia del Pleno del Tribunal Supremo del 25 de noviembre de 2015, ésta considera que no es tanto si es o no excesivo el interés remuneratorio, como si es «notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso», concluyendo que:"esta Sala considera que una diferencia de esa envergadura entre el TAE fijado en la operación y el interés medio de los préstamos al consumo en la fecha en que fue concertado permite considerar el interés estipulado como «notablemente superior al normal del dinero».
Dicha Sentencia declaró usurarios los intereses remuneratorios pactados en un 24,6% TAE. Teniendo ello en cuenta, se acredita que, en este caso, el TAE fijado(26.7%) es superior al doble del interés vigente en las operaciones de crédito al consumo en las fechas de suscripción del contrato, septiembre de 2.011, y consideramos que éste es "manifiestamente desproporcionado con las circunstancias del caso", no encontrando justificación que ampare una diferencia tan notable.
Y en este aspecto, la citada Sentencia añadía"En principio, dado que la normalidad no precisa de especial prueba mientras que es la excepcionalidad la que necesita ser alegada y probada, en el supuesto enjuiciado no concurren otras circunstancias que las relativas al carácter de crédito al consumo de la operación cuestionada. La entidad financiera que concedió el crédito"revolving" no ha justificado la concurrencia de circunstancias excepcionales que expliquen la estipulación de un interés notablemente superior al normal en las operaciones de crédito al consumo.
Generalmente, las circunstancias excepcionales que pueden justificar un tipo de interés anormalmente alto están relacionadas con el riesgo de la operación. Cuando el prestatario va a utilizar el dinero obtenido en el préstamo en una operación especialmente lucrativa pero de alto riesgo, está justificado que quien le financia, al igual que participa del riesgo, participe también de los altos beneficios esperados mediante la fijación de un interés notablemente superior al normal.
Aunque las circunstancias concretas de un determinado préstamo, entre las que se encuentran el mayor riesgo para el prestamista que pueda derivarse de ser menores las garantías concertadas, puede justificar, desde el punto de vista de la aplicación de la Ley de Represión de la Usura, un interés superior al que puede considerarse normal o medio en el mercado, como puede suceder en operaciones de crédito al consumo, no puede justificarse una elevación del tipo de interés tan desproporcionado en operaciones de financiación al consumo como la que ha tenido lugar en el caso objeto del recurso, sobre la base del riesgo derivado del alto nivel de impagos anudado a operaciones de crédito al consumo concedidas de un modo ágil y sin comprobar adecuadamente la capacidad de pago del prestatario, por cuanto que la concesión irresponsable de préstamos al consumo a tipos de interés muy superiores a los normales, que facilita el sobreendeudamiento de los consumidores y trae como consecuencia que quienes cumplen regularmente sus obligaciones tengan que cargar con las consecuencias del elevado nivel de impagos, no puede ser objeto de protección por el ordenamiento jurídico."
En el escrito de apelación también se alega que no son nulas las cantidades reclamadas tanto las comisiones por impago, por gastos de traspaso a contencioso, por entender que se corresponde a gastos ocasionados a la entidad financiera, y que en todo caso están prevista en el propio contrato, a pesar que en el escrito de apelación se alega que solo se reclaman los intereses remuneratorios, cuando en el propio extracto de la liquidación de la deuda se recogen cantidades y partidas por esos conceptos..
Este tipo de condiciones son especialmente abusivas de acuerdo con el artículo 82 del Decreto Legislativo 1/2007, de 16 de noviembre, por el que se aprueba el texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios, en la medida que la cláusulas que prevén el cobro de una comisión por impago, o por gastos a traspaso a contencioso, no se corresponde a ninguna tipo de servicios o contraprestación del empresario, sin que por otro lado implique ningún tipo de gastos o servicios que haya tenido que realizar por la entidad financiera”.
CUARTO.- Se ha aportado el tipo medio de interés en los préstamos al consumo en el año 2.003, 8,24%, no discutido por la contraparte, en tanto que el interés remuneratorio del contrato celebrado era un nominal mensual del 1,57%(anual 18,84%) y el TAE 20,56%. Actualmente(año 2.016) se le está aplicando un interés mensual del 1,67%(anual 20,04%) y un TAE anual del 21,99%.
Para tener un criterio adicional sobre la desproporción, podemos acudir al de los intereses de demora, que son siempre sancionatorios. El interés legal en 2.001 era del 5,50%. En dicha fecha, el criterio de abusividad de la Ley 7/1995, de 23 de marzo de Crédito al consumo, para los descubiertos en cuentas corrientes para consumidores de 2,5 veces el interés legal(artículo 19.4), determinaba que no se considerase abusivo a tales efectos un interés que no superase el 10%.
Por ello resulta que el interés remuneratorio pactado en el caso que nos ocupa, no sólo es notablemente superior al del dinero tomando como módulo el interés medio de los préstamos al consumo, sino que incluso supera con creces el límite para los intereses de demora que son siempre sancionatorios.
Como hemos recogido la citada Sentencia del Tribunal Supremo de 25 de noviembre de 2.015 establece que:“no se trata, como dice la sentencia de 2 de Octubre de 2001 de comparar el interés pactado con el interés legal del dinero, sino con el interés “normal o habitual, en concurrencia con las circunstancias del caso y la libertad existente en esta materia”, pudiendo acudirse a las estadísticas que publica el Banco de España, tomando como base la información que mensualmente tienen que facilitarle las entidades de crédito sobre los tipos de interés que aplican”
(...) “Para fijar la desproporción, hay que partir de la base de que la normalidad no precisa de especial prueba mientras que es la excepcionalidad la que necesita ser alegada y probada, y en el caso analizado sólo se ha probado que se trata de un crédito al consumo, sin que el banco haya justificado la concurrencia de circunstancias excepcionales que expliquen la estipulación de un interés notablemente superior al normal en las operaciones de crédito al consumo.
No se han acreditado las circunstancias excepcionales que expliquen en el caso que nos ocupa, un interés que es a todas luces superior al normal del dinero, conforme al módulo que tiene en cuenta la mencionada Sentencia del Tribunal Supremo y la Sentencia citada de la Audiencia Provincial de Madrid, entre otras(SAP de Asturias, sección 1ª, de 08/02/16, que estima usurario un interés remuneratorio del 30,06% TAE, y previamente la SAP de Asturias, sección 4ª, de 25/01/16, para un interés remuneratorio del 22,5% TAE), debiendo considerarse por tanto usuario.
En consecuencia, como señala la Sentencia de la Audiencia Provincial de Asturias, sección 1ª, de 8 de febrero de 2.016, ha de desencadenarse “la consecuencia que para tal pronunciamiento se prevé el art. 3 de la Ley de 1908 según el cual “Declarada con arreglo a esta ley la nulidad de un contrato, el prestatario estará obligado a entregar tan sólo la suma recibida; y si hubiera satisfecho parte de aquélla y los intereses vencidos, el prestamista devolverá al prestatario lo que, tomando en cuenta el total de lo percibido, exceda del capital prestado“.
Como prevé dicha, sentencia se ha de deferir para ejecución la determinación concreta del capital que se halle pendiente de devolución, computando al efecto la totalidad de los pagos efectuados por la parte demandada.
En consecuencia, por las razones expuestas, procede estimar la demanda.
QUINTO.- De conformidad con lo previsto en los artículos 1100, 1101 y 1108 del Código Civil, la demandada abonará el interés legal de la cantidad a cuyo pago ha sido condenada desde la fecha de interposición de la demanda hasta la fecha de la presente resolución, momento a partir del cual y hasta el completo pago se incrementará en dos puntos el interés legal(artículo 576 de la Ley 1/2000, de 7 de enero, de Enjuiciamiento Civil).
SEXTO.- Estimada la demanda, de conformidad con lo previsto en el artículo 394 de la Ley 1/2000, de 7 de enero, de Enjuiciamiento Civil, procede imponer las costas a la parte demandada.
Vistos los artículos precitados y demás de general y pertinente aplicación,
FALLO
Que estimar la demanda formulada por la procuradora Dª ████████████████, en nombre y representación de D. ████████████████ frente a “SERVICIOS FINANCIEROS CARREFOUR E.F.C S.A.” y, en consecuencia:
1º) DECLARO la nulidad y no incorporada al contrato de tarjeta de crédito VISA PASS Carrefour suscrito el 19 de julio de 2.001 entre la parte demandante y la demandada, la condición general relativa al interés remuneratorio por usuario.
2º) Condeno a la demandada a eliminar dicha condición, dejando subsistente el resto del contrato.
3º) CONDENO a la demandada a abonar a la actora la cantidad que exceda del total del capital que le haya prestado, defiriendo para ejecución de sentencia la determinación concreta del capital que se haya de devolver, computando al efecto la totalidad de los pagos efectuados por la parte demandante, así como el interés legal de dicha cantidad desde la fecha de presentación de la demanda hasta la fecha también de la presente resolución, momento a partir del cual y hasta su completo pago se devengará el interés legal del dinero incrementado en dos puntos.
Todo ello con la imposición de las costas procesales causadas a la parte demandada.
Líbrese testimonio de la presente el cual se llevará a los autos de su razón quedando el original en el presente libro.
NOTIFÍQUESE esta sentencia a las partes haciéndoles saber que no es firme, pudiendo interponer RECURSO DE APELACIÓN mediante escrito presentado en este Juzgado, para ante la Ilma. AUDIENCIA PROVINCIAL DE CANTABRIA, en el plazo de VEINTE días hábiles contados desde el siguiente a su notificación.
Así por esta mi sentencia, la pronuncio, mando y firmo.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
No dejes pasar más tiempo con tu tarjeta tarjeta de crédito
Cuanto antes empecemos, antes sabrás a qué tienes derecho. Estudio gratuito.
Consulta gratuita WhatsApp