Sentencia real · usura · primera instancia
Sentencia 169/2021 de León: nulidad por usura de tarjeta de crédito de Carrefour (tarjeta VISA PASS)
| Nº de sentencia | 169/2021 |
|---|---|
| Órgano | Juzgado de Primera Instancia Número 4 de León |
| Ciudad | León |
| Fecha | 6 de julio de 2021 |
| Procedimiento | Procedimiento Ordinario 413/2020 |
| Entidad | Carrefour PASS |
| Vía de nulidad | Usura |
La sentencia condena a Carrefour a devolver a nuestro cliente todos los intereses y comisiones que le cobraron desde el principio del contrato, al apreciar que la TAE del 21,99% pactada superaba el tipo medio de referencia del Banco de España, declarando la nulidad del contrato por usura.
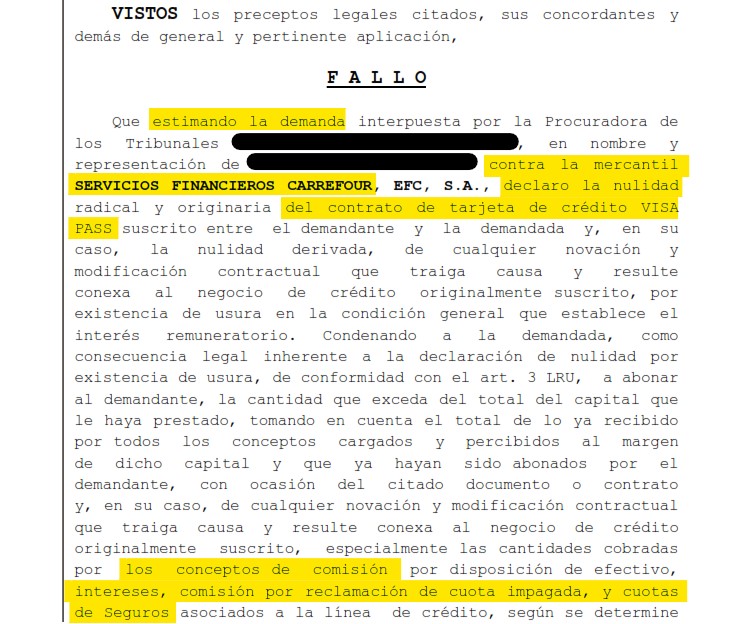
«Declaro la nulidad radical y originaria del contrato de tarjeta de crédito VISA PASS suscrito entre el demandante y la demandada, por existencia de usura en la condición general que establece el interés remuneratorio. Condenando a la demandada a abonar al demandante, la cantidad que exceda del total del capital que le haya prestado, tomando en cuenta el total de lo ya recibido por todos los conceptos cargados y percibidos al margen de dicho capital.»
Fallo de la sentencia 169/2021, Juzgado de Primera Instancia Número 4 de León
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE PRIMERA INSTANCIA N.4 DE LEÓN
Procedimiento Ordinario 413/2020
N.I.G.: ████████
Materia: Nulidad
SENTENCIA Nº 169/2021
En León, a seis de julio de dos mil veintiuno.
VISTOS por DOÑA ████████, JUEZ sustituta del Juzgado de Primera Instancia número CUATRO de León y su partido judicial, los presentes autos de JUICIO ORDINARIO seguidos bajo el número 413/20, entre partes, de una, como demandante, ████████, representado por la Procuradora de los Tribunales ████████ y asistido del Letrado ████████ y, de otra, como demandada, SERVICIOS FINANCIEROS CARREFOUR, EFC, S.A., representada por el Procurador de los Tribunales ████████ y asistida del Letrado ████████, sobre NULIDAD DEL CONTRATO DE TARJETA DE CREDITO VISA PASS.
ANTECEDENTES DE HECHO
PRIMERO.- Que por la Procuradora de los Tribunales ████████, en nombre y representación ya antedicha, se interpuso demanda de juicio ordinario contra la mercantil SERVICIOS FINANCIEROS CARREFOUR, EFC, S.A., sobre NULIDAD DEL CONTRATO DE TARJETA DE CREDITO VISA PASS; en cuya demanda, tras exponer los hechos y fundamentos de derecho que estimó pertinentes en apoyo de su pretensión, terminó con la súplica al Juzgado que, previa la tramitación del juicio, se dictase sentencia por la que se declare la nulidad radical y originaria del contrato de tarjeta de crédito VISA PASS suscrito entre el demandante y la demandada y, en su caso, la nulidad derivada, de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito, por existencia de usura en la condición general que establece el interés remuneratorio. Condene a la demandada, como consecuencia legal inherente a la declaración de nulidad por existencia de usura, de conformidad con el art. 3 LRU, a abonar al demandante, la cantidad que exceda del total del capital que le haya prestado, tomando en cuenta el total de lo ya recibido por todos los conceptos cargados y percibidos al margen de dicho capital y que ya hayan sido abonados por el demandante, con ocasión del citado documento o contrato y, en su caso, de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito, especialmente las cantidades cobradas por los conceptos de comisión por disposición de efectivo, intereses, comisión por reclamación de cuota impagada, y cuotas de Seguros asociados a la línea de crédito, según se determine en ejecución de sentencia, aportando para su correcta determinación, copia de todas las liquidaciones y extractos mensuales de la línea de crédito, completos y correlativos, en el mismo tipo de formato en el que fueron originalmente remitidos al cliente, desde la fecha de suscripción del contrato, hasta última liquidación practicada, más intereses legales, con expresa imposición de costas.
SEGUNDO.- Que admitida a trámite la demanda, se dio traslado de la misma a la demandada, emplazándola para que la contestase en el plazo de veinte días hábiles.
TERCERO.- Por Diligencia de ordenación de fecha 1 de diciembre de 2020, presentada la contestación de la demanda dentro del plazo establecido, se convoca a las partes para la celebración de la audiencia previa a la que se refiere el artículo 414 de la Ley de Enjuiciamiento Civil.
CUARTO.- Llegado el día y hora señalados, con la comparecencia de la parte demandante y la parte demandada, se celebró en la forma que obra en la grabación efectuada de la misma, quedando el juicio concluso para dictar sentencia de conformidad con lo establecido en el artículo 429.8 de la Ley de Enjuiciamiento Civil.
QUINTO.- En la tramitación de este procedimiento se han observado las prescripciones legales establecidas.
FUNDAMENTOS DE DERECHO
PRIMERO.- El demandante titular de un contrato de Tarjeta de Crédito VISA PASS, con la modalidad incorporada por defecto de “crédito revolving”, contratado con fecha 23 de febrero de 2013, con tipo de interés aplicado TAE inicial del contrato, para pagos aplazados y disposiciones a crédito 21,99%, solicita la nulidad de dicho contrato por existencia de usura, de conformidad con el artículo 3 LRU.
La demandada se opone alegando que resulta incontrovertido que para considerar si la TAE del Contrato objeto de Litis es notablemente superior al interés normal del dinero-y por tanto usuraria-, la comparación debe realizarse con el tipo medio de referencia para las operaciones de crédito mediante tarjetas de crédito y revolving en el momento de la contratación, siendo el tipo medio de referencia en febrero de 2013 el 20,90%, según consta en los Boletines Estadísticos del Banco de España anteriormente extractados. De este modo, siendo el tipo medio de referencia para las tarjetas “revolving” en el momento de la contratación el 20,90%, una TAE del 21,99%-lo que representa un incremento de un 5,21% en términos relativos, o 1,09 puntos porcentuales-en modo alguno podrá considerarse notablemente superior al interés del dinero(o tipo medio aplicable), solicitando la desestimación de la demanda.
SEGUNDO.- De conformidad con lo dispuesto en el artículo 1º de la Ley de 23 de julio de 1908, para valorar el carácter usurario de un préstamo se ha de partir de dos premisas:"interés notablemente superior al normal del dinero" y"manifiestamente desproporcionado con las circunstancias del caso o en condiciones tales que resulte aquél leonino".
Teniendo en cuenta la jurisprudencia establecida en la sentencia del Pleno de la Sala 1ª del Tribunal Supremo de 4 de marzo de 2020, que, para resolver sobre el carácter usurario de un préstamo, toma como referencia orientativa los boletines estadísticos del Banco de España sobre tipos de interés y, en particular, lo que en ellos se indica en relación con los tipos medios referentes a las tarjetas de pago aplazado o tarjetas "revolving".
Y a partir de ellos se llega a la siguiente conclusión:
«[...] el dato que publica el Bando de España se define en la propia publicación como TEDR (tipo efectivo definición restringida), que equivale a la TAE, sin incluir comisiones, lo que permite concluir, en tanto que el valor de 21,99% TAE de la tarjeta de autos incluye comisiones, que la desviación del interés de la tarjeta que nos ocupa respecto de la media del mercado para la clase de producto no es de una entidad suficiente como para que pueda considerarse como un interés notablemente superior al normal del dinero, sin perjuicio de que el tipo de interés que se aplica en el mercado a las tarjetas de crédito, que permiten el pago aplazado, sea alto en relación con los tipos usuales en otras modalidades de crédito al consumo».
Los tipos medios de los créditos de tarjetas"revolving" se introducen con la Circular 1/2010, de 27 de enero, del Banco de España(su última redacción es de 23 de diciembre de 2014). En sucesivos boletines se contempló publicarlos como notas adicionales, y, finalmente, en octubre de 2016, los tipos medios para tarjetas de crédito de pago aplazado comenzaron a publicarse de manera regular. En el boletín de octubre de 2016 (apartado 19.4) se indican los tipos correspondientes a los años 2011, 2012, 2013 y 2014(11- 20,45; 12- 20,90; 13- 20,68; 14 - 21,17) y en cualquier boletín del presente año(por ejemplo, en el apartado 19.4 del correspondiente al mes de febrero de 2020) se pueden ver los correspondientes a los años 2015, 2016, 2017 y 2018(15- 21,13; 16- 20,84; 17- 20,80; 18 – 19,98).
Estas referencias confirman que, en la evolución histórica, el tipo medio se sitúa, como se indica en la sentencia de la Sala 1ª del Tribunal Supremo en torno al 20%, y por debajo del 21%, como así resulta de la media de los índices citados(solo en los años 2014 y 2015 superaron muy ligeramente el 21%).
En relación con el mes de febrero de 2013 en que el contrato se suscribió, aparece publicado por el Banco de España(apartado 19.4) un tipo de interés de 20,68%. Por lo tanto, una TAE de 21,99% resulta sensiblemente superior al porcentaje recogido en el boletín estadístico del Banco de España. Por lo tanto, la TAE estipulada es un interés superior al"normal del dinero" y, como se indicará en el apartado siguiente, debe ser considerada como "notablemente" superior" por resultar"manifiestamente desproporcionada con las circunstancias del caso o en condiciones tales que resulte aquél leonino".
2.- Tipo de interés"notablemente superior al normal del dinero y manifiestamente desproporcionada con las circunstancias del caso o en condiciones tales que resulte aquél leonino".
En el fundamento quinto de la sentencia del Tribunal Supremo antes citada se expone que los tipos de las tarjetas de crédito publicados son, de por sí, muy elevados y de muy dudosa justificación por su notoria desproporción con los previstos para los créditos al consumo. Se puede entender que se corresponden con una operación de alto coste financiero a muy corto plazo, pero cuando se produce el impago la deuda se convierte en un saldo deudor cuya remuneración(tipo de interés) no difiere de la que pudiera suponer cualquier otro derivado de otras modalidades de préstamo o crédito. Por ello, en la sentencia citada se ofrece un margen muy restrictivo por encima del cual el tipo de interés se ha de calificar como usuario: « 6.- El tipo medio del que, en calidad de"interés normal del dinero", se parte para realizar la comparación, algo superior al 20% anual, es ya muy elevado. Cuanto más elevado sea el índice a tomar como referencia en calidad de «interés normal del dinero», menos margen hay para incrementar el precio de la operación de crédito sin incurrir en usura. De no seguirse este criterio, se daría el absurdo de que para que una operación de crédito revolving pudiera ser considerada usuraria, por ser el interés notablemente superior al normal del dinero y desproporcionado con las circunstancias del caso, el interés tendría que acercarse al 50% » 7.- Por tal razón, una diferencia tan apreciable como la que concurre en este caso entre el índice tomado como referencia en calidad de «interés normal del dinero» y el tipo de interés fijado en el contrato, ha de considerarse como «notablemente superior» a ese tipo utilizado como índice de referencia, a los efectos que aquí son relevantes».
Además de la interpretación lógica efectuada en el párrafo precedente, en la sentencia se efectúa también una interpretación sociológica: « 8.- Han de tomarse además en consideración otras circunstancias concurrentes en este tipo de operaciones de crédito, como son el público al que suelen ir destinadas, personas que por sus condiciones de solvencia y garantías disponibles no pueden acceder a otros créditos menos gravosos, y las propias peculiaridades del crédito revolving, en que el límite del crédito se va recomponiendo constantemente, las cuantías de las cuotas no suelen ser muy elevadas en comparación con la deuda pendiente y alargan muy considerablemente el tiempo durante el que el prestatario sigue pagando las cuotas con una elevada proporción correspondiente a intereses y poca amortización del capital, hasta el punto de que puede convertir al prestatario en un deudor «cautivo», y los intereses y comisiones devengados se capitalizan para devengar el interés remuneratorio.
» 9.- Como dijimos en nuestra anterior sentencia 628/2015, de 25 de noviembre, no puede justificarse la fijación de un interés notablemente superior al normal del dinero por el riesgo derivado del alto nivel de impagos anudado a operaciones de crédito al consumo concedidas de un modo ágil(en ocasiones, añadimos ahora, mediante técnicas de comercialización agresivas) y sin comprobar adecuadamente la capacidad de pago del prestatario, pues la concesión irresponsable de préstamos al consumo a tipos de interés muy superiores a los normales, que facilita el sobreendeudamiento de los consumidores, no puede ser objeto de protección por el ordenamiento jurídico. Por tanto, la justificación de esa importante diferencia entre el tipo medio aplicado a las tarjetas de crédito y revolving no puede fundarse en esta circunstancia».
Y, a partir de tales fundamentos interpretativos, delimita el ámbito objetivo de aplicación de la norma al caso concreto con la siguiente conclusión: « 10.- Todo ello supone que una elevación porcentual respecto del tipo de interés medio tomado como «interés normal del dinero» de las proporciones concurrentes en este supuesto, siendo ya tan elevado el tipo medio de las operaciones de crédito de la misma naturaleza, determine el carácter usurario de la operación de crédito».
A la misma conclusión ha de llegarse a partir de los datos expuestos: una TAE del 21,99% resulta usuraria al exceder en más de 1,31 puntos de la referencia tomada en consideración (20,68%), procediendo la estimación de la demanda.
TERCERO.- De conformidad con lo dispuesto en el artículo 394 de la Ley de Enjuiciamiento Civil, las costas son de preceptiva imposición a la parte demandada, al haberse estimado la demanda.
VISTOS los preceptos legales citados, sus concordantes y demás de general y pertinente aplicación,
FALLO
Que estimando la demanda interpuesta por la Procuradora de los Tribunales ████████, en nombre y representación de ████████ contra la mercantil SERVICIOS FINANCIEROS CARREFOUR, EFC, S.A., declaro la nulidad radical y originaria del contrato de tarjeta de crédito VISA PASS suscrito entre el demandante y la demandada y, en su caso, la nulidad derivada, de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito, por existencia de usura en la condición general que establece el interés remuneratorio. Condenando a la demandada, como consecuencia legal inherente a la declaración de nulidad por existencia de usura, de conformidad con el art. 3 LRU, a abonar al demandante, la cantidad que exceda del total del capital que le haya prestado, tomando en cuenta el total de lo ya recibido por todos los conceptos cargados y percibidos al margen de dicho capital y que ya hayan sido abonados por el demandante, con ocasión del citado documento o contrato y, en su caso, de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito, especialmente las cantidades cobradas por los conceptos de comisión por disposición de efectivo, intereses, comisión por reclamación de cuota impagada, y cuotas de Seguros asociados a la línea de crédito, según se determine en ejecución de sentencia, aportando para su correcta determinación, copia de todas las liquidaciones y extractos mensuales de la línea de crédito, completos y correlativos, en el mismo tipo de formato en el que fueron originalmente remitidos al cliente, desde la fecha de suscripción del contrato, hasta última liquidación practicada, más intereses legales. Con expresa imposición de costas a la parte demandada.
La presente sentencia, que se notificará a las partes, no es firme y contra la misma cabe interponer RECURSO DE APELACIÓN ante la Audiencia Provincial dentro del plazo de VEINTE días a contar desde la fecha de su notificación, recurso que se interpondrá de conformidad con lo establecido en los artículos 458 y siguientes de la Ley de Enjuiciamiento Civil, significándose asimismo que de conformidad con lo establecido en la DISPOSICIÓN ADICIONAL DECIMOQUINTA de la Ley Orgánica del Poder Judicial 6/1985, de 1 de julio, introducida por la Ley Orgánica 1/2009, de 3 de noviembre, complementaria de la Ley de reforma de la legislación procesal para la implantación de la nueva Oficina Judicial, la parte recurrente deberá de consignar como depósito la cantidad de CINCUENTA EUROS(50 €), depósito que se realizará mediante consignación en la Cuenta de Depósitos y Consignaciones abierta a nombre de este Juzgado y que deberá de acreditarse al tiempo de ser interpuesto el recurso, significándose asimismo que en el caso de estimación total o parcial del recurso se procederá a devolver al recurrente la totalidad del depósito constituido.
Así, por esta mi sentencia, definitivamente juzgando en primera instancia, la pronuncio, mando y firmo.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
¿Quieres saber si tu tarjeta tarjeta de crédito es reclamable?
Te lo confirmamos gratis, sin compromiso, en tu consulta inicial.
Consulta gratuita WhatsApp