Sentencia real · usura · primera instancia
Sentencia 106/2018 de Siero: nulidad por usura de tarjeta de crédito Carrefour Pass
| Nº de sentencia | 106/2018 |
|---|---|
| Órgano | Juzgado de Primera Instancia e Instrucción nº 3 de Siero |
| Ciudad | Siero |
| Fecha | 3 de septiembre de 2018 |
| Procedimiento | Procedimiento Ordinario 134/2018 |
| Entidad | Carrefour PASS |
| Vía de nulidad | Usura |
El juzgado condena a Carrefour a devolver a nuestro cliente todos los intereses y comisiones que le cobraron desde el principio del contrato, al apreciar que el tipo de interés remuneratorio pactado era notablemente superior al normal del dinero, declarando la nulidad del contrato por usura.
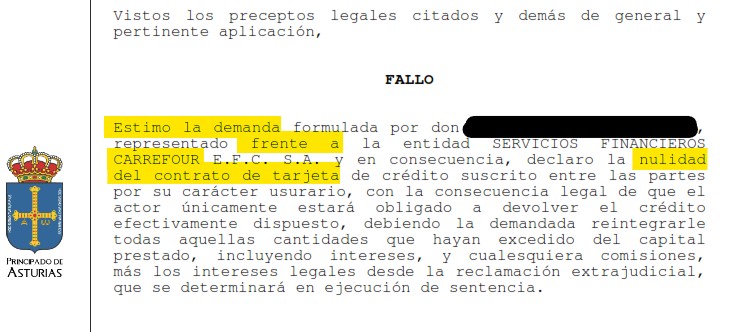
«Declaro la nulidad del contrato de tarjeta de crédito suscrito entre las partes por su carácter usurario, con la consecuencia legal de que el actor únicamente estará obligado a devolver el crédito efectivamente dispuesto, debiendo la demandada reintegrarle todas aquellas cantidades que hayan excedido del capital prestado, incluyendo intereses, y cualesquiera comisiones.»
Fallo de la sentencia 106/2018, Juzgado de Primera Instancia e Instrucción nº 3 de Siero
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE PRIMERA INSTANCIA E INSTRUCCIÓN Nº 3 DE SIERO
Procedimiento Ordinario 134/2018
N.I.G.: ████████████████
Materia: Resto accio. indv. condic. gnrls. contratacion
SENTENCIA Nº 106/2018
En Pola de Siero, a 3 de septiembre de 2018.
Vistos por D. ████████████████, Magistrado del Juzgado de Primera Instancia nº 3 de Pola de Siero los presentes autos de juicio ordinario, seguidos ante este Juzgado con el nº 134/2018, a instancia de don ████████████████, representado por la Procuradora de los Tribunales la Sra. ████████████████ y con la asistencia Letrada del Sr. ████████████████ frente a la entidad SERVICIOS FINANCIEROS CARREFOUR E.F.C. S.A. representada por el Procurador de los Tribunales el Sr. ████████████████ y con la asistencia Letrada de la Sra. ████████████████.
ANTECEDENTES DE HECHO
PRIMERO.- Con fecha de 5 de marzo de 2018 se presentó a instancia de don ████████████████, representado por la Procuradora de los Tribunales la Sra. ████████████████, escrito de demanda frente a SERVICIOS FINANCIEROS CARREFOUR E.F.C. S.A. en el que tras aducir los hechos y derechos que consideraba de aplicación, terminaba suplicando un pronunciamiento estimatorio de sus pretensiones, en concreto: a) Declare la nulidad del contrato de tarjeta de crédito suscrito entre mi mandante y la demandada por existencia de usura en la condición general que establece el interés remuneratorio. b) Condene a la demandada, como consecuencia legal inherente a la declaración de nulidad por existencia de usura, de conformidad con el art. 3 LRU, a abonar a la demandante, la cantidad que exceda del total del capital que le haya prestado, tomando en cuenta el total de lo ya recibido por todos los conceptos cargados y percibidos al margen de dicho capital y que ya hayan sido abonados por la demandante, con ocasión del citado documento o contrato, especialmente las cantidades cobradas por los conceptos de comisión por disposición de efectivo, intereses, comisión por reclamación de cuota impagada, y cuotas de Seguros asociados a la tarjeta de crédito, según se determine en ejecución de sentencia, aportando para su correcta determinación, copia de todas las liquidaciones y extractos mensuales de la tarjeta de crédito, completos y correlativos, en el mismo formato que fueron originalmente remitidos al cliente, desde la fecha de suscripción del contrato, hasta última liquidación practicada, más intereses legales. Todo ello con expresa imposición de costas.
SEGUNDO.- La demanda fue admitida a trámite, emplazando a la parte demandada para que procediese a contestar a la demanda, quien lo hizo a través de su representación procesal mediante escrito de 25 de abril de 2018, en la misma tras aducir los hechos y derechos que consideraba de aplicación, terminaba suplicando un pronunciamiento desestimatorio de las pretensiones de adverso.
TERCERO.- Convocadas las partes para la celebración de la audiencia previa al juicio, se celebró ésta el 19 de junio de 2018 a ella comparecieron las partes debidamente representadas a través de procuradores con asistencia letrada, a continuación y no siendo posible el acuerdo la demandada se procedió a la proposición de la prueba, conforme consta en el soporte videográfico del acto, proponiendo en exclusiva la documental y quedando a continuación los autos pendientes de sentencia.
En la tramitación del presente juicio se han observado las prescripciones legales.
FUNDAMENTOS DE DERECHO
PRIMERO. En el escrito rector de la presente "litis", la parte demandante ejercita una acción instando la declaración de nulidad, por usurario, del contrato de tarjeta, con la consiguiente obligación de la parte demandada de restituir las cantidades que excedan del crédito dispuesto. Constituye un hecho no discutido que el hoy actor, don ████████████████ suscribió en enero del 2005 un contrato con la mercantil demandada de tarjeta de crédito y que tras recibir la misma y activarla, hizo uso de la tarjeta. El documento nº2 de la demanda contiene las condiciones generales del contrato de tarjeta que regía la relación entre las partes y, por lo que aquí interesa, cabe destacar que se fija en el anexo al meritado contrato un TAE del 19,85%. Pues bien, la parte demandada aduce en su contestación que el contrato objeto de litis no contiene unos intereses que puedan ser considerados como usurarios, superando todo su clausulado el control de transparencia e incorporación, añadiendo que si se compara con las tablas sobre tipos de interés medio publicadas por el Banco de España se invoca la doctrina sentada por el Tribunal Supremo. La pretensión formulada en la demanda se fundamenta en las prescripciones contenidas en el artículo 1 de la Ley de Represión de la Usura, de 23 de Julio de 1.908, en cuya virtud, "será nulo todo contrato de préstamo en que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso, o en condiciones tales que resulte aquél leonino, habiendo motivos para estimar que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales".
Conviene poner de relieve la sentencia del Tribunal Supremo, de 25 de Noviembre de 2.015, y que resaltaba que, ya en la década de los años cuarenta del siglo pasado, la Jurisprudencia volvió a la línea Jurisprudencial inmediatamente posterior a la promulgación de la Ley de Represión de la Usura, en el sentido de no exigir que concurrieran, para que un préstamo pudiera considerarse usurario, todos los requisitos objetivos y subjetivos previstos en el artículo 1 de la Ley, de modo que para que una operación crediticia pudiera ser considerada usuraria, resultaría suficiente con que se dieran los requisitos previstos en el primer inciso del referido precepto, esto es, que se estipule “un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso”, sin que fuera exigible que, acumuladamente, se exigiera que hubiera sido aceptado por el prestatario a causa “de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales”.
Y asimismo resaltaba que, cuando en las previas sentencias del Alto Tribunal, de 2 de Diciembre de 2.014 y 18 de Junio de 2.012, se exponían los criterios de "unidad" y "sistematización" que debían informar la aplicación de la Ley de Represión de la Usura, ello hacía referencia a que la ineficacia a que daba lugar el carácter usurario del préstamo tenía el mismo alcance y naturaleza en cualquiera de los supuestos en que el préstamo puede ser calificado de usurario, que se proyecta unitariamente sobre la validez misma del contrato celebrado; pero no implicaba retornar a una Jurisprudencia dejada atrás hace más de setenta años, que exigía, para que el préstamo pudiera ser considerado usurario, la concurrencia de todos los requisitos objetivos y subjetivos previstos en el párrafo primero del artículo 1 de la Ley.
SEGUNDO. Así las cosas, y analizando la sentencia anterior y comparado con el supuesto de litis, debe destacarse que en ambos casos se planteaba el posible carácter usurario, de un "crédito revolving" concedido por una entidad financiera a un consumidor, en virtud del cual el consumidor podría disponer de determinadas cantidades mediante el uso de una tarjeta expedida a tales efectos por la entidad financiera.
Siendo ello así, el supuesto de litis es bastante similar al referido, y el Tribunal Supremo aplicaba también en estos casos la Ley de Represión de la Usura, Ley que en su artículo 9, precisa que “lo dispuesto por esta Ley se aplicará a toda operación sustancialmente equivalente a un préstamo de dinero, cualesquiera que sean la forma que revista el contrato y la garantía que para su cumplimiento se haya ofrecido”, y el presente caso ha de subsumirse en el ámbito de aplicación de la citada normativa, al poder ser encuadrada la operación crediticia, por sus características, en el ámbito del crédito al consumo.
En segundo lugar, la sentencia referida, fijaba la Ley de Represión de la Usura como límite a la autonomía negocial del artículo 1.255 del Código Civil, y al principio de libertad en la determinación de la tasa de interés, recogido en el artículo 315 del Código de Comercio, cuando señala que “podrá pactarse el interés del préstamo, sin tasa ni limitación de ninguna especie”, y que fue objeto de posterior desarrollo reglamentario en la Orden Ministerial de 17 de Enero de 1.981 (vigente cuando se concertó el contrato entre las partes, viniendo constituida la regulación actual por el art. 4.1 de la Orden del Ministerio de Economía nº 2.899/11, de 28-X, de Transparencia y Protección del Cliente de Servicios Bancarios); todo ello, en relación a los préstamos y, en general, a cualesquiera operación de crédito.
Y partiendo de tal premisa, y de conformidad con la mencionada regulación, la reseñada sentencia del Alto Tribunal establecía una serie de pautas a los efectos de verificar una adecuada exégesis del posible carácter usurario de un préstamo u operación de crédito.
Así, en primer término, reseñaba que el interés con el que ha de realizarse la comparación es el "normal del dinero": no se trata, por tanto, de compararlo con el interés legal del dinero, sino con el interés “normal o habitual, en concurrencia con las circunstancias del caso y la libertad existente en esta materia” (en este sentido, S.T.S. de 2-X-01).
En segundo lugar, y en atención al Apartado 2º del artículo 315 C.Com., que establece que “se reputará interés toda prestación pactada a favor del acreedor”, destacaba que el porcentaje que había de tomarse en consideración para determinar si el interés es notablemente superior al normal del dinero no era el nominal, sino la tasa anual equivalente (T.A.E.), que se calcula tomando en consideración cualesquiera pagos que el prestatario ha de realizar al prestamista por razón del préstamo, conforme a unos estándares legalmente predeterminados; extremo éste imprescindible, pues permite una comparación fiable con los préstamos ofertados por la competencia.
En tercer lugar, estipulaba unos parámetros para concretar lo que se había de considerar "interés normal del dinero"; pudiendo acudirse, a estos efectos, a las estadísticas que publica el Banco de España, tomando como base la información que mensualmente tienen que facilitarle las entidades de crédito sobre los tipos de interés que aplican a diversas modalidades de operaciones activas y pasivas (esta obligación informativa de las entidades tiene su origen en el artículo 5.1 de los Estatutos del Sistema Europeo de Bancos Centrales y del Banco Central Europeo, que recoge la obligación de este último, asistido por los Bancos Centrales Nacionales, de recopilar la información estadística necesaria través de los agentes económicos; y para ello, el B.C.E. adoptó el Reglamento (CE) Nº 63/02, de 20-XII, sobre estadísticas de los tipos de interés que las instituciones financieras monetarias aplican a los depósitos y a los préstamos frente a los hogares y a las sociedades no financieras, y a partir de ahí, el Banco de España, a través de su Circular 4/02, de 25-VI, dio el obligado cumplimiento al contenido del Reglamento, con objeto de poder obtener de las entidades de crédito la información solicitada).
Y finalmente, en cuanto al requisito de que el interés estipulado sea “manifiestamente desproporcionado con las circunstancias del caso”, el Tribunal Supremo señalaba que, generalmente, las circunstancias excepcionales que pueden justificar un tipo de interés anormalmente alto están relacionadas con el riesgo de la operación; de modo que cuando el prestatario va a utilizar el dinero obtenido en el préstamo en una operación especialmente lucrativa pero de alto riesgo, está justificado que quien le financia, al igual que participa del riesgo, participe también de los altos beneficios esperados mediante la fijación de un interés notablemente superior al normal.
TERCERO. Dicho todo lo anterior, respecto al requisito de que el interés pactado sea “manifiestamente desproporcionado con las circunstancias del caso”, el Alto Tribunal destacaba que la normalidad no precisa de especial prueba, mientras que es la excepcionalidad la que necesita ser alegada y probada; de lo que necesariamente habría de colegirse que habría de incumbir a la entidad financiera o de crédito la cumplida alegación y prueba de la concurrencia de circunstancias excepcionales que expliquen la estipulación de un interés notablemente superior al normal en las operaciones de crédito al consumo; y entre ellas, y como se exponía previamente, el mayor riesgo para el prestamista que pueda derivarse de ser menores las garantías concertadas, lo que podría justificar, desde el punto de vista de la aplicación de la Ley de Represión de la Usura, un interés superior al que puede considerarse normal o medio en el mercado, como puede suceder en operaciones de crédito al consumo.
Sin embargo, en orden a la determinación de si los intereses de un determinado préstamo son o no notablemente superiores a los normales del dinero, a los efectos de considerar si son o no usuarios, el Alto Tribunal, en su sentencia de 2 de Octubre de 2.001, además de señalar que la comparación había de tener lugar, no con el denominado interés legal, sino con el interés normal o habitual, en concurrencia con las circunstancias del caso y la libertad contractual existente en la materia, asimismo añadía que había de estarse, en esta materia, a la vigencia general del régimen de prueba y de la distribución de la carga probatoria; es decir, a las reglas generales contenidas en el artículo 217 de la Ley de Enjuiciamiento Civil, que en su Apartado 2º establece que “corresponde al actor la carga de probar la certeza de los hechos de los que ordinariamente se desprenda, según las normas jurídicas a ellos aplicables, el efecto jurídico correspondiente a las pretensiones de la demanda”, y que en su Apartado 3º determina que “incumbe al demandado la carga de probar los hechos que, conforme a las normas que les sean aplicables, impidan, extingan o enerven la eficacia jurídica de los hechos a que se refiere el apartado anterior”.
CUARTO. Aplicando los criterios expuestos al caso de litis, debo de tomar en consideración la sentencia dictada por la ilma. Audiencia Provincial de Asturias de 4 de abril de 2018 en un supuesto idéntico al de litis y así precisó, que “Esta Sala ya ha venido pronunciándose sobre casos muy similares al presente en sentencias, entre otras, de 10 de mayo, 29 de septiembre, 27 de octubre y 14 de diciembre de 2017, y en especial la de 7 de febrero de 2018 que se refiere a una tarjeta también de SFC, siguiendo la doctrina establecida en la sentencia del TS de 25 de noviembre de 2015, que también sirvió de pauta al juzgador de instancia. SFC esgrime en su apoyo diversos estudios y sentencias de otros tribunales, algunas anteriores a la citada del TS y otra, de la Sección Quinta de esta Audiencia, que respondía a un criterio anterior que luego fue rectificado, que, sin embargo, difieren de lo establecido por el Tribunal Supremo en dicha resolución y de lo mantenido por la mayoría de las Audiencias y, de modo uniforme, por todas las secciones de esta de Asturias. En este sentido, la sentencia de 25 de noviembre de 2015, dictada también a propósito de un crédito "revolving", estableció que el porcentaje que ha de tomarse en consideración no es el nominal, sino la tasa anual equivalente (TAE) pues ésta permite conocer de un modo más claro la carga onerosa que para el prestatario o acreditado supone realmente la operación, así como una comparación fiable con los préstamos ofertados por la competencia. Y añade que esa comparación ha de hacerse con el interés "normal del dinero", para lo cual habrá de acudirse a las estadísticas publicadas acerca de los tipos de interés que las entidades de crédito aplican a diversas modalidades de operaciones activas y pasivas (préstamos personales, hipotecarios, cuentas corrientes...). Por último, termina confrontando el TAE de la operación (entonces era un 24,6%) con el interés medio de los préstamos al consumo, al que duplicaba, para concluir que se estaba ante un interés notablemente superior al normal del dinero del dinero. Este fue el criterio seguido por el juzgador de instancia (en el caso aquí enjuiciado el interés medio de préstamos al consumo en enero de 2003, fecha que empieza a existir publicaciones del interés medio para préstamos al consumo era del 8,236%, no siendo nunca superior al 11,15% del año 2008 mientras que el interés remuneratorio pactado osciló, como dice la sentencia apelada, entre un TAE del 19,845% y un 21,99% siendo el interés legal ordinario del dinero en 1999 del 4.25 % y el de demora el 5,5%. Por todo ello, este tribunal debe ratificar la sentencia apelada, pues como ya dijimos en nuestra sentencia de 14 de diciembre de 2017, la tesis de que tan elevados intereses sólo han de confrontarse con los establecidos por otras entidades en contratos similares no puede prosperar pues aun siendo cierto que en esos ámbitos se establecen intereses de ese orden, esa generalización no es motivo que permita sanar su nulidad. El "interés normal del dinero", al que se refiere la Ley de Usura (LEG 1908, 57) no es el que fijan esas entidades cuando en nada se corresponde con el que habitualmente se concede a los consumidores para acceder a un crédito personal, que es en lo que se traduce a la postre el uso de estas tarjetas. Por lo tanto se desestima este motivo del recurso.”
Así las cosas, en el presente supuesto deberá de indicarse que en la fecha de suscripción del contrato el interés legal del dinero ascendía al 4%, y el de demora al 4,750% a ello hay que añadir que el interés medio de préstamos al consumo es notoriamente inferior al pactado, lo que me lleve a estimar la demanda, al advertirse un notorio incremento respecto a los intereses pactados en el contrato objeto de litis.
QUINTO.- En cuanto a las consecuencias de dicha declaración, el artículo 2 de la Ley de Represión de la Usura, de 23 de Julio de 1.908 dispone: “declarada con arreglo a esta Ley la nulidad de un contrato, el prestatario estará obligado a entregar tan sólo la suma recibida; y si hubiera satisfecho parte de aquélla y los intereses vencidos, el prestamista devolverá al prestatario lo que, tomando en cuenta el total de lo percibido, exceda del capital prestado”.
Por tanto, el demandante únicamente viene obligado a abonar por el contrato las cantidades de las que efectivamente ha dispuesto. Por su parte, la entidad demandada ha de restituir todas aquellas cantidades que haya recibido del actor, como consecuencia del contrato litigioso, y que se determinarán en ejecución de sentencia.
SEXTO.- En cuanto a las costas procesales, la estimación de la demanda conlleva la expresa imposición de costas a la parte demandada, por aplicación del criterio objetivo del vencimiento que se contiene en el art. 394.1 LEC.
Vistos los preceptos legales citados y demás de general y pertinente aplicación,
FALLO
Que estimo la demanda formulada por don ████████████████, representado frente a la entidad SERVICIOS FINANCIEROS CARREFOUR E.F.C. S.A. y en consecuencia, declaro la nulidad del contrato de tarjeta de crédito suscrito entre las partes por su carácter usurario, con la consecuencia legal de que el actor únicamente estará obligado a devolver el crédito efectivamente dispuesto, debiendo la demandada reintegrarle todas aquellas cantidades que hayan excedido del capital prestado, incluyendo intereses, y cualesquiera comisiones, más los intereses legales desde la reclamación extrajudicial, que se determinará en ejecución de sentencia.
Se declara la expresa imposición de costas a la demandada.
Notifíquese esta sentencia a las partes. Contra esta resolución cabe interponer recurso de apelación en el plazo de veinte días desde su notificación
Así lo pronuncia, manda y firma, don ████████████████, Magistrado del Juzgado de Primera Instancia e Instrucción nº 3 de Siero.
PUBLICACIÓN. Leída y publicada fue la anterior Sentencia por la Juez que la suscribe, estando celebrando audiencia pública en el mismo día de su fecha, doy fe.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
Revisa gratis si tu tarjeta tarjeta de crédito es reclamable
En poco tiempo sabrás si tu caso es viable. Sin compromiso y sin coste.
Consulta gratuita WhatsApp