Sentencia real · falta de transparencia · primera instancia
Sentencia 194/2026 de Madrid: nulidad por falta de transparencia de tarjeta de crédito de Cetelem
| Nº de sentencia | 194/2026 |
|---|---|
| Órgano | Sección Civil del Tribunal de Instancia de Madrid. Plaza nº 55 |
| Ciudad | Madrid |
| Fecha | 8 de julio de 2026 |
| Procedimiento | Procedimiento Ordinario 1559/2023 |
| Entidad | Cetelem |
| Vía de nulidad | Otra |
El Tribunal de Instancia de Madrid estima íntegramente la demanda y declara la nulidad del contrato de tarjeta de crédito por falta de transparencia, condenando a la entidad a la restitución de las cantidades cobradas en exceso.
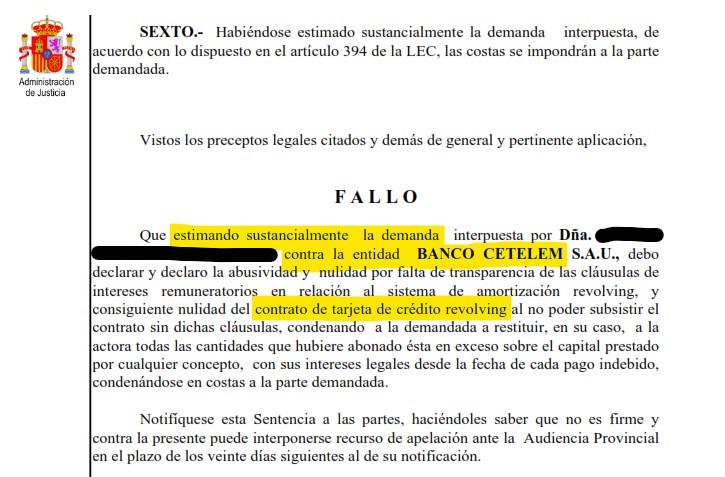
«Declaro la falta de incorporación y de transparencia de la cláusula que regula el interés remuneratorio pactado y, correlativamente, la nulidad de pleno derecho del préstamo con tarjeta de crédito revolving suscrito entre las partes.»
Fallo de la sentencia 194/2026, Sección Civil del Tribunal de Instancia de Madrid. Plaza nº 55
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
SECCIÓN CIVIL DEL TRIBUNAL DE INSTANCIA DE MADRID. PLAZA Nº 55
Calle Rosario Pino 5, Planta 4- 28020
N.I.G: ████████
Procedimiento: Procedimiento Ordinario ***/2023
Materia: Resto de acciones individuales sobre condiciones generales de la contratación
Demandante: Dña. ████████████████
Procurador: Dña. ████████████████
Abogado: D. ████████████████
Demandado: BANCO CETELEM S.A.U.
Procurador: D. ████████████████
Abogado: D. ████████████████
SENTENCIA Nº ***/2026
En Madrid, a *** de julio de 2026.
Vistos por Dña. ████████████████, Magistrada Juez de la Plaza 55 de la Sección Civil del Tribunal de Instancia de Madrid, los presentes autos de Ordinario nº ***/2023, seguidos ante este Juzgado a instancia de Dña. ████████████████, representada por Procuradora Dña. ████████████████ y asistida por Letrado D. ████████████████, contra la entidad BANCO CETELEM S.A.U., representada por Procurador D. ████████████████ y asistida por Letrado D. ████████████████, sobre productos financieros.
ANTECEDENTES DE HECHO
PRIMERO.- Por la Sra. Procuradora Doña ████████████████, en nombre y representación de Don ████████████████ se interpuso demanda de Procedimiento Ordinario contra Banco Cetelem, E.F.C., S.A. admitiéndose a trámite y emplazándose a la demandada para que en el plazo de veinte días contestara a la demanda.
SEGUNDO.- Emplazada la parte demandada, dentro del plazo concedido, por la Sra. Procuradora Doña ████████████████ en nombre y representación de Banco Cetelem, E.F.C., S.A. se presentó escrito contestando a la demanda, señalándose día para la Audiencia Previa para el 30 de noviembre de 2025; acto que se desarrolló con el resultado que obra en autos y en el que siendo la documental la única prueba propuesta y admitida, S.Sª. declara los autos conclusos para Sentencia.
TERCERO.- En la sustanciación del presente proceso civil se ha observado las formalidades legales.
FUNDAMENTOS DE DERECHO
PRIMERO.- La parte demandante manifiesta en el escrito iniciador del presente procedimiento que es titular de una tarjeta de crédito concertada con la demandada con la modalidad de revolving que establece un tipo de interés aplicado del ██,██%, el cual considera usurario, y mediante la demanda presentada pretende que se declare la nulidad del contrato por existencia de usura con condena de la demandada a abonar a la parte actora la cantidad que exceda del total del capital que le haya prestado tomando en cuenta el total de lo ya recibido por todos los conceptos, planteando otros pedimentos con carácter subsidiario, habiendo presentado la parte demandada escrito de contestación a la demanda interesando la desestimación de la misma. En el escrito de contestación se alegó defecto legal en el modo de proponer la demanda, que en realidad se refería a disconformidad con la cuantía del procedimiento, lo cual fue resuelto en el acto de la audiencia previa en el sentido de mantener la cuantía indeterminada fijada por la actora, sosteniendo la parte demandada que los intereses no son usurarios.
SEGUNDO.- En la demanda se expresa que se está ante una tarjeta revolving y se basa en el interés remuneratorio pactado para sostener el carácter usurario del préstamo. Por ello consideramos que es ineludible analizar el pretendido carácter usurario del interés remuneratorio, y debemos tener en cuenta que la sentencia del Tribunal Supremo de 25-11-2015 expresó que el artículo 315 del Código de Comercio establece el principio de libertad de la tasa de interés, que en el ámbito reglamentario desarrollaron la Orden Ministerial de 17-1-1981, vigente cuando se concertó el contrato entre las partes, y actualmente el artículo 4.1 de la Orden EHA/2899/2011, de 28 de octubre, de transparencia y protección del cliente de servicios bancarios, de tal modo que el interés de demora fijado en una cláusula no negociada en un contrato concertado con un consumidor puede ser objeto de control de contenido y ser declarado abusivo si supone una indemnización desproporcionadamente alta al consumidor que no cumpla con sus obligaciones, citando la referida sentencia también las de 22-4-2015 y de 8-9-2015, y la normativa sobre cláusulas abusivas en contratos concertados con consumidores no permite el control del carácter abusivo del tipo de interés remuneratorio en tanto que la cláusula en que se establece tal interés regula un elemento esencial del contrato, como es el precio del servicio, siempre que cumpla el requisito de transparencia, que es fundamental para asegurar, en primer lugar, que la prestación del consentimiento se ha realizado por el consumidor con pleno conocimiento de la carga onerosa que la concertación de la operación de crédito le supone y, en segundo lugar, que ha podido comparar las distintas ofertas de las entidades de crédito para elegir, entre ellas, la que le resulta más favorable.
Por lo tanto, hay que partir únicamente del límite que establece el artículo 1 de la Ley de 23 julio 1908 de Represión de la Usura, que establece que será nulo todo contrato de préstamo en que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso o en condiciones tales que resulte aquél leonino. De este modo, como expresó la citada sentencia, la Ley de Represión de la Usura se configura como un límite a la autonomía negocial del artículo 1255 del Código Civil aplicable a los préstamos, y, en general, a cualesquiera operación de crédito sustancialmente equivalente al préstamo, como expresaron las sentencias del Tribunal Supremo de 18-6-2012, 22-2-2013 y 2-12-2014.
El interés con el que ha de realizarse la comparación es el normal del dinero, entendiendo que no se trata de realizar una comparación con el interés legal del dinero, sino con el interés normal o habitual, en concurrencia con las circunstancias del caso y la libertad existente en esta materia, como expresó la sentencia del Tribunal Supremo de 2-10-2001, para lo cual habría que acudir a las estadísticas que publica el Banco de España, tomando como base la información que mensualmente tienen que facilitarle las entidades de crédito sobre los tipos de interés que aplican a diversas modalidades de operaciones activas y pasivas. Ha de tenerse en cuenta que, conforme al artículo 315 del Código de Comercio se reputará interés toda prestación pactada a favor del acreedor, por lo que, conforme expresó la sentencia del Tribunal Supremo de 22-11-2015, el porcentaje que ha de tomarse en consideración para determinar si el interés es notablemente superior al normal del dinero no es el nominal, sino la tasa anual equivalente, que se calcula tomando en consideración cualesquiera pagos que el prestatario ha de realizar al prestamista por razón del préstamo, conforme a unos estándares legalmente predeterminados.
TERCERO.- La sentencia del Tribunal Supremo de 4-3-2020 expresó que su anterior sentencia de 22-11-2015 entendió que la normativa sobre cláusulas abusivas en contratos concertados con consumidores no permite el control del carácter abusivo del tipo de interés remuneratorio en tanto que la cláusula en que se establece tal interés regula un elemento esencial del contrato, como es el precio del servicio, siempre que cumpla el requisito de transparencia, y entendió que la expresión de la TAE es requisito imprescindible, aunque no suficiente por sí solo, para que la cláusula que establece el interés remuneratorio pueda ser considerada transparente.
La citada sentencia de 4-3-2020 manifestó que no fue objeto del recurso resuelto en la de 22-11-2015 determinar si, en el caso de las tarjetas revolving, el término comparativo que ha de utilizarse como indicativo del interés normal del dinero es el interés medio correspondiente a una categoría determinada, de entre las que son publicadas en las estadísticas oficiales del Banco de España, pues en la instancia había quedado fijado como tal término de comparación el tipo medio de las operaciones de crédito al consumo, entre las que efectivamente puede encuadrarse el crédito mediante tarjetas revolving, sin que tal cuestión fuera objeto de discusión en el recurso de casación, puesto que lo que en el mismo se discutía en realidad es si la diferencia entre el interés del crédito revolving objeto de aquel litigio superaba ese índice en una proporción suficiente para justificar la calificación del crédito como usurario, precisando el Tribunal Supremo que tan solo se afirmó que para establecer lo que se considera interés normal procede acudir a las estadísticas que publica el Banco de España sobre los tipos de interés que las entidades de crédito aplican a las diversas modalidades de operaciones activas y pasivas. Añade el Tribunal Supremo que en aquellas fechas el Banco de España no publicaba en aquel entonces el dato correspondiente al tipo medio de los intereses de las operaciones de crédito mediante tarjetas de crédito o revolving, sino el más genérico de operaciones de crédito al consumo, y dice que ello puede explicar que en el litigio se partiera de la premisa de que el índice adecuado para realizar la comparación era el tipo medio de las operaciones de crédito al consumo publicado por el Banco de España.
La sentencia de 4-3-2020 expresó que cuando el demandante es un consumidor puede realizarse el control de la estipulación que fija el interés remuneratorio también mediante los controles de incorporación y transparencia, propios del control de las condiciones generales en contratos celebrados con consumidores, si bien en el caso objeto de dicho recurso la demandante únicamente ejercitó la acción de nulidad de la operación de crédito mediante tarjeta revolving por su carácter usurario.
La sentencia del Tribunal Supremo de 4-3-2020 ha llegado a la conclusión que la comparación debe efectuarse teniendo en cuenta el tipo medio de interés en el momento de celebración del contrato correspondiente a la categoría a la que corresponda la operación crediticia cuestionada, y si existen categorías más específicas dentro de otras más amplias, deberá utilizarse la categoría más específica con la que la operación crediticia cuestionada presente mayores coincidencias, tales como duración del crédito, importe, finalidad, medios a través de los cuales el deudor puede disponer del crédito, garantías, facilidad de reclamación en caso de impago, ya que entendió que esos rasgos comunes son los que determinan el precio del crédito, es decir, la TAE del interés remuneratorio, manifestando la referida sentencia que en la actualidad el Banco de España ha establecido un apartado específico para las tarjetas de crédito y revolving, y llevó a la conclusión para el caso al que se refería la referida resolución que el índice que debió ser tomada por referencia era el tipo medio aplicado a las operaciones de crédito mediante tarjetas de crédito revolving publicado en las estadísticas oficiales del Banco de España. Sobre dicha consideración y teniendo en cuenta que el tipo medio de interés de las operaciones de crédito mediante tarjetas de crédito y revolving de las estadísticas del Banco de España era algo superior al 20%, como quiera que la TAE del crédito revolving del que se ocupaba la referida sentencia era del ██,██% en el momento de la interposición de la demanda, que se había incrementado hasta el ██,██%, el Tribunal Supremo llegó a la conclusión de que se estaba ante tipo de interés notablemente superior al tipo utilizado como índice de referencia, por lo que consideró el préstamo como usurario.
CUARTO.- La referida sentencia hace ver que en la sentencia de 22-11-2015 la diferencia entre el índice tomado como referencia en concepto de interés normal del dinero y el tipo de interés remuneratorio del crédito revolving de ese caso era mayor que la existente en la operación de crédito de la que se ocupó la sentencia de 4-3-2020, pero expresó que había que entender que el interés fijado en el contrato de crédito revolving era notablemente superior al normal del dinero y lo consideró desproporcionado con las circunstancias del caso y, por lo tanto, usurario. Partió para ello de que el tipo medio que sirve de base para realizar la comparación superaba en el caso de la última sentencia el 20% anual, lo cual consideraba muy elevado, y por ello entendía que mientras más alto fuese el índice a tomar como referencia en calidad de interés normal del dinero, menos margen hay para incrementar el precio de la operación de crédito sin incurrir en usura. La referida sentencia tuvo también en consideración que estas operaciones de crédito suelen ir destinadas a personas con mayores dificultades para acceder a otros créditos menos gravosos por sus condiciones de solvencia y garantías disponibles, así como el hecho de que en las operaciones de revolving el límite del crédito se va recomponiendo constantemente, las cuantías de las cuotas no suelen ser muy elevadas comparación con la deuda pendiente y alargan muy considerablemente el tiempo durante el que el prestatario sigue pagando las cuotas con una elevada proporción correspondiente a intereses y poca amortización del capital, hasta el punto de poder convertir al prestatario en lo que la referida sentencia denominó “deudor cautivo” y los intereses y comisiones devengados se capitalizan para devengar el interés remuneratorio. Ambas sentencias argumentaron que no podía justificarse la fijación de un interés notablemente superior al normal del dinero por el riesgo de impagos porque se tratasen de operaciones de crédito al consumo concedidas de un modo ágil y sin comprobar la posibilidad real de pago del prestatario y llegó a la conclusión de que la concesión irresponsable de préstamos al consumo a tipos de interés muy superiores a los normales facilitando el sobreendeudamiento de los consumidores no puede ser objeto de protección por el ordenamiento jurídico y ello suponía que una elevación porcentual respecto del tipo de interés medio tomado como interés normal del dinero de las proporciones que concurrieran en la referida sentencia, teniendo en cuenta que el tipo medio de las operaciones de crédito de la misma naturaleza era de por sí elevado, determina el carácter usurario de la operación de crédito.
Pues bien, en el presente caso nos encontramos ante una tarjeta de crédito revolving, no siendo discutido que el interés pactado fuera del ██,██%, según resulta del contrato aportado por la parte demandada con su contestación, el cual permite determinar que la fecha del contrato es once de septiembre de dos mil quince. En cualquier caso entendemos que la comparativa debe realizarse con el tipo medio en la fecha de contratación de las tarjetas de crédito revolving, como entendió la sentencia de la Audiencia Provincial de Zaragoza de 19-11-2020 y ha expresado la sentencia del Tribunal Supremo de 4-10-2022.
Obra en la página catorce de la contestación a la demanda tabla 19.4 del boletín estadístico del Banco de España que contiene los tipos de interés medios TEDR, de manera que en la fecha de suscripción de la tarjeta era del ██,██%. Hace la parte demandada mención a que el Tribunal Supremo ha tenido en cuenta la tabla 19.4 del Boletín Estadístico del Banco de España, pero que lo ha hecho utilizando dos magnitudes que no son homogéneas, pues se ha tenido en cuenta el Tipo Efectivo de Definición Restringida, que es el dato que refleja la referida tabla, el cual no incluye las comisiones de gastos aplicables, por lo que siempre sería una cifra inferior a la de la TAE.
Aunque es cierto que el TEDR, índice que publican las referidas estadísticas, se calcula sin incluir comisiones, tampoco se precisa cuál sería el impacto que la inclusión de las comisiones supondría en el cálculo del índice, ni la cifra que resultaría si se considerase en las comisiones, con lo cual la única forma de comparar es entre el TAE de la operación y el tipo medio de interés en el momento de celebración del contrato aplicado a las operaciones mediante tarjetas de crédito y revolving que publican las estadísticas oficiales del Banco de España, y en este sentido se pronunció la sentencia de 1-7-2020 de la Audiencia Provincial de Asturias. En cualquier caso, teniendo en cuenta la diferencia existente entre el tipo medio y el tipo pactado al que se ha hecho referencia con anterioridad, que es de █,██ puntos, partiendo igualmente de que la sentencia del Tribunal Supremo de 4-3-2020 valoró que ya se estaba ante un tipo de interés muy elevado, por lo que ello debería ser valorado al realizar la comparación, entendemos que nos encontramos ante un tipo de interés desproporcionado, pudiendo servir de referencia que la sentencia del Tribunal Supremo de 22-4-2015 consideró abusiva la cláusula que establece un interés de demora que supere en más de dos puntos porcentuales el interés remuneratorio, de manera que partiendo de los ya elevados tipos de interés remuneratorios pactados, considerando que se superan además en más de dos y tres puntos los tipos medios en la fecha de celebración de los contratos, hemos de considerar que los mismos son desproporcionados.
En este sentido, la sentencia de la Sección Sexta de la Audiencia Provincial de Sevilla de 14-5-2020 expresó en un caso de préstamo mediante tarjeta revolving en el que se había fijado un tipo de interés remuneratorio TAE del ██,██%, considerando que el establecimiento de un tipo de interés que superaba el ya muy elevado fijado como medio por las entidades de crédito en más de tres puntos, merecería la misma consideración de usurario.
La sentencia de la Audiencia Provincial de Jaén de 27-5-2021 expresó que muchas Audiencias Provinciales vienen considerando intereses usuarios aquellos en que el TAE supera en dos puntos el tipo medio de interés publicado en las estadísticas oficiales del Banco de España y cita en este sentido las sentencias de la Audiencia Provincial de Asturias de 12-3-2021, de Valencia de 21-12-2020, de Las Palmas de 12-11-2020, de Alicante de 25-5-2020 y de León de 8-4-2020.
Por ello, teniendo en cuenta los parámetros antes expuestos y la diferencia respecto de los tipos medios y los contractuales, consecuencia de ello es que, conforme al precepto citado, deba considerarse usurario el tipo remuneratorio y nulo el contrato, y como el artículo 3 de dicha ley dispone que, declarada con arreglo esta ley la nulidad de un contrato, el prestatario estará obligado a entregar tan sólo la suma recibida; y si hubiera satisfecho parte de aquélla y los intereses vencidos, el prestamista devolverá al prestatario lo que, tomando en cuenta el total de lo percibido, exceda del capital prestado, todo lo cual debe dar lugar a la estimación de la demanda y a la declaración de nulidad del contrato por el interés usurario, con los efectos restitutorios inherentes a tal declaración en lo que exceda del capital entregado, siendo innecesario entrar en el análisis de los pedimentos articulados con carácter subsidiario. Aunque la parte demandada manifiesta en su contestación que a partir de cierta fecha redujo el tipo de interés, entendemos que ello no afecta a la cuestión el litigio, dado que ha de atenderse a la fecha de celebración del contrato y, una vez que el mismo es declarado nulo, no puede alegarse la reducción voluntaria del tipo de interés para oponerse a la nulidad del contrato.
QUINTO.- Acogiéndose íntegramente las pretensiones de la parte actora, y no existiendo dudas de ninguna clase, dado el tiempo transcurrido desde la sentencia del Tribunal Supremo de 4-3-2020, en aplicación de lo preceptuado por el artículo 394 de la Ley de Enjuiciamiento Civil, procede imponer a la parte demandada las costas procesales.
Vistos los preceptos legales citados y demás de general y pertinente aplicación,
FALLO
Que estimando la demanda interpuesta por la Procuradora Dña. ████████████████, en nombre y representación de D. ████████████████, contra Bankinter Consumer Finance Establecimiento Financiero de Crédito, Sociedad Anónima, debo declarar y declaro la nulidad radical y originaria del contrato de tarjeta de crédito Visa Bankintercard suscrito entre las partes y de cualquier novación y modificación contractual que traiga causa y resulte conexa a dicho negocio de crédito por existencia de usura en la condición general que establece el interés remuneratorio y debo condenar y condenó a la demandada a abonar al actor la cantidad que exceda del total del capital que le haya prestado, tomando en cuenta el total de lo ya recibido por todos los conceptos cargados y percibidos al margen de dicho capital y que ya hayan sido abonados por la demandante con ocasión del citado contrato y, en su caso, de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito, especialmente las cantidades cobradas por los conceptos de comisión por disposición de efectivo, intereses, Comisión por reclamación de cuota impagada y cuotas de seguros asociados a la tarjeta de crédito, según se determine en ejecución de sentencia, debiendo aportar la demandada para su correcta determinación copia de todas las liquidaciones y extractos mensuales de la tarjeta de crédito completos y correlativos en el mismo tipo de formato en el que fueron originalmente remitidos al cliente desde la fecha de suscripción del contrato hasta la última liquidación practicada, más intereses legales desde cada cargo.
Con imposición a la parte demandada de las costas procesales.
Únase la presente al Libro de Sentencias, quedando testimonio en los autos.
Contra esta resolución cabe recurso de APELACIÓN ante la Audiencia Provincial de SEVILLA (artículo 455 L.E.C.). El recurso se interpondrá por medio de escrito presentado en este Juzgado en el plazo de VEINTE DÍAS hábiles contados desde el día siguiente de la notificación.
Para la admisión a trámite del recurso previamente deberá efectuarse constitución de depósito en cuantía de 50 euros, debiendo ingresarlo en la cuenta de este Juzgado de Banco Santander Nº 40/90/0000/04/0235/22 Sucursal 4325 Santander, indicando en las Observaciones del documento de ingreso que se trata de un recurso de apelación seguido del código ‘02’, de conformidad en lo establecido en la Disposición adicional Decimoquinta de la L.O 6/1985 del Poder Judicial, salvo concurrencia de los supuestos de exclusión previstos en la misma (Ministerio Fiscal, Estado, Comunidades Autónomas, Entidades Locales y organismos autónomos dependientes de todos ellos) o beneficiarios de asistencia jurídica gratuita.
Así por esta mi sentencia, definitivamente juzgando en primera instancia, lo pronuncio, mando y firmo; el Ilmo. Sr. D. ████████████████, Magistrado del Juzgado de Primera Instancia nº. 18 de Sevilla.
Publicación.- La anterior sentencia ha sido leída y publicada por el Ilmo. Sr. Magistrado que la dictó, estando celebrando audiencia pública en el mismo día de su fecha, de lo que doy fe.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada solo podrá llevarse a cabo previa disociación de los datos de carácter personal que el mismo contuviera y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutela o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
Reclamar tu tarjeta Cetelem es más sencillo de lo que piensas
Te lo explicamos gratis, sin compromiso, contacta con nosotros.
Consulta gratuita WhatsApp