Sentencia real · falta de transparencia · primera instancia
Sentencia 185/2026 de Ocaña: nulidad por falta de transparencia de tarjeta revolving de Banco Cetelem
| Nº de sentencia | 185/2026 |
|---|---|
| Órgano | Plaza Nº 2 de la Seccion Civil y de Instrucción del Tribunal de Instancia Ocaña |
| Ciudad | Ocaña |
| Fecha | 15 de abril de 2026 |
| Procedimiento | Juicio verbal 372/2025 |
| Entidad | Banco Cetelem |
| Vía de nulidad | Otra |
El Tribunal de Instancia de Ocaña estima íntegramente la demanda y declara la nulidad del contrato de tarjeta de crédito revolving por falta de transparencia, condenando a la entidad a la restitución de las cantidades cobradas en exceso.
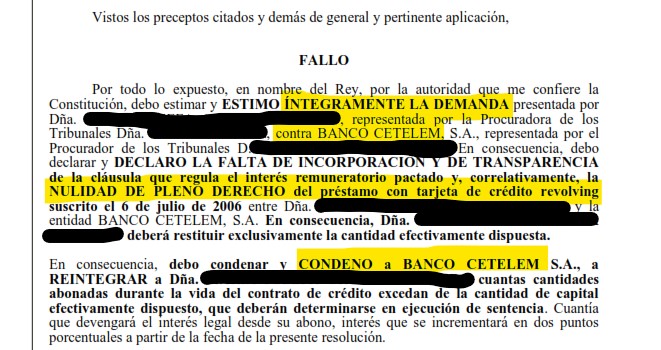
«Declaro la falta de incorporación y de transparencia de la cláusula que regula el interés remuneratorio pactado y, correlativamente, la nulidad de pleno derecho del préstamo con tarjeta de crédito revolving suscrito entre las partes. Condeno a la entidad demandada a reintegrar cuantas cantidades abonadas durante la vida del contrato excedan de la cantidad de capital efectivamente dispuesto.»
Fallo de la sentencia 185/2026, Plaza Nº 2 de la Seccion Civil y de Instrucción del Tribunal de Instancia Ocaña
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
PLAZA Nº 2 DE LA SECCION CIVIL Y DE INSTRUCCIÓN DEL TRIBUNAL DE INSTANCIA OCAÑA
SENTENCIA: ***/2026
N.I.G.: ████████
JUICIO VERBAL ACCION CONSUM. Y USUARIOS ***/2025
SENTENCIA Nº ***/2026
En Ocaña, a *** de abril de dos mil veintiséis.
Vistos por mí, Dña. ████████████████, Juez de Refuerzo de la Sección Civil y de Instrucción del Tribunal de Instancia de Ocaña Plaza Nº 2, los presentes autos de Juicio verbal, número ***/2025, seguidos ante este Juzgado a instancia Dña. ████████████████, representada por la Procuradora de los Tribunales Dña. ████████████████, contra BANCO CETELEM, S.A., representada por el Procurador de los Tribunales D. ████████████████, se dicta la presente resolución en base a los siguientes:
ANTECEDENTES DE HECHO
PRIMERO.- Por el referido Procurador se presentó demanda, en la que, tras exponer los hechos y fundamentos de Derecho que estimó de aplicación, termina por suplicar se dicte sentencia acorde a las pretensiones deducidas de su escrito.
SEGUNDO.- Mediante escrito presentado en fecha de *** de septiembre de 2025 la parte actora manifestó desistir de la petición de nulidad por usura.
TERCERO.- Admitida a trámite, se dio traslado a la demandada concediéndole el plazo de diez días para contestar, presentando escrito en tiempo y forma oponiéndose a las pretensiones deducidas de contrario.
CUARTO.- Las partes fueron citadas para la celebración del acto del juicio el día *** de marzo de 2026.
El día señalado asistieron las representaciones procesales y defensas letradas de ambas partes que se ratificaron sus respectivos escritos de alegaciones. Comprobada la existencia de conflicto, se dio traslado a la actora de las excepciones planteadas en el escrito de contestación de demanda relativas a la falta de litisconsorcio pasivo necesario y falta de legitimación pasiva; la cual se opuso a las mismas. Resuelta en el acto de la vista la cuestión de falta de litisconsorcio pasivo necesario siendo la misma desestimada se fijaron hechos controvertidos.
Recibido el pleito a prueba, ambas partes propusieron como prueba la documental por reproducida. Toda la prueba fue admitida.
Finalmente se concedió la palabra a las defensas para conclusiones y quedaron los autos para sentencia.
QUINTO.- En la tramitación del presente procedimiento se han observado todas las prescripciones legales.
FUNDAMENTOS DE DERECHO
PRIMERO.- Demanda
Se presenta demanda, en la que se terminó suplicando se dicte Sentencia por la que de declare: “CON CARÁCTER PRINCIPAL: 1.- Se declare LA NULIDAD DEL CONTRATO POR RESULTAR NULAS POR FALTA DE INCORPORACION AL CONTRATO, FALTA DE TRANSPARENCIA Y ABUSIVIDAD LA CLÁUSULAS FINANCIERAS GENERALES QUE REGULAN EL INTERÉS REMUNERATORIO, LAS COMISIONES Y EL SISTEMA DE AMORTIZACIÓN y dado que la nulidad de estas cláusulas no permite que el contrato subsista 2.- Que se condene a la entidad demandada a estar y pasar por dichas declaraciones 3.- Que, como consecuencia de lo anterior, y conforme al art 1303 CC, esto es, los contratantes deben restituirse recíprocamente las cosas que hubiesen sido materia del contrato se condene a la entidad demandada a pagar todas la cantidades abonadas por conceptos diferentes al capital prestado, sin que la demandada pueda imputar esas cantidades a capital alguno debido, dado que cedió la deuda con el interés legal desde la fecha en que se detrajeron dichas cantidades de la cuenta del actor hasta su determinación en ejecución de sentencia 4.- Con expresa imposición de costas a la demandada Con carácter subsidiario a la petición anterior y solo para el caso de que no fuera estimada 1.- Se declare LA NULIDAD POR ABUSIVAS como condiciones generales de contratación de las cláusulas relativas a la COMISIÓN POR RECLAMACIÓN EXTRAJUDICIAL DEL SALDO DEUDOR, PENALIZACION POR IMPAGO E INDEMNIZACION POR DAÑOS Y PERJUICIOS y, en consecuencia, se tengan por no puestas 2.- Que se condene a la entidad demandada a estar y pasar por dicha declaración y las elimine del contrato, dejando subsistente el resto del contrato. 3.- Que como consecuencia de lo anterior y en aplicación del art 1303 del Código Civil, los contratantes deben restituirse recíprocamente las cosas que hubiesen sido materia de las cláusulas cuya nulidad se postula, se condene a la entidad demandada a devolver las cantidades se hayan abonado por esos conceptos 4.- Se condene a la demandada al abono de las costas causadas y que se causen en este procedimiento”.
SEGUNDO.- Contestación
La demandada se opone a todas las pretensiones, alegando la falta de legitimación pasiva, asi como que el contrato revolving es transparente, y que la cláusula de reclamación por reclamación extrajudicial del saldo deudor, la cláusula de penalización por impago y de indemnización por daños y perjuicios no es abusiva.
Asimismo sostiene la prescripción de la acción restitutoria sosteniendo que en el caso de estimación de demanda solo deberán de restituirse las cantidades desde el *** de junio de 2014 ya que la reclamación extrajudicial se presentó el *** de junio de 2019.
TERCERO.- Sobre la falta de legitimación pasiva
Frente a la reclamación de la actora, la demandada opone en primer lugar falta de legitimación pasiva al haber existido un contrato de cesión a favor de un tercero.
Planteada falta de legitimación pasiva por la demandada manifestando la cesión realizada a favor de la entidad LC ASSET 1 S.À.R.L, debe recordase que la doctrina científica y jurisprudencial es constante en afirmar en que la esencia del negocio de cesión de contrato es que permanece la relación, produciéndose la sustitución de alguno de los contratantes, de ahí su calificación como contrato tripartito que requiere el consentimiento del contratante cedido y por supuesto, del cesionario (STS 22-5-2014) y que el rasgo que distingue esta figura de la cesión de créditos es que ha de recaer sobre un negocio sinalagmático o con prestaciones recíprocas, total o parcialmente pendientes, pues de no ser así, si la reciprocidad ya no está presente, estaríamos ante un negocio de cesión de crédito o de asunción de deuda (STS 9-7-2003, 6-11-2006, 8-6-2007).
De este modo, la cesión del crédito la contempla el Código civil dentro del contrato de compraventa, artículos 1526 y siguientes, aunque ciertamente no es una verdadera venta, sino que la cesión puede tener como causa la venta u otro negocio jurídico (así, sentencias de 26 de septiembre de 2002 y 18 de julio de 2005), cuyo deudor no ha de consentir el negocio de cesión para que pueda llevarse a cabo (sentencia de 1 de octubre de 2001). Su concepto es la sustitución de la persona del acreedor por otra respecto al mismo crédito y supone un cambio de acreedor quedando el nuevo con el mismo derecho del anterior y quedando el antiguo ajeno a la relación crediticia (sentencias de 26 de septiembre de 2002 y 18 de julio de 2005).
Es importante pues, destacar que en la cesión de crédito, el cedente queda fuera de la relación jurídica obligacional; su derecho de crédito ha pasado al cesionario. Por ello, aquél nada puede reclamar, ya que ningún derecho tiene, por haberlo cedido (STS 25/01/2008).
La cesión produce el efecto de una inmediata transmisión a favor del cesionario, del crédito del cedente contra el deudor cedido. No es necesario para ello acto alguno complementario; en particular, un traspaso posesorio a modo de tradición. Tampoco es necesario para su eficacia, como se ha dicho, el consentimiento ni el conocimiento del deudor, salvo a los fines previstos en el art. 1527 del Código Civil, que le libera si paga al cedente antes de conocerla. (Sentencia de 30 de septiembre de 2015).
Pues bien, aplicando tal doctrina al supuesto de autos, ha de estimarse que lo que se ha producido en el presente caso es una cesión de créditos y no una cesión de contrato. Así resulta del contrato de cesión de crédito que, según manifiestan las partes, tuvo lugar el *** de diciembre de 2019. No se aporta testimonio de dicha cesión; sin embargo, esta fue aceptada y no discutida por ambas partes en sus escritos de demanda y contestación. Asimismo, consta que fue notificada a la parte demandante en fecha *** de enero de 2020 (documento 5 de la demanda).
Por tanto la entidad LC ASSET 1 S.À.R.L, es la actual acreedora del citado crédito, que se ha subrogado en la posición jurídica de acreedor para su reclamación y ejercicio de acciones judiciales, pero no se ha subrogado en la posición contractual de la entidad cedente, toda vez que lo único que consta acreditado en la cesión del crédito, de forma que resulta de aplicación lo resuelto por la Ilma SAP de Asturias de 11 de junio de 2020 y reiterada en la de 19 de mayo de 2021, donde se dice: “(...) habrá de concluirse que el negocio entre la demandada y el tercero es de cesión de crédito (art. 1.526 CC), supuesto en el cual la relación obligatoria permanece incólume afectando tan sólo a la titularidad del crédito (STS 30-4-2007) y de donde y entonces que si la acción del deudor cedido se dirige a atacar la existencia o eficacia del negocio del que deriva el crédito cedido, la legitimación pasiva corresponde al contratante cedente del crédito, al margen de su esfera de relación con el cesionario frente al que se responde de la existencia y legitimidad del crédito (art. 1.529 CC) (...)”.
En atención a la doctrina expuesta, la excepción debe ser desestimada.
CUARTO.- Sobre el control de transparencia
Los artículos 1.755 del Código Civil y 314 del Código de Comercio configuran el préstamo mutuo como contrato naturalmente gratuito. El pacto de pagar intereses no convierte al interés en elemento esencial, pero sí, en cuanto constituye el precio del dinero, en objeto principal del contrato, y como tal no puede ser objeto de control de abusividad.
En este sentido la Sentencia del pleno de la Sala de lo Civil del Tribunal Supremo de 9 de mayo de 2013 recuerda que el artículo 4.2 de la Directiva 93/13/CEE, en su considerando decimonoveno establece que “la apreciación del carácter abusivo de las cláusulas no se referirá a la definición del objeto principal del contrato ni a la adecuación entre el precio y retribución, por una parte, ni a los servicios o bienes que hayan de proporcionarse como contrapartida, por otra, siempre que dichas cláusulas se redacten de manera clara y comprensible.”
En consecuencia, como regla general no cabe el control de su desequilibrio sin perjuicio de que pueda y deba ser sometida al control de transparencia.
El Tribunal Supremo en dicha Sentencia interpreta a contrario el mencionado artículo, en el sentido de que las cláusulas referidas a la definición del objeto principal del contrato sí pueden someterse a control de abusividad si no están redactadas de manera clara y comprensible, lo que exige el control de transparencia.
A esta conclusión se llega —explica la Sentencia de pleno de la Sala Primera de 23 de diciembre de 2015— “porque la falta de transparencia trae consigo un desequilibrio sustancial en perjuicio del consumidor, consistente en la privación de la posibilidad de comparar entre las diferentes ofertas existentes en el mercado y de hacerse una representación fiel del impacto económico que le supondrá obtener la prestación objeto del contrato según contrate con una u otra entidad financiera, o una u otra modalidad de préstamo, de entre los varios ofertados. Por tanto, estas condiciones generales pueden ser declaradas abusivas si el defecto de transparencia provoca subrepticiamente una alteración, no del equilibrio objetivo entre precio y prestación —que con carácter general no es controlable por el juez— sino del equilibrio subjetivo de precio y prestación, es decir, tal y como se lo pudo representar el consumidor en atención a las circunstancias concurrentes en la contratación.”
En la Sentencia de Pleno de la Sala primera de 9 de mayo de 2013 el Tribunal expone claramente los dos aspectos del control de transparencia, que se concretan en el de inclusión o incorporación y en el de comprensión, lo que se traduce en la necesidad de que la cláusula esté redactada de forma clara y comprensible y, además, permita al prestatario tener un exacto conocimiento de las consecuencias (económico-jurídicas) de su inclusión. Recuerda que el vigésimo considerando de la Directiva 93/13/CEE obliga a redactar los contratos en términos claros y comprensibles, de forma que el consumidor cuente con la posibilidad real de tener conocimiento de todas las cláusulas. Y el artículo 5 impone la obligación de redactar las cláusulas de forma clara y comprensible.
Así, el artículo 5.5 de la Ley de Condiciones Generales de la Contratación exige que esa redacción se ajuste a los criterios de transparencia, claridad, concreción y sencillez, prohibiendo el artículo 7 que queden incorporadas al contrato las condiciones generales que el adherente no haya tenido oportunidad real de conocer de manera completa al tiempo de la celebración del contrato, ni las que sean ilegibles, ambiguas, oscuras o incomprensibles.
El artículo 80.1 del Texto Refundido de la Ley General para la Defensa de los Consumidores y Usuarios dispone que “en los contratos con consumidores y usuarios que utilicen cláusulas no negociadas individualmente (...) aquéllas deberán cumplir los siguientes requisitos: a) concreción, claridad y sencillez en la redacción, con posibilidad de comprensión directa (...); b) accesibilidad y legibilidad, de forma que permita al consumidor y usuario el conocimiento previo a la celebración del contrato sobre su existencia y contenido”, lo que permite concluir al Tribunal Supremo en la repetida Sentencia de 9 de mayo de 2013 (en el mismo sentido la de 22 de abril de 2015) que, “además del filtro de incorporación, conforme a la Directiva 93/13/CEE y a lo declarado por esta Sala en la Sentencia 406/2012, de 18 de junio, el control de transparencia, como parámetro abstracto de validez de la cláusula predispuesta —esto es, fuera del ámbito de interpretación general del Código Civil del error propio o error vicio, cuando se proyecta sobre los elementos esenciales del contrato— tiene por objeto que el adherente conozca o pueda conocer con sencillez tanto la carga económica que realmente supone para él el contrato celebrado (esto es, la onerosidad o sacrificio patrimonial realizada a cambio de la prestación económica que se quiere obtener) como la carga jurídica del mismo, es decir, la definición clara de su posición jurídica tanto en los presupuestos o elementos típicos que configuran el contrato celebrado, como en la asignación o distribución de los riesgos de la ejecución o desarrollo del mismo”.
En este segundo examen (de comprensión o segundo nivel) el control de transparencia exige que la información suministrada al consumidor le permita percibir que se trata de una cláusula que define el objeto principal del contrato y que incide o puede incidir en el contenido de su obligación de pago, y le permita también tener un conocimiento real y razonablemente completo de cómo juega o puede jugar en la economía del contrato. En definitiva, “el control de transparencia debe garantizar que el consumidor está en condiciones de obtener, antes de la conclusión del contrato, la información necesaria para poder tomar su decisión con pleno conocimiento de causa”.
En este sentido de la Sentencia del Tribunal de Justicia de la Unión Europea de 21 de marzo de 2013 se infiere que la transparencia exige que el consumidor pueda prever, sobre la base de criterios claros y comprensibles, las eventuales modificaciones del coste económico que el contrato le supone.
En cuanto a los créditos “revolving”, como el del presente caso, el Tribunal Supremo en Sentencia núm. 149/2020, de 4 de marzo, razona que “en este tipo de operaciones de crédito han de tomarse en consideración otras circunstancias concurrentes, como son el público al que van destinadas, personas que por sus condiciones de solvencia y garantías disponibles no pueden acceder a otros créditos menos gravosos y las propias peculiaridades del crédito “revolving”, en el que el límite de crédito se va recomponiendo constantemente, las cuantías de las cuotas no suelen ser muy elevadas en comparación con la deuda pendiente y alargan muy considerablemente el tiempo durante el que el prestatario sigue pagando las cuotas con una elevada proporción correspondiente a intereses y poca amortización del capital, hasta el punto de que puede convertir al prestatario en un deudor cautivo y los intereses y comisiones devengados se capitalizan para devengar el interés remuneratorio.”
“Estas características peculiares de la operación —se razona en la Sentencia Audiencia Provincial de Tarragona, sección 3ª, núm. 310/2023, de 8 de junio— obligan al profesional a extremar el deber de información que contiene el contrato. La información clara y comprensible por un consumidor medianamente atento y perspicaz del coste real del crédito determinada por el interés remuneratorio y su aplicación en el contrato [...]”.
Esta doctrina ha sido recogida y reiterada por la reciente Sentencia del Tribunal Supremo núm. 155/2025, de 30 de enero, en la que, tras exponer un amplio resumen de la normativa y jurisprudencia sobre el particular, tanto del Tribunal de Justicia de la Unión Europea como de la propia Sala, resume los requisitos necesarios al cumplimiento de las exigencias de la información suministrada al consumidor en la contratación de tarjetas revolving: “La información que debe suministrarse al consumidor al que se le ofrece una tarjeta con la modalidad revolving debe cumplir con las exigencias establecidas en la normativa nacional y con aquellas que el TJUE ha extraído de la Directiva 93/13/CEE.
Debe exponer, de manera transparente por su contenido, forma de expresión y ubicación en el documento, el funcionamiento concreto del mecanismo de recomposición del capital y su influencia en la liquidación de los intereses y en la amortización del capital dispuesto, especialmente en los supuestos de incremento notable del riesgo, ya indicados: cuando la cuota periódica de pago no es elevada pero sí lo es el tipo de interés; y cuando se produce un impago y la capitalización de los intereses y las comisiones devengadas prolonga indefinidamente el pago de la deuda porque las cuotas periódicas, que por defecto se fijan en una cuantía mínima, apenas amortizan capital. Debe informarse, por tanto, de la relación entre la elevada TAE, el mecanismo de recomposición del capital y las demás cláusulas con trascendencia en la creación de los riesgos descritos, de manera que el consumidor esté en condiciones de valorar, basándose en criterios precisos e inteligibles, las consecuencias económicas que se deriven para él.
En concreto, en lo que respecta al anatocismo, constituye una previsión contractual lícita, pero excepcional y con efectos significativamente gravosos para el consumidor, que requiere, por tanto, información clara al consumidor y que la redacción de la cláusula sea inteligible para el consumidor medio, como requisito para que pueda ser considerada transparente.
Por tanto, la información debe permitir al consumidor medio comprender el producto ofertado, tomar conciencia de los riesgos que se derivan del plazo indefinido o prorrogable automáticamente, el elevado tipo de interés, la recomposición constante del crédito, la escasa amortización del capital en el caso de cuotas bajas, y el anatocismo; y, asimismo debe permitirle comparar las diversas ofertas, tal como exige el art. 10 de la Ley de contratos de crédito al consumo, pues para optar por una u otra modalidad de amortización es necesario que las comprenda. (...)
Para cumplir tales exigencias no es suficiente que la información contenga la T.A.E. en términos comprensibles para el consumidor medio, la información debe indicar que el sistema de amortización es del tipo revolving; debe establecer cuál es la cuota mensual (bien en una cantidad determinada, bien en un porcentaje de la cantidad dispuesta); debe establecer cuál es la duración del contrato; debe indicar si, y en qué casos, el interés se devengará no solo respecto del capital dispuesto sino también respecto del total de la cantidad adeudada (incluyendo intereses, comisiones e indemnizaciones devengadas); y deberá contener unos ejemplos adecuados tanto para comprender los riesgos del sistema como para permitir la comparación con otras modalidades de amortización o con las ofertas de otras entidades financieras. Es preciso que la información incida sobre la forma en que esa elevada T.A.E. opera en la propia economía del contrato, dada las particularidades del sistema de amortización y las demás cláusulas a que se ha hecho referencia. Y debe hacerlo de modo claro y comprensible, no de una forma dispersa a lo largo de un extenso documento y en términos poco expresivos de los riesgos del sistema de amortización revolving, como es el caso objeto de este recurso.
El sistema de amortización revolving no es simplemente un sistema como el de pago aplazado, que puede considerarse un simple préstamo al consumo que se va amortizando en cuotas periódicas durante un periodo determinado. Ya hemos expuesto sus peculiares características y los riesgos que conllevan, significativamente superiores a los de un simple préstamo al consumo. No se trata sólo de que el mayor aplazamiento generará mayores intereses, conocimiento que alcanza al consumidor medio; o que, por su propia naturaleza, no pueda fijarse ex ante el coste total del crédito ni establecer un cuadro de amortización. La duración indefinida o prorrogable del contrato de crédito revolving resulta relevante y ha de ser puesta en relación con el mecanismo de reconstitución de la deuda, especialmente si el contrato contempla la capitalización de los intereses y/o una cuota mínima por defecto de cuya incidencia en el coste del crédito es necesario advertir con suficiente claridad.”
QUINTO.- Aplicación al presente caso de la doctrina jurisprudencial expuesta
En el presente caso se aporta copia del contrato, que no consta fechado, si bien ambas partes aceptan que fue celebrado entre ellas el día *** de julio de 2006 (doc. 1 de la demanda). En dicho contrato no se hace referencia alguna a que se trate de una línea de crédito revolving, sino que se vende como una tarjeta EUROCREDITO. Este primer aspecto ya es indicativo de la falta de claridad y transparencia del contrato, pues se está ocultando la verdadera naturaleza de esta tarjeta de crédito.
En el apartado 7º de las Condiciones Particulares, se expone el funcionamiento del cálculo de los intereses asociados a la tarjeta, una vez más, sin hacer referencia a que se trata de un sistema revolving. En cuanto a cómo se calculan, la cláusula dispone: “La periodicidad con que se producirá el devengo de intereses será mensual, siendo su fecha de liquidación la misma que la de los vencimientos mensuales. El saldo pendiente de reembolso produce intereses pagaderos mensualmente y se incluyen en cada mensualidad, siendo calculados entre cada saldo mensual como prorrata del número de días que presentan un saldo deudor. El importe total de los intereses devengados se obtiene a partir de la siguiente formula: [se adjunta la fórmula de cálculo de intereses]”.
Dicha cláusula está redactada de una manera muy técnica y utilizando una fórmula que es totalmente incomprensible para un consumidor medio.
Como es de apreciar mediante la transcripción de las cláusulas, no se hace ninguna referencia clara al funcionamiento de la tarjeta. Además, el funcionamiento del crédito se incluye dentro de un texto muy denso, con un tamaño de letra que dificulta enormemente su lectura y que, reducido el contrato en pantalla (dado que no se aporta en papel) al tamaño habitual de un DINA4, no superaría el tamaño mínimo exigido por el artículo 80.1.b) del Texto Refundido de la Ley General de Defensa de los Consumidores y Usuarios, sin que el hecho de que este tamaño mínimo se introdujera con la reforma de la Ley 4/2022, de 25 de febrero, sea obstáculo a su exigencia como referencia en los contratos celebrados con anterioridad.
Por otro lado, la TAE del contrato (25,56%) no figura en la primera página del mismo, constando la referencia a esta tachada, como si no existiera. No es sino hasta el apartado 8 de las condiciones particulares donde se hace mención a la misma, sin que se incluya ejemplo alguno que permita su adecuada comprensión por el consumidor.
Las cláusulas del contrato no cumplen con los requisitos de la Sentencia del Tribunal Supremo 155/2025, antes expuesta, pues no se menciona que el crédito sea de tipo revolving, no se determina cuál es la duración del contrato ni su posible duración indefinida y tampoco se incluye ningún ejemplo del funcionamiento de la tarjeta que permita al consumidor comprender el mecanismo revolving y poder comparar con otras opciones de financiación. De ningún modo las explicaciones sobre el funcionamiento de la tarjeta son claras ni comprensibles.
De la lectura de las cláusulas expuestas puede concluirse que un consumidor medio, normalmente informado, razonablemente atento y perspicaz, no es capaz de tomar conciencia de la naturaleza y consecuencias del mecanismo de amortización revolving, los elevados costes que pueden suponerle y los riesgos de terminar siendo un “deudor cautivo” que tal sistema puede implicar.
En consecuencia, no cabe considerar que la condición particular relativa al mecanismo de amortización de la tarjeta de crédito revolving supere el control de transparencia material, lo que, a su vez, implica la falta de transparencia del conjunto de condiciones contractuales llamadas a regular las cantidades a satisfacer en concepto de capital, intereses y comisiones.
En definitiva, no se supera el control de comprensión del alcance económico del contrato, generándose un desequilibrio en perjuicio del consumidor.
SEXTO.- Consecuencias de la falta de transparencia.
De conformidad con el artículo 9.2 de la Ley 7/1998, de 13 de abril, sobre Condiciones Generales de la Contratación: “La sentencia estimatoria, obtenida en un proceso incoado mediante el ejercicio de la acción individual de nulidad o de declaración de no incorporación, decretará la nulidad o no incorporación al contrato de las cláusulas generales afectadas y aclarará la eficacia del contrato de acuerdo con el artículo 10, o declarará la nulidad del propio contrato cuando la nulidad de aquellas o su no incorporación afectara a uno de los elementos esenciales del mismo en los términos del artículo 1261 del Código Civil”.
Precisando el artículo 10 del mismo texto legal: “1. La no incorporación al contrato de las cláusulas de las condiciones generales o la declaración de nulidad de las mismas no determinará la ineficacia total del contrato, si éste puede subsistir sin tales cláusulas, extremo sobre el que deberá pronunciarse la sentencia. 2. La parte del contrato afectada por la no incorporación o por la nulidad se integrará con arreglo a lo dispuesto por el artículo 1258 del Código Civil y disposiciones en materia de interpretación contenidas en el mismo”.
Ahora bien, dado que en el presente caso la ineficacia afecta a la totalidad del clausulado general, incluidas las cláusulas que recogen el interés remuneratorio y el mecanismo de amortización del capital dispuesto, esto es, a condiciones esenciales del mismo, hace que el contrato en su conjunto no pueda subsistir.
En consecuencia, nos encontramos en el ámbito del artículo 1.303 del Código Civil, según el cual: “Declarada la nulidad de una obligación, los contratantes deben restituirse recíprocamente las cosas que hubiesen sido materia del contrato, con sus frutos, y el precio con los intereses, salvo lo que se dispone en los artículos siguientes”.
Por tanto, debe estimarse la acción principal y, en consecuencia, declarar que la cláusula que regula el interés remuneratorio y el mecanismo de amortización del contrato de tarjeta de crédito no supera el control de transparencia y, por tanto, su no incorporación.
Así, declarada la nulidad del contrato, el ████████████████ queda obligado a restituir, exclusivamente, el capital dispuesto y la parte demandada, BANCO CETELEM, S.A., queda obligada a restituir al ████████████████, las cantidades cobradas en concepto de intereses remuneratorios, que deberán determinarse en ejecución de sentencia.
SEPTIMO.- Prescripción de la acción para la restitución de las cantidades abonadas.
Para resolver esta cuestión, invocada por la parte demandada, debe traerse a colación lo dispuesto en la STS 260/2023, de 15 de febrero (ROJ: STS 1192/2023-ECLI:ES:TS:2023:1192), según la cual “una cosa es que se trate de dos acciones (la de nulidad y la de restitución) estrechamente relacionadas entre sí y otra diferente es que son dos acciones distintas que no pueden confundirse (arts. 1300 y 1303 CC). Este tribunal ha distinguido entre la acción por la que se solicita la nulidad del contrato, que no prescribe en el caso de tratarse de una nulidad absoluta, y la acción de restitución de las cosas y el precio entregados recíprocamente por las partes al ejecutar el contrato nulo, que es una acción de naturaleza personal sometida al plazo de prescripción previsto en el art. 1964 del Código Civil, que antes de octubre de 2015 era de 15 años y en la actualidad es de 5 años”. Este mismo criterio se reitera en la STS 110/2024, de 30 de enero, y en la STS de Pleno 350/2025, de 5 de marzo.
En cuanto al dies a quo para el cómputo de este plazo de 5 años, la STS 857/2024, de 14 de junio de 2024 (ROJ: STS 3076/2024- ECLI:ES:TS:2024:3076), en aplicación de la jurisprudencia del Tribunal de Justicia de la Unión Europea, especialmente la STJUE de 25 de abril de 2024 (C-561/21), refiere que “salvo en aquellos casos en que la entidad prestamista pruebe que, en el marco de sus relaciones contractuales, ese concreto consumidor pudo conocer en una fecha anterior que esa estipulación (cláusula de gastos) era abusiva, el día inicial del plazo de prescripción de la acción de restitución de gastos hipotecarios indebidamente pagados por un consumidor será el de la firmeza de la sentencia que declara la nulidad de la cláusula que obligaba a tales pagos”. Este mismo criterio en relación con el dies a quo para la restitución de cantidades por declaración de abusividad de una cláusula se prevé, entre otras, en la STS 509/2025, de 27 de marzo (ROJ: STS 1236/2025-ECLI:ES:TS:2025:1236).
En relación con la reciente STS de Pleno 350/2025, de 5 de marzo, en la que se prevé que dies a quo para el cómputo de los 5 años de prescripción de la acción restitutoria es el momento del pago, de manera que solo cabe reclamar las cantidades abonadas en los 5 años previos a la primera reclamación extrajudicial, cabe destacar que se refiere a la restitución de cantidades abonadas en contratos declarados usurarios en aplicación del artículo 1 de la Ley de Represión de la Usura, manifestando expresamente que esos casos no quedan amparados en la normativa y jurisprudencia sobre consumidores y usuarios, por lo que no se puede aplicar el mismo criterio para determinar la prescripción. Por ello, en el caso que nos ocupa, relativo a la nulidad por abusividad y no por usura, no resulta aplicable el dies a quo que prevé en dicha STS 350/2025.
Así pues, siguiendo el razonamiento expuesto, una vez declarada la nulidad del contrato, el demandado queda obligado a la restitución de todas las cantidades cobradas que excedan del capital prestado, sin que puedan entenderse prescritas en este momento cantidad a determinar en ejecución de sentencia.
OCTAVO.- Intereses
Las cantidades indebidamente cobradas, devengarán el interés legal desde su abono, de conformidad con lo dispuesto en los artículos 1.100, 1.101, 1.108 y 1.303 del Código Civil, interés que se incrementará en dos puntos porcentuales desde la fecha de la sentencia, de conformidad con lo dispuesto en el artículo 576 de la Ley de Enjuiciamiento Civil.
NOVENO.- Costas
Estimada la demanda, en virtud del principio de vencimiento objetivo acogido en el artículo 394 de la Ley de Enjuiciamiento Civil, procede imponer las costas procesales a la parte demandada.
Vistos los preceptos citados y demás de general y pertinente aplicación,
FALLO
Por todo lo expuesto, en nombre del Rey, por la autoridad que me confiere la Constitución, debo estimar y ESTIMO ÍNTEGRAMENTE LA DEMANDA presentada por Dña. ████████████████, representada por la Procuradora de los Tribunales Dña. ████████████████, contra BANCO CETELEM, S.A., representada por el Procurador de los Tribunales D. ████████████████. En consecuencia, debo declarar y DECLARO LA FALTA DE INCORPORACIÓN Y DE TRANSPARENCIA de la cláusula que regula el interés remuneratorio pactado y, correlativamente, la NULIDAD DE PLENO DERECHO del préstamo con tarjeta de crédito revolving suscrito el *** de julio de 2006 entre Dña. ████████████████ y la entidad BANCO CETELEM, S.A. En consecuencia, Dña. ████████████████ deberá restituir exclusivamente la cantidad efectivamente dispuesta.
En consecuencia, debo condenar y CONDENO a BANCO CETELEM S.A., a REINTEGRAR a Dña. ████████████████ cuantas cantidades abonadas durante la vida del contrato de crédito excedan de la cantidad de capital efectivamente dispuesto, que deberán determinarse en ejecución de sentencia. Cuantía que devengará el interés legal desde su abono, interés que se incrementará en dos puntos porcentuales a partir de la fecha de la presente resolución.
Debo condenar y CONDENO a BANCO CETELEM, S.A. al PAGO DE LAS COSTAS PROCESALES.
Notifíquese la presente resolución a las partes, previniéndoles que contra la misma puede interponerse RECURSO DE APELACIÓN ANTE LA AUDIENCIA PROVINCIAL DE TOLEDO en el plazo de VEINTE DÍAS hábiles a contar del siguiente a aquel en el que tenga lugar la notificación, con expresa mención de la resolución que se recurre y los pronunciamientos que se impugnan, sin cuyos requisitos se inadmitirá sin ulterior trámite, todo ello conforme a los artículos 458 y siguientes de la Ley de Enjuiciamiento Civil.
También se inadmitirá si no se procede a efectuar el depósito de las cantidades legalmente previstas.
Así, lo acuerda, manda y firma Dña. ████████████████, Juez de Refuerzo de la Sección Civil y de Instrucción del Tribunal de Instancia de Ocaña Plaza Nº 2.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutelar o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
¿Es esta tu situación con Banco Cetelem?
Revisamos tu caso sin compromiso y sin que nos pagues ni un euro.
Consulta gratuita WhatsApp