Sentencia real · falta de transparencia · segunda instancia
Sentencia 246/2026 de Valladolid: confirma nulidad por falta de transparencia de tarjeta de Cetelem
| Nº de sentencia | 246/2026 |
|---|---|
| Órgano | Sección 3 de la Audiencia Provincial de Valladolid |
| Ciudad | Valladolid |
| Fecha | 4 de mayo de 2026 |
| Procedimiento | Recurso de apelación 793/2025 |
| Entidad | Cetelem |
| Vía de nulidad | Otra |
La Sección 3 de la Audiencia Provincial de Valladolid desestima el recurso de apelación y confirma la sentencia de primera instancia que declaró la nulidad del contrato de tarjeta de crédito por falta de transparencia.
«Se desestima el recurso de apelación interpuesto por la entidad apelante contra la sentencia dictada en primera instancia, confirmando la declaración de nulidad del contrato por falta de transparencia y abusividad de las cláusulas de intereses remuneratorios y sistema de amortización.»
Fallo de la sentencia 246/2026, Sección 3 de la Audiencia Provincial de Valladolid
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
Audiencia Provincial de Valladolid. Sección 3
Modelo: N10**0 SENTENCIA C.ANGUSTIAS 21
N.I.G.: ████████
Rollo: Recurso de apelación (LECN) ***/2025
Juzgado de procedencia: Plaza Nº 15 de la Sección Civil del Tribunal de Instancia de Valladolid
Procedimiento de origen: Procedimiento Ordinario ***/2023
Recurrente: BANCO CETELEM, S.A.
Procurador: ████████
Abogado: ████████
Recurrido: ████████
Procurador: ████████
Abogado: ████████
SENTENCIA Nº ***/2026
Ilmos. Magistrados Sres.:
D. ████████
D. ████████ (ponente)
D. ████████
En Valladolid, a cuatro de mayo de dos mil veintiséis.
Visto en grado de apelación ante esta Sección 3, de la Audiencia Provincial de Valladolid, los Autos de Procedimiento Ordinario ***/2023, procedentes de la Plaza Nº 15 de la Sección Civil del Tribunal de Instancia de Valladolid, a los que ha correspondido el Rollo Recurso de Apelación (LECN) ***/2025, en los que aparece como parte apelante, BANCO CETELEM, S.A., representado por el Procurador de los tribunales, Don ████████, asistido por el Abogado Don ████████, y como parte apelada, Don ████████, representado por la Procuradora de los tribunales, Doña ████████, asistido por el Abogado Don ████████, sobre condiciones generales de contratación, siendo el Magistrado Ponente el Ilmo. D. ████████.
ANTECEDENTES DE HECHO
PRIMERO.- Por la Plaza Nº 15 de la Sección Civil del Tribunal de Instancia de Valladolid, se dictó sentencia con fecha 24 de abril de 2025, en el procedimiento Ordinario N. ***/2023 del que dimana este recurso. Se aceptan los antecedentes de hecho de la resolución recurrida.
SEGUNDO.- La expresada sentencia contiene en su fallo el siguiente pronunciamiento: “Que estimo sustancialmente la demanda formulada por Don ████████ contra la mercantil BANCO CETELEM S.A.U. y en consecuencia:
1º) Declaro la nulidad del contrato de tarjeta de crédito de fecha 19 de julio de 2022 suscrito entre las partes y objeto de este pleito.
2º) Y como consecuencia de ello, condeno a la demandada a devolver y pagar al actor la suma que resulte de la liquidación de principal e intereses de las cantidades pagadas conforme se dispone en el fundamento cuarto de esta resolución.
Y 3º) Condeno a la demandada a pagar las costas procesales causadas.”
que ha sido recurrido por la parte BANCO CETELEM, S.A., oponiéndose la parte contraria.
TERCERO.- Elevadas las actuaciones a esta Audiencia Provincial para la resolución del recurso de apelación interpuesto, se formó el correspondiente Rollo de Sala, y personadas las partes en legal forma, señalándose la audiencia del día 22 de abril de 2025, para que tuviera lugar la deliberación, votación y fallo.
FUNDAMENTOS DE DERECHO
PRIMERO.- En la demanda que da origen al procedimiento el actor en relación al contrato de tarjeta de crédito revolving que suscribió en julio de 2022 con la entidad demandada CETELEM S.A.U., interesa la declaración de nulidad por falta de transparencia y abusividad del clausulado que contempla los intereses remuneratorios, la comisión por impago, el seguro de protección de pagos y la comisión por reclamación de posiciones deudoras, así como la nulidad del contrato citado por usurario, con la consecuencia de restituirle en su caso el exceso de lo pagado respecto del capital dispuesto, más sus legales intereses desde la interposición de la demanda.
Opuesta la entidad demandada a dichas pretensiones, la sentencia de primera instancia ha estimado íntegramente la demanda, con imposición a aquella de las costas ocasionadas.
Frente a dicha resolución recurre en apelación la entidad demandada, formulando unos motivos de impugnación que seguidamente se analizan, en los que mantiene la transparencia y validez del condicionado contractual litigioso.
SEGUNDO.- Ha de precisarse en primer lugar y con carácter previo, que en el encabezamiento de la sentencia apelada se consignan como parte demandante del procedimiento al Sr. ████████ y como parte demandada a la entidad Servicios Financieros Carrefour EFC S.A. Dichas personas física y jurídica no se corresponden con las que en realidad intervienen en este procedimiento. Por otra parte en la fundamentación jurídica se detallan las características del contrato supuestamente litigioso, una tarjeta de crédito Pryca Pass concertada el 24 de mayo de 2000, contrato que no se corresponde con el que es objeto del procedimiento que data de julio de 2022 y fue suscrito por el Sr. ████████ con la entidad Cetelem S.A.U.
Tales sustanciales circunstancias han pasado desapercibidas a ambas partes del presente procedimiento, tanto a la entidad demandada a la hora de formular el recurso de apelación cuanto al actor con ocasión de oponerse al mismo, sin que realicen mención alguna al respecto ni soliciten la declaración de nulidad de actuaciones.
Conforme a lo dispuesto en el art. 227.2 LEC, con ocasión de conocer un recurso de apelación solo le es posible al Tribunal de segunda instancia declarar la nulidad de actuaciones de oficio, cuando no haya sido solicitada en dicho recurso, cuando apreciare que la misma sea debida a una falta de jurisdicción o de competencia objetiva o funcional o cuando se hubiere producido violencia o intimidación que afectare a dicho Tribunal. Ninguno de tales supuestos concurre en el presente caso, tal y como ha quedado precedentemente expuesto, por lo que no es factible declarar la nulidad de lo actuado. Es más, concedida a las partes en este Rollo de Sala la posibilidad de interesar si así lo entendieran procedente la nulidad de lo actuado, la demandada-apelante no ha evacuado dicho traslado, mientras que el actor-apelado ha alegado que no considera el que tal circunstancia haya generado indefensión y sea generadora de una posible nulidad de actuaciones. En su consecuencia debemos entrar a conocer del fondo realmente objeto del litigio en relación al contrato suscrito inter partes, pues estas de facto y dado lo anteriormente consignado han admitido, asumido el verse en la práctica privadas del análisis del verdadero objeto del proceso en la primera instancia.
TERCERO.- La cuestión de la transparencia y abusividad del clausulado que contempla los intereses remuneratorios y la operativa de los créditos revolving ha de analizarse bajo el criterio jurisprudencial expresado en las SSTS núm. 154 y 155, de 30 de enero de 2025, dictadas en relación a este tipo de producto. Dichas resoluciones tratan el problema de determinar en qué casos puede declararse la falta de transparencia de la cláusula que establece el interés remuneratorio de la modalidad de amortización revolving, en el sentido de los arts. 3, 4.2 y 5 de la Directiva 93/13/CEE sobre las cláusulas abusivas en los contratos celebrados con consumidores; y, en caso de no serlo, si es abusiva. A tal efecto expresan que es necesaria la consideración conjunta de la cláusula que establece el tipo porcentual del interés remuneratorio (TAE) y de las cláusulas que regulan el sistema de amortización al que va ligado esa TAE, que es el sistema revolving. Además al tratarse de una cuestión regulada por el Derecho de la Unión Europea, habremos de atenernos a la jurisprudencia del Tribunal de Justicia de la Unión Europea sobre las cláusulas abusivas en los contratos celebrados con consumidores y, en concreto, en los contratos sobre crédito al consumo, pues el art. 4.bis.1) de la Ley Orgánica del Poder Judicial establece: «Los Jueces y Tribunales aplicarán el Derecho de la Unión Europea de conformidad con la jurisprudencia del Tribunal de Justicia de la Unión Europea». En aplicación de la doctrina del TJUE sobre la exigencia de transparencia de las cláusulas no negociadas en contratos celebrados con consumidores, que resulta de los arts. 4.2 y 5 de la Directiva 93/13/CEE, el TS concluye que, como ya anticipaba la sentencia de pleno 149/2020, de 4 de marzo, esta clase de contratos presenta específicos riesgos por lo que «Han de tomarse además en consideración otras circunstancias concurrentes en este tipo de operaciones de crédito, como son el público al que suelen ir destinadas, personas que por sus condiciones de solvencia y garantías disponibles no pueden acceder a otros créditos menos gravosos, y las propias peculiaridades del crédito revolving, en que el límite del crédito se va recomponiendo constantemente, las cuantías de las cuotas no suelen ser muy elevadas en comparación con la deuda pendiente y alargan muy considerablemente el tiempo durante el que el prestatario sigue pagando las cuotas con una elevada proporción correspondiente a intereses y poca amortización del capital, hasta el punto de que puede convertir al prestatario en un deudor «cautivo», y los intereses y comisiones devengados se capitalizan para devengar el interés remuneratorio». En su consecuencia es preciso que el consumidor reciba una información sobre estas características y estos riesgos, con un contenido y presentación adecuada y en el momento oportuno, que ha de ser con anterioridad a la contratación. Además, en cuanto a la información que debe suministrarse al consumidor al que se le ofrece una tarjeta con la modalidad revolving, el TS indica que debe cumplir con las exigencias establecidas en la normativa nacional y con aquellas que el TJUE ha extraído de la Directiva 93/13/CEE, esto es, "la información debe permitir al consumidor medio comprender el producto ofertado, tomar conciencia de los riesgos que se derivan del plazo indefinido o prorrogable automáticamente, el elevado tipo de interés, la recomposición constante del crédito, la escasa amortización del capital en el caso de cuotas bajas, y el anatocismo; y, asimismo debe permitirle comparar las diversas ofertas, tal como exige el art. 10 de la Ley de contratos de crédito al consumo, pues para optar por una u otra modalidad de amortización es necesario que las comprenda. Por tanto, es necesaria una información diferenciada sobre las características, los costes y los riesgos de las tres modalidades de financiación que por lo general son electivas, por más que en muchos casos se aplique, por defecto, la modalidad revolving". Y añade que "Para cumplir tales exigencias no es suficiente que la información contenga la TAE. En términos comprensibles para el consumidor medio, la información debe indicar que el sistema de amortización es del tipo revolving; debe establecer cuál es la cuota mensual (bien en una cantidad determinada, bien en un porcentaje de la cantidad dispuesta); debe establecer cuál es la duración del contrato; debe indicar si, y en qué casos, el interés se devengará no solo respecto del capital dispuesto sino también respecto del total de la cantidad adeudada (incluyendo intereses, comisiones e indemnizaciones devengadas); y deberá contener unos ejemplos adecuados tanto para comprender los riesgos del sistema como para permitir la comparación con otras modalidades de amortización o con las ofertas de otras entidades financieras. Es preciso que la información incida sobre la forma en que esa elevada TAE opera en la propia economía del contrato, dada las particularidades del sistema de amortización y las demás cláusulas a que se ha hecho referencia. Y debe hacerlo de modo claro y comprensible, no de una forma dispersa a lo largo de un extenso documento y en términos poco expresivos de los riesgos del sistema de amortización revolving, como es el caso objeto de este recurso". Finalmente, concluye que "con la información contenida en el contrato y en la ficha INE entregada a la demandante, un consumidor medio, normalmente informado, razonablemente atento y perspicaz, no es capaz de tomar conciencia de la naturaleza y consecuencias del mecanismo de amortización revolving, los elevados costes que pueden suponerle y los riesgos de terminar siendo un «deudor cautivo» que tal sistema puede implicar". Y una vez declarado que la cláusula no es transparente, el TS examina si pudiera considerarse abusiva en el sentido del artículo 3, apartado 1, de la citada Directiva, siguiendo la jurisprudencia del TJUE desde la sentencia de 26 de enero de 2017, C-421/14, Banco Primus, apartados, 62 a 67, reiterado en sentencias como la de 3 de octubre de 2019, Kiss y CIB Bank, C-621/17, apartado 49, y de 13 de julio de 2023, C-265/22, Banco Santander, apartado 66. Y así, declara que "en el caso de las tarjetas revolving, la falta de transparencia de la cláusula relativa a la TAE, valorada junto con las cláusulas relativas al sistema de amortización, el anatocismo y la escasa cuota mensual, no es inocua para el consumidor, sino que provoca un grave desequilibrio, en contra de las exigencias de la buena fe, puesto que, al ignorar los riesgos significativos que entraña dicho sistema de amortización, no puede comparar la oferta con las de otros sistemas de amortización y se compromete en un contrato que puede tener para él graves consecuencias pues puede terminar siendo lo que hemos venido en llamar un «deudor cautivo» y el Banco de España denomina «efecto bola de nieve».
CUARTO.- Trasladando dicha doctrina jurisprudencial al supuesto que aquí se enjuicia, las características y peculiaridades de este tipo de operaciones de crédito anteriormente expuestas, hace exigible que por parte de la entidad financiera se ofrezca al cliente una información clara y completa sobre su funcionamiento para que éste pueda conocer el alcance real de los efectos económicos, de la carga económica que iba a asumir al contratar esta modalidad de crédito, pues si bien todo consumidor sabe que contratar una operación de crédito tiene un coste, dado que conlleva el pago de un interés, no tiene porqué conocer el funcionamiento de este tipo de tarjetas de pago aplazado y créditos revolving en los que los intereses (elevados) y comisiones devengados se capitalizan para devengar el interés remuneratorio y el límite del crédito se recompone constantemente, de modo que si las cuotas no son muy elevadas en comparación con la deuda pendiente, se puede llegar a pagar durante mucho tiempo una elevada cantidad de intereses frente a poca amortización de capital. En este sentido, la información sobre el mecanismo de la tarjeta de crédito debe proporcionarse con carácter previo a la contratación, con tiempo suficiente para que un consumidor medio normalmente informado pueda percatarse con un análisis sosegado de la operativa de este complejo contrato y de las consecuencias jurídicas y económicas que éste despliega. En el presente supuesto el contrato en cuestión fue tramitado y firmado digitalmente, remitiéndose al cliente una serie de documentos cuales son la Información Normalizada Europea, el Anexo sobre gastos de reclamación por posiciones deudoras, la Información Adicional precontractual sobre servicios de pago, la Información precontractual adicional sobre crédito al consumo de duración indefinida “revolving”, la solicitud del crédito, el propio contrato, sus condiciones generales, orden de domiciliación, cláusula adicional para el caso de perfección mediante firma electrónica, la información sobre el tratamiento de datos personales, etc..., en total una documentación plasmada nada menos que en 65 folios. En ella se advertía al potencial cliente de que la leyera y no la firmase sino hasta haber comprendido el objeto y condiciones de la contratación, mas el certificado del proceso de contratación emitido por la entidad LOGALTY pone de manifiesto que entre el envío de dicha documentación y su firma por el cliente mediaron unos 15 minutos, siendo automáticamente aceptada por la entidad prestamista. Ese brevísimo lapso de tiempo entre la recepción de la documentación y su firma evidencia que esta se produjo sin que el potencial cliente no solo no hubiera comprendido la operativa del producto complejo que contrataba, sino tan siquiera el que la hubiera podido leer, siendo dicha firma automáticamente aceptada por la entidad prestamista sin que conste hubiere proporcionado previamente al envío de dicha documentación información alguna complementaria. Y todo ello sin que la entidad demandada ahora apelante alegue ni acredite que el actor tuviera una formación financiera o una experiencia previa en la contratación o uso de este tipo de producto complejo que le hiciera conocedor del mismo ni que la iniciativa de contratar este tipo de tarjeta partiera de él.
Por otra parte ciertamente el contrato litigioso se halla plasmado en un formato amplio y con un tamaño de letra perfectamente legible, contemplando a mayores de su condicionado una extensa información precontractual adicional sobre crédito al consumo de duración indefinida revolving. Así especifica que esta es la modalidad de pago habitual aplicable por defecto al crédito, lleve o no asociado una tarjeta, mas añadiendo que ello sin perjuicio de que el crédito pueda abrirse con una primera disposición bajo la modalidad de pago aplazado, con lo cual ya ab initio se crea una cierta confusión para un consumidor medio sobre la operativa del crédito.
Seguidamente se consigna que el cliente puede cambiar la modalidad de pago establecida en cualquier momento y sin coste alguno, indicando el modo de hacerlo.
A continuación se explica el anatocismo, sin emplear expresamente dicho término, consignando que en caso de que el cliente no abone las cantidades vencidas y exigibles, la Entidad capitalizará únicamente los gastos de posiciones deudoras, de tal forma que, en la fecha de liquidación, los gastos de posiciones deudoras no pagados pasaran a formar parte del Crédito dispuesto y devengarán nuevos intereses al tipo de interés nominal (TIN) aplicable. Sin embargo en otro apartado titulado “CAPITALIZACIÓN INTERESES” se explica que si se producen impagos o la cuantía de la cuota periódica es muy baja y no cubre los intereses (En el caso de CETELEM el porcentaje mínimo a abonar está establecido en un 3% para evitar que su cuota no cubra los intereses), estas cantidades se capitalizan en forma de nuevas disposiciones del crédito y generan nuevos intereses, lo que entra en clara contradicción con lo antes consignado que limitaba el anatocismo única y exclusivamente a los gastos de posiciones deudoras, mientras que aquí parece deducirse que se capitalizan no solo los gastos por reclamación de posiciones deudoras sino todos los conceptos adeudados.
Se procede también a exponer conceptos básicos relacionados con un crédito, como son la línea de crédito, el crédito dispuesto, el crédito disponible, y las cuotas periódicas, con una explicación de la composición de estas no fácilmente entendible en el siguiente sentido: “. Línea de Crédito = Crédito Dispuesto + Crédito Disponible. Mensualidad = X% * Línea de Crédito. Mensualidad = Capital + Intereses + Seguro (en su caso)”. Se consignan seguidamente las características y funcionamiento básico de los créditos con la modalidad de pago REVOLVING y en lo relativo al importe de las mensualidades o cuotas periódicas se establece que estas supondrán un porcentaje mínimo de un 3% de la línea de crédito y se detalla el orden de imputación de los pagos realizados por el cliente: (1º) intereses contractuales, (2º) comisiones y gastos ocasionados, (3º) seguro y (4º) amortización del capital. Se explica a continuación que el crédito disponible disminuye a través de cargos y se repone con abonos, mediante el pago de las cuotas periódicas, amortizaciones anticipadas y en su caso devoluciones de compras. Se expone que se denomina crédito revolvente o revolving porque las cuantías de las cuotas destinadas a la amortización del capital que abona de forma periódica vuelve a formar parte de su crédito disponible, siendo un crédito que se renueva de manera automática en cada vencimiento con los pagos de capital realizados por el cliente.
Seguidamente se consigna un ejemplo de la operativa del crédito revolving en los siguientes términos: ” Si de un límite de crédito concedido de 1.000€ el cliente utiliza 100€ (por ejemplo, mediante una compra en un comercio) y en la primera cuota (11€) se han amortizado 10€ de capital, el Crédito disponible después de pagar la mensualidad sería de 910€ (1000€ - 100€ = 900€ / 900€ + 10€ = 910€). Explicado por pasos sería: 1. Tras la disposición de 100€ del límite de crédito, el crédito disponible sería de 900€ (1) = Línea de Crédito (1.000€) – Crédito Dispuesto (100€) 2. Tras el pago de la cuota mensual de 11€ se amortizan 10€ de capital. El crédito disponible serían 910€ = Crédito Disponible (1) 900€ + Importe del capital abonado en la cuota (10€)”. Pues bien, este ejemplo no solo no coincide en cuanto al límite de crédito concedido con el que corresponde a este contrato, que es prácticamente cuatro veces mayor, sino que contempla a mayores una cuota mensual que no se corresponde con el importe mínimo (3% de la línea de crédito) que ha expresado es obligatorio en las condiciones del propio contrato.
En relación con el tipo de interés aplicable si se informa de que en la modalidad de pago revolving, es superior al tipo medio de los créditos al consumo. Se informa así mismo de que existe la posibilidad de establecer una modalidad de pago aplazado flexible o revolving o modalidad de pago diferido a fin de mes, de forma exclusiva o junto con otras modalidades de reembolso, lo cual se dice facilita su fácil accesibilidad y la inmediatez en la realización de disposiciones del límite por el cliente. Por último en el apartado referido a la amortización se informa que este tipo de crédito puede dar lugar a que la amortización del principal se realice en un período de tiempo muy prolongado, lo que supone el pago total de una cifra elevada de intereses a medio y a largo plazo o incluso el riesgo de que la deuda se prolongue de manera indefinida, aconsejando que el cliente con carácter previo evalúe su capacidad de endeudamiento y de reembolso de las cuotas del crédito considerando su situación financiera actual y la previsible en el futuro, de forma que pueda pagar sus mensualidades cómodamente sin alargarse en el tiempo, pudiendo consultar el simulador del Banco de España para calcular la fecha en la que terminaría de pagar su deuda y comprobar si la mensualidad elegida cubre o no los intereses generados, pues en este último caso existe el riesgo de que la devolución de la deuda se alargue en el tiempo y se incremente su importe.
Nos hallamos por tanto ante un contrato firmado bajo la vigencia de la citada Orden ETD/699/2020, de 24 de julio, por lo que incorpora ya alguna de las exigencias indicadas en las citadas sentencias. Pese a ello, entiende este tribunal que no cumple con las necesarias exigencias de transparencia en aspectos esenciales, como la incidencia de nuevas disposiciones en la aplicación de intereses y período de amortización, la capitalización de cuotas impagadas, respecto de la que no se recoge ejemplo ilustrativo alguno, o las modalidades de pago y sus costes.
Tampoco contempla una información clara y con la debida contundencia sobre los elevados riesgos derivados de la operativa revolving, efecto “bola de nieve” o deudor cautivo”, ni ejemplos comparativos claros sobre la operativa del producto contratado y su mayor gravosidad en relación a otros sistemas de crédito de la propia entidad o de otras entidades financieras, ni de cuáles serían los efectos de la operativa escogida en función del porcentaje escogido para el abono del crédito dispuesto, que en este caso por defecto supone solo un 3% con el efecto de la consiguiente recomposición.
Se concluye, pues, que la falta de transparencia en elementos esenciales, como el sistema de amortización, el anatocismo, o la escasa cuota mensual, implica en sí misma un grave desequilibrio, al situar al consumidor de buena fe, en una situación de desconocimiento sobre los significativos riesgos que entraña ese sistema de amortización, impidiéndole compararlo con otros diferentes menos costosos, sin llegar siquiera a conocer las graves consecuencias a las que puede arrastrarle. Por tanto, con desestimación del recurso se confirma el pronunciamiento que declara nula la cláusula reguladora de los intereses y del propio sistema de amortización revolving sobre capitalización de intereses y comisiones, lo que descarta la conservación del contrato, debiendo declararse su nulidad. Por ello, resulta innecesario el análisis de la acción de nulidad de la cláusula contractual relativa a los costes de reclamación de posiciones deudoras ejercitada en la demanda.
Por otra parte ha de consignarse que en el suplico de la demanda no se solicitaba la declaración de nulidad del contrato por usura, mientras que en su fundamentación fáctica y jurídica si se hacía referencia a la misma, al igual que también se invocó por la representación procesal del demandante en la audiencia previa. Resulta innecesario entrar a analizar la misma, dados sus similares efectos a los derivados de la declaración de nulidad del contrato por falta de transparencia y abusividad, mas en todo caso habría de rechazarse dado que el interés remuneratorio TAE pactado no supera en absoluto en más de 6 puntos al TEDER medio incrementado en 20 o 30 centésimas que se contempla para el mes de julio de 2022 en la estadística oficial del Banco de España para este tipo de producto, que es de un 18,2150%. Las consecuencias de dicha declaración son la nulidad del contrato, de modo que el actor prestatario solo está obligado a restituir las sumas de las que haya dispuesto, debiendo en su caso la entidad demandada restituirle las que hubiere abonado en exceso sobre el capital dispuesto, más sus legales intereses, conforme se determine en ejecución de sentencia.
Decir por último que en la demanda se interesaba también la declaración de nulidad del seguro de protección de pagos. La sentencia de primera instancia omite pronunciarse al respecto y el demandante no ha formulado frente a la misma recurso de apelación ni aprovechado el interpuesto de contrario para impugnarla, por lo que no puede pronunciarse esta Sala al respecto. En todo caso no consta siquiera aportado a las actuaciones el contrato de seguro que se hubiere concertado inter partes supuestamente vinculado al contrato de crédito, por lo que mal podría entrar a analizarse su clausulado cara a resolver sobre su nulidad por falta de transparencia y abusividad.
QUINTO.- Conforme a lo dispuesto en los arts. 394 y 398 LEC, pese a rechazarse el recurso no se hace expresa imposición de las costas causadas en esta segunda instancia dadas las especiales circunstancias que concurren en el presente caso y que en todo caso justificarían la interposición del recurso, dados la absoluta confusión de los términos en que se planteó la litis, la persistencia de dicha confusión que revela el visionado de lo acaecido en la audiencia previa y que por último la fundamentación de la sentencia de instancia apelada no se refiere al contrato litigioso sino a otro completamente diferente concertado entre distintas partes.
Se mantiene la imposición de las costas de la primera instancia a la entidad demandada al mantenerse la estimación sustancial de la demanda, es decir la declaración de nulidad por falta de transparencia y abusividad del contrato de crédito y las consecuencias aparejadas a la misma.
FALLAMOS
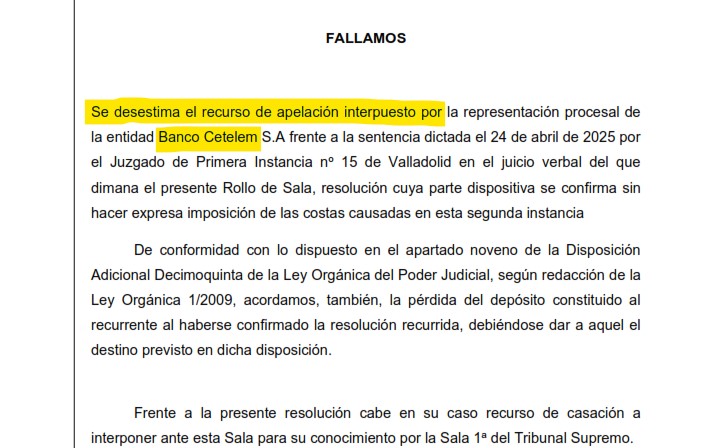
Se desestima el recurso de apelación interpuesto por la representación procesal de la entidad Banco Cetelem S.A. frente a la sentencia dictada el 24 de abril de 2025 por el Juzgado de Primera Instancia nº 15 de Valladolid en el juicio verbal del que dimana el presente Rollo de Sala, resolución cuya parte dispositiva se confirma sin hacer expresa imposición de las costas causadas en esta segunda instancia.
De conformidad con lo dispuesto en el apartado noveno de la Disposición Adicional Decimoquinta de la Ley Orgánica del Poder Judicial, según redacción de la Ley Orgánica 1/2009, acordamos, también, la pérdida del depósito constituido al recurrente al haberse confirmado la resolución recurrida, debiéndose dar a aquel el destino previsto en dicha disposición.
Frente a la presente resolución cabe en su caso recurso de casación a interponer ante esta Sala para su conocimiento por la Sala 1ª del Tribunal Supremo.
Así, por esta nuestra Sentencia, lo pronunciamos, mandamos y firmamos.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutelar o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
¿Tienes una tarjeta Cetelem o una situación parecida?
Analizamos tu caso sin compromiso. Sin adelantar dinero: si no te recuperamos dinero, no te cobramos.
Consulta gratuita WhatsApp