Sentencia real · falta de transparencia · primera instancia
Sentencia 48/2024 de El Vendrell: nulidad por falta de transparencia de tarjeta revolving de MediaMarkt (Cetelem)
| Nº de sentencia | 48/2024 |
|---|---|
| Órgano | Juzgado de Primera Instancia e Instrucción nº 1 de El Vendrell |
| Ciudad | El Vendrell |
| Fecha | 4 de marzo de 2024 |
| Procedimiento | Procedimiento ordinario 34/2023-A |
| Entidad | Cetelem |
| Vía de nulidad | Otra |
La sentencia estima íntegramente la demanda y declara la nulidad de las cláusulas que regulan el interés remuneratorio y las comisiones por reclamación de impagados por falta de transparencia e incorporación. Se condena a la entidad a restituir las cantidades indebidamente percibidas que excedan del capital dispuesto.
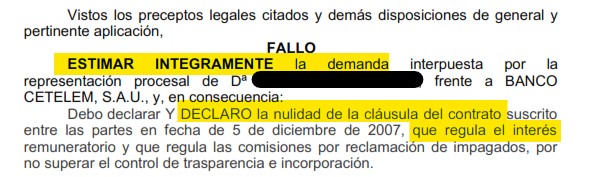
«Debo declarar la nulidad de la cláusula del contrato suscrito entre las partes en fecha de 5 de diciembre de 2007, que regula el interés remuneratorio y que regula las comisiones por reclamación de impagados, por no superar el control de trasparencia e incorporación. Condeno a la entidad demandada a restituir a la actora todas las cantidades indebidamente percibidas por los conceptos anulados.»
Fallo de la sentencia 48/2024, Juzgado de Primera Instancia e Instrucción nº 1 de El Vendrell
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE PRIMERA INSTANCIA E INSTRUCCIÓN Nº 1 DE EL VENDRELL
Calle Francesc Riera, 13, 43700 El Vendrell
Teléfono: 977924201 Fax: 977924241
Correo electrónico: mixt1.vendrell@xij.gencat.cat
N.I.G.: ████████████████
Procedimiento: Procedimiento ordinario (Contratación art. 249.1.5) 34/2023-A
Demandante: D./Dña. ████████████████ Procurador/a: ████████████████ Abogado/a: ████████████████
Demandado: D./Dña. BANCO CETELEM S.A.U. Procurador/a: ████████████████
SENTENCIA Nº 48/2024
Jueza: D.ª ████████████████
En El Vendrell, a 4 de marzo de 2024.
Vistos por D.ª ████████████████, Juez del Juzgado de Primera Instancia e Instrucción núm. 1 de El Vendrell, las presentes actuaciones de Juicio Ordinario núm. 34/2023, instadas por D.ª ████████████████, representada por el Procurador de los Tribunales Sr. ████████████████ y asistida por el Letrado Sr. ████████████████, frente a BANCO CETELEM S.A.U., entidad representada por el Procurador de los Tribunales Sr. ████████████████, sobre acción individual de nulidad de las condiciones generales incluidas en el contrato que regulan los intereses y comisiones y gastos; subsidiariamente, acción de nulidad del contrato de tarjeta de crédito revolving por ser abusivo el interés remuneratorio por usurario, acumulando acción de reclamación de cantidad.
ANTECEDENTES DE HECHO
PRIMERO.- La representación procesal de D.ª ████████████████ presentó demanda de Juicio Ordinario frente a BANCO CETELEM S.A.U. Tras alegar los hechos y fundamentos de derecho en los que sostener su pretensión, pedía el dictado de una Sentencia por la que se declare la nulidad de las condiciones generales incluidas en el contrato de la tarjeta (que entre otros aspectos regulan los intereses, comisiones y gastos pactados), por NO SUPERAR EL CONTROL DE TRANSPARENCIA, debiendo tenerse dicho condicionado por no incorporado al contrato y estando el actor únicamente obligado a devolver el principal dispuesto; Subsidiariamente, se declare la nulidad de los intereses remuneratorios impuestos al consumidor por su carácter de USURARIOS, de conformidad con la Ley de Represión de la Usura de 23 de Julio de 1908; Como consecuencia de la estimación de cualquiera de las anteriores peticiones, se condene a la entidad demandada a restituir a la parte actora las cantidades que hubieran podido cobrar en exceso por aplicación de las citadas cláusulas, así como se condene igualmente a la devolución de aquellos otros posibles pagos que se efectúen durante la sustanciación del proceso hasta la firmeza de la sentencia; al pago de intereses legales y en su caso de mora procesal.
SEGUNDO.- Admitida a trámite la demanda, se emplazó a la parte demandada para personarse y contestar. BANCO CETELEM S.A.U. presentó escrito de contestación. Tras alegar los hechos y fundamentos jurídicos que se estimaron convenientes y oportunos, pidió el dictado de una Sentencia por la que se desestime íntegramente la demanda formulada de contrario.
TERCERO.- El día 28 de febrero de 2024 tuvo lugar la audiencia previa a la que comparecieron los Letrados y Procuradores de ambas partes. Comprobada la subsistencia del litigio, se procedió a la fijación de hechos controvertidos, proposición y admisión de prueba. Propuesta y admitida únicamente prueba documental y con base al apartado 8º del artículo 429 de la Ley de Enjuiciamiento Civil, quedaron los autos conclusos y vistos para Sentencia.
CUARTO.- En la tramitación del presente procedimiento se han observado sustancialmente las prescripciones legales.
FUNDAMENTOS DE DERECHO
PRELIMINAR.- Del objeto del juicio y de la controversia. Nos hallamos ante un juicio declarativo ordinario en que se discute la procedencia de una acción individual de nulidad de las condiciones generales incluidas en el contrato que regulan los intereses y comisiones y gastos; subsidiariamente, acción de nulidad del contrato de tarjeta de crédito revolving por ser abusivo el interés remuneratorio, acumulando acción de reclamación de cantidad.
La parte actora alegó en su escrito de demanda ostentar la condición de consumidor y suscribir el 5 de diciembre de 2007 contrato 'de préstamo mercantil con tarjeta de crédito sistema flexipago' con la entidad demandada, y ello mediante formulario que le fue entregado y cumplimentado por un comercial de la misma. Se aduce que la demandante no tuvo conocimiento real de las consecuencias jurídicas de la tarjeta que estaba contratando, siendo que el coste para el consumidor no se destacaba de ninguna manera, alegando que la entidad demandada había incurrido en falta de transparencia, de información y mala fe. Que el demandante suscribió la tarjeta para la compra de unos bienes y productos y que en ningún momento esta tarjeta fue solicitada por el demandante, sino que fue ofrecida por la entidad demandada en el momento de la compra de estos productos.
PRIMERO.- Del examen y análisis del caso concreto, y de la valoración conjunta de la prueba practicada. En primer lugar se resolverá sobre si las cláusulas de intereses, prima de seguro y comisiones no superan el doble control de transparencia, que es la acción principal ejercitada en la demanda, y deberían por tanto tenerse o no por no puestas.
Respecto a la acción principal ejercitada por la parte actora, la acción de nulidad por falta de transparencia e incorporación de la cláusula de interés remuneratorio suscrita en el contrato de tarjeta revolving, firmado en fecha de 5 de diciembre de 2007. Concretamente en el contrato se fija como importe total del préstamo 600 euros a pagar en 24 mensualidades cada una por cuantía de 30 euros. 14,99% TIN y 16,06% TAE. La línea de crédito contratada es la 'línea de crédito actual' 300 euros, sistema de pago a crédito (Revolving), conforme a lo establecido en el apartado A y A4 de las condiciones particulares del contrato; y una comisión de reclamación extrajudicial de saldo deudor de 30 euros.
El artículo 80.1º.b) del Texto Refundido de la Ley General para la Defensa de los Consumidores y Usuarios, señala que: "En los contratos con consumidores y usuarios que utilicen cláusulas no negociadas individualmente, incluidos los que promuevan las Administraciones públicas y las entidades y empresas de ellas dependientes, aquéllas deberán cumplir los siguientes requisitos: Accesibilidad y legibilidad, de forma que permita al consumidor y usuario el conocimiento previo a la celebración del contrato sobre su existencia y contenido. En ningún caso se entenderá cumplido este requisito si el tamaño de la letra del contrato fuere inferior al milímetro y medio o el insuficiente contraste con el fondo hiciese dificultosa su lectura".
Aplicando la anterior jurisprudencia al caso que nos ocupa, debo de extraer las siguientes conclusiones: el interés remuneratorio pactado no se encuentra destacado de manera suficiente, si bien resulta que finalmente se le ha aplicado un alto porcentaje de interés. Para aplicar el interés y entender por qué se está aplicando, a pesar de que de una simple lectura del contrato se deduce que por la contratación del producto no se comprende el coste del crédito según la cláusula 14 de las condiciones generales, que define el sistema Revolving. Se hace constar expresamente en el contrato 'de acuerdo con este sistema, en caso de disposición, el titular/es queda obligado a pagar a CETELEM una cuota mensual del 5% (u otro porcentaje aplicable de mutuo acuerdo) de la línea de crédito actual o el saldo pendiente si fuera menor, el primer día hábil del mes [...] el pago de la mensualidad reconstituye el importe disponible de la línea de crédito para nuevas utilizaciones conforme a las condiciones establecidas en el contrato [...]'. Ello se redacta de forma conjunta con el resto de cláusulas estipuladas en el contrato, entremezcladas, de tal manera que impiden conocer de manera efectiva al consumidor el contenido de la citada cláusula contractual. Ello demuestra la dificultad real de comprensión de las consecuencias de aplicar esta cláusula al contrato. Puesto que parece ser que no se va a aplicar ningún tipo de interés pero finalmente el TAE puede llegar a ascender hasta el 19,55%, redactado con una letra minúscula, sin negrita y sin destacar esta cláusula.
No se explica de manera clara, concisa y comprensible cuáles son las condiciones aplicables al contrato de tarjeta suscrito entre las partes, ya que no se puede leer con claridad y sencillez cuáles son las cláusulas aplicables al contrato de tarjeta, en especial los intereses o la forma de funcionamiento de la tarjeta revolving. No se recogen cada uno de los elementos esenciales a fin de que el consumidor haya podido formar un juicio de valor sobre uno de los elementos esenciales del contrato. Además, las fórmulas de cálculo de los intereses y demás costes de la tarjeta establecidas en el contrato son imposibles de comprender para cualquier hombre medio que no se dedique en su actividad profesional a la contratación o gestión de productos bancarios o financieros, como es el caso del demandante, que no tenía conocimientos financieros, por lo que no podía tener una comprensión real de lo que estaba contratando.
A mayor abundamiento, no se ha probado, y correspondía hacerlo a la parte demandada, en virtud del principio de la carga probatoria previsto en el artículo 217 de la LEC, que se informara al consumidor del funcionamiento de la tarjeta revolving contratada, la línea de crédito, las comisiones que se le iban a cobrar, los intereses al aplazamiento de sus disposiciones ni que se le indicara que cuanto más bajo fuera el importe de devolución de lo dispuesto más intereses debería satisfacer porque estaría utilizando un crédito mayor.
Lo mismo puede decirse en cuanto a la reclamación de comisión por cuota impagada, ya que como se ha expuesto anteriormente, de un análisis y lectura del contrato no puede llegar a conocerse cuántas veces se va a cobrar la misma o si efectivamente dicha comisión se va a cobrar para la modalidad de la tarjeta contratada, siendo además una cláusula totalmente abusiva y desproporcionada, la cual infringe lo dispuesto en el art. 80.1 de la Ley General Para la defensa de consumidores y usuarios. Y es que esta cláusula se devenga por un Servicio que efectivamente no se ha prestado por la entidad bancaria.
Por consiguiente, se estima la demanda declarando nula por abusiva la cláusula que fija el interés remuneratorio y comisión de reclamación de impagados, por la falta de transparencia e incorporación, al provocar un desequilibrio en las prestaciones de las partes en perjuicio del consumidor al que se le priva de conocer el impacto real económico de la modalidad de pago que ha elegido.
SEGUNDO.- Consecuencia de la declaración de nulidad por falta de transparencia. La consecuencia jurídica que comporta la apreciación de esa naturaleza abusiva de los intereses y de las comisiones por reclamación de impagados por no superar el doble control de transparencia es la declaración de nulidad de tales condiciones.
En cuanto a los efectos derivados de la declaración de nulidad del contrato suscrito entre las partes. En este sentido el artículo 1.303 del C.C, señala que: "Declarada la nulidad de una obligación, los contratantes deben restituirse recíprocamente las cosas que hubiesen sido materia del contrato, con sus frutos, y el precio con los intereses, salvo lo que se dispone en los artículos siguientes". Lo que implica que la parte actora únicamente tendrá que reintegrar a la entidad demandada la cantidad prestada, sin intereses, ni comisiones por reclamación de impagados, condenando a la demandada a restituir a la actora todas las cantidades indebidamente percibidas por los conceptos anulados, a fijar en ejecución de sentencia, sobre la base de contabilizar las sumas reales que haya abonado la parte demandante durante la vigencia del contrato de tarjeta y su diferencia con el capital efectivamente dispuesto.
TERCERO.- Intereses. Procede la imposición del interés legal y moratorio a tenor de lo establecido en el artículo 1108 CC y 576 de la Ley de Enjuiciamiento Civil.
Vistos los preceptos legales citados y demás disposiciones de general y pertinente aplicación,
FALLO
ESTIMAR ÍNTEGRAMENTE la demanda interpuesta por la representación procesal de D.ª ████████████████, frente a BANCO CETELEM, S.A.U., y, en consecuencia: Debo declarar Y DECLARO la nulidad de la cláusula del contrato suscrito entre las partes en fecha de 5 de diciembre de 2007, que regula el interés remuneratorio y que regula las comisiones por reclamación de impagados, por no superar el control de trasparencia e incorporación.
Que ESTIMANDO la demanda interpuesta por la representación legal de D.ª ████████████████ frente a la entidad BANCO CETELEM S.A.U., debo CONDENAR Y CONDENO a la entidad demandada a restituir a la actora todas las cantidades indebidamente percibidas por los conceptos anulados, desde la suscripción del contrato, a determinar en fase de ejecución de sentencia, sobre la base de contabilizar las sumas reales que haya abonado la parte demandante durante la vigencia del contrato y su diferencia con el capital efectivamente dispuesto, e intereses de conformidad con el fundamento de derecho tercero.
Notifíquese la presente resolución a las partes, haciéndoles saber que contra la misma cabe interponer RECURSO DE APELACIÓN ante este Juzgado dentro del plazo de VEINTE DÍAS, a contar desde el siguiente a su notificación.
Para ello, deberán exponer las alegaciones en que se base la impugnación y citar la resolución apelada y pronunciamientos que se impugnan. Del presente recurso conocerá la Audiencia Provincial de Barcelona, de conformidad con los artículos 458 y 463 de la Ley de Enjuiciamiento civil, en su redacción dada por la Ley 37/2011, de 10 de octubre.
De acuerdo con la Disposición Adicional 15ª de la Ley Orgánica del Poder Judicial, introducida por la Ley Orgánica 1/2008, de 3 de noviembre, para la interposición del referido recurso, será necesaria la previa constitución de un depósito de CINCUENTA EUROS, que deberá ser necesariamente consignado en la Cuenta de Depósitos y Consignaciones de este órgano judicial, aportando constancia documental del mismo. No se admitirá a trámite el recurso si no se constituye el referido depósito.
Así, por esta mi sentencia, la pronuncio, mando y firmo.
D.ª ████████████████, Juez del Juzgado de Primera Instancia e Instrucción nº 1 de El Vendrell.
PUBLICACIÓN.- Leída y publicada fue la anterior sentencia por la Ilma. Sra. Juez que la suscribe, estando celebrando audiencia pública en el día de su fecha. Doy fe.
Los datos personales que las partes conozcan a través del proceso deberán ser tratados por éstas de conformidad con la normativa general de protección de datos. Esta obligación incumbe a los profesionales que representan y asisten a las partes, así como a cualquier otro que intervenga en el procedimiento.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
Ya hemos ayudado a miles de clientes con tarjetas Cetelem como esta
Cuéntanos tu caso, el estudio inicial es siempre gratuito.
Consulta gratuita WhatsApp