Sentencia real · falta de transparencia · primera instancia
Sentencia 247/2021 de Gijón: nulidad por falta de transparencia de tarjeta revolving de Cetelem
| Nº de sentencia | 247/2021 |
|---|---|
| Órgano | Juzgado de Primera Instancia Número 10 de Gijón |
| Ciudad | Gijón |
| Fecha | 2 de julio de 2021 |
| Procedimiento | Procedimiento Ordinario 26/2021 |
| Entidad | Cetelem |
| Vía de nulidad | Otra |
La sentencia condena a Cetelem a devolver a nuestro cliente todo el dinero que le cobraron de más por la tarjeta, ya que el sistema de financiación revolving no se le explicó correctamente y no pudo conocer la carga económica real del contrato. El juzgado aprecia falta de transparencia reforzada en las cláusulas que regulan el sistema de amortización y los intereses, declarando la nulidad del contrato por abusivas al no superar el control de transparencia.
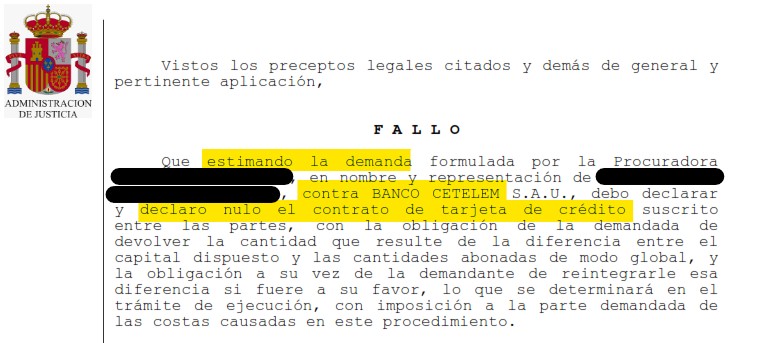
«Debo declarar y declaro nulo el contrato de tarjeta de crédito suscrito entre las partes, con la obligación de la demandada de devolver la cantidad que resulte de la diferencia entre el capital dispuesto y las cantidades abonadas de modo global, y la obligación a su vez de la demandante de reintegrarle esa diferencia si fuere a su favor, lo que se determinará en el trámite de ejecución.»
Fallo de la sentencia 247/2021, Juzgado de Primera Instancia Número 10 de Gijón
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE PRIMERA INSTANCIA NÚMERO 10 DE GIJÓN
Procedimiento Ordinario 26/2021
N.I.G.: ████████████████
SENTENCIA Nº 247/2021
En Gijón, a dos de julio de dos mil veintiuno.
El Ilmo. Sr. D. ████████████████, Magistrado-Juez del Juzgado de Primera Instancia nº 10 de Gijón y su Partido, ha visto los presentes autos de Juicio Ordinario núm. 26/2021, seguidos ante este Juzgado, entre partes, de una como demandante ████████████████, con Procurador/a ████████████████ y Abogado/a ████████████████, y de otra como demandado BANCO CETELEM S.A.U., con Procurador/a ████████████████ y Abogado/a ████████████████, sobre nulidad de condiciones financieras por falta de transparencia.
ANTECEDENTES DE HECHO
PRIMERO.- Procedente de la Oficina de Reparto se recibió en este Juzgado demanda de juicio ordinario sobre nulidad de condiciones financieras por falta de transparencia presentada por la Procuradora ████████████████, en nombre y representación de ████████████████, contra BANCO CETELEM S.A.U., en la que tras exponer los antecedentes de hecho y fundamentos jurídicos que en la misma constaba solicitaba que se dictara sentencia por la que, estimando íntegramente las pretensiones formuladas en la demanda:
Con carácter principal a) Se declare que el sistema de financiación revolving, mediante el cobro fraccionado de intereses remuneratorios, comisiones por impago y penalizaciones por mora del contrato de línea de crédito y las condiciones que regulan el cobro de intereses, comisiones y penalizaciones por mora, son nulos de pleno derecho, por abusivas, al no superar el control de transparencia, por lo que deben tenerse por no puestas, al no incorporarse válidamente al contrato.
b) Se condene a la demandada, como consecuencia legal inherente que sigue a la declaración de nulidad del sistema de financiación revolving, mediante el cobro fraccionado de intereses remuneratorios, comisiones por impago y penalizaciones por mora del contrato de línea de crédito y las condiciones que regulan el cobro de intereses, comisiones y penalizaciones por mora, a abonar a la parte demandante, la cantidad que exceda del total del capital prestado, tomando en cuenta el total abonado por todos los conceptos declarados nulos y que ya hayan sido abonados por la demandante, con ocasión del citado documento o contrato, según se determine en ejecución de sentencia, aportando para su correcta determinación, copia de todas las liquidaciones y extractos mensuales de la línea de crédito, completos y correlativos, en el mismo formato que fueron originalmente remitidos al cliente, desde la fecha de suscripción del contrato, hasta última liquidación practicada, más los intereses ordinarios desde cada cobro indebido.
Y, con carácter subsidiario, para el caso de que tampoco se declare la no incorporación al contrato de las condiciones financieras que regulan el cobro de los intereses remuneratorios, comisiones por impagados, por falta de transparencia a) Se declare, a todos los efectos procedentes en Derecho, la abusividad, y, por tanto, la nulidad radical de la estipulación contractual y/o práctica no consentida expresamente, relativa al cobro de comisiones por impagados o gastos de reclamación de saldo deudor.
b) Se condene a BANCO CETELEM, S.A., por aplicación del art. 1303 del C. Civil, a la devolución y/o restitución de las cantidades que hayan sido abonadas por mi mandante en concepto de comisión por impagados, aplicadas por la entidad demandada, al contrato de línea de crédito, más los intereses ordinarios desde cada cobro indebido, según se determine en ejecución de sentencia, aportando para su correcta liquidación, el histórico completo de extractos y liquidaciones mensuales de la línea de crédito, desde la fecha de suscripción del contrato hasta la última liquidación practicada.
Todo ello con expresa imposición de costas.
SEGUNDO.- Admitida a trámite la demanda, la demandada en plazo legal se personó en debida forma y presentó contestación, oponiéndose a las peticiones de la demanda conforme a la relación de hechos y fundamentos expuestos en su escrito.
TERCERO.- Se acordó convocar a las partes a la correspondiente audiencia previa, la cual se celebró el día fijado. En la citada audiencia, tras intentar alcanzar un acuerdo transaccional, la parte demandante se ratificó en su escrito inicial y la demandada en su escrito de contestación.
Resueltas las cuestiones procesales que pudieran obstar a la continuación del proceso y practicadas las demás actuaciones legalmente previstas, se fijaron los hechos sobre los que existe controversia y se concedió a las partes la posibilidad de proponer prueba, que consistió en la documental presentada, en virtud de lo cual quedaron los presentes autos conclusos para sentencia.
CUARTO.- En la tramitación de las presentes actuaciones se han observado las prescripciones legales.
FUNDAMENTOS DE DERECHO
PRIMERO.- La pretensión principal articulada en la demanda consiste en obtener la declaración de nulidad del sistema de financiación o de amortización "revolving" del contrato de tarjeta "Media Markt", en cuanto incluye intereses remuneratorios, comisiones por impago y penalizaciones por mora, argumentando para ello su falta de transparencia desde la perspectiva de la comprensibilidad real sobre la carga jurídica y económica que supone dicho sistema, sobre el que la demandante no fue adecuadamente informada, no se hicieron simulaciones y no se le ofreció un plan alternativo, siendo, en fin, que el cálculo de los intereses aplicados resulta de imposible comprensión para quien no tenga especiales conocimientos financieros.
Opuso a su vez la demandada que no se trata de un producto complejo que requiera de una explicación adicional para su comprensión, pues el funcionamiento de una tarjeta de crédito es un sistema conocido por la inmensa mayoría de los ciudadanos, el contrato es claro y la demandante sabía en todo momento el tipo de interés aplicado, habiendo abonado durante años las cuotas mensuales y recibido los extractos sin manifestar oposición.
SEGUNDO.- No siendo discutida la condición de consumidora de la demandante, debe recordarse, como señala la Sentencia del Tribunal Supremo de 4 de marzo de 2020, que el control de la estipulación que fija el interés remuneratorio puede realizarse también mediante los controles de incorporación y transparencia propios del control de las condiciones generales en contratos celebrados con consumidores.
En el caso de las condiciones generales que versan sobre elementos esenciales del contrato, como serían en este caso las que determinan el coste financiero mediante el devengo de intereses y el aplazamiento en el pago, aunque la normativa sobre cláusulas abusivas no permite un control de contenido, resulta en todo caso exigible que se cumpla el requisito de transparencia y que dichas cláusulas hayan sido incorporadas al contrato de manera clara y comprensible, permitiendo al adherente, más allá de su simple comprensión gramatical, una comprensibilidad real, esto es, que haya podido adoptar su decisión de contratar con pleno conocimiento de la carga económica y jurídica que le supondrá la celebración del contrato, sin necesidad de realizar un análisis minucioso y pormenorizado del mismo.
Así se desprende inequívocamente de la jurisprudencia del TJUE (sentencias de 21 de marzo de 2013, asunto C-92/11, caso RWE Vertrieb, de 30 de abril de 2014, asunto C-26/13, caso Kásler y Káslerne Rábai, de 26 de febrero de 2015, asunto C-143/13, caso Matei y de 23 de abril de 2015, asunto C-96/14, caso Van Hove), conforme a la cual, no solo es necesario que las cláusulas estén redactadas de forma clara y comprensible, sino también que el adherente pueda tener un conocimiento real de las mismas, de forma que un consumidor informado pueda prever, sobre la base de criterios precisos y comprensibles, sus consecuencias económicas.
En ese mismo sentido, la jurisprudencia del Tribunal Supremo (por todas, sentencia 367/2017, de 8 de junio y las que en ella se citan), con base en el artículo 4.2 de la Directiva 93/13/CEE del Consejo, de 5 de abril de 1993, sobre cláusulas abusivas en los contratos celebrados con consumidores, y los artículos 60.1 y 80.1 del texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios, ha exigido también que las condiciones generales de los contratos concertados con los consumidores cumplan con el requisito de la transparencia, de tal manera que, además del filtro o control de incorporación, debe aplicarse un control de transparencia, como parámetro abstracto de validez de la cláusula predispuesta, cuando la condición general se refiere a elementos esenciales del contrato, control que tiene por objeto que el adherente pueda conocer con sencillez tanto la carga económica que realmente le supone el contrato celebrado, esto es, el sacrificio patrimonial realizado a cambio de la prestación económica que quiere obtener, como la carga jurídica del mismo, es decir, la definición clara de su posición jurídica tanto en los elementos típicos que configuran el contrato celebrado, como en la asignación de los riesgos del desarrollo del mismo.
Se impone, por tanto, la exigencia de un plus de información que permita que el consumidor pueda adoptar su decisión de contratar con pleno conocimiento de la carga económica y jurídica que le supondrá el contrato, y se destaca la importancia que para la transparencia en la contratación con los consumidores tiene la información precontractual que se les facilita, porque es en esa fase cuando se adopta la decisión de contratar.
El deber de transparencia comporta que el consumidor disponga, antes de la celebración del contrato, de información comprensible acerca de sus condiciones y de las consecuencias en la ejecución del mismo, y cuando versen sobre elementos esenciales esa información debe ser suficiente para permitirle adoptar su decisión de contratar con pleno conocimiento de la carga económica y jurídica que le supondrá el contrato (STS de 9 de junio de 2020 y las que en ella se citan).
Cabe, por tanto, el control de abusividad de una cláusula relativa al precio y a la contraprestación si no es transparente (STS de 8 de octubre de 2020).
Y es que, en caso de que por un defecto de transparencia las cláusulas relativas al objeto principal del contrato no pudieran ser conocidas y valoradas antes de su celebración, faltaría la base para la exclusión del control de contenido, que es la existencia de consentimiento (STS de 9 de marzo de 2017).
TERCERO.- Desde el punto de vista normativo son múltiples las referencias a la necesidad de que el consumidor en general, y el cliente de productos financieros en particular, cuenten con información suficiente sobre los contratos que celebran, destacándose además la necesidad de que esa información les sea facilitada con carácter previo.
Así, el artículo 8, apartado d), del texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios establece como uno de sus derechos básicos la información correcta sobre los diferentes bienes y servicios, el artículo 18.2 dispone que todos los bienes y servicios puestos a disposición de los consumidores y usuarios deberán incorporar, acompañar o, en último caso, permitir de forma clara y comprensible, información veraz, eficaz y suficiente sobre sus características esenciales, y el artículo 60.1 obliga al empresario, antes de contratar, a poner a disposición del consumidor y usuario, de forma clara, comprensible y adaptada a las circunstancias, la información relevante, veraz y suficiente sobre las características esenciales del contrato, en particular sobre sus condiciones jurídica y económicas.
CUARTO.- Sobre el tipo de contrato de que aquí se trata -la tarjeta "revolving"- que la demandada considera un producto no complejo y de fácil comprensión, la Memoria del Servicio de Reclamaciones del Banco de España de 2017 lo define como una tipología especial de tarjeta de crédito cuya principal característica es el establecimiento de un límite de crédito que disminuye según se realizan cargos (compras, disposiciones de efectivo, transferencias, liquidaciones de intereses y gastos y otros) y se repone con abonos (pago de los recibos periódicos, devoluciones de compras, etc.).
Entre sus rasgos distintivos destacan la reconstrucción del capital que debe devolverse, de modo que la cuantía de las cuotas que el titular de la tarjeta abona de forma periódica vuelven a formar parte del crédito disponible, tratándose en realidad es un crédito rotativo equiparable a una línea de crédito permanente. Sobre el capital dispuesto se aplica el tipo de interés pactado y si se producen impagos la deuda impagada se capitaliza nuevamente con devengo de intereses. El pago aplazado se produce mediante cuotas periódicas que pueden ser un porcentaje de la deuda (con un mínimo) o una cuota fija que el cliente puede elegir y cambiar dentro de unos mínimos establecidos por la entidad.
El hecho de que los intereses generados, las comisiones y otros gastos repercutibles al cliente se sumen y financien junto con el resto de las operaciones (pagos en comercios, en Internet, o reintegros de cajero) implica que, ante elevados tipos de interés de la cuota de la tarjeta, cuando se pagan cuotas mensuales bajas respecto al importe total de la deuda, la amortización del principal se realizará en un período de tiempo muy prolongado, lo que supone el pago total de una cifra elevada de intereses a medio y largo plazo que se calculan sobre el total de la deuda pendiente.
A esas mismas peculiariedades del crédito "revolving" alude la referida STS Pleno de 4 de marzo de 2020, señalando que el límite del crédito se va recomponiendo constantemente, las cuantías de las cuotas no suelen ser muy elevadas en comparación con la deuda pendiente y alargan muy considerablemente el tiempo durante el que el prestatario sigue pagando las cuotas, con una elevada proporción correspondiente a intereses y poca amortización del capital, hasta el punto de que puede convertir al prestatario en un deudor "cautivo", y los intereses y comisiones devengados se capitalizan para devengar el interés remuneratorio.
QUINTO.- En el presente caso, no sólo no consta que se hubiese informado a la demandante sobre el sistema de crédito "revolving", sino que la propia demandada excluye la necesidad de esa información por entender que aquél resulta fácilmente comprensible.
Sin embargo, como señala la SAP Barcelona (Secc. 1ª) de 11 de marzo de 2019, lo relevante no es que el tipo de interés a aplicar o la TAE esté clara, que lo está, según cual sea el tope máximo de la línea de crédito. Lo relevante es que, aun así, lo que en modo alguno puede llegar a representarse el consumidor es la real carga económica que va a suponer para él ese contrato.
En tal sentido, dicen las SSAP Asturias (Secc. 7ª) de 29 de septiembre y 4 de noviembre de 2020 que son las peculiariedades de ese tipo de crédito disponible mediante tarjeta, que conlleva además unos intereses más elevados que los que se aplican en los créditos al consumo, unido a que no es posible emitir un cuadro de amortización previo al variar la deuda y, en su caso, las cuotas mensuales a pagar, las que justifican que se exija una especial diligencia por parte de la entidad financiera a la hora de explicar de una forma cabal y comprensible a su cliente el verdadero coste del negocio que concierta, precisando además que lo relevante no es el uso que el demandante hubiese hecho de la tarjeta, ni si los intereses a la postre pagados son o no excesivos, sino la información que antes de la celebración del contrato se hubiese dado al cliente para que conociera las condiciones económicas del contrato.
Y como indica, a su vez, la SAP Asturias (Secc. 4ª) de 27 de enero de 2021, el incumplimiento de ese deber de información previo resulta más grave si se tiene en cuenta que el sistema de amortización de esta clase de tarjetas comporta unos efectos muy perjudiciales para el patrimonio de quien las suscribe, bastante más allá de lo que resultaría de una aplicación lineal de los intereses pactados, ya de por sí elevadísimos, lo que obliga a quien las comercializa a una especial y cuidadosa labor de información sobre este concreto particular.
SEXTO.- Así pues, si no puede tenerse por cumplido el deber de información precontractual que habría permitido a la demandante adoptar su decisión de contratar con pleno conocimiento de aquello a lo que se comprometía, especialmente, y tratándose de una línea de crédito permanente cuyas disposiciones se reintegraban mediante cuotas mensuales, del alcance que tendría dicha obligación si a la devolución del crédito se sumaba el pago de intereses y otros gastos o comisiones, tampoco cabe entender que pudiera alcanzarse esa comprensibilidad sobre la carga económica y jurídica que podía llegar a suponer el contrato a partir de su sola lectura, pues lo que establece la condición general 12 es que en caso de utilización del crédito el titular queda obligado a pagar la cuota mensual establecida, que se calculará aplicando un porcentaje entre el 2,5% y el 33% sobre el importe de la línea de crédito actual y que comprende, además de la amortización de capital correspondiente, los intereses calculados desde el último extracto de cuenta y, en su caso, el seguro y las comisiones que se hubiesen devengado, de modo que el cálculo de la amortización de capital se efectuará deduciendo del total de la mensualidad el importe de los intereses, seguro y comisiones señalados, pero nada se advierte, en cambio, acerca de la proporción mínima que puede llegar a alcanzar la devolución del crédito frente al resto de cargas financieras ni de que, en realidad, los intereses generados, las comisiones y otros gastos repercutibles son financiados junto al resto de las operaciones, por lo que, cuanto menor es el importe de la cuota a pagar, mayor es el plazo que se precisa para saldar la deuda acumulada. Y no sólo eso, es que además, al determinar cómo se produce ese devengo de intereses en la condición general 13 establece que será mensual, coincidiendo su liquidación con la de los vencimientos mensuales, que el saldo pendiente de reembolso produce intereses que se incluyen en cada mensualidad, siendo calculados entre cada saldo mensual como prorrata del número de días que presentan un saldo deudor, y que su importe total se obtiene mediante la aplicación de una compleja fórmula matemática que describe a continuación pero cuya aplicación resulta todo menos sencilla, con lo cual resulta impensable que la demandante pudiera llegar a conocer cómo se calcularían esos intereses y cuál sería su impacto económico en la cuota mensual que debía abonar, impidiéndole de ese modo formarse una idea cabal sobre el alcance y la duración de su obligación de pago.
SEPTIMO.- Debe concluirse, por tanto, que las cláusulas que regulan el propio sistema de amortización incluyendo el devengo de intereses, en cuanto determinan el coste del crédito pero no permiten comprender con claridad cuál será la carga económica que el titular asume al disponer del mismo, en función del tiempo que tardará en devolverlo y las cantidades que tendrá que abonar, con cuotas bajas pero incluyendo intereses a un tipo elevado, comisiones y otros gastos, no cumplen el requisito de transparencia reforzada, debiendo reputarse nulas, si no por aplicación de lo establecido en el actual párrafo 2º del artículo 83 de la Ley General para la Defensa de los Consumidores y Usuarios, que no estaba vigente cuando se celebró el contrato y fue añadido por la Disposición Final 8ª de la Ley 5/2019, de 15 de marzo, sí en cambio por su carácter abusivo conforme a lo dispuesto a su vez por el artículo 8.2 de la Ley sobre Condiciones Generales de la Contratación en relación con los artículos 82.1 y 83 de la Ley antes citada, pues aunque la falta de transparencia no conlleva necesariamente la abusividad de la cláusula sí permite ejercer ese control (SSTS Pleno de 6 y 12 de noviembre de 2020), y al igual que sucede en el caso de las llamadas cláusulas suelo, cuya falta de transparencia provoca un desequilibrio sustancial en perjuicio del consumidor, objetivamente incompatible con las exigencias de la buena fe, consistente en la imposibilidad de hacerse una representación fiel del impacto económico que le supondrá obtener el préstamo con cláusula suelo en el caso de bajada del índice de referencia, lo que le priva también de la posibilidad de comparar correctamente entre las diferentes ofertas existentes en el mercado (STS de 8 de junio de 2017 y las que en ella se citan), así debe apreciarse también en este caso cuando el consumidor no ha podido llegar a comprender realmente la carga económica que le supondrán las disposiciones que realice del crédito concedido, viendo de ese modo perjudicada su posición en el contrato al no conocer el alcance de su obligación de pago, y ello como resultado del incumplimiento del deber de información que incumbía a la entidad financiera conforme a las exigencias derivadas de la buena fe.
En ese mismo sentido se pronuncia la SAP Asturias (Secc. 4ª) de 24 de junio de 2020, entendiendo que no se supera el filtro de comprensibilidad sobre el funcionamiento y operatividad de los intereses, de suerte que el consumidor adherente conozca o pueda conocer con sencillez tanto la carga económica que realmente supone para él el contrato celebrado como la carga jurídica del mismo, cuando la estipulación litigiosa únicamente establece que el interés se calculará "día a día sobre el saldo actualizable liquidable mensualmente", pero nada aclara acerca de la capitalización de tales intereses, la forma de calcular la cuota en el sistema de pago aplazado o sobre el sistema de amortización, que implicaba que sólo una pequeña parte de lo abonado iba destinado a reducir el capital, de tal modo que en la práctica el consumidor satisface a lo largo de los años elevadas sumas en concepto de interés mientras que el capital apenas disminuye.
Y así también, la SAP Asturias (Secc. 5ª) de 22 de marzo de 2021 considera que la ausencia de una explicación suficiente sobre las consecuencias económicas futuras que supone para el prestatario diferir la amortización del capital mediante el pago de una cuota mensual supone un déficit de transparencia cualificada que autoriza un juicio de abusividad de las estipulaciones relativas al interés y al sistema de amortización.
OCTAVO.- La nulidad de las referidas cláusulas, en cuanto inciden en el objeto principal del contrato, obliga a pronunciarse sobre si éste puede o no subsistir sin ellas, conforme a lo dispuesto por el artículo 10.1 de la Ley sobre Condiciones Generales de la Contratación, y la respuesta debe ser negativa.
En tal sentido se pronuncian, entre otras, las referidas SSAP Asturias (Secc. 7ª) de 29 de septiembre y 4 de noviembre de 2020, considerando, a la luz del propio contenido contractual y de la afectación por falta de transparencia y abusividad de unas cláusulas definitorias de uno de los elementos esenciales del contrato, como es el modo de cálculo del interés remuneratorio y el sistema de pago "revolving", que ello vacía de contenido el propio contrato y determina su nulidad, con las consecuencias determinadas por el artículo 1303 del Código Civil.
Tal nulidad comporta en este caso el abono por la demandada de la cantidad que resulte de la diferencia entre el capital dispuesto con cargo al contrato de tarjeta de crédito y las cantidades abonadas de modo global, con la obligación de la demandante de reintegrarle esa diferencia si fuere a su favor, lo que se determinará en el trámite de ejecución.
NOVENO.- La estimación de la demanda conlleva la imposición de las costas causadas a la parte demandada, de conformidad con lo establecido por el artículo 394.1 de la Ley de Enjuiciamiento Civil.
Vistos los preceptos legales citados y demás de general y pertinente aplicación,
FALLO
Que estimando la demanda formulada por la Procuradora ████████████████, en nombre y representación de ████████████████, contra BANCO CETELEM S.A.U., debo declarar y declaro nulo el contrato de tarjeta de crédito suscrito entre las partes, con la obligación de la demandada de devolver la cantidad que resulte de la diferencia entre el capital dispuesto y las cantidades abonadas de modo global, y la obligación a su vez de la demandante de reintegrarle esa diferencia si fuere a su favor, lo que se determinará en el trámite de ejecución, con imposición a la parte demandada de las costas causadas en este procedimiento.
La presente resolución no es firme y contra la misma cabe interponer recurso de apelación para ante la Audiencia Provincial que deberá presentarse en este Juzgado en el plazo de VEINTE DÍAS desde su notificación. Para la interposición de dicho recurso es necesaria la constitución de un depósito de 50 € en la cuenta de depósitos y consignaciones de este Juzgado, de acuerdo con lo establecido en la disposición adicional Decimoquinta de la LOPJ, lo que deberá ser acreditado al presentar el recurso, salvo que el recurrente sea beneficiario de justicia gratuita, el Ministerio Fiscal, el Estado, Comunidad Autónoma, entidad local u organismo autónomo dependiente de alguno de los anteriores.
Así por esta mi sentencia, definitivamente juzgando, lo pronuncio mando y firmo; el Ilmo. Sr. D. ████████████████, Magistrado-Juez del Juzgado de Primera Instancia nº 10 de Gijón.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
Revisa gratis si tu tarjeta MediaMarkt es reclamable
En poco tiempo sabrás si tu caso es viable. Sin compromiso y sin coste.
Consulta gratuita WhatsApp