Sentencia real · falta de transparencia · primera instancia
Sentencia 194/2026 de Madrid: nulidad por falta de transparencia de tarjeta MediaMarkt revolving
| Nº de sentencia | 194/2026 |
|---|---|
| Órgano | Tribunal de Instancia de Madrid, Plaza Nº 55 |
| Ciudad | Madrid |
| Fecha | 8 de julio de 2026 |
| Procedimiento | Procedimiento Ordinario 1559/2023 |
| Entidad | Cetelem |
| Vía de nulidad | Otra |
La sentencia declara la nulidad del contrato de tarjeta de crédito revolving suscrito con Banco Cetelem por falta de transparencia en las cláusulas de intereses remuneratorios y sistema de amortización. Se condena a la entidad a restituir las cantidades abonadas en exceso sobre el capital dispuesto, con los intereses legales, al no poder subsistir el contrato sin dichas cláusulas esenciales.
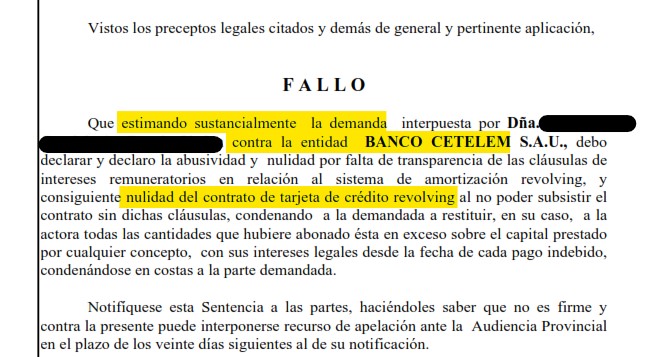
«Declaro la abusividad y nulidad por falta de transparencia de las cláusulas de intereses remuneratorios en relación al sistema de amortización revolving, y consiguiente nulidad del contrato de tarjeta de crédito revolving al no poder subsistir el contrato sin dichas cláusulas, condenando a la demandada a restituir, en su caso, a la actora todas las cantidades que hubiere abonado ésta en exceso sobre el capital prestado por cualquier concepto, con sus intereses legales desde la fecha de cada pago indebido.»
Fallo de la sentencia 194/2026, Tribunal de Instancia de Madrid, Plaza Nº 55
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
SECCIÓN CIVIL DEL TRIBUNAL DE INSTANCIA DE MADRID. PLAZA Nº 55
Calle Rosario Pino 5, Planta 4- 28020
Tfno: 914932916
N.I.G.: ████████████████
Procedimiento: Procedimiento Ordinario 1559/2023
Materia: Resto de acciones individuales sobre condiciones generales de la contratación
Demandante: D./Dña. ████████████████ PROCURADOR D./Dña. ████████████████
Demandado: BANCO CETELEM S.A.U. PROCURADOR D./Dña. ████████████████
SENTENCIA Nº 194/2026
En Madrid, a 8 de Julio de 2026.
Vistos por Dña. ████████████████, Magistrada Juez de la Plaza 55 de la Sección Civil del Tribunal de Instancia de Madrid, los presentes autos de Ordinario nº 1559/23, seguidos ante este Juzgado a instancia de Dña. ████████████████, representada por Procuradora Dña. ████████████████ y asistida por Letrado D. ████████████████, contra la entidad BANCO CETELEM S.A.U., representada por Procurador D. ████████████████ y asistida por Letrado D. ████████████████, sobre productos financieros.
ANTECEDENTES DE HECHO
PRIMERO.- Por la Procuradora Dña. ████████████████, en la representación indicada, se interpuso demanda de Juicio Ordinario turnada a este Juzgado en fecha 25 de Septiembre de 2023, en la que, en síntesis, alegaba:
- Que en Marzo de 2017 su mandante suscribió con BANCO CETELEM un contrato de tarjeta de crédito revolving.
- Que en dicho contrato se establecen unos intereses remuneratorios usurarios.
- Que, además, son abusivas y nulas las cláusulas del contrato referidas a los intereses remuneratorios, los intereses de demora, seguro de pagos y comisión por reclamación de posiciones deudoras.
Aducía los fundamentos de Derecho que consideraba aplicables y terminaba suplicando que se dictase Sentencia estimatoria de sus pretensiones, con expresa imposición de costas a la parte demandada.
SEGUNDO.- Que admitido a trámite el procedimiento, se dio traslado de la demanda a la entidad demandada, quien se personó en legal forma y contestó la demanda, oponiéndose a sus pedimentos con base en los hechos y fundamentos de Derecho que alegó en su contestación, solicitando el dictado de una Sentencia absolutoria.
TERCERO.- Que fueron convocadas las partes a una comparecencia previa para intentar llegar a un acuerdo o transacción que pusiera fin al proceso, y caso contrario examinar las cuestiones procesales que pudieran obstar a su prosecución y terminación mediante Sentencia.
En la Audiencia Previa, celebrada el día 6 de Julio de 2026, las partes se ratificaron en sus respectivos escritos de demanda y contestación. A continuación, las partes propusieron los medios de prueba que tuvieron por convenientes. Admitida, tratándose únicamente de la documental obrante en autos, éstos se declararon vistos para Sentencia.
CUARTO.- En este procedimiento se han observado todas las prescripciones legales, incluido el plazo para dictar Sentencia.
FUNDAMENTOS DE DERECHO
PRIMERO.- Mediante la presente demanda la parte actora ejercita frente a la entidad demandada acción de nulidad por usura del contrato de tarjeta de crédito suscrito entre las partes en fecha 31 de Marzo de 2017, y acción declarativa de la nulidad de la cláusulas relativas a los intereses remuneratorios, por no superar los controles de transparencia, inclusión y contenido, y acción declarativa de nulidad por abusividad de las cláusulas de intereses de demora, seguro y comisiones por reclamación de posiciones deudoras; acumulando a todas ellas acción restitutoria de las cantidades pagadas indebidamente.
Tales pretensiones tienen su apoyo fundamentalmente en el artículo 1 de la Ley de 23 de Julio de 1908 de Represión de la Usura, en el Texto Refundido de la Ley General para la Defensa de los Consumidores y Usuarios aprobado por Real Decreto Legislativo 1/2007, de 16 de Noviembre, y en la Ley 7/1998, de 13 de Abril, de Condiciones Generales de la Contratación.
SEGUNDO.- La entidad bancaria admite que la Sra. ████████████████ suscribió un contrato de tarjeta de crédito en el año 2017, discrepando con la afirmación de la demanda de que el contrato sea nulo por usurario, o que sus cláusulas sobre intereses remuneratorios, de demora, de seguro y de comisiones por reclamación de impagados sean nulas por abusivas.
Además, CETELEM alega su falta de legitimación pasiva por haber cedido el crédito resultante del contrato de tarjeta de crédito a LC ASSET 2 SÁRL en Marzo de 2021.
No aportando la entidad demandada con su contestación ni con posterioridad el testimonio de la alegada cesión del crédito, debe desestimarse, sin necesidad de entrar en más consideraciones, la excepción de falta de legitimación pasiva.
TERCERO.- De la prueba practicada resulta acreditado que, en efecto, Dña. ████████████████ suscribió con la entidad CETELEM un contrato de tarjeta de crédito “Mediamarkt” en fecha 31 de Marzo de 2017, estableciéndose una TAE del 19,55% (documento nº 2 de la contestación).
La Ley de Represión de la Usura establece en su artículo primero que “será nulo todo contrato de préstamo en que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso o en condiciones tales que resulte aquél leonino, habiendo motivos para estimar que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales”.
La STS de fecha 25 de Noviembre de 2015 determina el concepto de interés remuneratorio usurario, considerando que para que la operación “pueda ser considerada usuraria, basta con que se den los requisitos previstos en el primer inciso del artículo 1 de la Ley, esto es, “que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso”, sin que sea exigible que, acumuladamente, se exija “que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales”. De este modo, el porcentaje de interés pactado y que, por tanto, “ha de tomarse en consideración para determinar si el interés es notablemente superior al normal del dinero no es el nominal, sino la tasa anual equivalente (TAE), que se calcula tomando en consideración cualesquiera pagos que el prestatario ha de realizar al prestamista por razón del préstamo, conforme a unos estándares legalmente predeterminados. Este extremo es imprescindible (aunque no suficiente por sí solo) para que la cláusula que establece el interés remuneratorio pueda ser considerada transparente, pues no solo permite conocer de un modo más claro la carga onerosa que para el prestatario o acreditado supone realmente la operación, sino que además permite una comparación fiable con los préstamos ofertados por la competencia. El interés con el que ha de realizarse la comparación es el “normal del dinero”. No se trata, por tanto, de compararlo con el interés legal del dinero, sino con el interés “normal o habitual, en concurrencia con las circunstancias del caso y libertad existente en esta materia (Sentencia núm. 869/2001, de 2 de Octubre). Para establecer lo que se considera “interés normal” puede acudirse a las estadísticas que publica el Banco de España, tomando como base la información que mensualmente tienen que facilitarle las entidades de crédito sobre los tipos de interés que aplican a diversas modalidades de operaciones activas y pasivas.... La cuestión no es tanto si es o no excesivo, como si es “notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso”... Para que el préstamo pueda ser considerado usurario es necesario que, además, el interés estipulado sea “manifiestamente desproporcionado con las circunstancias del caso”. En principio, dado que la normalidad no precisa de especial prueba mientras que es la excepcionalidad la que necesita ser alegada y probada, en el supuesto enjuiciado no concurren otras circunstancias que las relativas al carácter del crédito al consumo de la operación cuestionada. La entidad financiera que concedió el crédito “revolving” no ha justificado la concurrencia de las circunstancias excepcionales que expliquen la estipulación de un interés notablemente superior al normal de las operaciones de crédito al consumo”.
La reciente STS del Pleno nº 258/23, de fecha 15 de Febrero de 2023, establece, después de analizar toda la jurisprudencia sobre el tema, los criterios para determinar si un contrato de tarjeta de crédito es usurario. Y así declara: “TERCERO. Planteamiento de la cuestión controvertida a la vista de la jurisprudencia 1. El recurso suscita la controversia acerca de los parámetros que deben emplearse al juzgar sobre el carácter usurario de un interés remuneratorio del 23,9% TAE, pactado en un contrato de tarjeta de crédito en la modalidad revolving en el año 2004...
En las estadísticas del Banco de España consta que el interés medio de las tarjetas de crédito “revolving” en el año 2017 se situaba en el 20,80% TEDR, por lo que un interés del 19,55% TAE no es usurario al ser inferior al establecido en las tablas del Banco de España, por lo que ha de desestimarse esta pretensión de la demanda.
CUARTO.- Con carácter subsidiario, la parte actora solicita que se declare la nulidad de las cláusulas relativas al interés remuneratorio por no superar el control de transparencia, a lo que se opone la entidad bancaria sosteniendo que las cláusulas que regulan los intereses remuneratorios no adolecen de falta de transparencia.
No siendo discutida la condición de consumidor del demandante, debe recordarse, como señala la referida Sentencia del Alto Tribunal de 4 de marzo de 2020, que el control de la estipulación que fija el interés remuneratorio puede realizarse también mediante los controles de incorporación y transparencia propios del control de las condiciones generales en contratos celebrados con consumidores.
Sobre el control de incorporación, en la práctica, como viene reiterando la jurisprudencia (SSTS de 28 de mayo de 2018, 25 de enero de 2019 y 15 de enero de 2020, entre otras), se aplica en primer lugar el filtro negativo del artículo 7 de la Ley sobre Condiciones Generales de la Contratación, y si se supera es necesario pasar una segunda criba, ahora positiva, que es la prevista en los artículos 5.5 y 7 de la misma Ley: la redacción de las cláusulas generales deberá ajustarse a los criterios de transparencia, claridad, concreción y sencillez, de modo que no quedarán incorporadas al contrato las que sean ilegibles, ambiguas, oscuras e incomprensibles.
El primero de los filtros mencionados, el del artículo 7, consiste, pues, en acreditar que el adherente tuvo ocasión real de conocer las condiciones generales al tiempo de la celebración.
Al respecto, la STS de 9 de mayo de 2013, a la que sigue, entre otras, la de 28 de mayo de 2018, consideró suficiente para superar este control que la parte predisponente acredite la puesta a disposición y la oportunidad real de conocer el contenido de dichas cláusulas, independientemente de que el adherente o el consumidor realmente las haya conocido y entendido, pues esto último tendría más que ver con el control de transparencia y no con el de inclusión.
El segundo de los filtros del control de incorporación, previsto en los artículos 5 y 7, hace referencia a la comprensibilidad gramatical y semántica de la cláusula.
Por su parte, la reciente STS nº 154/2025, de fecha 30 de Enero de 2025 establece que: “2.- La transparencia de las cláusulas no negociadas en los contratos celebrados con consumidores. El TJUE ha señalado que la exigencia de transparencia de las cláusulas no negociadas en contratos celebrados con consumidores que resulta de los arts. 4.2 y 5 de la Directiva 93/13/CEE no puede reducirse solo al carácter comprensible de estas en un plano formal y gramatical, sino que, por el contrario, toda vez que el sistema de protección establecido por dicha Directiva se basa en la idea de que el consumidor se halla en situación de inferioridad respecto al profesional en lo referido, en particular, al nivel de información, esa exigencia de redacción clara y comprensible de las cláusulas contractuales, y por tanto de transparencia, debe entenderse de manera extensiva...
En relación a los contratos de tarjeta de crédito “revolving”, nuestro Alto Tribunal establece en dicha Sentencia: “4.- Aplicación de los anteriores criterios a las cláusulas del contrato de crédito revolving. El crédito revolving es un crédito al consumo con interés, de duración indefinida o de duración definida prorrogable de forma automática, concedido a personas físicas, en el que el crédito dispuesto no se satisface en su totalidad al final del período de liquidación pactado. El consumidor puede disponer hasta el límite del crédito concedido sin tener que pagar la totalidad de lo dispuesto en un plazo determinado, sino que reembolsa el crédito dispuesto de forma aplazada sin una duración determinada, mediante el pago de cuotas periódicas cuyo importe puede consistir en una cantidad fija o en un porcentaje de la cantidad dispuesta, siendo habitual que la entidad financiera fije, por defecto, una cantidad o un porcentaje bajo, lo que alarga significativamente el plazo de amortización y supone la generación de una gran cantidad de intereses al amortizarse poco capital en cada cuota...
En suma, para superar el control de incorporación, debe tratarse de una cláusula con una redacción clara, concreta y sencilla, que permita una comprensión gramatical normal y que el adherente haya tenido oportunidad real de conocer al tiempo de la celebración del contrato.
En el presente caso se supera el primero de los controles, pues la demandante tuvo la oportunidad de conocer el clausulado del contrato al suscribir todas sus páginas, incluidas las que recogen las condiciones generales, redactadas con un tamaño de letra que permite su fácil lectura, detallándose las características del contrato y sus condiciones económicas, especialmente los costes del crédito, acompañándose además un documento INE.
En relación al segundo control de incorporación, la cláusula de intereses remuneratorios para el sistema de pago revolving se expresa en la primera página del contrato, figurando que el tipo deudor (TIN) es del 17,99%, para concretar a continuación que el mismo es del TAE 19,55%, que el importe máximo de la línea de crédito es de 1.200 euros, que el importe de la línea de crédito actual es de 1.200 euros y que la cuota mensual de amortización es de 30 euros.
Ahora bien, en el análisis de la cláusula de intereses remuneratorios ha de entrarse también en el estudio del sistema de amortización revolving. Y en este caso, el mismo no se encuentra suficientemente explicitado conforme a lo exigido por la jurisprudencia antes referida, figurando en el sistema global de condiciones sin destacar especialmente y sin ejemplificar de modo dinámico el comportamiento de la tarjeta y la carga que supone, no recogiéndose tampoco un ejemplo de la forma de funcionamiento del sistema revolving en el documento INE entregado junto con el contrato el mismo día de su celebración, por lo que ha de concluirse que existe una clara falta de transparencia que no permite al consumidor conocer de manera razonable el coste real que asume al tiempo de suscribir el crédito asociado a la tarjeta contratada.
Y dado que el Tribunal Supremo ha señalado en la STS 154/25 que “en el caso de las tarjetas revolving, la falta de transparencia de la cláusula relativa a la TAE, valorada junto con las cláusulas relativas al sistema de amortización, el anatocismo y la escasa cuota mensual, no es inocua para el consumidor, sino que provoca un grave desequilibrio, en contra de las exigencias de la buena fe”, debe estimarse que es abusiva la cláusula de intereses remuneratorios en relación a la cláusula de sistema de amortización, y declararse la nulidad por falta de transparencia de la cláusula de intereses remuneratorios en relación a la cláusula de sistema de amortización revolving.
QUINTO.- Solicita la parte actora que se declare la nulidad por falta de transparencia de la cláusula de intereses remuneratorios y se la tenga por no puesta al no haberse incorporado válidamente al contrato.
A este respecto la Sentencia del TJUE (Sala Primera) de 26 de enero de 2017, asunto C-421/14, prevé en su apartado 71 que: “71 Por lo que se refiere a las consecuencias que deben extraerse del eventual carácter abusivo de una cláusula de esa índole, es preciso recordar que resulta de la redacción del artículo 6, apartado 1, de la Directiva 93/13 que el juez nacional está obligado únicamente a dejar sin aplicación una cláusula contractual abusiva para que no surta efectos vinculantes respecto del consumidor, sin que esté facultado para variar su contenido. En efecto, el contrato debe subsistir, en principio, sin otra modificación que la resultante de la supresión de las cláusulas abusivas, en la medida en que, en virtud de las normas del Derecho interno, tal persistencia del contrato sea jurídicamente posible...”
En el presente caso, dado que se ha declarado la nulidad de la cláusula que fija los intereses remuneratorios, se considera que el contrato de tarjeta de crédito no puede quedar sin intereses remuneratorios, pues no es un préstamo con un periodo de duración concreto. Así, el art. 9-2 de la LCGC señala que "la sentencia estimatoria, en un proceso incoado mediante el ejercicio de la acción individual de nulidad o de declaración de no incorporación, decretará la nulidad o no incorporación al contrato de las cláusulas generales afectadas y aclarará la eficacia del contrato de acuerdo con el art. 10, o declarará la nulidad del propio contrato cuando la nulidad de aquellas o su no incorporación afectara a uno de los elementos esenciales del mismo en los términos del art. 1261 C.C.". Especificando el art 10 que esa declaración no determinará la ineficacia total del contrato, si éste puede subsistir sin tales cláusulas. Criterio del art. 6 de la Directiva 93/13.
Ahora bien, dicha subsistencia no parece acorde con la naturaleza del presente contrato de tarjeta de crédito revolving, el cual no es un préstamo con duración prefijada, por lo que no sería razonable permitir seguir disponiendo de crédito sin satisfacer remuneración alguna, ni sería admisible que el tribunal conformara el negocio jurídico señalando el interés remuneratorio. En este sentido, la Sentencia de la Audiencia Provincial de Madrid nº 510/21, sección 28ª, de fecha 17 de Diciembre de 2021, recaída en el recurso de apelación nº 670/20 establece que la declaración de nulidad que solo afectaba inicialmente a una estipulación del contrato, derivada de su sometimiento al control propio de condiciones generales, puede irradiar a toda la validez del contrato mismo, cuando se observe que, pese a aquella vocación de pervivencia de la relación jurídica contractual, la misma no puede subsistir una vez extraído el contenido obligacional que soportaba la estipulación expulsada.
Para concluir, finalmente: "(8).- Por tanto, ha de atenderse al concreto contenido de la estipulación expulsada del contrato y a la naturaleza misma de dicho contrato para determinar si se estará solo ante una nulidad parcial del negocio jurídico, afectante solo a la cláusula señalada, o ante una nulidad completa de ese contrato, por irradiación de lo que, en principio, era solo una nulidad parcial".
La consecuencia de lo expuesto es que ha de confirmarse el carácter abusivo de la cláusula que fija el interés remuneratorio en el contrato objeto de este litigio.
Lo anteriormente expuesto supone que, declarada la nulidad de las cláusulas de intereses remuneratorios en relación al sistema de amortización revolving del contrato de tarjeta de crédito, el contrato debe ser declarado nulo por no poder subsistir el mismo sin dichas cláusulas que determinan el precio del contrato, condenándose a la entidad bancaria a devolver, en su caso, a la parte actora las cantidades abonadas por ésta por todos los conceptos (intereses, primas, comisiones...) que excedan del capital dispuesto, con sus intereses legales desde la fecha de cada pago indebido, de acuerdo con el artículo 1.303 del Código Civil.
Ello supone una estimación sustancial de la demanda.
SEXTO.- Habiéndose estimado sustancialmente la demanda interpuesta, de acuerdo con lo dispuesto en el artículo 394 de la LEC, las costas se impondrán a la parte demandada.
Vistos los preceptos legales citados y demás de general y pertinente aplicación,
FALLO
Que estimando sustancialmente la demanda interpuesta por Dña. ████████████████ contra la entidad BANCO CETELEM S.A.U., debo declarar y declaro la abusividad y nulidad por falta de transparencia de las cláusulas de intereses remuneratorios en relación al sistema de amortización revolving, y consiguiente nulidad del contrato de tarjeta de crédito revolving al no poder subsistir el contrato sin dichas cláusulas, condenando a la demandada a restituir, en su caso, a la actora todas las cantidades que hubiere abonado ésta en exceso sobre el capital prestado por cualquier concepto, con sus intereses legales desde la fecha de cada pago indebido, condenándose en costas a la parte demandada.
Notifíquese esta Sentencia a las partes, haciéndoles saber que no es firme y contra la presente puede interponerse recurso de apelación ante la Audiencia Provincial en el plazo de los veinte días siguientes al de su notificación.
Así por esta mi Sentencia, lo pronuncia, manda y firma Dña. ████████████████, Magistrado Juez de esta Plaza. Doy fe.
PUBLICACIÓN: Firmada la anterior resolución es entregada en esta Secretaría para su notificación, dándose publicidad en legal forma, y se expide certificación literal de la misma para su unión a autos. Doy fe.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutela o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
Consulta tu caso de tarjeta Cetelem sin ningún riesgo
No adelantas dinero y solo cobramos si recuperamos algo para ti.
Consulta gratuita WhatsApp