Sentencia real · falta de transparencia · primera instancia
Sentencia 000574/2025 de Santander: nulidad de tarjeta de crédito Mediamarkt (Cetelem e Investcapital)
| Nº de sentencia | 000574/2025 |
|---|---|
| Órgano | Juzgado de Primera Instancia Nº 4 de Santander |
| Ciudad | Santander |
| Fecha | 16 de diciembre de 2025 |
| Procedimiento | Juicio verbal 0001046/2024 |
| Entidad | Cetelem |
| Vía de nulidad | Otra |
La sentencia declara la nulidad del contrato de crédito de fecha 10 de agosto de 2016 por falta de transparencia, condenando a Banco Cetelem a abonar a la parte actora la diferencia entre las cantidades abonadas y el capital principal dispuesto, con imposición de costas.
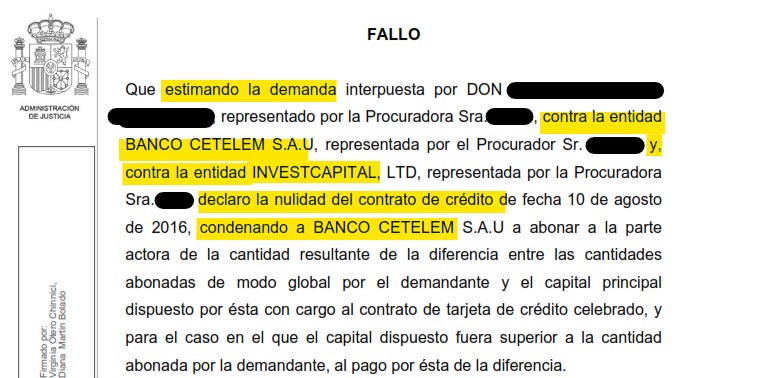
«Declaro la nulidad del contrato de crédito de fecha 10 de agosto de 2016, condenando a BANCO CETELEM S.A.U a abonar a la parte actora de la cantidad resultante de la diferencia entre las cantidades abonadas de modo global por el demandante y el capital principal dispuesto por ésta con cargo al contrato de tarjeta de crédito celebrado, y para el caso en el que el capital dispuesto fuera superior a la cantidad abonada por la demandante, al pago por ésta de la diferencia.»
Fallo de la sentencia 000574/2025, Juzgado de Primera Instancia Nº 4 de Santander
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE PRIMERA INSTANCIA Nº 4 DE SANTANDER
Avenida Pedro San Martin S/N, Santander
Teléfono: 942357024 Fax: 942357025
N.I.G.: ████████████████
Procedimiento: Juicio verbal (250.2) 0001046/2024
Demandante: D. ████████████████ PROCURADOR Dña. ████████████████
Demandado: BANCO CETELEM S.A.U PROCURADOR Sr. ████████████████
SENTENCIA Nº 000574/2025
En Santander, a 16 de diciembre del 2025.
Vistos por mí, Dª ████████████████, Magistrada Juez Titular del Juzgado de Primera Instancia número Cuatro de Santander y su partido, autos de Juicio Verbal registrados con número 1046/24, en el que han sido partes, DON ████████████████, representado por la Procuradora Sra. ████████████████ y asistido por el Letrado Sr. ████████████████, contra la entidad BANCO CETELEM S.A.U, representada por el Procurador Sr. ████████████████ y asistida de Letrado y, contra la entidad INVESTCAPITAL, LTD, representada por la Procuradora Sra. ████████████████ y asistida de Letrado.
ANTECEDENTES DE HECHO
PRIMERO. Se presentó demanda de Juicio Verbal por la Procuradora Sra. ████████████████, actuando en nombre y representación de DON ████████████████ y, que por turno de reparto correspondió a este Juzgado. Presentado escrito de contestación a la demanda, se planteó excepción de falta de litisconsorcio pasivo necesario que, estimado, dio lugar a la ampliación de la demanda frente a la entidad INVESTCAPITAL, LTD, que compareció en las actuaciones, presentando escrito de contestación en tiempo y forma. Se señaló día y hora para la celebración de vista en la que se practicó la prueba propuesta y admitida con el resultado que obra en las actuaciones.
SEGUNDO. En la tramitación del presente procedimiento se han observado todas las prescripciones legales.
FUNDAMENTOS DE DERECHO
PRIMERO. La parte actora ejercita una acción interesando que, previa la oportuna tramitación legal, se dicte sentencia por la que: 1.- Se declare la nulidad de las condiciones generales financieras del contrato por falta de incorporación y/o transparencia. 2. con carácter subsidiario, que declare la nulidad por abusivas como condiciones generales de contratación de las cláusulas relativas a las comisiones por reclamación extrajudicial del saldo deudor y penalización por impago. En apoyo de sus pretensiones la parte actora alega que el 10 de agosto de 2016 suscribió un contrato de crédito con la entidad demandada BANCO CETELEM S.A.U sin ser debidamente advertida del elevado coste del sistema de amortización. Dicho crédito fue ulteriormente cedido por la entidad contratante a la cesionaria Investcapital Ltd. Frente a la pretensión principal de la actora, ambas demandadas oponen falta de legitimación pasiva y, en segundo lugar, defienden la validez del proceso de contratación y del contenido de las cláusulas pactadas. Por último, se opone prescripción de la acción de reclamación de cantidad.
SEGUNDO. En el procedimiento, ambas partes demandadas oponen respectivamente falta de legitimación pasiva frente a la reclamación de la actora, siendo así que la entidad Banco Cetelem aduce no ser titular del crédito objeto del litigio por haber sido éste cedido a la entidad codemandada; mientras que Investcapital opone que carece de legitimación toda vez que no ha existido una cesión de contrato, sino meramente de crédito. Así las cosas, ambas excepciones deben ser desestimadas por los mismos motivos que llevaron a apreciar la falta del debido litisconsorcio pasivo necesario y es que, como ha declarado la jurisprudencia, cuando se está ante una pretensión de declaración de nulidad de un contrato de crédito por falta de incorporación o trasparencia de sus cláusulas, como es el caso, una eventual estimación conllevará todos los efectos inherentes a la nulidad y, en particular, en cuanto al deber de reintegro, las consecuencias podrían extenderse al cesionario del crédito si fue quien obtuvo las prestaciones que deben restituirse.
TERCERO. En relación con el fondo del asunto y atendida la acción ejercitada, es preciso recordar que el Tribunal Supremo en sentencia de 21 de enero de 2021, recuerda su jurisprudencia sobre la exigencia de control de incorporación en toda clase de contratos y de transparencia reforzada en la contratación con consumidores: “En este sentido, existe una consolidada línea jurisprudencial que señala que la mera superación de la normativa de incorporación (arts. 5 y 7 LCGC), aplicable en la contratación con cualquier sujeto de derecho, es distinto del control de transparencia que rige exclusivamente en la contratación con consumidores... En la contratación con consumidores no basta que la cláusula sea clara, comprensible y destacada, sino que es necesario que el consumidor tenga el conocimiento real de la carga económica y jurídica del contrato suscrito (...)”. En este concreto supuesto, la información ofrecida en el contrato al consumidor no permite evaluar el coste económico del mismo, no cumpliendo las exigencias de transparencia cualificada.
Tal y como sostiene la Ilma AP de Asturias en su Sentencia de 29 septiembre de 2020: “(...) Pues bien, en el particular caso de los denominados 'créditos revolving' ciertamente, cualquier ciudadano medio es conocedor que todo crédito comporta un coste a modo del pago de los correspondientes intereses, como también que cuanto mayor sea el plazo de amortización mayor será el coste, ahora bien, en el supuesto de autos estamos ante una tarjeta tipo revolving, que a diferencia de las tarjetas de crédito ordinarias, son un tipo de tarjeta en la que el cliente dispone de un límite de crédito determinado, que puede devolverse a plazos, a través de cuotas periódicas, que pueden establecerse como un porcentaje de la deuda existente o como una cuota fija; cuotas periódicas que puedes elegir y cambiar dentro de unos mínimos establecidos por la entidad, pero su peculiaridad reside en que la deuda derivada del crédito se 'renueva' mensualmente: disminuye con los abonos que se hacen a través del pago de las cuotas, pero aumenta mediante el uso de la tarjeta (pagos, reintegros en cajero), así como con los intereses, las comisiones y otros gastos generados, que se financian conjuntamente. Es decir, como se indica en el recurso, la reconstitución del capital que se debe devolver, las cuantías de las cuotas que el titular de la tarjeta abona de forma periódica vuelven a formar parte del crédito disponible del cliente (de ahí su nombre revolving), por lo que constituye un crédito que se renueva de manera automática a su vencimiento mensual, de forma que en realidad es un crédito rotativo equiparable a una línea de crédito permanente. Sobre el capital dispuesto se aplica el tipo de interés pactado, y adicionalmente si se producen impagos, la deuda impagada se capitaliza nuevamente con devengo de intereses, hecho que se ve agravado con el posible cargo de comisiones por reclamación de cuota impagada o de posiciones deudoras. además los intereses y comisiones devengados se capitalizan para devengar el interés remuneratorio, Son estas peculiaridades, que implican además, siendo este hecho notorio, un mayor tipo de interés remuneratorio que el que comportan los créditos al consumo en general y los que se ofrecen mediante tarjetas de crédito en particular, unido a que no es posible emitir un cuadro de amortización previo al variar la deuda y, en su caso, las cuotas mensuales a pagar, las que justifican que se exija de una especial diligencia por parte de la entidad financiera a la hora de explicar de una forma cabal y comprensiva a su cliente el verdadero coste del negocio que concierta, y es que como señala el Tribunal Supremo en su sentencia de 4 de marzo de 2020, las propias peculiaridades del crédito revolving, puede provocar el efecto de convertir al prestatario en un deudor 'cautivo', por ello nuestras Audiencias han puestos especial hincapié en el control de trasparencia de este tipo de operaciones(...)”
En el presente caso, las condiciones generales aportadas como documento de la demanda, resultan de muy difícil lectura dado el tamaño minúsculo de las letras en que aparece redactado y cuya lectura sólo es posible mediante el empleo de mecanismos de aumento. Lo anterior ya es una circunstancia obstativa para el correcto conocimiento de pactos como el que aquí nos ocupa. La anterior circunstancia se valora junto con el hecho de que las cláusulas referidas a sistemas de pago y fechas de adeudo se sitúan de una manera confusa y poco clara, no destacadas y en las que la referencia al sistema de pago crédito revolving resulta explicado de forma claramente insuficiente estableciendo que “El capital amortizado con cada pago realizado reconstituye la Línea de Crédito Máxima y con ello, en su caso, La Línea de Crédito Actual, permitiendo la realización de nuevas operaciones”, indicando que “Cualquier cantidad, adeudada y recuperada del titular/es, se imputará: en primer lugar al pago de intereses contractuales; en segundo lugar a la satisfacción de comisiones, penalizaciones por impago, intereses por mora y gastos ocasionados; y en último lugar, al reembolso del principal adeudado”, lo que provocará que el importe real de capital amortizado sea muy pequeño, con el consiguiente perjuicio para el consumidor, toda vez que el saldo amortizado se acumulará a la cuota siguiente generando nuevos y elevados intereses, de forma que se incluye la figura del anatocismo; condiciones que en absoluto constan debidamente explicadas al consumidor. Por otra parte, no debe omitirse que el tipo de interés fijado puede ser modificado unilateralmente por la entidad de crédito. En conclusión, no consta acreditada por la demandada la realización de una tarea explicativa y aclaratoria previa, necesaria para la formalización del contrato; o lo que es lo mismo, todo lo anterior lleva a considerar que la cláusula referida a los intereses y sistema de pago no pasa ese primer control de incorporación, pues el actor no pudo tener conocimiento pleno de su contenido y efectos, al momento de firmar dicho documento, debiendo en consecuencia declarar la nulidad de la citada cláusula, pues se incorpora en contra de las exigencias de la buena fe y causa, por el grave riesgo para el consumidor que implica y se oculta a través de una información claramente deficiente, un desequilibrio importante en sus derechos y obligaciones.
La declaración del carácter abusivo de las condiciones citadas implica la nulidad de los elementos esenciales del contrato de crédito “revolving” Y es que, pese a que conforme a lo dispuesto en STJUE 5 de junio de 2019 y de 25 de noviembre de 2020, el contrato debería de subsistir sin otra modificación que la resultante de la supresión de las cláusulas abusivas; dicha subsistencia no resulta posible en este caso porque la supresión de dichas cláusulas provoca la modificación de la naturaleza del objeto principal del contrato (STJUE de 3 de junio de 2019). Y es que las condiciones que regulan la modalidad revolving son de carácter estructural y determinan la particular naturaleza y características concretas del negocio, constituyendo el núcleo del contrato el sistema de amortización diferido, en combinación con la reconstitución del límite del crédito disponible, por lo que no puede subsistir sin dicha cláusula, debiendo declararse la nulidad de todo el contrato, con los efectos restitutorios del art. 1303 del CC y debiendo rechazar la prescripción de la acción restitutoria opuesta por la demandada, toda vez que la jurisprudencia del Tribunal Supremo, y en particular su reciente sentencia 350/2025, de 5 de marzo, ha precisado que la prescripción de la acción restitutoria solo resulta aplicable en los supuestos de nulidad del contrato por usura, conforme a lo previsto en el art. 1964.2 CC. Así, en los casos de nulidad por aplicación de la Ley de Represión de la Usura, el Alto Tribunal ha establecido que, si bien la acción de nulidad es imprescriptible, la acción de restitución de las cantidades abonadas en exceso sobre el capital dispuesto sí estaría sujeta al referido plazo de cinco años. Sin embargo, dicha doctrina no puede extrapolarse a los supuestos de nulidad por abusividad de cláusulas contractuales, donde rige el principio de restitución íntegra de las prestaciones indebidamente realizadas, sin que pueda oponerse eficazmente la excepción de prescripción, al tratarse de una consecuencia directa de la declaración de nulidad de pleno derecho conforme al art. 6.1 CC y al art. 83 del Texto Refundido de la Ley General para la Defensa de los Consumidores y Usuario.
CUARTO. En cuanto a las costas, al ser estimada la demanda, procede su imposición a las partes demandadas, de conformidad con lo establecido en el artículo 394 de la LEC.
Vistos los preceptos legales citados y demás de general y pertinente aplicación,
FALLO
Que estimando la demanda interpuesta por DON ████████████████, representado por la Procuradora Sra. ████████████████, contra la entidad BANCO CETELEM S.A.U, representada por el Procurador Sr. ████████████████ y, contra la entidad INVESTCAPITAL, LTD, representada por la Procuradora Sra. ████████████████, declaro la nulidad del contrato de crédito de fecha 10 de agosto de 2016, condenando a BANCO CETELEM S.A.U a abonar a la parte actora de la cantidad resultante de la diferencia entre las cantidades abonadas de modo global por el demandante y el capital principal dispuesto por ésta con cargo al contrato de tarjeta de crédito celebrado, y para el caso en el que el capital dispuesto fuera superior a la cantidad abonada por la demandante, al pago por ésta de la diferencia.
Con expresa imposición de costas a la parte demandada.
Notifíquese esta resolución a las partes haciéndoles saber que la misma no es firme y que contra ella podrán interponer recurso de apelación, en el término de los veinte días siguientes al de su notificación.
La admisión de dicho recurso precisará que, al interponerse el mismo, se haya consignado como depósito 50 euros en la Cuenta de Depósitos y Consignaciones de este Juzgado en el BANCO DE SANTANDER nº ████████████████ con indicación de “recurso de apelación”, mediante imposición individualizada, y que deberá ser acreditado a la preparación del recurso, de acuerdo a la D. A. decimoquinta de la LOPJ. No se admitirá a trámite ningún recurso cuyo depósito no esté constituido.
Así, por esta mi sentencia, lo pronuncio, mando y firmo, Dª ████████████████, Magistrado Juez Titular del Juzgado de Primera Instancia nº 4 de Santander.
El/La Magistrado-Juez
PUBLICACIÓN.- Leída y publicada fue la anterior sentencia por el Ilmo./a Sr/a. Magistrado-Juez que la suscribe, estando celebrando audiencia pública en el día de su fecha. Doy fe.
De conformidad con lo dispuesto por la Ley Orgánica 3/2018, de 5 de diciembre, de Protección de Datos Personales y garantía de los derechos digitales y la Ley Orgánica 6/1985, de 1 de julio, del Poder Judicial, las partes e intervinientes en el presente procedimiento judicial quedan informadas de la incorporación de sus datos personales a los ficheros jurisdiccionales de este órgano judicial, responsable de su tratamiento, con la exclusiva finalidad de llevar a cabo la tramitación del mismo y su posterior ejecución. El Consejo General del Poder Judicial es la autoridad de control en materia de protección de datos de naturaleza personal contenidos en ficheros jurisdiccionales.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
¿Es esta tu situación con Cetelem?
Revisamos tu caso sin compromiso y sin que nos pagues ni un euro.
Consulta gratuita WhatsApp