Sentencia real · falta de transparencia · primera instancia
Sentencia 000154/2022 de Torrelavega: nulidad por falta de transparencia de tarjeta MEDIAMARKT de Banco Cetelem
| Nº de sentencia | 000154/2022 |
|---|---|
| Órgano | Juzgado de Primera Instancia e Instrucción Nº 6 de Torrelavega |
| Ciudad | Torrelavega |
| Fecha | 18 de noviembre de 2022 |
| Procedimiento | Procedimiento Ordinario 0000532/2021 |
| Entidad | Cetelem |
| Vía de nulidad | Otra |
La sentencia declara la nulidad del contrato de tarjeta de crédito revolving de Banco Cetelem por falta de transparencia y carácter abusivo de las condiciones que regulan el interés remuneratorio, el sistema de crédito revolving, comisiones y penalizaciones por mora. Se condena a la entidad a devolver los intereses satisfechos por la parte actora que excedan del capital del crédito, con imposición de costas.
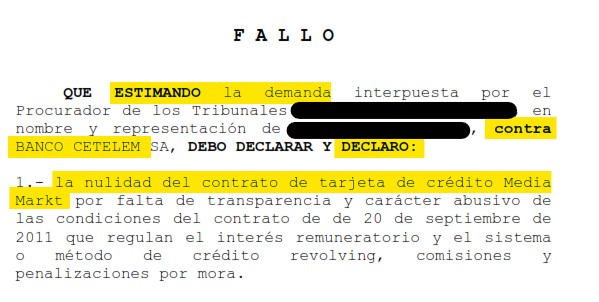
«Declaro la nulidad del contrato de tarjeta de crédito Media Markt por falta de transparencia y carácter abusivo de las condiciones del contrato de 20 de septiembre de 2011 que regulan el interés remuneratorio y el sistema o método de crédito revolving, comisiones y penalizaciones por mora, condenando a la entidad demandada a la devolución de los intereses satisfechos por la parte actora.»
Fallo de la sentencia 000154/2022, Juzgado de Primera Instancia e Instrucción Nº 6 de Torrelavega
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE PRIMERA INSTANCIA E INSTRUCCIÓN Nº 6
Avenida España, 10. 3ª Planta - 39300 Torrelavega
Teléfono: 942835465 Fax.: 942835467
N.I.G.: ████████████████
Procedimiento: PROCEDIMIENTO ORDINARIO (CONTRATACIÓN - 249.1.5) 0000532/2021
Materia: Obligaciones: otras cuestiones
Demandante: D./Dña. ████████████████ PROCURADOR D./Dña. ████████████████
Demandado: BANCO CETELEM, SA PROCURADOR D./Dña. ████████████████
SENTENCIA Nº 000154/2022
En Torrelavega a 18 de noviembre de 2022.
████████████████, Magistrada-Juez del Juzgado de Primera Instancia e Instrucción nº 6 de Torrelavega y de su partido, ha visto los presentes autos de Juicio Ordinario sobre nulidad de condiciones generales de la contratación, nº 532/2021, seguidos a instancia del Procurador de los Tribunales ████████████████, en nombre y representación de ████████████████, contra BANCO CETELEM SA, con la representación y defensa que obran en autos.
ANTECEDENTES DE HECHO
PRIMERO.- El Procurador de los Tribunales, Sra. ████████████████, en nombre y representación de ████████████████, formuló, demanda que por turno correspondió a este Juzgado en fecha 21/10/21 contra BANCO CETELEM SA, solicitando se dicte sentencia por la que, estimando íntegramente las pretensiones formuladas en la demanda:
“Con carácter principal:
a) Se declare que las condiciones financieras generales en la línea de crédito y, en su caso, en cualquier innovación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito, que regulan el cobro de intereses, comisiones y penalizaciones por mora, son nulas de pleno derecho, por abusivas, al no superar el control de transparencia, por lo que deben tenerse por no puestas, al no incorporarse válidamente al contrato.
b) Se condene a la demandada, como consecuencia legal inherente que sigue a la declaración de no incorporación al contrato de las condiciones que regulan el cobro de intereses, comisiones por impago y penalizaciones por mora, por falta de transparencia, a abonar a la parte demandante la cantidad que exceda del total del capital prestado, tomando en cuenta el total abonado por todos los conceptos declarados nulos y que hayan sido abonados por la demandante, con ocasión del citado documento o contrato y, en su caso, de cualquier novación y modificación contractual afectada por la misma falta de transparencia y abusividad y, resulte conexa o traiga causa del negocio de crédito a originalmente suscrito, según se determinará en ejecución de sentencia, aportando para su correcta determinación, copia de todas las liquidaciones y extractos mensuales de la línea de crédito, completos y correlativos, en el mismo formato que fueron originalmente admitidos a clientes desde la fecha de suscripción del contrato, hasta la última liquidación practicada, más intereses legales e igualmente el reintegro de los intereses ordinarios desde cada cobro indebido.
Y con carácter subsidiario, para el caso de que no se declare la no incorporación al contrato de las condiciones financieras que regulan el cobro de los intereses remuneratorios, comisiones por impago y penalización por mora, por falta de transparencia:
a) se declare, a todos los efectos procedentes en derecho, la abusividad, y por tanto la nulidad radical de la estipulación contractual o práctica no consentida expresamente, relativa a la comisión por impagados y penalización por mora.
b) se le condene a Banco Cetelem SA por aplicación del art. 1303 del código civil, a la devolución y restitución de las cantidades que hayan sido abonadas por mi mandante en concepto de comisión por impagados, y penalizaciones por mora, aplicadas por la entidad demandada, al contrato de línea de crédito y, a cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito, más intereses legales, según se determinen en ejecución de sentencia, aportando para su correcta determinación, copia de todas las liquidaciones y extractos mensuales de la línea de crédito, completos y correlativos, en el mismo formato en que fueron originalmente remitidos al cliente, desde la fecha de suscripción del contrato, hasta la última liquidación practicada, más intereses legales e igualmente en el reintegro de los intereses ordinarios desde cada cobro indebido.
Todo ello con expresa imposición de costas.”
SEGUNDO.- Por Decreto de fecha 12/11/21 se admitió a trámite la demanda, dándose traslado al demandado por plazo de veinte días para su contestación. El Procurador Sr. ████████████████, en nombre y representación de BANCO CETELEM SA, presentó escrito, en tiempo y forma, de contestación a la demanda, solicitando la desestimación.
TERCERO.- Por Diligencia de Ordenación de fecha 14/07/22, se señaló el día 05/10/22 para la celebración de la audiencia previa, citando a todas las partes. En el día y hora señalados se celebró la audiencia previa en la que demandante y demandado no llegaron a ningún acuerdo. A continuación, se propuso y admitió la prueba, solo documental, quedando pendiente de aportación por la parte demandada de extracto de operaciones de la tarjeta, lo que tuvo entrada en este juzgado en fecha 07/11/22, quedando a continuación por Diligencia de ordenación de 08/11/22 los autos conclusos y vistos para sentencia de conformidad con el artículo 429.8 LEC.
CUARTO.- En la tramitación del presente juicio se han observado todas las prescripciones legales.
FUNDAMENTOS DE DERECHO
PRIMERO.- Planteamiento de la cuestión litigiosa. La parte actora ejercita, de forma principal, acción de declaración de nulidad de la cláusula relativa al interés remuneratorio y al sistema revolving del contrato de tarjeta de crédito denominado “Contrato tarjeta Media Markt” de fecha 20/09/2011 que liga a las partes, en cuya virtud se concedía un crédito “revolving” con un interés remuneratorio del 19,55% y una comisión de reclamación por impago de cuota de 30 euros y una penalización por mora del 8% sobre la cuota impagada en caso de impago al considerar, dicho sea en síntesis, que el contrato puede ser tildado de abusivo, en cuanto no supera los controles de incorporación y trasparencia, al desconocer la carga económica que suponía el contrato así como las peculiaridades del sistema revolving y las consecuencias (por capitalización de intereses y comisiones) en el precio del contrato.
Contra esta petición se alza la demandada alegando que la cláusula relativa al interés no es difícil de comprender porque es una cláusula que establece un tipo fijo, recogiéndose en el reverso de la solicitud de la tarjeta las condiciones contractuales habiendo firmado el demandante que había procedido a su lectura y a su aceptación. Asimismo, añade que los intereses remuneratorios es un elemento esencial del contrato que no está sujeto a control de abusividad.
SEGUNDO.- Control de incorporación y transparencia de las condiciones generales de la contratación.
La parte actora fundamenta su acción alegando que la incorporación de las cláusulas relativas al interés remuneratorio y al desenvolvimiento o funcionamiento del crédito en relación con la técnica revolving no supera el control de transparencia; haciendo expresa referencia a la ausencia de información adecuada sobre las características del producto y las consecuencias económicas de la operativa revolvente y el elevado interés aplicado.
En tal sentido, procede recoger la Sentencia de la Sección 1ª de la Audiencia Provincial de Cáceres de 3 de marzo de 2021, que resume claramente la jurisprudencia al respecto, y que dice: "TERCERO.- Sentado lo anterior, y habiendo quedado firme por consentida, la desestimación de la acción principal, - no obstante ser nulos por usurarios los intereses remuneratorios superiores al 20%, según el Tribunal Supremo- se ejercitaba, de forma subsidiaria, la acción de nulidad del contrato por falta de trasparencia y ello, en relación con el sistema de funcionamiento del sistema revolving y, por ende, con la cláusula relativa al precio del contrato celebrado, es decir, el sacrificio patrimonial realizado a cambio de la prestación económica que quiere obtener. A partir de aquí, y dada la exhaustiva y motivada sentencia de instancia, con cita de las más recientes sentencias del Tribunal Supremo, poco más podemos añadir, que no sea reiterar dicha jurisprudencia y su aplicación al caso concreto. Pues bien, como se dice en la sentencia recurrida respecto de las condiciones generales que versan sobre elementos esenciales del contrato, es reiterada la jurisprudencia que exige una información suficiente que pueda permitir al consumidor adoptar su decisión de contratar con pleno conocimiento de la carga económica y jurídica que le supondrá concertar el contrato, sin necesidad de realizar un análisis minucioso y pormenorizado del contrato. Esto excluye que pueda agravarse la carga económica que el contrato supone para el consumidor, tal y como este la había percibido, mediante la inclusión de una condición general que supere los requisitos de incorporación, pero cuya trascendencia jurídica o económica pase inadvertida al consumidor porque se le da un inapropiado tratamiento secundario y no se facilita al consumidor la información clara y adecuada sobre las consecuencias jurídicas y económicas de dicha cláusula en la caracterización y ejecución del contrato. La sentencia recurrida cita la reciente sentencia del Tribunal de Justicia la Unión Europea de 9 de julio de 2.020, según la cual, 44, "De la jurisprudencia del Tribunal de Justicia resulta que la exigencia de transparencia de las cláusulas contractuales a las que se refieren los artículos 4 apartados 2 y 5 de la Directiva 93/13 no puede reducirse exclusivamente al carácter comprensivo un plano formal y gramatical de la cláusula de que se trate toda vez que el sistema de protección establecido por dicha Directiva se basa en la idea de que el consumidor se halla en situación de inferioridad respecto al profesional en lo relativo en particular al nivel de información, la mencionada exigencia de redacción clara y comprensible de las cláusulas contractuales y por tanto de transparencia a que obliga la propia Directiva debe interpretarse de manera extensiva (Sentencia de 3 de marzo de 2020 Gómez del Moral Guasch C-125/18, EU: C 2020:138, apartado 50)". Añade en el ordinal 45: " Por consiguiente, la exigencia de una cláusula contractual debe redactarse de manera clara y comprensible se ha de entender también como una obligación de que el contrato exponga de manera transparente el funcionamiento concreto del mecanismo a que se refiere la cláusula de que se trate, así como en su caso la relación entre ese mecanismo y el prescrito por otras cláusulas, de manera que el consumidor esté en condiciones de valorar, basándose en criterios precisos e inteligibles las consecuencias económicas que se derivan para el (Sentencia de 20 de septiembre de 2017 U, Andricine y otros, C-186/16, EU: C: 2017/703, apartado 45)." Por lo que respecto al Tribunal Supremo, la sentencia de 9 Mayo 2.013, relativa a las cláusulas suelo, dice que dichas cláusulas forman parte inescindible del precio que debía pagar el prestatario, esto es, definían el objeto principal del contrato, por lo que estaban exentas del control de contenido que podía llevarse a cabo con el fin de determinar el posible carácter abusivo de la cláusula, es decir, no se extendía al equilibrio de las contraprestaciones, de tal forma que no cabía un control sobre el precio. Ahora bien, sí podían ser sometidas al control de transparencia o un doble control de transparencia, superando así el inicial control de inclusión al contrato del art. 7 LCGC. Ese segundo control se aplicaría cuando las cláusulas estaban incorporadas a contratos con consumidores y en la medida que se proyectaba sobre los elementos esenciales del contrato, suponía que el adherente conociese o pudiera conocer, con sencillez, tanto la carga económica que suponía para él el contrato celebrado, como la carga jurídica, y al tratarse de un parámetro abstracto se situaría fuera del ámbito de interpretación general del Código Civil del denominado "error vicio". Dicho criterio ha sido reiterado en posteriores sentencia en el sentido de que, si bien es ésta perfectamente lícita y no abusiva en sí misma, dada la libertad que tiene el prestamista de fijar el precio del préstamo, sin embargo, al afectar al objeto principal del contrato, limitando el concepto de variabilidad de los intereses y definiendo la retribución que se obliga el prestatario a pagar a aquél, deja de serlo si no cumplen el requisito de su transparencia, debiendo someterse para ello, según dichas resoluciones, a un doble filtro o control de transparencia, el primero, que llaman "de inclusión o incorporación", que se vincula a la superación de las exigencias previstas en el artículo 7 de la Ley de Condiciones Generales de la Contratación, y el segundo, "de transparencia propiamente dicha", que exige que la información suministrada permita que el consumidor perciba que se trata de una cláusula que define el objeto principal del contrato, que incide o puede incidir en el contenido de su obligación de pago, y tener un conocimiento real o razonablemente completo de cómo juega o puede jugar en la economía del contrato. Posteriormente, este control de transparencia fue modificado en varias sentencias del TS de marzo y abril de 2015. El cambio se produjo en tanto la transparencia pasó de ser un requisito previo a ser un elemento para constituir la abusividad en sí misma. Esto significaba que una cláusula no transparente era abusiva. En la posterior sentencia de 9 de marzo de 2017, el Tribunal Supremo reitera la doctrina jurisprudencial sobre el denominado "control de transparencia", y define el mismo, como "la valoración de como una cláusula contractual ha podido afectar al precio y a su relación con la contraprestación de una manera que pase inadvertida al consumidor en el momento de prestar su consentimiento, alterando de este modo el acuerdo económico que creía haber alcanzado con el empresario, a partir de la información que aquel le proporciono".
Por tanto, se infiere de dicha jurisprudencia que, si bien los intereses remuneratorios están al margen de un control de contenido, sí que están sometidos, cuando están ínsitos en un contrato celebrado con consumidores, al doble control de transparencia, que va más allá del control de inclusión a que se refiere el art. 7 LCGC, y que supone que el adherente conozca o pueda conocer la carga económica y jurídica que derive para él del contrato en cuestión.
TERCERO.- Aplicando la anterior doctrina al supuesto sometido a nuestra consideración, como se dice en la sentencia recurrida, debe analizarse la cláusula relativa a los intereses remuneratorios, partiendo de que el sistema revolving pactado resulta gravoso y de difícil comprensión para el titular de la tarjeta, a la postre consumidor, por lo que resultaba imprescindible la información que, en el presente caso, no consta que hubiese sido proporcionada por la demandada. Así, en el propio contrato se oculta la denominación de tarjeta revolving, pues simplemente se denomina "Contrato de Tarjeta PASS". En segundo lugar, los contratos "revolving" (apertura de crédito, o tarjetas), como el suscrito por las partes, son unos contratos en los que se dispone de un límite de crédito determinado, que puede devolverse a plazos, a través de cuotas periódicas. Éstas pueden establecerse como un porcentaje de la deuda existente o como una cuota fija; cuotas periódicas que se pueden elegir y cambiar dentro de unos mínimos establecidos por la entidad. Su peculiaridad reside en que la deuda derivada del crédito se 'renueva' mensualmente: disminuye con los abonos que se hacen a través del pago de las cuotas, pero aumenta mediante las peticiones de numerario o el uso de la tarjeta (pagos, reintegros en cajero), así como con los intereses, las comisiones y otros gastos generados, que se financian conjuntamente. Lo anterior conlleva, por un lado, que, en caso de pagarse una cuota mensual baja respecto al importe de la deuda, la amortización del principal se realizará a un plazo muy largo, lo que puede derivar en que se tengan que pagar muchos intereses y por otro lado, al variar la deuda y las cuotas mensuales a pagar, no resulta posible emitir un cuadro de amortización previo, lo que dificulta que el titular de la tarjeta pueda apercibirse de la carga económica que supone la suscripción del contrato. Por tanto, una condición tan esencial en el desarrollo del contrato, dadas las muy importantes obligaciones que comporta para el prestatario consumidor, debe ser resaltada o destacada, detallada y explicada debidamente sus consecuencias, exige un plus de información que le permita percatarse plenamente de la carga jurídica y económica que le supone, sin necesidad de realizar un análisis minucioso y pormenorizado del contrato. Sin embargo, en este caso, el contrato se limitaba a indicar que el titular de la tarjeta pagaría a la entidad, en caso de que la modalidad de pago fuese la denominada como "CREDITO", la cuota mensual pactada que, como mínimo, sería del 3% de la línea de crédito (con un mínimo de 15 euros) o el saldo pendiente si fuese menor, comprendiendo la cuota mensual, además de la amortización del capital correspondiente, los intereses, las comisiones y los gastos aplicables a cada momento y en su caso, la prima del seguro, siendo los intereses remuneratorios pactados del 1,67% mensual y para la modalidad "CONTADO" no se fijaban intereses, liquidándose bien el siguiente día hábil ("CONTADO INMEDIATO") o el último día hábil del mes en que se efectúa la misma ("CONTADO FIN DE SEMANA"), seleccionando el actor la opción CONTADO diferido fin de mes para compras Carrefour y CONTADO para compras fuera de Carrefour. A la luz de los extractos mensuales, aportados por las partes se constata que se han aplicado ambas modalidades de pago (CONTADO y CREDITO), lo que debe ponerse en relación con la cláusula 8ª de las condiciones generales, según la cual "8.- Sistemas de pago y fechas de adeudo", en la que se contempla, sin la claridad que sería deseable, que el titular de la tarjeta debía elegir, al formalizar el contrato, entre los distintos sistemas de pago y añadía: "(..) que incluyen asimismo dos modalidades o formas de pago", combinando el sistema "CONTADO", en sus diversas vertientes, y el sistema "CREDITO", induciendo con ello a confusión sobre la modalidad y forma de pago que regiría las relaciones contractuales entre las partes, quedando enmascarada dentro de la profusión de datos que contiene.
Así mismo, basta examinar el minúsculo tamaño de la letra en la que se redacta el contrato para comprobar que no cumple las exigencias mínimas de la legislación de consumo, que siempre ha exigido que la información figure con caracteres legibles, fácilmente visibles e indelebles, de forma que permita al consumidor y usuario el conocimiento previo a la celebración del contrato sobre su existencia y contenido, señalando el artículo 80,1, b) del Texto Refundido de la Ley General para la Defensa de los Consumidores y Usuarios (RCL 2.007, 2.164 y RCL 2.008, 372), que "en ningún caso se entenderá cumplido este requisito si el tamaño de la letra del contrato fuese inferior al milímetro y medio o el insuficiente contraste con el fondo hiciese dificultosa la lectura." En consecuencia, las cláusulas comprensiva de los intereses y el sistema "revolving", carecen de la debida transparencia, al no permitir al consumidor conocer de manera razonable, el coste real que asume al tiempo de suscribir el crédito asociado a la tarjeta contratada, pues las estipulaciones comprensivas de los intereses y el sistema "revolving" no se encuentran destacadas de ningún modo, sino que figuran dentro del conjunto global del Condicionado General del contrato, mediante un tipo de letra similar a la del resto de dicho clausulado, y en unión a otras muchas cláusulas de muy distinta naturaleza, lo que pudiera relegar su importancia. Igualmente, tampoco resulta clara la modalidad de pago seleccionado, ni la redacción de las cláusulas de pago aplazado permite una clara percepción de la obligación de pago a asumir, ya que el tenor literal de la misma prevé el abono de un porcentaje del límite del crédito, si bien, dicha porcentaje se establece como un mínimo, y en todo caso, no se clarifica cómo se conforma el saldo deudor, fijándose, en definitiva, la forma de pago más onerosa para el propio consumidor, al no permitir la restitución del capital dispuesto en un único pago y amortizarse, en cambio, el mismo lentamente, perdurando en el tiempo la deuda, con la consiguientes consecuencias que ello entraña, al darse la figura del anatocismo.
CUARTO.- Como señala el Tribunal Supremo en la Sentencia de 4 de marzo de 2.020, "Han de tomarse además en consideración otras circunstancias concurrentes en este tipo de operaciones de crédito, como son el público al que suelen ir destinadas, personas que por sus condiciones de solvencia y garantías disponibles no pueden acceder a otros créditos menos gravosos, y las propias peculiaridades del crédito revolving, en que el límite del crédito se va recomponiendo constantemente, las cuantías de las cuotas no suelen ser muy elevadas en comparación con la deuda pendiente y alargan muy considerablemente el tiempo durante el que el prestatario sigue pagando las cuotas con una elevada proporción correspondiente a intereses y poca amortización del capital, hasta el punto de que puede convertir al prestatario en un deudor "cautivo", y los intereses y comisiones devengados se capitalizan para devengar el interés remuneratorio." De todo ello, se concluye la insuficiencia del contenido del propio documento contractual, a los efectos de suministrar al consumidor la información precisa sobre las consecuencias económicas de la suscripción del contrato y además, en el presente caso, tampoco se ha aportado por la entidad financiera demandada, -a quien le incumbe la carga de la prueba- elemento probatorio alguno, que permitiera acreditar la existencia de una labor previa explicativa y aclaratoria, necesaria para la formalización del contrato, complementando el contenido contractual mediante ejemplos o simulación de escenarios sobre el funcionamiento del sistema "revolving". De modo que, no consta que, antes de la celebración del contrato, se hubiese suministrado al actor información suficiente para que pudiera conocer las condiciones económicas del contrato que figuran en la cláusula general octava del mismo, por lo que no cabe más que concluir la falta de transparencia de la misma, y consiguientemente, su nulidad".
Por tanto, para superar el control de transparencia que se denuncia infringido, resulta relevante la información ofrecida que permita evaluar el coste económico del contrato para el consumidor. Para valorar si la cláusula referente a los intereses remuneratorios supera el control de transparencia ha de acudirse al contrato, documento nº 1. El mismo es una solicitud de tarjeta en cuyo anverso se incluyen los datos personales y profesionales del solicitante y su cuenta bancaria. También en la casilla sobre datos financieros se recoge el importe de la línea de crédito máxima, de la línea de crédito actual y el TAE aplicado (19,55%). A continuación, se encuentra las casillas correspondientes a seguros opcionales habiéndose marcado expresamente la casilla NO. No obstante, aparece firmada por la actora la casilla que acepta la aplicación del seguro. En el reverso se recogen las “Condiciones Generales”. Las cláusulas que regulan el interés remuneratorio, y, más allá del TIN y el TAE aplicado y de la adecuación de su importe al tipo de contrato, la falta de transparencia deriva de la imposibilidad de que el deudor tome conciencia y conozca, al momento de la contratación y en el desarrollo de la misma, los intereses que debe, es decir, la carga económica del contrato, habida cuenta del sistema de cómputo de intereses y de pago que se contrata y que, de ninguna manera, queda claro en ninguna de las condiciones examinadas en particular, ni en su conjunto. En definitiva, se le ofrece al consumidor la posibilidad de efectuar cargos hasta determinados importes, no definidos, de los que una vez aplicados los intereses, sólo tendrá que abonar una pequeña cantidad mensual, tampoco expresada y ni siquiera se le explica que lo que no paga, sistema revolving, vuelve a generar más intereses, de forma que es prácticamente imposible que, si mantiene el uso de la cuenta y los pagos por cuota fija o a porcentaje, llegue a liberarse de la deuda, que, por demás, se va incrementando con diversas comisiones, también susceptibles de generar intereses. Analizado lo anterior ha de concluirse que dada la forma de estar redactado el contrato, dado el lugar en el que se hace referencia al cálculo de los intereses remuneratorios, dado el tamaño de la letra utilizado, dada la ausencia de separación entre líneas que hace absolutamente penoso la lectura, dada la ausencia de subrayado o destacado en negrita de los intereses aplicables al contrato, dada la ausencia de información previa a la contratación que hubiera permitido una lectura detenida de las condiciones contractuales, dada la ausencia de simulación o explicación concreta de la operativa del sistema revolving y las consecuencias que ello supone sobre el precio del contrato a juicio de esta juzgadora resulta evidente que el consumidor no puede conocer de forma clara, transparente y sencilla cual es el verdadero precio del contrato de crédito. Pero existe otro argumento y es que, si se observa la documentación contractual aparecen firmadas todas y cada una de las casillas por la demandante donde se indica “firma del titular/es”, incluidas las casillas correspondientes al seguro opcional, que pese a no ser contratado se somete a su firma, lo que evidencia que la consumidora contratante se limitó a firmar el contrato en todas aquellas casillas correspondientes al cliente, pero sin llegar a leer o contrastar el contenido de lo que estaba firmando; y sin que el banco le prestara la información relevante en cuanto al precio del crédito y las consecuencias inherentes al mismo en caso de impago. Puede afirmarse que no pudo tomar conocimiento cierto y real tanto de la cláusula que aplica los intereses remuneratorios como de las consecuencias del impago (penalización por mora y comisión por reclamación de impagados).
La falta de transparencia incide obviamente en la abusividad de la cláusula pues partiendo de la situación de inferioridad del cliente en la contratación no negociada con el empresario, este obtiene una rentabilidad o beneficio desproporcionado a su prestación y fundado, al menos en parte, en la propia ignorancia de aquel.
En consecuencia, ha de concluirse que las clausulas denunciadas sobre el interés y el método revolving no superan el control de trasparencia, y ha de declararse su carácter abusivo.
QUINTO.- Efectos de la declaración de nulidad en el caso concreto.
El carácter abusivo del crédito "revolving" que nos ocupa acarrea su nulidad, que es "radical, absoluta y originaria". Como consecuencia inherente a la declaración de nulidad por existencia de falta de trasparencia el deudor únicamente tiene obligación de pagar las cantidades correspondientes al principal dispuesto. Por lo que procede estimar la pretensión contenida en el apartado primero del suplico de la demanda como consecuencia inherente a la declaración de nulidad por no superar el contrato el control de trasparencia, que se concretarán en la devolución por la entidad de los intereses satisfechos por la parte actora, que se cuantificaran en ejecución de sentencia de conformidad con el artículo 219.1 LEC, tomando como bases para su cuantificación el total de lo ya recibido por todos los conceptos cargados y percibidos al margen del capital del crédito y que ya hayan sido abonados por el demandante, aportando la demandada para su correcta determinación, copia de todas las liquidaciones y extractos mensuales de la tarjeta de crédito; de manera que quede perfectamente diferenciado el capital dispuesto en todo el periodo de vigencia del contrato y el resto de conceptos abonados por cuenta del contrato calificado de nulo.
SEXTO.- En orden a las costas procesales y estimada la demanda procede la condena a la entidad bancaria demandada a su pago, conforme a lo prevenido en el artículo 394.1 de la Ley de Enjuiciamiento Civil.
FALLO
QUE ESTIMANDO la demanda interpuesta por el Procurador de los Tribunales ████████████████, en nombre y representación de ████████████████, contra BANCO CETELEM SA, DEBO DECLARAR Y DECLARO:
1.- la nulidad del contrato de tarjeta de crédito Media Markt por falta de transparencia y carácter abusivo de las condiciones del contrato de 20 de septiembre de 2011 que regulan el interés remuneratorio y el sistema o método de crédito revolving, comisiones y penalizaciones por mora.
2.- Y en su consecuencia, DEBO CONDENAR Y CONDENO a la entidad demandada a la devolución de los intereses satisfechos por la parte actora, que se cuantificaran en ejecución de sentencia de conformidad con el artículo 219.1 LEC, tomando como bases para su cuantificación el total de lo ya recibido por todos los conceptos cargados y percibidos al margen del capital del crédito y que ya hayan sido abonados por el demandante, aportando la demandada para su correcta determinación, copia de todas las liquidaciones y extractos mensuales de la tarjeta de crédito; de manera que quede perfectamente diferenciado el capital dispuesto en todo el periodo de vigencia del contrato y el resto de conceptos abonados por cuenta del contrato calificado de abusivo.
Todo ello con expresa condena a la parte demandada al pago de las costas procesales.
Notifíquese la presente sentencia a las partes advirtiéndoles de que la misma no es firme y de que contra ella cabe recurso de apelación.
Así lo pronuncio, mando y firmo, ████████████████, Magistrada-Juez del Juzgado de Primera Instancia e Instrucción nº 6 de Torrelavega y de su partido.
PUBLICACIÓN.- La anterior sentencia ha sido leída y publicada por el Sr. Juez que la suscribe en el mismo día de su fecha, estando celebrando audiencia pública con mi asistencia como Secretario. Doy fe.
De conformidad con lo dispuesto por la Ley Orgánica 3/2018, de 5 de diciembre, de Protección de Datos Personales y garantía de los derechos digitales y la Ley Orgánica 6/1985, de 1 de julio, del Poder Judicial, las partes e intervinientes en el presente procedimiento judicial quedan informadas de la incorporación de sus datos personales a los ficheros jurisdiccionales de este órgano judicial, responsable de su tratamiento, con la exclusiva finalidad de llevar a cabo la tramitación del mismo y su posterior ejecución. El Consejo General del Poder Judicial es la autoridad de control en materia de protección de datos de naturaleza personal contenidos en ficheros jurisdiccionales.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
Ya hemos ayudado a miles de clientes con tarjetas Cetelem como esta
Cuéntanos tu caso, el estudio inicial es siempre gratuito.
Consulta gratuita WhatsApp