Sentencia real · falta de transparencia · primera instancia
Sentencia 34/2024 de Torrelavega: nulidad de tarjeta MediaMarkt de Cetelem
| Nº de sentencia | 34/2024 |
|---|---|
| Órgano | Juzgado de Primera Instancia e Instrucción Número 4 de Torrelavega |
| Ciudad | Torrelavega |
| Fecha | 26 de enero de 2024 |
| Procedimiento | Procedimiento Ordinario 220/2023 |
| Entidad | Cetelem |
| Vía de nulidad | Otra |
La sentencia obliga a Banco Cetelem a devolver a nuestro cliente el dinero que le cobraron de más en la tarjeta de crédito, al apreciar que el contrato no informaba con la claridad exigida sobre el funcionamiento del sistema revolving y sus riesgos económicos, declarando la nulidad de las cláusulas por falta de transparencia.
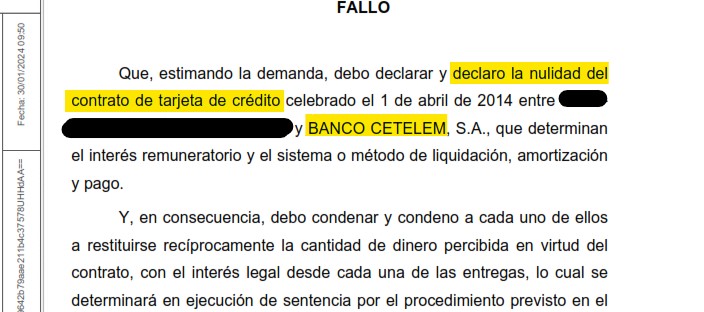
«Estimando la demanda, debo declarar y declaro la nulidad del contrato de tarjeta de crédito celebrado entre el demandante y la entidad demandada, que determinan el interés remuneratorio y el sistema o método de liquidación, amortización y pago, condenando a restituirse recíprocamente las cantidades percibidas con el interés legal.»
Fallo de la sentencia 34/2024, Juzgado de Primera Instancia e Instrucción Número 4 de Torrelavega
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE PRIMERA INSTANCIA E INSTRUCCIÓN Nº 4 DE TORRELAVEGA
Procedimiento Ordinario ***/2023
N.I.G.: ████████
Materia: Nulidad de contrato de tarjeta de crédito
SENTENCIA Nº ***/2024
En Torrelavega, a 26 de enero de 2024.
Los presentes autos de juicio ordinario, seguidos con el número *** del año 2023, han sido vistos por D.ª ████████, magistrada titular del Juzgado de Primera Instancia e Instrucción nº 4 de Torrelavega, en los que ha sido demandante ████████, representado por la procuradora Sra. ████████ y la asistencia del abogado Sr. ████████, y como entidad demandada BANCO CETELEM, S.A., entidad representada por el procurador Sr. ████████ y asistido por el abogado Sr. ████████. Se ejercita una acción de nulidad por usura y subsidiariamente por falta de transparencia e incorporación.
ANTECEDENTES DE HECHO
PRIMERO.- El 28 de marzo de 2023 se presentó una demanda en la que se alegó la existencia de un contrato de crédito/tarjeta celebrado en 2013, contrato que considera literalmente ilegible, considerando que la TAE es usuraria y, además, indica falta de trasparencia y abusividad; por ello, con cita de los preceptos jurídicos que estimó de aplicación, pidió el dictado de una sentencia por la cual:
1. Se declare la nulidad del contrato de tarjeta de crédito suscrito entre nuestro representado y la entidad demandada, por el carácter usurario de las condiciones generales contenidas en dicho contrato que establecían: § el interés mensual para el fraccionamiento de pago. § la comisión por reclamación de posiciones deudoras. § el interés moratorio § Seguro protección de pagos.
Por lo que, con carácter principal, que se declare la nulidad del crédito TARJETA CETELEM, con contrato de crédito a través de tarjeta, suscrito con la entidad demandada (DOCUMENTO nº 1), con las consecuencias previstas en el art. 3 de la Ley de Represión de la Usura, esto es, el prestatario estará obligado a entregar sólo la suma recibida, debiendo la entidad demandada imputar el pago de todas las cantidades satisfechas por conceptos diferentes al importe prestado, es el caso de los intereses, comisiones y seguros que se hubieran cobrado, a minorar la deuda y, en caso de resultar sobrante, devolverlo al actor, cuantía a determinar en ejecución de Sentencia, con el interés legal desde la fecha en que se detrajeron dichas cantidades de la cuenta del actor hasta sentencia -subsidiariamente desde la reclamación hasta Sentencia- y, desde ésta, el interés moratorio hasta completo pago. Todo ello con expresa imposición de las costas.
En consecuencia, se condene a la demandada, como consecuencia legal inherente a la declaración de nulidad por existencia de usura, de conformidad con el artículo 3 de la LRU, a abonar a la parte actora las cuantías que excedan del total del capital que le haya prestado, tomando en cuenta el total de lo ya recibido por todos los conceptos cargados y percibidos al margen de dicho capital y que ya hayan sido abonados por el demandante, con ocasión del citado documento o contrato, especialmente las cantidades cobradas por los conceptos de comisión por disposición de efectivo, intereses, comisión por reclamación de cuota impagada y cuotas de seguros asociados a la tarjeta de crédito, según se determine en ejecución de Sentencia, aportando para su correcta determinación todas las liquidaciones y extractos mensuales de la tarjeta de crédito completos y correlativos remitidos al cliente desde la fecha de suscripción del contrato hasta la última liquidación practicada, todo ello con el correspondiente interés legal desde el momento de su pago e incrementado en dos puntos desde el dictado de la sentencia, en virtud del artículo 576 de la LEC; y
3) Se condene a la demandada al pago de las costas de este proceso.
Para el caso de que no se entienda que el contrato es nulo por establecer un interés usurario, con carácter subsidiario:
1.- Se declare LA NULIDAD POR ABUSIVIDAD POR FALTA DE TRANSPARENCIA Y POR NO SUPERAR EL CONTROL DE INCORPORACIÓN como condiciones generales de contratación de la cláusula relativa a la fijación del tipo de interés remuneratorio (interés mensual), de la cláusula relativa, Interés moratorio, Seguro de pagos y a la comisión por posiciones deudoras del crédito TARJETA CITADA, suscrito con la entidad demandada (Documentos nº 1), y en consecuencia, se tengan por no puestas, y, subsidiariamente, su nulidad y que se tengan por no puestas por abusivas las cláusulas relativas al interés de demora, remuneratorio y comisión por reclamación de posiciones deudoras.
2.- Que se condene a la entidad demandada a estar y pasar por dicha declaración y las elimine del contrato, dejando subsistente el resto del contrato.
3.- Que, como consecuencia de lo anterior, se condene a la entidad demandada a imputar el pago de todos los intereses y comisiones que se hubieran cobrado en virtud de la aplicación de las cláusulas declaradas nulas a minorar la deuda y, en caso de resultar sobrante, devolverlo al actor, cuantía a determinar en ejecución de Sentencia, con el interés legal desde la fecha en que se detrajeron dichas cantidades de la cuenta del actor hasta su determinación.
4.- Se condene a la demandada al abono de las costas causadas y que se causen en este procedimiento.
SEGUNDO.- Admitida la demanda por decreto de 15 de mayo, fue emplazada la parte demandada, quien contestó el 22 de septiembre, con las alegaciones fácticas y jurídicas que estimó de aplicación, por lo que pidió el dictado de una sentencia absolutoria con las costas.
TERCERO.- Una diligencia de ordenación del 15 de diciembre tuvo por contestada la reconvención, y citó a audiencia previa para el 26 de enero de 2024, a las 9:30 horas de la mañana. Se comprobó que subsistía el litigio entre las partes y siguió para el resto de sus finalidades. La única prueba admitida fue la documental, de ahí que quedaran los autos vistos para sentencia.
CUARTO.- En el presente procedimiento se han respetado las disposiciones de la Ley de enjuiciamiento civil, incluida la grabación de la audiencia conforme a los artículos 147 y 187 de la LEC, y el plazo para dictar sentencia, no así el plazo para señalar la audiencia previa, por la carga de trabajo, civil y penal, de este juzgado.
FUNDAMENTOS DE DERECHO
PRIMERO.- Valoración de la prueba. Resulta de la documentación aportada la celebración de un contrato de préstamo y una línea de crédito a través de tarjeta tipo revolving, el 1 de abril de 2014. Para el contrato de préstamo, TIN y TAE eran 0%, pero para la tarjeta, lo pactado es 19,90% y una TAE de 21,82% (doc. 3 del EJE). No hay prueba de cómo se comercializó la tarjeta, más allá de las fórmulas usuales redactadas de antemano por la entidad financiera. Respecto a cuál sea el tipo de interés habitual para este tipo de operaciones, en aquel momento, para el año 2014 era del 21,17% en tarjetas de crédito (doc. 26 del EJE).
SEGUNDO.- Inexistencia de usura. Sigue en vigor la Ley de Represión de la Usura de 23 de julio de 1908, cuya finalidad es reprimir los préstamos usurarios. Entre los supuestos de nulidad de contrato de préstamo incluye aquellos en los «que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso». Una TAE de 21,82% para un contrato de tarjeta de abril de 2014 no puede reputarse usuraria, a la luz de la sentencia del Tribunal Supremo (Sala 1.ª) núm. 258/2023, de 15 de febrero (ECLI:ES:TS:2023:442). Las tablas del Banco de España hacen referencia a TEDR y no TAE, pero no es difícil pasar de una a otra siguiendo el criterio del Tribunal Supremo de incrementarlo en 20 o 30 centésimas, según se lee en el fundamento jurídico tercero, punto 11 de su sentencia n.º 317/2023, de 28 de febrero (ECLI:ES:TS:2023:786). Esto lo ha entendido alguna resolución como añadido de 25 centésimas, o sea 6,25 puntos, para pasar de TEDR a TAE [SAP Asturias (sec. 6.ª) núm. 503/2023, de 30 de octubre (ECLI:ES:APO:2023;3317)]. Incrementando la TEDR en lo máximo que señala el TS (30 centésimas) la TEDR de la fecha de contratación (21,17 se dice para el año 2014) resultan 21,47% de TAE aproximada. Si a ello se le añaden 6 puntos porcentuales, el límite de la usura estaría entonces en 27,47%. El interés pactado de 21,82% estaría dentro del límite de lo admisible. Por lo tanto, ha de desestimarse, con el criterio jurisprudencial actual, que estemos ante un caso de usura. Las alegaciones que hace la demandante respecto a que la TAE es en realidad más, porque se acumulan los intereses al principal para devengar nuevos intereses, son cuestiones referidas más al funcionamiento del crédito revolving, y no tanto al cálculo de la TAE, pues no se evidencia que en este caso se haya calculado de forma diferente a la legalmente establecida en el art. 32 de la ley 16/2011, de 24 de junio, de contratos de crédito al consumo.
TERCERO.- Control de incorporación. Como recuerda la SAP Cantabria (Sección 2.ª) núm. 452/2023, de 20 de octubre (ECLI:ES:APS:2023:1323), con cita de la STS núm. 314/2018, de 28 de mayo, una cosa es el control de incorporación y otro el control de transparencia:
Dice que el control de inclusión o de incorporación supone el cumplimiento por parte del predisponente de una serie de requisitos para que las condiciones generales queden incorporadas al contrato. Mediante el control de incorporación se intenta comprobar que la adhesión se ha realizado con unas mínimas garantías de cognoscibilidad por parte del adherente de las cláusulas que se integran en el contrato (STS 314/2018, de 28 de mayo).
La LCGC se refiere a la incorporación de las condiciones generales al contrato en dos preceptos: en el art. 5 para establecer los requisitos de incorporación; y en el art. 7 para establecer cuándo las condiciones generales no quedan incorporadas al contrato.
3.- En la práctica, se aplica en primer lugar el filtro negativo del art. 7 LCGC; y si se supera, es necesario pasar una segunda criba, ahora positiva, que es la prevista en los arts. 5.5 y 7 de la misma Ley: la redacción de las cláusulas generales deberá ajustarse a los criterios de transparencia, claridad, concreción y sencillez, de modo que no quedarán incorporadas al contrato las que sean ilegibles, ambiguas, oscuras e incomprensibles.
En el presente caso, se entiende que las cláusulas referentes a la están incorporadas correctamente, dentro del punto III.- Condiciones particulares (Tarjeta de crédito Media Markt), en particular en los puntos 8, 9 y 10. Es cognoscible, pues se puede leer, a pesar de que en la demanda se alegue que es ilegible, o ponga en cuestión el tamaño de la letra. Las condiciones económicas se encuentran en el contrato, sin perjuicio de su entendimiento real, y no existe una seria dificultad o imposibilidad de comprensibilidad gramatical o semántica por ser ilegibles, ambiguas, oscuras e incomprensibles.
CUARTO.- Control de transparencia. Lo que no supera es, sin embargo, el control de transparencia, pues en el contrato no se da ningún ejemplo sobre el funcionamiento del sistema que permita al consumidor evaluar las consecuencias económicas de lo pactado. En este sentido, aunque sea cierto lo que dice la parte demandada de que no hacen altas especiales explicaciones sobre lo que es una tarjeta de crédito. Pero sí que lo necesita el crédito revolvente, pues presenta particularidades económicas. Aunque entre dentro de lo previsible que con bajas cuotas se dilate en el tiempo la devolución del préstamo, lo que no espera un consumidor es el principal riesgo de este tipo de producto, que la cuota mensual sea tan baja que, usando la tarjeta, la deuda nunca se extinga e incluso acabe siendo cada vez mayor. Es decir, que se convierta en ese «deudor cautivo» al que se refiere la STS núm. 149/2020, de 4 de marzo, mencionada por nuestra audiencia provincial.
Varias sentencias de la audiencia provincial de Cantabria se han pronunciado en relación con las tarjetas revolving del Banco Cetelem. Así, la SAP Cantabria (sec. 2.ª) núm. 685/2020, de 21 de diciembre (ECLI:ES:APS:2020:1144) recuerda que lo relevante es «la información ofrecida que permita evaluar el coste económico del contrato para el consumidor». La SAP Cantabria (sec. 2.ª) núm. 283/2022, de 31 de mayo recuerda que ha dictado varias resoluciones sobre la cuestión respecto a la misma entidad bancaria, citando en concreto la ya mencionada, de 21 de diciembre de 2020, y la de 8 de noviembre de 2021. En este sentido, la SAP Cantabria (sec. 4.ª) núm. 300/2023, de 12 de mayo (ECLI:ES:APS:2023:558) recuerda que el control de transparencia «sobrepasa el mero control formal de comprensibilidad gramatical, para exigir que el predisponente informe debidamente al consumidor de la carga económica y jurídica». Sería un tipo de control reforzado frente al de incorporación.
Explica esta sentencia en qué se diferencia el crédito revolving, de otros créditos, entre otros extremos, por el carácter reconstructivo o revolvente:
El importe de las cuotas que el titular de la tarjeta abona de forma periódica vuelve a formar parte del crédito disponible mediante su renovación automática como si de una línea de crédito permanente se tratase y sobre el capital dispuesto se aplica el interés pactado.
De ahí, recuerda, que:
la deuda derivada del crédito se renueva mensualmente: disminuye con los abonos que se hacen a través del pago de cuotas, pero aumenta mediante el uso de la tarjeta (pagos, reintegros en cajeros), así como con los intereses, las comisiones y otros gastos generados, que se financian conjuntamente. El Tribunal Supremo en Sentencia de 4 marzo de 2020 señala «las propias peculiaridades del crédito revolving, puede provocar el efecto de convertir al prestatario en un deudor cautivo».
Salvando las concretas circunstancias individuales del caso, el criterio a seguir en esta resolución ha de ser el mismo. Nada se ha aportado por la demandada sobre la información y actuaciones previas a la celebración del contrato de crédito, conforme al art. 8 y ss de la Ley 16/2011, de 24 de junio. Se concluye que la información que permitiría apreciar la carga jurídica y económica que implica el crédito contiene los siguientes defectos u omisiones de relevancia:
- No consta que se haya ofrecido información previa con suficiente antelación.
- El contrato no expone de manera transparente el funcionamiento concreto del mecanismo revolvente al que se refiere la cláusula relativa a la liquidación y amortización de la deuda cuando la cuota de amortización no es elevada, pero sí el tipo de interés ordinario. No se advierte con la claridad y concisión exigidas por el art. 10.9 LCCC de que el contrato no prevé una garantía de reembolso del importe total del crédito del que se haya dispuesto en virtud del contrato. Ni, dada la forma de estar redactada puede comprender el «consumidor medio, razonablemente atento y perspicaz» al que alude el TJUE, que la forma en que se desarrolla el contrato implica el riesgo de no acabar de pagar nunca la deuda.
- El contrato de crédito carece de información sobre el importe total del crédito, con infracción del art. 10.3 c) LCCC.
- Con ello, incumple las recomendaciones que el Banco de España incorpora, por lo menos, desde el año 2015, de incluir ejemplos de escenarios útiles, para que el consumidor comprenda o se aperciba de la carga financiera que va a suponerle la amortización del capital de un crédito de duración indefinida y revolvente con una cuota mensual a abonar no elevada. Recomienda como buena práctica financiera, cuando la amortización del principal se vaya a realizar a un plazo muy largo, o la forma de pago fuera mínima que se facilite: a) plazo de amortización previsto, teniendo en cuenta la deuda generada y pendiente por el uso de la tarjeta de crédito y la cuota elegida por el cliente; b) realizar ejemplos de escenarios sobre el posible ahorro que representaría aumentar el importe de la cuota sobre el mínimo elegido; c) El importe de la cuota mensual que permitiría liquidar la deuda total en el plazo de un año.
A ello ha de añadirse que existe un riesgo alto de sobreendeudamiento sin que conste una adecuada valoración de la solvencia del deudor, en contradicción con el deber que le imponen preceptos como el art. 14 LCCC o el art. 29 de la Ley 2/2011, de 4 de marzo, de Economía Sostenible.
QUINTO.- Efectos: nulidad. Actualmente, la ley prevé que las condiciones incorporadas de modo no transparente en los contratos en perjuicio de los consumidores son nulas de pleno derecho (art. 83 TRLCU, párrafo segundo, en redacción dada por la ley 5/2019, de 15 de marzo).
Aunque este precepto no estuviera en vigor al tiempo de la contratación, eso no significa que los contratos anteriores fueran válidos, pues en último término de lo que se trata es de un caso evidente de desequilibrio de prestaciones entre el consumidor y el profesional y, por lo tanto, es una cláusula nula por abusiva. Como no se puede sustituir por el contenido de una disposición legal de derecho nacional, ni el contrato puede subsistir sin ella, lo que procede la nulidad del contrato, con los efectos de la nulidad prevista en el art. 1.303 del CC. Aunque la audiencia provincial de Cantabria entiende que son las consecuencias de la nulidad por falta de transparencia son las mismas que las de la nulidad por usura (SAP 685/2020, ya mencionada), en realidad hay matices. La ley de la usura de 1908 regula específicamente los efectos en su art. 3.º: el prestatario estará obligado a entregar tan sólo la suma recibida; y si hubiera satisfecho parte de aquélla y los intereses vencidos, el prestamista devolverá al prestatario lo que, tomando en cuenta el total de lo percibido, exceda del capital prestado. Hasta que no se ponga fin al contrato y se determine quién debe dinero a quien, hay una situación de iliquidez en la que no se devengan intereses. Son los efectos concretos de una nulidad particular, la de la usura, regulada en su ley específica, ley especial que predomina sobre lo general, y por lo tanto a la que no se aplica lo dispuesto en el art. 1.303 del CC. Si los efectos fueran los mismos que cualquier otra nulidad, no habría hecho falta regularlo en la ley de 1908.
En cambio, los efectos de la nulidad del contrato por falta de transparencia no se regulan ni en la Directiva ni en otra ley nacional. Por ello, se aplica el régimen del art. 1.303 del CC: restitución recíproca de «las cosas que hubiesen sido materia del contrato, con sus frutos, y el precio con los intereses». Cuando la «cosa» es dinero, hay que devolver otro tanto de lo percibido con sus frutos civiles, o sea, el interés legal, desde que el dinero pasó de uno a otro contratante. Por lo tanto, la entidad financiera tendrá que devolverle lo que pagó el consumidor con sus intereses, sí, pero también el demandante tendrá que devolver el importe financiado (bien sea por compras, bien por extracciones en cajero o por otros medios) con el interés legal del dinero desde que Banco Cetelem, S.A. se hizo cargo de cada importe. Es un efecto forzoso de la nulidad.
SEXTO.- Costas. De conformidad con las sentencias del TJUE de 13 de julio de 2023, asunto C-35/221 (ECLI:EU:C:2023:569) y del TC núm. 91/2023, de 11 de septiembre (ECLI:ES:TC:2023:91), tratándose de un juicio en que se estima la nulidad del contrato por cláusulas abusivas, le corresponde abonar las costas a la parte demandada. Son ya numerosas las sentencias de la audiencia provincial de Cantabria que ha indicado a Banco Cetelem, S.A. que no cumple los criterios de transparencia y, aun así, sigue oponiéndose a sabiendas de que, aunque se desestimara la primera pretensión (declaración de usura), era evidente que se iba a estimar la falta de transparencia.
Vistos los preceptos citados y demás de general y pertinente aplicación,
FALLO
Que, estimando la demanda, debo declarar y declaro la nulidad del contrato de tarjeta de crédito celebrado el 1 de abril de 2014 entre ████████ y BANCO CETELEM, S.A., que determinan el interés remuneratorio y el sistema o método de liquidación, amortización y pago.
Y, en consecuencia, debo condenar y condeno a cada uno de ellos a restituirse recíprocamente la cantidad de dinero percibida en virtud del contrato, con el interés legal desde cada una de las entregas, lo cual se determinará en ejecución de sentencia por el procedimiento previsto en el art. 718 de la LEC.
Se condena en costas a la parte demandada.
Notifíquese esta resolución a las partes personadas, haciéndoles saber que contra la misma cabe interponer RECURSO DE APELACIÓN, ante este Tribunal, por escrito y dentro del plazo de VEINTE DÍAS contados desde el siguiente a su notificación.
La admisión de dicho recurso precisará que, al interponerse el mismo, se haya consignado como depósito 50 euros en la Cuenta de Depósitos y Consignaciones de este Juzgado en el BANCO DE SANTANDER n.º ████████ con indicación de “recurso de apelación”, mediante imposición individualizada, y que deberá ser acreditado a la preparación del recurso, de acuerdo a la D. A. decimoquinta de la LOPJ. No se admitirá a trámite ningún recurso cuyo depósito no esté constituido.
Así por esta mi sentencia, de la que se expedirá testimonio para su unión a los autos, lo pronuncio, mando y firmo.
La magistrada ████████
PUBLICACIÓN.- Leída y publicada fue la anterior sentencia por la Ilma. Sra. magistrada que la suscribe, estando celebrando audiencia pública en el día de su fecha. Doy fe.
De conformidad con lo dispuesto por la Ley Orgánica 3/2018, de 5 de diciembre, de Protección de Datos Personales y garantía de los derechos digitales y la Ley Orgánica 6/1985, de 1 de julio, del Poder Judicial, las partes e intervinientes en el presente procedimiento judicial quedan informadas de la incorporación de sus datos personales a los ficheros jurisdiccionales de este órgano judicial, responsable de su tratamiento, con la exclusiva finalidad de llevar a cabo la tramitación del mismo y su posterior ejecución. El Consejo General del Poder Judicial es la autoridad de control en materia de protección de datos de naturaleza personal contenidos en ficheros jurisdiccionales.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
¿Tienes una tarjeta MediaMarkt o una situación parecida?
Analizamos tu caso sin compromiso. Sin adelantar dinero: si no te recuperamos dinero, no te cobramos.
Consulta gratuita WhatsApp