Sentencia real · falta de transparencia y abusividad · primera instancia
Sentencia 186/2023 de Moncada: nulidad parcial por abusividad de cláusulas de mora y reclamación de tarjeta Cetelem (estimación íntegra en apelación)
| Nº de sentencia | 186/2023 |
|---|---|
| Órgano | Juzgado de Primera Instancia e Instrucción Número 2 de Moncada |
| Ciudad | Moncada |
| Fecha | 11 de diciembre de 2023 |
| Procedimiento | Procedimiento Ordinario 760/2022 |
| Entidad | Cetelem |
| Vía de nulidad | Otra |
El juzgado condena a Banco Cetelem a devolver a nuestro cliente los intereses y comisiones de reclamación de deuda que le cobraron ilegalmente por impago. La resolución estima parcialmente la demanda al declarar la nulidad por abusivas de las cláusulas de penalización por mora y comisión por reclamación extrajudicial, al considerarlas una doble sanción desproporcionada, aunque desestima la nulidad por usura del interés remuneratorio.
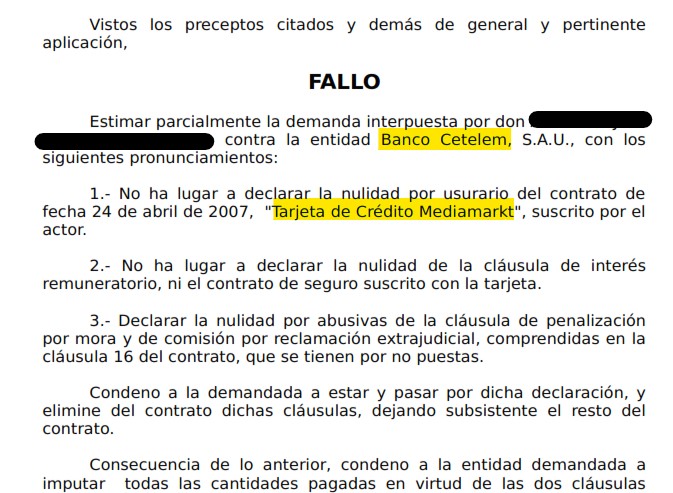
«Declarar la nulidad por abusivas de la cláusula de penalización por mora y de comisión por reclamación extrajudicial, comprendidas en la cláusula 16 del contrato, que se tienen por no puestas. Condeno a la demandada a estar y pasar por dicha declaración... condeno a la entidad demandada a imputar todas las cantidades pagadas en virtud de las dos cláusulas declaradas nulas, más el interés legal desde la fecha de su pago, a minorar la deuda y en caso de resultar sobrante, a devolverlo al actor»
Fallo de la sentencia 186/2023, Juzgado de Primera Instancia e Instrucción Número 2 de Moncada
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE PRIMERA INSTANCIA E INSTRUCCIÓN Nº 2 DE MONCADA
Procedimiento Ordinario (Contratación- 249.1.5)[OR5]- 000760/2022-EM
N.I.G.: ████████████████████
S E N T E N C I A nº 000186/2023
En MONCADA-VALENCIA, a once de diciembre de dos mil veintitrés.
El Ilmo. Sr. Don ████████████████████, JUEZ QUE LA DICTA del JUZGADO DE PRIMERA INSTANCIA E INSTRUCCIÓN Nº 2 DE MONCADA, habiendo visto los presentes autos de Procedimiento Ordinario nº ***/2022 seguidos ante este Juzgado, entre partes, de una como demandante Don ████████████████████████████ representado por el Procurador de los Tribunales Don ████████████████████ y bajo asistencia del Letrado Don ██████████████████████; y de otra como demandada BANCO CETELEM SA, representada por la Procuradora de los Tribunales Doña ██████████████████, y bajo asistencia de la Letrada Doña ██████████████████.
ANTECEDENTES
Primero.- Don ████████████████████████████ interpuso contra la entidad Banco Cetelem, S.A.U., demanda de juicio ordinario en ejercicio de acción de nulidad de condiciones generales de la contratación.
El actor alegó que en fecha 24 de abril de 2007 suscribió con Banco Cetelem un contrato de tarjeta de crédito "Tarjeta de Crédito Mediamarkt".
Solicitó que se declarara la nulidad el contrato pro el carácter usurario de las condiciones generales de dicho contrato relativas al interés mensual para el fraccionamiento de pago, la comisión por reclamación de posiciones deudoras, y el interés moratorio, con las consecuencias previstas en el art.3 de la Ley de Represión de la Usura. Subsidiariamente solicitó que se declarar la nulidad por abusividad, por falta de transparencia y por no superar el control de incorporación de las cláusulas relativas a la fijación del tipo de interés remuneratorio, interés moratorio, seguro de pago y la comisión por posiciones deudoras, teniéndose por no puestas, debiendo aplicar las cantidades por tales cláusulas a minorar la deuda, y en caso de resultar sobrante, devolverlas a la actor.
Segundo.- Admitida a trámite la demanda, se dio traslado de la misma a la demandada y se le emplazó a formular contestación.
Tercero.- Banco Cetelem, S.A.U., formuló contestación a la demanda y solicitó su desestimación. Alegó la prescripción de la acción de restitución. Negó que el contrato fuera usurario, o que hubiera cláusulas nulas por abusivas, falta de transparencia o no superar el control de incorporación.
Cuarto.- En fecha 28 de septiembre de 2023 tuvo lugar el acto de la audiencia previa. Se propuso y admitió la prueba documental que obra en autos. Al no ser necesaria la celebración de juicio, quedaron los autos vistos para sentencia.
FUNDAMENTOS DE DERECHO
Primero.- El actor ejercita, en primer lugar, una acción de declaración de nulidad del contrato de crédito revolving articulado mediante tarjeta de crédito.
El art. 1 de la Ley de Represión de la Usura afirma que "será nulo todo contrato de préstamo en que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso o en condiciones tales que resulte aquél leonino, habiendo motivos para estimar que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales". Que el interés sea notablemente superior al normal del dinero se refiere a que sea superior al que se encuentra en el mercado para este tipo de operaciones, debiendo atenderse al momento en el que se celebró el contrato. La reciente sentencia STS de 4 de mayo de 2022 condensa la doctrina a aplicar: "1.- En la sentencia 628/2015, de 25 de noviembre, invocada por la recurrente, la cuestión planteada en el recurso no consistía en determinar cuál era el término comparativo que ha de utilizarse como indicativo del "interés normal del dinero" en el caso de las tarjetas revolving. Lo que en el recurso resuelto por aquella sentencia se cuestionaba era la decisión de la Audiencia Provincial de considerar como "no excesivo" un interés que superaba ampliamente (en prácticamente el doble) el índice fijado en la instancia, y no discutido en el recurso, como significativo del "interés normal del dinero" y denegar por tal razón el carácter usurario del contrato de tarjeta revolving. Por el contrario, la cuestión planteada en este recurso, que consiste en determinar cuál debe ser el término comparativo que ha de utilizarse como indicativo del "interés normal del dinero" en el caso de las tarjetas revolving, ha sido resuelta en la sentencia del pleno de esta sala 149/2020, de 4 de marzo. No existen razones para apartarse de la doctrina sentada en esa sentencia, que reproduciremos en lo fundamental.
2.- En la citada sentencia 149/2020, de 4 de marzo, afirmamos que para determinar la referencia que ha de utilizarse como "interés normal del dinero" para realizar la comparación con el interés cuestionado en el litigio y decidir si el contrato es usurario, debe utilizarse el tipo medio de interés, en el momento de celebración del contrato, correspondiente a la categoría a la que corresponda la operación crediticia cuestionada. Y que, si existen categorías más específicas dentro de otras más amplias (como sucede con la de tarjetas de crédito y revolving, dentro de la categoría más amplia de operaciones de crédito al consumo), deberá utilizarse esa categoría más específica, con la que la operación crediticia cuestionada presenta más coincidencias (duración del crédito, importe, finalidad, medios a través de los cuáles el deudor puede disponer del crédito, garantías, facilidad de reclamación en caso de impago, etc.), pues esos rasgos comunes son determinantes del precio del crédito, esto es, de la TAE del interés remuneratorio.
3.- También declaramos en aquella sentencia que, a estos efectos, es significativo que actualmente el Banco de España, para calcular el tipo medio ponderado de las operaciones de crédito al consumo, no tenga en cuenta el de las tarjetas de crédito y revolving, que se encuentra en un apartado específico.
4.- En el presente caso, la cuestión controvertida objeto del recurso de casación se ciñe a determinar cuál es el interés de referencia que debe tomarse como "interés normal del dinero". La Audiencia Provincial ha utilizado el interés específico de las tarjetas de crédito y revolving y la recurrente considera que debió utilizar el interés de los créditos al consumo en general.
5.- Al igual que declaramos en la anterior sentencia 149/2020, de 4 de marzo, el índice que debe ser tomado como referencia es el tipo medio aplicado a las operaciones de crédito mediante tarjetas de crédito y revolving con las que más específicamente comparte características la operación de crédito objeto de la demanda. No puede aceptarse la tesis de la recurrente de que el interés de referencia que debe emplearse para decidir si el interés del contrato cuestionado es "notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso" es el general de los créditos al consumo y no el más específico de las tarjetas de crédito y revolving que es utilizado en la sentencia recurrida.
6.- Los hechos fijados en la instancia, que deben ser respetados en el recurso de casación, consisten en que los datos obtenidos de la base de datos del Banco de España revelan que, en las fechas próximas a la suscripción del contrato de tarjeta revolving, la TAE aplicada por las entidades bancarias a las operaciones de tarjeta de crédito con pago aplazado era frecuentemente superior al 20% y que también era habitual que las tarjetas revolving contratadas con grandes entidades bancarias superasen el 23%, 24%, 25% y hasta el 26% anual.
7.- Dado que la TAE de la tarjeta revolving contratada por la recurrente es, según declara la sentencia recurrida, del 24,5% anual, la Audiencia Provincial, al declarar que el interés remuneratorio no era "notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso" y que, por tal razón, el contrato de tarjeta revolving objeto del litigio no era usurario, no ha vulnerado los preceptos legales invocados, ni la jurisprudencia de esta sala que los interpreta, dado que el tipo de interés de la tarjeta estaba muy próximo al tipo medio de las operaciones con las que más específicamente comparte características." En el caso que nos ocupa, estamos ante un crédito revolving suscrito en abril de 2007. Por el contrato se abrió una línea de crédito, articulado con tarjeta de crédito, por un importe 1.014 euros, con un importe máximo de 1.800 euros, a devolver con una mensualidad mínima del 9,5% de la línea de crédito actual, lo que suponían 96,33 en el momento de la suscripción, y con tipo de interés nominal de 14,99%, TAE 16,06%. En la fecha de suscripción del contrato, abril de 2007 no había publicada estadística del Banco de España sobre tarjetas de crédito. La estadística más próxima relativa a tarjetas de crédito indica que en en junio de 2010 la media del coste de las tarjeta de crédito era del 19,15%. En dicha fecha, junio de 2010, el interés medio para los créditos al consumo era del 6,70%. Según la estadística publicada relativa a los créditos al consumo, en abril de 2007 la TAE media para esos créditos era del 8,98% Para determinar si el crédito que nos ocupa es usurario o no, hay que compararlo con el coste de los créditos de igual naturaleza a la suya, no con el de los créditos al consumo ordinarios. Aunque no hay estadística publicada para la fecha de suscripción, lo qué sí podemos es extrapolar la información de la que disponemos. Así, si en junio de 2010 el coste medio de los créditos al consumo era 6,70% y el de las tarjetas de crédito era 19,15%, podemos llegar a la conclusión de que en abril de 2007, si el coste de los créditos al consumo era 8,98%, el de las tarjetas de crédito debería rondar sobre el 21,00%. Y nuestro Tribunal Supremo, en su sentencia de 15 de febrero de 2023 ha establecido en un 6% el diferencial admisible para que el préstamo no sea considerado usurario. En consecuencia, para que el tipo de interés del contrato suscrito por el acto fuese usurario, el tipo medio para los contratos de tarjeta de crédito de abril de 2007 tendría que ser inferior al 10,06%, de lo que no tenemos ninguna constancia ni tampoco se puede deducir de los datos posteriores de los que sí disponemos. Por tanto, no está probado que el tipo de interés del contrato suscrito por el actor sea usuario, y no procede la declaración de nulidad por tal motivo. Debo desestimar la pretensión interpuesto de forma principal.
Segundo.- De forma subsidiaria se pretende la declaración de nulidad por la nulidad por abusividad, por falta de transparencia y por no superar el control de incorporación de las cláusulas relativas a la fijación del tipo de interés remuneratorio, interés moratorio, seguro de pago y la comisión por posiciones deudoras.
El tipo de interés remuneratorio constituye el precio del contrato, y por tanto es un elementos esencial y definitorio del mismo y no puede ser objeto de control de abusividad. Sin embargo sí que puede ser objeto del control de transparencia.
El doble control de transparencia de las condiciones generales de contratación, derivado de los arts. 5 de la Ley de Condiciones Generales de la Contratación, implica primero, el control de incorporación, que la cláusula se haya incorporado correctamente al clausulado contractual, esté efectivamente incluida y sea gramaticalmente comprensible; y, segundo, el control de transparencia material o reforzada, que implica que el consumidor haya podido tener conocimiento real de los compromisos económicos y jurídicos efectivamente asumidos, lo que exige una adecuada y completa información precontractual, dada la relación de asimetría convencional, que se produce en la negociación seriada, con condiciones generales de contratación, entre predisponente y adherente consumidor, de forma que el consumidor pueda tomar la decisión de contratar con pleno conocimiento de la carga económica y jurídica que le supondrá concertar el contrato, sin necesidad de realizar un análisis minucioso y pormenorizado del contrato.
Todas las condiciones están debidamente incorporadas y son comprensibles, por lo que el contrato supera el control de incorporación.
En cuanto al contrato de transparencia reforzada o material, hemos de partir de que un consumidor diligente debe saber y comprender que si recibe dinero a préstamo, lo ha de devolver; que dicho dinero devengará un interés a favor de la entidad prestamista, pues el dinero no se lo prestan gratis; y que si la cuota mensual que paga es inferior a la cantidad de que dispone más los intereses, la deuda no disminuirá. Partiendo de allí, la primera página del contrato, donde el actor estampó su firma, establece con claridad que lo que suscribe es un contrato por el que se le abrió una línea de crédito, articulado con una tarjeta de crédito para financiar compras hasta la cantidad límite del saldo disponible en la línea de crédito, con un importe de línea de crédito máxima de 1.800 euros, con un importe de línea de crédito actual de 1.014 euros (la cantidad dispuesta a la hora de suscribir el contrato), con una mensualidad mínima del 9,5% de la línea de crédito actual, lo que supone una mensualidad de 96,33 euros, con un interés nominal de 14,99%, TAE 16,06%. El contrato en su primera página contiene ya los elementos esenciales para comprender la naturaleza y las consecuencias de la operación de crédito que se suscribe, siendo comprensible sin necesidad de ninguna especial explicación. Insiste en que una tarjeta de crédito no es un producto financiero complejo, que es fácilmente comprensible por un ciudadano medio la diferencia entre un préstamo, una tarjeta de débito y una tarjeta de crédito, y en este último producto, la diferencia entre el pago total a fin de mes y el pago aplazado con el devengo de intereses fijados contractualmente. En consecuencia considero que el contrato, en cuanto a la cláusula que fija el interés remuneratorio, supera el doble control de transparencia, por lo que no procede la estimación de la pretensión de nulidad.
Tercero.- El actor suscribió libremente el seguro opcional de amortización y compra protegida, de igual forma que libremente no contrató el seguro opcional de protección de tarjetas. Las condiciones generales del seguro suscrito constan debidamente firmadas por el actor, configuran el seguro como un seguro de daños, teniendo como cobertura el robo, expoliación, rotura o deterioro de bienes muebles comprados con la tarjeta. También se indica la prima mensual, que es del 0,3800% del saldo pendiente de amortizar. Todas las cláusulas están debidamente incorporadas, y son comprensibles se leen. Por tanto no cabe declarar la nulidad del contrato por falta de transparencia. No cabe declarar su nulidad por abusividad, dado que es un contrato autónomo suscrito ejercicio de la autonomía de la voluntad, por mucho que el coste del seguro resulte desproporcionado en relación con el interés asegurado, dado que dicho coste o prima, es el precio del contrato, y por tanto es un elemento esencial y principal que no puede ser objeto de control de abusividad. No procede la estimación de la pretensión de nulidad.
Cuarto.- En cuanto a la cláusula que fija el interés moratorio y la comisión por posiciones deudoras, sí que procede la declaración de nulidad de dichas cláusulas por abusivas. Ambas se regulan en al cláusula 16 del contrato. Dicha cláusula establece que en caso de impago de una mensualidad, Banco Cetelem podrá reclamar una penalización por mora del 8% de la cuota impagada, como cláusula penal que sustituye a los intereses moratorios, añadiendo que posteriormente se capitalizará esta penalización para incrementar el saldo deudor y el devengo de nuevos intereses. Esta cláusula que no ha sido objeto de negociación por las partes sino impuesta por la parte prestamista, debe ser considerada nula al amparo del art. 85.6 de la LGDCU y los arts. 6.1 y 7.1 de la Directiva 93/13/CEE del Consejo, de 5 de abril de 1993, sobre las cláusulas abusivas en los contratos celebrados con consumidores, por fijar una indemnización desproporcionadamente alta impuesta al consumidor que no ha cumplido sus obligaciones", pues establece un importe fijo y automático, 8%, incrementándose la penalización por el hecho de que después devengará nuevos intereses. La declaración de abusividad supone que se tenga por no puesta. La cláusula 16 también prevé que el impago de una cuota dará lugar a una comisión por gastos de reclamación extrajudicial de 30 euros.
Sobre la abusividad de este tipo de cláusula se ha pronunciado la Sala 1ª del Tribunal Supremo en Sentencia 566/19, de 25 de octubre. De la misma se desprende que estas cláusulas, cuando suponen una reclamación automática, no discriminan periodos de mora, no identifican qué tipo de gestión se va a llevar a cabo y no se puede deducir que ello generará un gasto efectivo, son abusivas, pues al amparo del art. 87.5 de la TRLGCU suponen el cobro de servicios no prestados, y, si concurren con intereses de demora, con arreglo al art. 85.6 TRLGCU, suponen una indemnización desproporcionada, al estar ante una doble sanción. Además, una cláusula como la enjuiciada contiene una alteración de la carga de la prueba en perjuicio del consumidor, pues debería ser el Banco quien probara la realidad de la gestión y su precio, pero, con la cláusula, se traslada al consumidor la obligación de probar o que no ha habido gestión, o que no ha tenido el coste fijado en el contrato, o ambas circunstancias. Lo que también podría incurrir en la prohibición prevista en el art. 88.2 TRLGCU.
Por tanto declaro nula dicha cláusula.
De lo anterior, declaro la nulidad por abusiva de la cláusula 16 del contrato, relativa a la penalización por mora y a la comisión por reclamación extrajudicial, que se tienen por no puestas. La consecuencia de ello es que la entidad demandada deberá devolver al actor todas las cantidades percibidas en virtud de dichas cláusulas. En cuanto a la supuesta prescripción de la acción de restitución, efectivamente, mientras la acción de nulidad es imprescriptible, la acción de restitución consecuencia de la misma sí está sujeta a plazo de prescripción. Ahora bien, conforme al art. 1969 el tiempo para la prescripción de la acción se contará desde el día en que pude ejercitarse. Y dado que la acción de restitución tiene como presupuesto la previa declaración de nulidad de la cláusula, no es hasta que se declara la abusividad y consecuente nulidad de la cláusula cuando empieza a computarse el plazo de prescripción de la acción de restitución. Al declararse la nulidad de la cláusula en esta sentencia, la acción de restitución no está prescrita. En consecuencia debo estimar la pretensión interpuesta de forma subsidiaria en relación con estas dos cláusulas.
Quinto.- Con arreglo al art. 394 LEC, no se hace imposición de costas.
Vistos los preceptos citados y demás de general y pertinente aplicación,
FALLO
Estimar parcialmente la demanda interpuesta por don ████████████████████████████ contra la entidad Banco Cetelem, S.A.U., con los siguientes pronunciamientos: 1.- No ha lugar a declarar la nulidad por usurario del contrato de fecha 24 de abril de 2007, "Tarjeta de Crédito Mediamarkt", suscrito por el actor.
2.- No ha lugar a declarar la nulidad de la cláusula de interés remuneratorio, ni el contrato de seguro suscrito con la tarjeta.
3.- Declarar la nulidad por abusivas de la cláusula de penalización por mora y de comisión por reclamación extrajudicial, comprendidas en la cláusula 16 del contrato, que se tienen por no puestas.
Condeno a la demandada a estar y pasar por dicha declaración, y elimine del contrato dichas cláusulas, dejando subsistente el resto del contrato.
Consecuencia de lo anterior, condeno a la entidad demandada a imputar todas las cantidades pagadas en virtud de las dos cláusulas declaradas nulas, más el interés legal desde la fecha de su pago, a minorar la deuda y en caso de resultar sobrante, a devolverlo al actor, debiéndose determinar la cuantía, en su caso, en ejecución de sentencia.
No se hace imposición de costas.
MODO DE IMPUGNACIÓN: recurso de apelación en el plazo de veinte días, desde la notificación de esta resolución, ante este tribunal, en los términos establecidos en la LEC.
Así lo acuerda y firma SSª. Doy fe.
El/a Juez/Magistrado ████████████████████ El/a Letrado de la A. de Justicia ████████████████
PUBLICACIÓN.- Dada, leída y publicada fue la anterior sentencia por el Sr/a. Juez/a que la dictó, estando el mismo celebrando audiencia pública en el mismo día de la fecha, de lo que yo, el Letrado/a de la A. Justicia, doy fe.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
¿Cuánto podrías recuperar de tu tarjeta MediaMarkt?
Te damos una estimación gratis, sin compromiso, antes de que decidas nada.
Consulta gratuita WhatsApp