Sentencia real · nulidad
Sentencia 171/2023 de Llanes: nulidad de cláusulas de Cetelem (tarjeta MediaMarkt)
| Nº de sentencia | 171/2023 |
|---|---|
| Órgano | Juzgado de Primera Instancia e Instrucción nº 1 de Llanes |
| Ciudad | Llanes |
| Fecha | 15 de noviembre de 2023 |
| Procedimiento | Procedimiento ordinario 229/2023 |
| Entidad | Cetelem |
| Vía de nulidad | Falta de transparencia |
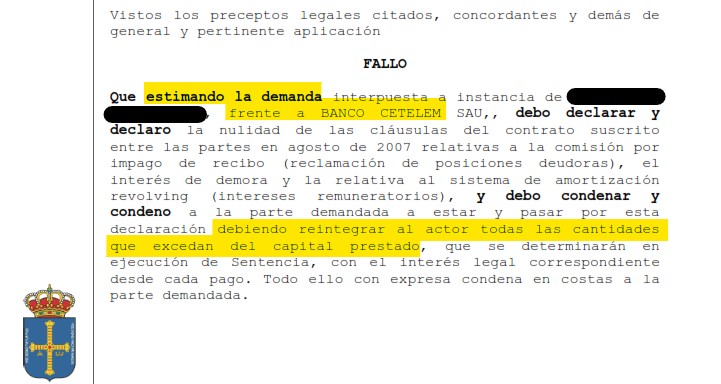
El Juzgado de Primera Instancia e Instrucción nº 1 de Llanes estima la demanda y declara la nulidad de las cláusulas de comisión por impago, interés de demora y sistema de amortización revolving de Cetelem.
«Declaro la nulidad de las cláusulas relativas a la comisión por impago, el interés de demora y el sistema de amortización revolving.»
Fallo de la sentencia 171/2023, Juzgado de Primera Instancia e Instrucción nº 1 de Llanes
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE PRIMERA INSTANCIA E INSTRUCCIÓN Nº 1 DE LLANES
SENTENCIA Nº ***/2023
Procedimiento ordinario ***/2023
Demandante: D. ████████
Demandada: BANCO CETELEM, S.A.U.
En Llanes, a *** de noviembre de 2023.
ANTECEDENTES DE HECHO
PRIMERO. - El día ***/2023 por la indicada representación de la parte actora se presentó demanda de juicio ordinario frente a la entidad demandada, en la que tras alegar los hechos y fundamentos de derecho aplicables al caso, solicitaba el dictado de una sentencia por la que:
1.- Se declare la nulidad del contrato de tarjeta de crédito suscrito con la entidad demandada, por el carácter usurario de las condiciones generales contenidas en dicho contrato que
████████ VS CETELEM (L.C.)
establecían el interés mensual para el fraccionamiento de pago, la comisión por reclamación de posiciones deudoras, el interés moratorio y el seguro protección de pagos. Y por ello se declare la nulidad del crédito TARJETA CETELEM, con contrato de crédito a través de tarjeta, con las consecuencias previstas en el art. 3 de la Ley de Represión de la Usura, esto es, el prestatario estará obligado a entregar sólo la suma recibida, debiendo la entidad demandada imputar el pago de todas las cantidades satisfechas por conceptos diferentes al importe prestado, es el caso de los intereses, comisiones y seguros que se hubieran cobrado, a minorar la deuda y, en caso de resultar sobrante, devolverlo al actor, cuantía a determinar en ejecución de Sentencia, con el interés legal del desde la fecha en que se detrajeron dichas cantidades de la cuenta del actor hasta sentencia- subsidiariamente desde la reclamación hasta Sentencia- y, desde ésta, el interés moratorio hasta completo pago. Todo ello con expresa imposición de las costas.
En consecuencia, se condene a la demandada, como consecuencia legal inherente a la declaración de nulidad por existencia de usura, de conformidad con el artículo 3 de la LRU, a abonar a la parte actora las cuantías que excedan del total del capital que le haya prestado, tomando en cuenta el total de lo ya recibido por todos los conceptos cargados y percibidos al margen de dicho capital y que ya hayan sido abonados por el demandante, con ocasión del citado documento o contrato, especialmente las cantidades cobradas por los conceptos de comisión por disposición de efectivo, intereses, comisión por reclamación de cuota impagada y cuotas de seguros asociados a la tarjeta de crédito, según se determine en ejecución de Sentencia, aportando para su correcta determinación todas las liquidaciones y extractos mensuales de la tarjeta de crédito completos y correlativos remitidos al cliente desde la fecha de suscripción del contrato hasta la última liquidación practicada, todo ello con el correspondiente interés legal desde el momento de su pago e incrementado en dos puntos desde el dictado de la sentencia, en virtud del artículo 576 de la LEC; y se condene a la demandada al pago de las costas de este proceso.
Para el caso de que no se entienda que el contrato es nulo por establecer un interés usurario, con carácter subsidiario se declare LA NULIDAD POR ABUSIVIDAD POR FALTA DE TRANSPARENCIA Y POR NO SUPERAR EL CONTROL DE INCORPORACIÓN como condiciones generales de contratación de la cláusula relativa a la fijación del tipo de interés remuneratorio (interés mensual), de la cláusula relativa , Interés moratorio, Seguro de pagos y a la comisión por posiciones deudoras del crédito TARJETA
████████ VS CETELEM (L.C.)
CITADA, y en consecuencia, se tengan por no puestas, y , subsidiariamente, su nulidad y que se tengan por no puestas por abusivas las cláusulas relativas al interés de demora, remuneratorio y comisión por reclamación de posiciones deudoras. Que se condene a la entidad demandada a estar y pasar por dicha declaración y las elimine del contrato, dejando subsistente el resto del contrato. Que, como consecuencia de lo anterior, se condene a la entidad demandada a imputar le pago de todos los intereses y comisiones que se hubieran cobrado en virtud de la aplicación de las cláusulas declaradas nulas a minorar la deuda y, en caso de resultar sobrante, devolverlo al actor, cuantía a determinar en ejecución de Sentencia, con el interés legal desde la fecha en que se detrajeron dichas cantidades de la cuenta del actor hasta su determinación. Y se condene a la demandada al abono de las costas causadas y que se causen en este procedimiento.
SEGUNDO. - Admitida a trámite la demanda, se emplazó a la demandada para que se personara en autos y la contestara, lo que hizo en tiempo y forma, acordándose la celebración de la audiencia previa en fecha , donde se propuso y admitió la prueba declarada pertinente, y siendo toda ella documental, conforme a lo previsto en el art. 429.8 LEC, quedaron los autos sobre la mesa de SSª para su resolución.
TERCERO. – En la tramitación del presente procedimiento se han observado todas las disposiciones legales.
FUNDAMENTOS DE DERECHO
Primero.- El demandante ejercita, en primer lugar, una acción de nulidad contractual con fundamento en los artículos 1 y 3 de la Ley de Represión de la Usura de 1908 y SSTS de 25 de noviembre de 2015 y 4 de marzo de 2020, alegando que el pasado agosto del año 2007 contrató con la entidad demandada un contrato de tarjeta de crédito Mediamarkt en establecimiento para financiar compras con un crédito máximo de 2398 euros, fijándose en la hoja principal del contrato una TAE del 16,06%, asi como otras cláusulas; este tipo de interés se incluye entre el resto de condiciones del contrato, sin destacarse de forma alguna ni asegurarse de que el prestatario ha comprendido las condiciones del préstamo, sin reflejarse de forma clara ni siquiera cual es el coste efectivo del crédito. Igualmente, se impone una penalización del 8% por impagos sobre la cuota impagada, así como una comisión de 30 euros por gastos de reclamaciones extrajudiciales, entre otras cláusulas. Resultando nulas dichas cláusulas, la primera de ellas al ser el interés claramente usurario, y las demás abusivas por falta de transparencia, y no habiendo atendido la
████████ VS CETELEM (L.C.)
demandada las reclamaciones extrajudiciales formuladas, se ha visto obligado a acudir a la vía judicial en defensa de sus intereses.
Por su parte la entidad demandada, oponiéndose a la demanda, alega que no concurren los requisitos jurisprudencialmente exigidos para declarar el interés pactado como usurario; asimismo tampoco nos encontramos con otras cláusulas abusivas, habiendo sido informado de las condiciones contractuales y tras llevar años recibiendo recibos menusales del contrato; por lo que procede la íntegra desestimación de la demanda con expresa condena en costas a la parte actora.
Segundo.- El contrato de préstamo suscrito entre las partes en agosto de 2007 establece un TAE del 16,06%, siendo así que el tipo medio de interés, publicado por el Banco de España, en aquella época para tarjetas de crédito y revolving era del 8,67%.
Sobre la cuestión de la usura, la jurisprudencia extiende del ámbito de la Ley de Usura a toda aquella operación que, por su naturaleza y características, responda a un contrato de préstamo o de crédito en cualquiera de sus modalidades, porque lo relevante, como indicaron las SSTS 406/2012, de 18 de junio, 113/2013, de 22 de febrero; 677/2014, de 2 de diciembre y 628/2015, de 25 de noviembre, no es que concurran todos los requisitos objetivos y subjetivos a que se refiere el art. 1, sino que basta con que se den los previstos en el primer inciso, es decir, que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso. Por tanto, sin que ya sea de exigir que de forma clara se demuestre que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales.
La STS nº 149/2020, Pleno, de 4 de marzo, fijó criterio jurisprudencial en orden a determinar que la referencia que ha de utilizarse como "interés normal del dinero" debe ser el tipo medio de interés, en el momento de celebración del contrato, correspondiente a la categoría a la que corresponda la operación crediticia cuestionada. Y continúa indicando que "Y si existen categorías más específicas dentro de otras más amplias (como sucede actualmente con la de tarjetas de crédito y revolving, dentro de la categoría más amplia de operaciones de crédito al consumo), deberá utilizarse esa categoría más específica, con la que la operación crediticia cuestionada presenta más coincidencias(duración del crédito, importe, finalidad, medios a través de los cuáles el deudor puede
████████ VS CETELEM (L.C.)
disponer del crédito, garantías, facilidad de reclamación en caso de impago, etc.), pues esos rasgos comunes son determinantes del precio del crédito, esto es, de la TAE del interés remuneratorio." Además insiste, sobre el supuesto concreto objeto de casación, que el índice que debió ser tomado como referencia era el tipo medio aplicado a las operaciones de crédito mediante tarjetas de crédito y revolving publicado en las estadísticas oficiales del Banco de España, con las que más específicamente comparte características la operación de crédito objeto de la demanda.
La reciente STS, 258/2023, de 15 de febrero, ratifica la anterior doctrina, también contenida en las SSTS 367/2022, de 4 de mayo, y 643/2022, de 4 de octubre, y determina cuál es el interés normal del dinero referido a un contrato de crédito revolving anterior al instante en que el Banco de España publicó las estadísticas medias del mercado relevante, en concreto, la media publicada del mercado relevante del año 2010, el índice de referencia (TAE frente a TEDR) y el margen admisible por encima del tipo medio para estimar que es notablemente superior al normal del dinero (6 puntos porcentuales ). Según dicha sentencia: " 1. Lo que se plantea ahora tiene que ver precisamente con la determinación de cuál era el interés normal del dinero referido a estos contratos de tarjeta de crédito revolving en el año 2004, en que se concertó el contrato y no existían estadísticas del Banco de España, porque fue a partir de junio de 2010 que se desglosó en la estadística la información referida al crédito revolving.
A la vista de la jurisprudencia mencionada está claro que el juicio sobre el carácter usurario del interés remuneratorio convenido en este contrato de tarjeta de crédito en la modalidad revolving del año 2004 ha de hacerse tomando, en primer lugar, como interés convenido de referencia la TAE, que en este caso no hay duda de que era del 23,9%. Además, la comparación debe hacerse respecto del interés medio aplicable a la categoría a la que corresponda la operación cuestionada, en este caso el tipo medio aplicado a las operaciones de crédito mediante tarjetas de crédito revolving.
2. En relación con la determinación de este parámetro de comparación, para los contratos posteriores a que el boletín estadístico del Banco de España desglosara un apartado especial a este tipo de créditos, en junio de 2010, la jurisprudencia acude a la información suministrada en esta estadística para conocer cuál era ese interés medio en aquel momento en que se concertó el contrato litigioso.
████████ VS CETELEM (L.C.)
Al respecto, habría que hacer otra advertencia, seguida de una matización: el índice analizado por el Banco de España en esos boletines estadísticos no es la TAE, sino el TEDR (tipo efectivo de definición restringida), que equivale a la TAE sin comisiones; de manera que si a ese TEDR se le añadieran las comisiones, el tipo sería ligeramente superior, y la diferencia con la TAE también ligeramente menor, con el consiguiente efecto respecto de la posibilidad de apreciar la usura. De tal forma que, en los contratos posteriores a junio de 2010, se puede seguir acudiendo al boletín estadístico del Banco de España, y al mismo tiempo permitir que el índice publicado se complemente con lo que correspondería a la vista de las comisiones generalmente aplicadas por las entidades financieras. En realidad, en estos últimos años, aunque la TEDR haya sido inferior a la TAE por no contener las comisiones, a los efectos del enjuiciamiento que hay que hacer (si la TAE es notablemente superior al interés [TAE] común en el mercado), ordinariamente no será muy determinante, en atención a que la usura requiere no sólo que el interés pactado sea superior al común del mercado, sino que lo sea "notablemente". El empleo de este adverbio en la comparación minimiza en la mayoría de los casos la relevancia de la diferencia entre la TEDR y la TAE.
3. Respecto de los contratos anteriores a junio de 2010, a falta de un desglose específico en los boletines estadísticos del Banco España, no cabe acudir, como pretende el recurso, al índice correspondiente a los créditos al consumo, sino que, como declaramos en la sentencia más reciente 643/2022, de 4 de octubre, en que se cuestionaba un interés del 20,9% TAE, en un contrato de 2001, "es más adecuado tomar en consideración otros productos más similares a los créditos revolving". Con carácter general para el enjuiciamiento de estos casos de tarjetas de crédito contratadas en la primera década de este siglo, ha de acudirse a la información específica más próxima en el tiempo. Esta es la que se ofreció en 2010. Según el boletín estadístico el tipo medio TEDR ese año estaba en el 19,32. Lógicamente, la TAE, al agregar las comisiones, sería ligeramente superior (entre 20 y 30 centésimas, en los niveles de interés que nos movemos). Por lo que podemos partir de forma orientativa del índice de 2010 (19,32), con la corrección oportuna para adecuarlo a la TAE.
4. Una vez determinado el índice de referencia, el tipo de interés (TAE) común para este tipo de contratos de crédito al tiempo de su celebración (2004), hay que valorar el margen admisible por encima del tipo medio de referencia, esto es: en cuántos puntos porcentuales o en qué porcentaje puede
████████ VS CETELEM (L.C.)
superarlo el tipo TAE contractual para que no se considere un interés notablemente superior al normal del dinero.
La ley española no establece ninguna norma al respecto. El art. 1 de la Ley de Usura , al acudir a una fórmula amplia (el interés notablemente superior al normal del dinero), emplea un adverbio para caracterizar ese exceso respecto del interés común del mercado ("notablemente"), que exige una apreciación en cada caso. Un criterio así de abierto, no rígido, exige un juicio o valoración para cada caso, acorde con la búsqueda de la justicia del caso concreto.
Esta fórmula legal se acomoda muy bien a un contexto de contratación y litigación como era el español antes de que hubiera irrumpido la litigación en masa, en la segunda década de este siglo. Pero en este nuevo contexto, siendo tantos los miles de litigios que versan sobre la misma cuestión, la aspiración de la justicia viene ahora connotada por la exigencia de dar un trato igual o equivalente a situaciones iguales o equivalentes, y facilitar la predecibilidad de las soluciones judiciales para dotar de mayor seguridad jurídica al mercado y al tráfico económico.
Es lógico que, a falta de una previsión legal, se acuda a la jurisprudencia para conocer esos parámetros o criterios de valoración que faciliten la igualdad de trato".
Por último, concluye lo siguiente: "En la medida en que el criterio que vamos a establecer lo es sólo para un tipo de contratos, los de tarjeta de crédito en la modalidad revolving, en los que hasta ahora el interés medio se ha situado por encima del 15%, por lo argumentado en la citada sentencia 149/2020, de 4 de marzo consideramos más adecuado seguir el criterio de que la diferencia entre el tipo medio de mercado y el convenido sea superior a 6 puntos porcentuales".
Aplicando dicha jurisprudencia al caso de autos, resulta evidente que el juicio sobre el carácter usurario del interés remuneratorio convenido en este contrato de préstamo personal celebrado en el año 2007 ha de hacerse tomando, en primer lugar, como interés convenido de referencia la TAE, que en este caso no hay duda de que era del 16,06%,; y además la comparación debe hacerse respecto a la información específica más próxima en el tiempo. Esta es la que se ofreció en 2010. Según el boletín estadístico el tipo medio TEDR ese año estaba en el 19,32. Lógicamente, la TAE, al agregar las comisiones, sería ligeramente superior (entre 20 y 30 centésimas, en los niveles de interés que nos movemos). Por lo que podemos partir de forma orientativa del índice de 2010 (19,32), con la
████████ VS CETELEM (L.C.)
corrección oportuna para adecuarlo a la TAE, lo que conlleva la desestimación de la acción principal, no considerándose usurario la TAE pactada en el contrato.
TERCERO. - Subsidiariamente, solicita la actora que se declare la nulidad de la cláusula de intereses remuneratorios por falta de transparencia, así como de la comisión de gastos de devolución, intereses de demora y seguro.
Respecto de la cláusula del interés remuneratorio, que no es usurario conforme a lo expresado en el fundamento anterior, se declara su nulidad por apreciar que se ha incurrido en una infracción del principio de transparencia, por los motivos que se expondrán a continuación.
Señala la sentencia del Tribunal Supremo, Sala 1ª, de 21 de enero de 2021: "1.- La exigencia del control de incorporación en toda clase de contratos y el de transparencia reforzada en el supuesto de la contratación con consumidores. La sentencia recurrida considera cubiertas las exigencias derivadas del control de incorporación de las condiciones generales. Ahora bien, éste por sí solo no es bastante en la contratación con consumidores. En este sentido, existe una consolidada línea jurisprudencial que señala que la mera superación de la normativa de incorporación (arts. 5 y 7 LCGC), aplicable en la contratación con cualquier sujeto de derecho, es distinto del control de transparencia que rige exclusivamente en la contratación con consumidores (sentencias 367/2016, de 3 de junio; 30/2017, de 18 de enero; 41/2017, de 20 de enero; 57/2017, de 30 de enero; 587/2017, de 2 de noviembre; 639/2017, de 23 de noviembre; 8/2018, de 10 de enero; 314/2018, de 28 de mayo; 56/2020, de 27 de enero y 265/2020, de 9 de junio entre otras muchas).
2.- En la contratación con consumidores no basta que la cláusula sea clara, comprensible y destacada, sino que es necesario que el consumidor tenga el conocimiento real de la carga económica y jurídica del contrato suscrito. En la sentencia 105/2020, de 19 de febrero, declaramos al respecto que: "La Audiencia entiende cumplido el control de transparencia porque considera que la cláusula es clara, comprensible y destacada. Pero no queda constancia de que hubiera sido objeto de una información precontractual, que garantizara su conocimiento con antelación suficiente a la firma de la póliza. Como hemos recordado en la sentencia 367/2017, de 8 de junio, en este tipo de contratos de préstamo a largo plazo, es necesaria una información precontractual suficiente que incida en la transparencia de la cláusula inserta en el contrato que el consumidor ha decidido
████████ VS CETELEM (L.C.)
suscribir". En el mismo sentido, en caso similar, se expresa la sentencia 71/2020, de 4 de febrero, cuya doctrina reproduce la sentencia 265/2020, de 9 de junio, en los términos siguientes:
"2.- En la jurisprudencia del TJUE han abordado esta cuestión las sentencias de 21 de marzo de 2013, asunto C-92/11, caso RWE Vertrieb ; 30 de abril de 2014, asunto C-26/13, caso Kásler y Káslerne Rábai ; 26 de febrero de 2015, asunto C- 143/13 , caso Matei; y 23 de abril de 2015, asunto C-96/14 , caso Van Hove. A tenor de estas resoluciones, no solo es necesario que las cláusulas estén redactadas de forma clara y comprensible, sino también que el adherente pueda tener un conocimiento real de las mismas, de forma que un consumidor informado pueda prever, sobre la base de criterios precisos y comprensibles, la carga jurídica y económica del contrato. (…)
3.- Exigencias que comporta el deber de transparencia reforzada. En cuanto a las exigencias que comporta el deber de transparencia, que pesa sobre las entidades financieras, un sólido cuerpo de doctrina jurisprudencial, del que son manifestación las sentencias 727/2018, 20 de diciembre ; 9/2019, de 11 de enero ; 93/2019, de 14 de febrero ; 128/2019, de 4 de marzo ; 188/2019, de 27 de marzo ; 209/2019, de 5 de abril , 188/2019, de 27 de marzo ; 433/2019, de 17 de julio , 265/2020, de 9 de junio , entre otras, las que, con cita de las SSTJUE, de 30 de abril de 2014 (caso Kásler ), de 21 de diciembre de 2016 (caso Gutiérrez Naranjo ) y de 20 de septiembre de 2017 (caso Ruxandra Paula Andricius y otros), viene entendiendo que:
"[...] el deber de transparencia comporta que el consumidor disponga "antes de la celebración del contrato" de información comprensible acerca de las condiciones contratadas y las consecuencias de dichas cláusulas en la ejecución del contrato celebrado [...] Respecto de las condiciones generales que versan sobre elementos esenciales del contrato se exige una información suficiente que pueda permitir al consumidor adoptar su decisión de contratar con pleno conocimiento de la carga económica y jurídica que le supondrá concertar el contrato, sin necesidad de realizar un análisis minucioso y pormenorizado del contrato. Esto excluye que pueda agravarse la carga económica que el contrato supone para el consumidor, tal y como este la había percibido, mediante la inclusión de una condición general que supere los requisitos de incorporación, pero cuya trascendencia jurídica o económica pase inadvertida al consumidor porque se le da un inapropiado tratamiento secundario y no se facilita al consumidor la información clara y adecuada sobre las consecuencias jurídicas
████████ VS CETELEM (L.C.)
y económicas de dicha cláusula en la caracterización y ejecución del contrato".
En la sentencia del Tribunal de Justicia de la Unión Europea de 21 de diciembre de 2016 (caso Gutiérrez Naranjo), después de recordar que "el control de transparencia material de las cláusulas relativas al objeto principal del contrato procede del que impone el artículo 4, apartado 2, de la Directiva 93/13 " (ap. 49), añade: " 50. Ahora bien, a este respecto, el Tribunal de Justicia ha declarado que reviste una importancia fundamental para el consumidor disponer, antes de la celebración de un contrato, de información sobre las condiciones contractuales y las consecuencias de dicha celebración. El consumidor decide si desea quedar vinculado por las condiciones redactadas de antemano por el profesional basándose principalmente en esa información (sentencia de 21 de marzo de 2013, RWE Vertrieb, C-92/11, EU:C:2013:180 , apartado 44).
51. Por lo tanto, el examen del carácter abusivo, en el sentido del artículo 3, apartado 1, de la Directiva 93/13 , de una cláusula contractual relativa a la definición del objeto principal del contrato, en caso de que el consumidor no haya dispuesto, antes de la celebración del contrato, de la información necesaria sobre las condiciones contractuales y las consecuencias de dicha celebración, está comprendido dentro del ámbito de aplicación de la Directiva en general y del artículo 6, apartado 1, de ésta en particular".
En definitiva, como señala la sentencia 346/2020, de 23 de junio: "La información precontractual es la que permite realmente comparar ofertas, o alternativas de financiación, y adoptar la decisión de contratar. No se puede realizar una comparación fundada entre las distintas ofertas o alternativas si al tiempo de realizar la comparación el consumidor no puede tener un conocimiento real de la trascendencia económica y jurídica de alguno de los contratos objeto de comparación porque no ha podido llegar a comprender lo que significa en él una concreta cláusula, que afecta a un elemento esencial del contrato, en relación con las demás, y las repercusiones que tal cláusula puede conllevar en el desarrollo del contrato ". Señala también la antes citada STS, Pleno, de 4 de marzo de 2020 lo siguiente: "La normativa sobre cláusulas abusivas en contratos concertados con consumidores no permite el control del carácter "abusivo" del tipo de interés remuneratorio en tanto que la cláusula en que se establece tal interés regula un elemento esencial del contrato, como es el precio del servicio, siempre que cumpla el requisito de transparencia. La expresión de la TAE es requisito imprescindible, aunque no
████████ VS CETELEM (L.C.)
suficiente por sí solo, para que la cláusula que establece el interés remuneratorio pueda ser considerada transparente."
A estos efectos deber precisarse que el control de transparencia tiene su origen en el art. 4.2 de la Directiva 93/13, según el cual el control de contenido no puede referirse " a la definición del objeto principal del contrato ni a la adecuación entre precio y retribución, por una parte, ni a los servicios o bienes que hayan de proporcionarse como contrapartida, por otra, siempre que dichas cláusulas se redacten de manera clara y comprensible".
Es decir, cabe el control de abusividad de una cláusula relativa al precio y a la contraprestación si no es transparente; control de transparencia que como parámetro abstracto de validez de la cláusula predispuesta, esto es, fuera del ámbito de interpretación general del Código Civil del "error propio" o "error vicio", cuando se proyecta sobre los elementos esenciales del contrato tiene por objeto que el adherente conozca o pueda conocer con sencillez tanto la "carga económica" que realmente supone para él el contrato celebrado, esto es, la onerosidad o sacrificio patrimonial realizada a cambio de la prestación económica que se quiere obtener, como la "carga jurídica" del mismo, es decir, la definición clara de su posición jurídica tanto en los presupuestos o elementos típicos que configuran el contrato celebrado, como en la asignación o distribución de los riesgos de la ejecución o desarrollo del mismo ( STS 406/20 12 , de 18 de junio, y 241/2013, de 9 de mayo ).
La jurisprudencia sobre el control de transparencia sigue la doctrina emanada del Tribunal de Justicia de la Unión Europea (TJUE), principalmente en las SSTJUE de 30 de abril de 2014 (caso Kásler), 21 de diciembre de 2016 (caso Gutiérrez Naranjo) y 26 de enero de 2017 caso Gutiérrez García).
La jurisprudencia comunitaria ha hecho una interpretación extensiva del control de transparencia, que sobrepasa el mero control formal de comprensibilidad gramatical, para exigir que el predisponente informe debidamente al consumidor de la carga económica y jurídica que asume, en los términos antes expuestos. Lo que lleva a concluir al TJUE que el examen del carácter abusivo, en el sentido del artículo 3, apartado 1, de la Directiva 93/13, de una cláusula contractual relativa a la definición del objeto principal del contrato, en caso de que el consumidor no haya dispuesto, antes de la celebración del contrato, de la información necesaria sobre las condiciones contractuales y las consecuencias de dicha celebración, está
████████ VS CETELEM (L.C.)
comprendido dentro del ámbito de aplicación de la Directiva en general y, en particular, de artículo 6.1.
En el caso de autos, vista la cláusula que regula el interés remuneratorio, no es posible afirmar que un consumidor medio conociese o tuviese la posibilidad de conocer la verdadera carga económica que representaba el mismo ni el funcionamiento del propio contrato de línea de crédito. Es más, ninguna prueba sobre ello aporta la parte demandada, ni tan siquiera ha aportado testifical alguna de la persona que explicó a la parte demandante el modo de funcionamiento de lo contratado.
Debe concluirse, por tanto, que concurre falta de transparencia y que la cláusula es abusiva porque provoca un desequilibrio sustancial en perjuicio del consumidor a quien no le ha sido posible hacerse una representación fiel del impacto económico que le supondrá este contrato. A ello se suma la falta de aportación por la demandada de todo tipo de elemento probatorio, ya fuera de naturaleza documental o incluso testifical, que permita acreditar la realización de tal tarea explicativa y aclaratoria previa, necesaria para la formalización del contrato; lo que debe decaer en perjuicio de la entidad demandada, de conformidad con las reglas generales de la carga de la prueba prescritas en el artículo 217 de la Ley de Enjuiciamiento Civil, máxime ante su disponibilidad probatoria.
En cuanto a la declaración de nulidad por abusiva de la comisión por impago (cláusula 16, que comprende sin necesidad do requerimiento previo, además de la cantidad adeudada, el pago de todos los gastos causados por el impago, y un interés de demora del 8% sobre cada cuota impagada, así como una comisión por devolución de 30 Euros), también resultan abusiva en relación con lo ya declarado, pues revela una absoluta indeterminación sobre los servicios concretos que se pretenden retribuir, lo que pone de manifiesto su automatismo y el riego de reproducción. Tal y como está formulada, se aplica de forma automática y con posibilidad de reiteración (STS 566/2019), de modo que la cláusula no cumple con los requisitos previstos jurisprudencialmente, por lo que debe declararse su nulidad por abusiva. Añade el Tribunal Supremo en la sentencia citada que debería ser el Banco quien probara la realidad de la gestión y su precio, pero, con la cláusula, se traslada al consumidor la obligación de probar o que no ha habido gestión, o que no ha tenido el coste fijado en el contrato, o ambas circunstancias. Es más, su importe incluso supera el 50% de las cuotas pactadas, lo que resulta sumamente injusto para el consumidor. Por los motivos expuestos, procede declarar la nulidad de la cláusula de comisión por impago.
████████ VS CETELEM (L.C.)
La consecuencia de la declaración de nulidad es que la parte demandada está obligada a la restitución de las cantidades percibidas en aplicación de las cláusulas declaradas nulas, con sus correspondientes intereses, cantidad a determinar en ejecución de sentencia.
Por último, y en relación a la clásula relativa al seguro, no ha lugar a su análisis en tanto no ha sido contratada por la parte actora, lo que no impide la devolución de las cantidades indebidamente cobradas en virtud de la aplicación de la misma si a ello hubiere lugar.
CUARTO. - Habiéndose estimado la pretensión subsidiaria de la demanda, al resultar nula la cláusula relativa al interés remuneratorio, del interés de demora y la comisión por gastos de devolución del contrato suscrito entre las partes al no superar el control de transparencia, procede la condena de la demanda a restituir las cantidades cobradas en aplicación de las mismas, con los intereses correspondientes y con expresa condena en costas conforme al principio general de vencimiento del art. 394 LEC.
Conforme al artículo 394 de la LEC, se imponen las costas causadas a la parte demandada.
Vistos los preceptos legales citados, concordantes y demás de general y pertinente aplicación
FALLO
Que estimando la demanda interpuesta a instancia de ████████ ████████ ████████ ████████, frente a BANCO CETELEM SAU,, debo declarar y declaro la nulidad de las cláusulas del contrato suscrito entre las partes en agosto de 2007 relativas a la comisión por impago de recibo (reclamación de posiciones deudoras), el interés de demora y la relativa al sistema de amortización revolving (intereses remuneratorios), y debo condenar y condeno a la parte demandada a estar y pasar por esta declaración debiendo reintegrar al actor todas las cantidades que excedan del capital prestado, que se determinarán en ejecución de Sentencia, con el interés legal correspondiente desde cada pago. Todo ello con expresa condena en costas a la parte demandada.
████████ VS CETELEM (L.C.)
MODO DE IMPUGNACIÓN: recurso de apelación, que se interpondrá ante el Tribunal que haya dictado la resolución que se impugne dentro del plazo de veinte días contados desde el día siguiente de la notificación de aquélla. Dicho recurso carecerá de efectos suspensivos, sin que en ningún caso proceda actuar en sentido contrario a lo resuelto (artículo 456.2 L.E.C.).
Conforme a la D.A. Decimoquinta de la L.O.P.J., para la admisión del recurso se deberá acreditar haber constituido, en la cuenta de depósitos y consignaciones de este órgano, un depósito de 50 euros, salvo que el recurrente sea: beneficiario de justicia gratuita, el Ministerio Fiscal, el Estado, Comunidad Autónoma, entidad local u organismo autónomo dependiente.
El depósito deberá constituirlo ingresando la citada cantidad en el Santander en la cuenta de este expediente 3333 indicando, en el campo "concepto" la indicación "Recurso" seguida del código "02 Civil-Apelación". Si el ingreso se hace mediante transferencia bancaria deberá incluir, tras la cuenta referida, separados por un espacio la indicación "recurso" seguida del código "02 Civil-Apelación"
En el caso de que deba realizar otros pagos en la misma cuenta, deberá verificar un ingreso por cada concepto, incluso si obedecen a otros recursos de la misma o distinta clase indicando, en este caso, en el campo observaciones la fecha de la resolución recurrida con el formato DD/MM/AAAA.
Así por esta mi sentencia lo pronuncio, mando y firmo.
EL/LA MAGISTRADO/JUEZ
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutelar o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
████████ VS CETELEM (L.C.)
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
¿Quieres saber si tu tarjeta Cetelem es reclamable?
Te lo confirmamos gratis, sin compromiso, en tu consulta inicial.
Consulta gratuita WhatsApp