Sentencia real · falta de transparencia · primera instancia
Sentencia 401/2022 de Madrid: nulidad de tarjeta de crédito MerKamueble de Cetelem
| Nº de sentencia | 401/2022 |
|---|---|
| Órgano | Juzgado de Primera Instancia Nº 102 de Madrid |
| Ciudad | Madrid |
| Fecha | 30 de septiembre de 2022 |
| Procedimiento | Procedimiento Ordinario 1179/2021 |
| Entidad | Cetelem |
| Vía de nulidad | Otra |
La sentencia estima la pretensión subsidiaria de la demanda, declarando la nulidad del contrato de tarjeta de crédito por falta de transparencia en las condiciones financieras que regulan el interés remuneratorio y las comisiones. Se condena a la entidad a restituir las cantidades abonadas en exceso sobre el capital dispuesto. Asimismo, se estima la reconvención interpuesta por la entidad, condenando al consumidor a devolver el importe del capital dispuesto que reste por abonar.
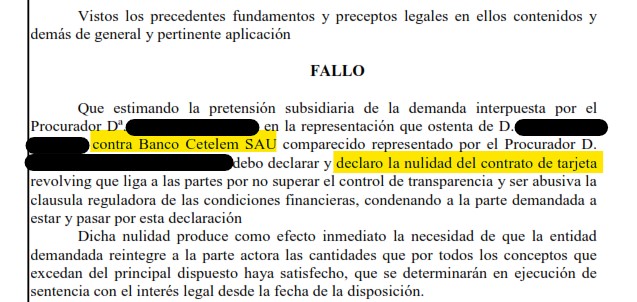
«Que estimando la pretensión subsidiaria de la demanda interpuesta por el Procurador Dª. ████████████████ en la representación que ostenta de D. ████████████████ contra Banco Cetelem SAU comparecido representado por el Procurador D. ████████████████ debo declarar y declaro la nulidad del contrato de tarjeta revolving que liga a las partes por no superar el control de transparencia y ser abusiva la clausula reguladora de las condiciones financieras, condenando a la parte demandada a estar y pasar por esta declaración Dicha nulidad produce como efecto inmediato la necesidad de que la entidad demandada reintegre a la parte actora las cantidades que por todos los conceptos que excedan del principal dispuesto haya satisfecho, que se determinarán en ejecución de sentencia con el interés legal desde la fecha de la disposición. Que estimando la demanda reconvencional promovida por el Procurador D. ████████████████ en nombre y representación de Banco Cetelem contra D. ████████████████ comparecido representado por la Procuradora Dª ████████████████, debo condenar y condeno al actor/reconvenido a satisfacer al demandado/reconviniente la cantidad de 3324,68 euros a que asciende el importe pendiente de abonar en concepto de capital dispuesto con más el interés legal de dicha suma desde la fecha de interpelación judicial sin perjuicio de elevar dicho tipo dos puntos a contar desde la presente resolución y hasta su abono»
Fallo de la sentencia 401/2022, Juzgado de Primera Instancia Nº 102 de Madrid
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE 1ª INSTANCIA Nº 102 DE MADRID
Calle Rosario Pino 5, Planta 11 - 28020
Tfno: 917043514 Fax: 917031993
N.I.G.: ████████████████
Procedimiento: Procedimiento Ordinario 1179/2021
Materia: Resto de acciones individuales sobre condiciones generales de la contratación
Demandante: D. ████████████████ Procurador/a: ████████████████ Abogado/a: ████████████████
Demandado: BANCO CETELEM SA Procurador/a: ████████████████ Abogado/a: ████████████████
SENTENCIA Nº 401/2022
JUEZ/MAGISTRADO-JUEZ: Dña. ████████████████
Lugar: Madrid
Fecha: treinta de septiembre de dos mil veintidós
Dª ████████████████, Magistrado Juez del Juzgado de 1ª Instancia nº 102, ha examinado las presentes actuaciones de juicio declarativo ordinario seguidas con el nº de orden 1179/2021 en este Juzgado a instancia de D. ████████████████ comparecido representado por la Procuradora Dª ████████████████ y bajo la dirección técnica de D. ████████████████ contra Banco Cetelem SA comparecida representada por el Procurador D. ████████████████ y bajo la dirección técnica de D. ████████████████ sobre nulidad del contrato de tarjeta de crédito Cetelem y subsidiaria no incorporación al contrato de condiciones financieras que regulan el cobro de intereses remuneratorios, comisiones por impago y penalización por mora y subsidiariamente a las anteriores nulidad de la estipulación contractual relativa al cobro de comisión por impago, habiéndose formulado reconvención en reclamación de cantidad; y
ANTECEDENTES DE HECHO
PRIMERO: Dª ████████████████, Procuradora de los Tribunales en nombre y representación de D. ████████████████ presentó demanda de juicio declarativo ordinario contra Banco Cetelem alegando los hechos y fundamentos de derecho que estimó aplicables, suplicando se dictara sentencia por la que con estimación de la demanda -con carácter principal Se declare la nulidad radical y originaria del contrato de línea de crédito Cetelem suscrito y en su caso de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito por existencia de usura en la condición general que establece el interés remuneratorio con las consecuencias que de dicha declaración se derivan de la aplicación del art 3 de la LRU -con carácter subsidiaria para el caso de no estimarse usurario el contrato:
a) se declare que las condiciones financieras generales de la línea de crédito y, en su caso, de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito, que regulan el cobro de intereses, comisiones, penalizaciones por mora son nulas de pleno derecho por abusivas al no superar el control de transparencia por lo que deben tenerse por no puestas al no incorporarse válidamente al contrato. Se condene a la demandada, como consecuencia inherente que sigue a la declaración de no incorporación al contrato de las condiciones expuestas a abonar a la parte demandante la cantidad que exceda del total del capital prestado tomando en cuenta el total abonado por todos los conceptos declarados nulos y que hayan sido abonados por la demandante, según se determine en ejecución.
-con carácter subsidiario y para el caso de que tampoco se declare la no incorporación al contrato de condiciones financieras que regulan el cobro de intereses remuneratorios, comisión por impago y penalización por mora por falta de transparencia se declare a todos los efectos procedentes en derecho la abusividad y nulidad radical de la estipulación contractual y/o práctica no consentida relativa al cobro de comisiones por impago y penalización por mora condenando a Banco Cetelem por aplicación del art 1303 del Código Civil a la devolución/restitución de cantidades abonadas en tal concepto aplicadas por la entidad al contrato de línea de crédito y a cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio original suscrito con sus intereses, a determinar en ejecución de sentencia.
Todo ello con más imposición de costas a la parte demandada.
SEGUNDO: Admitida a trámite la demanda se acordó emplazar a la parte demandada para que en 20 días, si a su derecho convenía y bajo el apercibimiento legal de ser declarada en rebeldía se personara en forma contestando la demanda.
TERCERO: Practicado el emplazamiento acordado D. ████████████████, Procurador de los Tribunales en nombre y representación de Banco Cetelem presentó escrito de contestación en el sentido de oponerse alegando los hechos y fundamentos de derecho que estimó aplicables suplicando se dictara sentencia de la pretensión ejercitada.
Al propio tiempo formuló reconvención en reclamación de cantidad, al no haber abonado el actor reconvenido las cantidades financiadas suplicando se dicte sentencia condenando al actor al pago de 3324,68 euros con expresa condena en costas.
CUARTO: Tras admitir la reconvención, se dio traslado a la parte actora que presentó escrito de contestación en el sentido de oponerse pues a su juicio había que estar al resultado de la demanda principal de nulidad por usura interpuesta y sus efectos.
QUINTO: Tras tener por contestada la demanda reconvencional se señaló día y hora para la audiencia previa fijada por la ley, citando a las partes en forma legal.
SEXTO: El día y a la hora señalada a la audiencia previa comparecieron válidamente ambas partes.
Abierto el acto y ante la imposibilidad de alcanzar acuerdo alguno, cada parte se afirmó y ratificó en su escrito de alegaciones solicitando el recibimiento del pleito a prueba.
Fijados los extremos controvertidos, y recibido el pleito a prueba las partes propusieron documental consistente en tener por reproducidos los documentos acompañados con sus respectivos escritos de demanda, contestación, reconvención y contestación a la reconvención.
Admitida y declara su pertinencia y sin más trámites se acordó dejar los autos sobre la mesa para dictar sentencia.
SÉPTIMO: Observadas las reglas del procedimiento aplicables.
FUNDAMENTOS DE DERECHO
PRIMERO: Pretensión ejercitada Oposición. La parte actora, con carácter principal, persigue un pronunciamiento declarativo de nulidad del contrato de préstamo mercantil con Tarjeta de crédito del sistema Flexipago que liga a las partes por entender que son usurarios los intereses remuneratorios aplicados al mismo. De forma subsidiaria ha atacado por abusivas las condiciones generales de la contratación relativas al precio del contrato. A dicha pretensión ha mediado oposición negando que el interés aplicado sea usurario o que las cláusulas no superen el control de incorporación y/o transparencia y al propio tiempo formula reconvención al no haber abonado el actor reconvenido ni siquiera la cantidad que le fue entregada. A la reconvención ha mediado alegación de falta de legitimación pasiva y oposición pues entiende que su pronunciamiento dependerá de la estimación de la demanda resultando imposible la fijación de su cantidad a tal momento dependiendo de lo que resulte de la ejecución.
SEGUNDO: Sobre la falta de legitimación pasiva alegada por Cetelem.
Banco Cetelem sostiene que en enero de 2020 Banco Cetelem cedió el crédito a LC Asset 1 SARL habiendo sido informada la actora de dicha cesión, si bien no adjunta el testimonio de la cesión.
Entiende que al no ser titular del crédito objeto del presente litigio no ostenta legitimación para soportar la acción, no obstante lo cual, no se limita a oponerse a la pretensión sino que también ejercita reconvención por lo que la excepción opuesta no puede ser estimada analizando las diferencias existentes entre la cesión de créditos y de contratos de tarjeta. Entrando en el fondo del asunto ha quedado admitido que el 14 de abril de 2011 las partes firmaron contrato de tarjeta Flexi Pago, que lleva aparejada una línea de crédito de 300 euros y sujeta a una TAE del 23,14%. Sobre la base de la contratación expuesta vamos a analizar la acción principal: declaración de nulidad del contrato por ser usurario el interés remuneratorio aplicado al mismo.
[... Se omiten párrafos intermedios de fundamentación jurídica sobre usura y transparencia para brevedad, manteniendo la estructura ...]
TERCERO: Desestimada la pretensión principal vamos a ocuparnos de la acción subsidiaria: nulidad del contrato al ser nulos los intereses remuneratorios por no superar el control de incorporación y por falta de transparencia.
[... Fundamentación sobre el control de transparencia y abusividad ...]
En consecuencia, el contrato no puede subsistir sin tales cláusulas porque su supresión provocaría como consecuencia la modificación de la naturaleza del objeto principal del contrato.
La cuestión, por tanto, se traslada, a otra consideración: si el efecto de hacer inmediatamente exigible el pago del importe del crédito pendiente de devolución puede suponer al consumidor una penalización desproporcionada. Al contrario de lo que ocurre en un contrato de préstamo, en el que la anulación tendría en principio el efecto de hacer inmediatamente exigible el pago del importe del préstamo pendiente de devolución, sus consecuencias no son predicables en el presente caso, pues además de que los efectos de la nulidad no va a ser esencialmente distintos a los que provoca la declaración de usura, la consecuencia de hacer únicamente exigible el capital del que realmente se ha dispuesto sin aplicación de interés ordinario o de comisiones de clase alguna no permite considerar que le pudiera suponer una penalización excesiva.
CUARTO: El pronunciamiento anterior resuelve la reconvención por cuanto efectivamente la parte actora deberá devolver el importe del capital dispuesto de más que es el pedimento que en la misma se evacúa.
Fijado por la parte reconviniente que dicha cantidad asciende a 3324,68 euros sin que de adverso se haya cuestionado dicho importe, la actora reconvenida deberá ser condenada a satisfacer dicha cantidad teniendo en cuenta la fecha de la cesión.
QUINTO: Intereses. El actor tendrá derecho a percibir interés legal de cada disposición en exceso desde la fecha en que se hizo en aplicación del art 1303 Código civil. El demandado/reconvencional tendrá derecho a percibir el interés legal desde la fecha de interpelación judicial de conformidad con el art 1101 y 1108 del Código Civil sin perjuicio de elevar dicho tipo en dos puntos a contar desde la presente resolución y hasta su abono en aplicación del art 576 LEC.
SEXTO: Costas. Estimada la demanda el pago de costas se impone a la parte demandada. Estimada la reconvención, el pago de costas se impone a la actora/reconvenida. En ambos casos aplicamos el art 394 LEC.
Vistos los precedentes fundamentos y preceptos legales en ellos contenidos y demás de general y pertinente aplicación,
FALLO
Que estimando la pretensión subsidiaria de la demanda interpuesta por el Procurador Dª. ████████████████ en la representación que ostenta de D. ████████████████ contra Banco Cetelem SAU comparecido representado por el Procurador D. ████████████████ debo declarar y declaro la nulidad del contrato de tarjeta revolving que liga a las partes por no superar el control de transparencia y ser abusiva la clausula reguladora de las condiciones financieras, condenando a la parte demandada a estar y pasar por esta declaración. Dicha nulidad produce como efecto inmediato la necesidad de que la entidad demandada reintegre a la parte actora las cantidades que por todos los conceptos que excedan del principal dispuesto haya satisfecho, que se determinarán en ejecución de sentencia con el interés legal desde la fecha de la disposición.
Las costas procesales causadas, estimada la demanda, se imponen a la parte demandada.
Que estimando la demanda reconvencional promovida por el Procurador D. ████████████████ en nombre y representación de Banco Cetelem contra D. ████████████████ comparecido representado por la Procuradora Dª ████████████████, debo condenar y condeno al actor/reconvenido a satisfacer al demandado/reconviniente la cantidad de 3324,68 euros a que asciende el importe pendiente de abonar en concepto de capital dispuesto con más el interés legal de dicha suma desde la fecha de interpelación judicial sin perjuicio de elevar dicho tipo dos puntos a contar desde la presente resolución y hasta su abono.
El pago de costas procesales causadas, estimada la reconvención, se imponen a la parte actora/reconvenida.
Líbrese y únase certificación literal de la presente resolución a las actuaciones y archívese el original en el legajo existente en Secretaría.
Notifíquese la presente resolución a las partes haciendo saber que contra la misma podrán interponer recurso de apelación ante este Juzgado dentro de los veinte días siguientes a la notificación en que se expondrán las alegaciones en que base la impugnación, conociendo del mismo la Iltrma. Audiencia Provincial (art 458 y 463 LEC).
De conformidad con la DA 15ª LOPJ introducida por LO 1/2009 de 3 de noviembre, para la interposición del referido recurso de apelación, será necesario la previa constitución de un depósito de 50 euros que deberá ser consignado en la cuenta de depósitos del juzgado num IBAN ████████████████ indicando en el campo Beneficiario “Juzgado de 1ª Instancia nº 102 de Madrid” y en el campo Observaciones o concepto se consignarán los siguientes dígitos ████████████████, aportando constancia documental, toda vez que no se admitirá a trámite el recurso que no acredite la constitución del depósito.
Así por esta mi sentencia, lo pronuncio, mando y firmo.
El/la Juez/Magistrado/a Juez
PUBLICACIÓN.- La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutela o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda. Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
Revisa gratis si tu tarjeta Cetelem es reclamable
En poco tiempo sabrás si tu caso es viable. Sin compromiso y sin coste.
Consulta gratuita WhatsApp