Sentencia real · falta de transparencia · primera instancia
Sentencia 00112/2026 de Benavente: nulidad de línea de crédito revolving de Cofidis
| Nº de sentencia | 00112/2026 |
|---|---|
| Órgano | Tribunal de Instancia de Benavente, Sección Civil y de Instrucción, Plaza Nº 1 |
| Ciudad | Benavente |
| Fecha | 18 de mayo de 2026 |
| Procedimiento | Juicio Verbal 0000945/2025 |
| Entidad | Cofidis |
| Vía de nulidad | Otra |
La sentencia obliga a Cofidis a devolver al cliente todo lo cobrado de más, ya que el contrato no superó los controles de transparencia. El Tribunal de Instancia de Benavente estima íntegramente la demanda y declara la nulidad del contrato de crédito por falta de transparencia y abusividad del sistema de amortización revolving, condenando a la entidad a restituir las cantidades indebidamente percibidas.
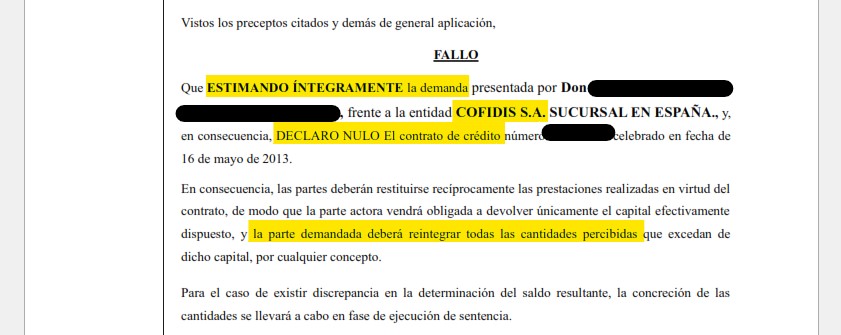
«Declaro nulo el contrato de crédito celebrado en fecha de 16 de mayo de 2013. En consecuencia, las partes deberán restituirse recíprocamente las prestaciones realizadas en virtud del contrato, de modo que la parte actora vendrá obligada a devolver únicamente el capital efectivamente dispuesto, y la parte demandada deberá reintegrar todas las cantidades percibidas que excedan de dicho capital, por cualquier concepto.»
Fallo de la sentencia 00112/2026, Tribunal de Instancia de Benavente, Sección Civil y de Instrucción, Plaza Nº 1
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
TRIBUNAL DE INSTANCIA SECCIÓN CIVIL Y DE INSTRUCCIÓN PLAZA Nº 1 BENAVENTE
PZ DE SAN FRANCISCO 4
Teléfono: ████████████████
Correo electrónico: ████████████████
N.I.G.: ████████████████
Procedimiento: Juicio Verbal (Condiciones Generales de la Contratación) 0000945/2025
Demandante: D./Dña. ████████████████ Procurador/a Sr/a. ████████████████ Abogado/a Sr/a. ████████████████
Demandado: D/ña. COFIDIS, S.A., SUCURSAL EN ESPAÑA Procurador/a Sr/a. ████████████████ Abogado/a Sr/a. ████████████████
SENTENCIA Nº 00112/2026
En Benavente, a dieciocho de mayo del año dos mil veintiséis.
Doña ████████████████, Jueza del Tribunal de Instancia de Benavente, Sección Civil, Plaza 1, vistos los autos del Juicio Verbal seguidos con el número 945/2025, en el que han sido partes Don ████████████████, representado por el Procurador de los Tribunales Don ████████████████, bajo la dirección Letrada de Don ████████████████, frente a la entidad COFIDIS S.A. SUCURSAL EN ESPAÑA, representada por el Procurador de los Tribunales Don ████████████████, bajo la dirección Letrada de Doña ████████████████, he venido a dictar la presente Sentencia, en virtud de los siguientes,
ANTECEDENTES DE HECHO
PRIMERO.- Los presentes autos traen causa de la demanda, que por turno de reparto correspondió a este Juzgado, presentada por la actora el día 30 de julio del año 2025 en la que, tras citar los hechos y fundamentos de derecho que estimaba de pertinente aplicación, terminaba solicitando se dictare sentencia por la que se declare:
“CON CARÁCTER PRINCIPAL:
1.- Se declare LA NULIDAD DEL CONTRATO POR RESULTAR NULAS POR FALTA DE INCORPORACION AL CONTRATO O FALTA DE TRANSPARENCIA LA CLÁUSULAS QUE REGULAN EL INTERÉS REMUNERATORIO dado que la nulidad del interés remuneratorio no permite que el contrato subsista.
2.- Que se condene a la entidad demandada a estar y pasar por dichas declaraciones.
3.- Que como consecuencia de lo anterior, y conforme al art 1303 CC, esto es, los contratantes deben restituirse recíprocamente las cosas que hubiesen sido materia del contrato se condene a la entidad demandada a imputar el pago de todas las cantidades diferentes al capital prestado a minorar la deuda y, en caso de resultar sobrante, devolverlo al actor, cuantía a determinar en ejecución de Sentencia, con el interés legal desde la fecha en que se detrajeron dichas cantidades de la cuenta del actor hasta su determinación.
4.- Con expresa imposición de costas.”
SEGUNDO.- Admitida a trámite la demanda, mediante Decreto de 30 de julio de 2025, se dio traslado de la demanda y los documentos presentados a la demandada emplazándola para que contestara a la misma en el plazo de 10 días. Mediante escrito de 10 de octubre del año 2025, la entidad demandada contestó a la demanda citando hechos y fundamentos de derecho que estimó de aplicación pertinente terminando por solicitar se dictare sentencia desestimando la demanda deducida contra su representada con expresa imposición de costas a la parte actora.
TERCERO.- Mediante Auto firmado el 7 de noviembre de 2025 se admitió la prueba que se consideró útil y pertinente, en concreto, la documental obrante en autos, sin considerarse necesaria la celebración de la vista. Dicho Auto fue aclarado en fecha de 18 de diciembre del año 2025. Firme la resolución, quedaron las actuaciones para resolver, mediante Diligencia de Ordenación de cinco de mayo del año 2026.
CUARTO.- En la tramitación de este Juicio se han observado las formalidades legales, a excepción de los plazos procesales, habida cuenta de la carga que pesa sobre el presente Juzgado.
FUNDAMENTOS DE DERECHO
PRIMERO.- Resumen del litigio. Planteamiento. La parte actora ejercita acción individual de nulidad de condiciones generales de la contratación y reclamación de cantidad frente a COFIDIS S.A., Sucursal en España, en relación con el contrato de crédito renovable suscrito en mayo de 2013. Sostiene, en esencia, que el contrato fue concertado en su condición de consumidor, mediante condiciones generales predispuestas por la entidad, sin negociación individual y sin haber recibido información suficiente sobre el alcance económico y jurídico del producto contratado. Afirma que no se le facilitó información precontractual adecuada, en particular defiende que la información fue simultánea, ni se le ofreció posibilidad real de comprender el funcionamiento del sistema revolving, sus consecuencias económicas o el coste efectivo de la financiación.
SEGUNDO.- Representación y legitimación activa. Aduce la entidad demandada que la parte actora carece de legitimación activa, o en su caso falta de litisconsorcio, por cuanto la demanda ha sido interpuesta por uno de los titulares del préstamo. Sobre esta cuestión, la jurisprudencia del Tribunal Supremo ha afirmado que la figura doctrinal del litisconsorcio activo necesario no está prevista en la Ley y no puede equipararse al litisconsorcio pasivo necesario. Nadie puede ser obligado a litigar, ni solo, ni unido con otro. Cuando se pretende la declaración de nulidad, radical e insubsanable, de un contrato por incurrir en alguna prohibición legal o por su carácter de absolutamente simulado, cualquiera de los intervinientes por sí solo puede instar la declaración de nulidad. Por lo cual el actor por sí solo está legitimado para esgrimir esta acción.
TERCERO.- Falta de transparencia. Sobre la acción de nulidad por falta de transparencia ya nos hemos pronunciado de forma reiterada. En esas resoluciones exponíamos que éramos conscientes de que sobre la abusividad por falta de transparencia en relación con la fijación y cálculo de los intereses remuneratorios en contratos como el que es objeto del procedimiento, existía discrepancia entre las distintas Audiencias Provinciales de nuestro País. Sin desconocer, por tanto, la existencia de esas dos posiciones, esta Sala ha optado por considerar la existencia de falta de transparencia en los contratos de las denominadas “tarjetas revolving”.
En la resolución citada señalábamos una serie de circunstancias que concurren también en el presente caso y que hacen referencia a que el interés pactado no se destaca y se encuentra dentro de un apartado que se denomina anexo y de un clausulado redactado en letra excesivamente pequeña y junta lo que dificulta la lectura y la comprensión de las distintas cláusulas, sobre todo lo relativo a la forma de pago y como se realiza el cálculo para determinar la liquidación a realizar en cada período, de forma que no puede concluirse que el consumidor contratante haya podido formarse un juicio de valor sobre los elementos esenciales del contrato, su contenido y sus consecuencias y prestar su consentimiento con conocimiento de todos esos elementos.
La reciente Sentencia del TS de 17 de febrero de 2026 que ha estimado el recurso de casación relativo a la acción colectiva ejercitada por ASUFIN en relación a la cláusula incluida por la financiera de Carrefour en sus contratos de tarjeta de crédito en los que se incluye la cláusula de pago revolving, se refiere a esta cláusula en general. Del examen del procedimiento y aunque por la recurrente se señala que se realizó la oportuna información al prestatario respecto de las condiciones del préstamo y del funcionamiento del sistema de pago pactado, es decir, del sistema revolving, lo cierto es que no existe constancia de ello.
En definitiva, la actuación de la entidad demandada no se ajusta a las exigencias de transparencia determinadas contractualmente en el sentido de que debe determinarse es si la cláusula que establece el tipo porcentual del interés remuneratorio considerada conjuntamente con el resto de las previsiones contractuales que regulan el sistema de pago revolving al que va ligado esa TAE, y tomando en consideración el estándar de información facilitada por el predisponente a los potenciales clientes, es transparente. Debe tenerse en cuenta que la transparencia de las cláusulas no negociadas en contratos celebrados con consumidores que resulta de los arts. 4.2 y 5 de la Directiva 93/13/CEE no puede reducirse solo al carácter comprensible de estas en un plano formal y gramatical, sino que, por el contrario, toda vez que el sistema de protección establecido por dicha Directiva se basa en la idea de que el consumidor se halla en situación de inferioridad respecto al profesional en lo referido, en particular, al nivel de información, esa exigencia de redacción clara y comprensible de las cláusulas contractuales, y por tanto de transparencia, debe entenderse de manera extensiva.
Es por ello que, dado que el establecimiento para el pago del sistema revolving no es inocuo y provoca un grave desequilibrio, en contra de las exigencias de la buena fe, puesto que, al ignorar los riesgos significativos que entraña dicho sistema de amortización, con elementos tales como el anatocismo y la posibilidad de una cuota mensual de muy escasa cuantía unidos a una elevada tasa de interés, que incrementan el pago de intereses y prolongan el plazo de amortización, no puede comparar la oferta con las de otros sistemas de amortización y se compromete en un contrato que puede tener para él graves consecuencias pues puede terminar siendo lo que hemos venido en llamar un «deudor cautivo» y el Banco de España denomina «efecto bola de nieve».
CUARTO.- De conformidad con lo dispuesto en el artículo 394 de la Ley de Enjuiciamiento Civil, al haberse estimado las pretensiones de la parte actora, procede imponer las costas de la instancia a la parte demandada.
Vistos los preceptos citados y demás de general aplicación,
FALLO
Que ESTIMANDO ÍNTEGRAMENTE la demanda presentada por Don ████████████████, frente a la entidad COFIDIS S.A. SUCURSAL EN ESPAÑA., y, en consecuencia, DECLARO NULO el contrato de crédito celebrado en fecha de 16 de mayo de 2013.
En consecuencia, las partes deberán restituirse recíprocamente las prestaciones realizadas en virtud del contrato, de modo que la parte actora vendrá obligada a devolver únicamente el capital efectivamente dispuesto, y la parte demandada deberá reintegrar todas las cantidades percibidas que excedan de dicho capital, por cualquier concepto.
Para el caso de existir discrepancia en la determinación del saldo resultante, la concreción de las cantidades se llevará a cabo en fase de ejecución de sentencia.
Todo ello con expresa imposición de costas a la parte demandada.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutelar o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
Llevamos años reclamando tarjetas Cofidis como esta
Déjanos revisar tu caso; la consulta es gratuita y sin compromiso.
Consulta gratuita WhatsApp