Sentencia real · falta de transparencia · primera instancia
Sentencia ***/2025 de Medio Cudeyo: nulidad por falta de transparencia de préstamo revolving de Cofidis
| Nº de sentencia | ***/2025 |
|---|---|
| Órgano | Tribunal de Instancia de Medio Cudeyo, Plaza nº 2 |
| Ciudad | Medio Cudeyo |
| Fecha | 18 de agosto de 2025 |
| Procedimiento | Juicio verbal 199/2025 |
| Entidad | Cofidis |
| Vía de nulidad | Otra |
El Tribunal de Instancia de Medio Cudeyo estima íntegramente la demanda y declara la nulidad del contrato de préstamo revolving de Cofidis por falta de transparencia, condenando a la entidad a la devolución de las cantidades cobradas en exceso.
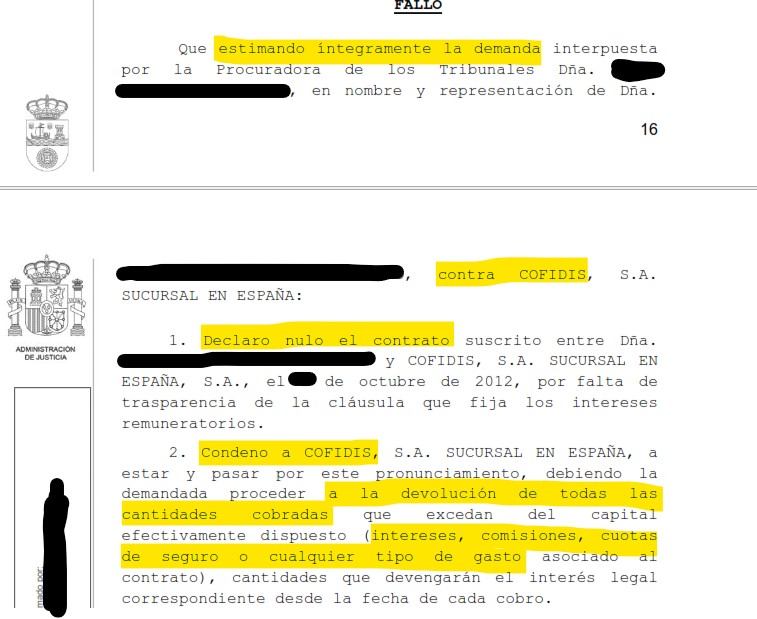
«Declaro nulo el contrato suscrito entre Dña. [CLIENTE] y COFIDIS, S.A. SUCURSAL EN ESPAÑA, S.A., el 2 de octubre de 2012, por falta de trasparencia de la cláusula que fija los intereses remuneratorios. Condeno a COFIDIS, S.A. SUCURSAL EN ESPAÑA, a estar y pasar por este pronunciamiento, debiendo la demandada proceder a la devolución de todas las cantidades cobradas que excedan del capital efectivamente dispuesto...»
Fallo de la sentencia ***/2025, Tribunal de Instancia de Medio Cudeyo, Plaza nº 2
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
TRIBUNAL DE INSTANCIA DE MEDIO CUDEYO. PLAZA Nº 2
Juicio verbal (condiciones generales contratación - 250.1.14) ***/2025
N.I.G.: ***
SENTENCIA
En Medio Cudeyo, a *** de agosto de 2025.
Dña. ████████████████, Magistrada-Juez Titular del Tribunal de Instancia de esta ciudad y su partido judicial-Plaza nº 2, ha visto los autos de juicio verbal, registrados con el número ***/2025, promovidos por Dña. ████████████████████, representada por la Procuradora de los Tribunales Dña. ████████████████, y asistida por el Letrado D. ████████████████, contra COFIDIS, S.A. SUCURSAL EN ESPAÑA, representada por el Procurador de los Tribunales D. ████████████████, y asistida por la Letrada Dña. ████████████████, sobre NULIDAD DE CONDICIÓN GENERAL DE LA CONTRATACIÓN.
ANTECEDENTES DE HECHO
PRIMERO.- El Procurador de los Tribunales demandante, en el nombre y representación que acreditó, formuló ante este Juzgado demanda de juicio verbal contra el mencionado demandado, alegando, en apoyo de sus pretensiones, los hechos y los fundamentos de derecho que consideró de aplicación al caso, y terminó suplicando al Juzgado que dicte Sentencia por la que:
CON CARÁCTER PRINCIPAL:
1.- Se declare LA NULIDAD DEL CONTRATO POR RESULTAR NULAS POR FALTA DE INCORPORACION AL CONTRATO, FALTA DE TRANSPARENCIA Y ABUSIVIDAD LA CLÁUSULAS QUE REGULAN EL INTERÉS REMUNERATORIO, LAS COMISIONES Y EL SISTEMA DE AMORTIZACION dado que la nulidad del interés remuneratorio no permite que el contrato subsista.
2.- Que se condene a la entidad demandada a estar y pasar por dicha declaraciones.
3.- Que como consecuencia de lo anterior, y conforme al art 1303 CC, esto es, los contratantes deben restituirse recíprocamente las cosas que hubiesen sido materia del contrato se condene a la entidad demandada a imputar el pago de todas las cantidades diferentes al capital prestado a minorar la deuda y, en caso de resultar sobrante, devolverlo al actor, cuantía a determinar en ejecución de Sentencia, con el interés legal desde la fecha en que se detrajeron dichas cantidades de la cuenta del actor hasta su determinación.
4.- Con expresa imposición de costas.
Con carácter subsidiario a las dos peticiones anteriores y para el caso de que no se anule en contrato en su integridad:
1.- Se declare que las condiciones financieras generales del contrato de tarjeta de crédito y en su caso de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito que regulan el cobro de intereses y las comisiones son nulas de pleno derecho al no superar el control de transparencia por lo que deben de tenerse por no puestas al no incorporarse válidamente al contrato.
2.- Que se condene a la entidad demandada a estar y pasar por dicha declaración.
3.- Que se condene a la demandada como consecuencia legal inherente que sigue a la declaración de no incorporación al contrato de las condiciones que regulan el cobro de intereses, comisiones y el seguro por falta de transparencia a abonar a la parte demandante la cantidad que exceda del total del capital prestado, tomando en cuenta el total abonado por todos los conceptos declarados nulos y que hayan sido abonados por mi mandante, con ocasión del citado documento o contrato y en su caso de cualquier novación y modificación contractual afectada por la misma falta transparencia y abusividad y resulte conexa o traiga causa del crédito originalmente suscrito, según se determine en ejecución de sentencia, más intereses legales desde la fecha de cada abono.
4.- Se condene a la demandada al abono de las costas causadas y que se causen en este procedimiento.
Con carácter subsidiario a las tres peticiones anteriores:
1.- Se declare LA NULIDAD POR ABUSIVAS como condicione general de contratación de las cláusulas relativas a la comisión de devolución y en consecuencia se tenga por no puesta.
2.- Que se condene a la entidad demandada a estar y pasar por dicha declaración y las elimine del contrato, dejando subsístete el resto del contrato.
3.- Que como consecuencia de lo anterior y en aplicación del art 1303 del Código Civil, los contratantes deben restituirse recíprocamente las cosas que hubiesen sido materia de las cláusulas cuya nulidad se postula, se condene a la entidad demandada a devolver las cantidades se hayan abonado por esos conceptos.
4.- Se condene a la demandada al abono de las costas causadas y que se causen en este procedimiento.
SEGUNDO.- Admitida a trámite la demanda, se dio traslado de la misma a la parte demandada, emplazándole con los apercibimientos y advertencias legales, para que contestase por escrito y se pronunciara sobre la pertinencia de celebrar vista.
TERCERO.- Mediante escrito de fecha *** de junio de 2025, el Procurador de los Tribunales D. ████████████████, en nombre y representación de COFIDIS, S.A. SUCURSAL EN ESPAÑA, contestó a la demanda, alegando los hechos y fundamentos de derecho que estimó de aplicación al caso, defendiendo la prescripción de la acción de restitución, defecto legal en el modo de proponer la demanda y falta de determinación de la cuantía, para terminar suplicando al Juzgado que dictara Sentencia por la que se la absolviera de las pretensiones contra ella deducidas.
CUARTO.- No Habiéndose solicitado la celebración de vista por ninguna de las partes litigantes, mediante Providencia de fecha *** de junio de 2025 las actuaciones quedaron en la mesa de esta juzgadora para dictar la resolución correspondiente.
QUINTO.- En la tramitación de este procedimiento se han observado las prescripciones legales oportunas.
FUNDAMENTOS DE DERECHO
PRIMERO.- Planteamiento.
El contrato del que dimana el presente procedimiento es el denominado “Préstamo Mercantil con Cuenta Permanente”, suscrito el 2 de octubre de 2012 con número de contrato ████████ para financiar la compra de un artículo que no aparece descrito en el contrato, siendo el importe a financiar de ████, sin intereses, a pagar en 10 cuotas de ████ euros cada una de ellas.
Este contrato llevaba consigo la posibilidad de activar una línea de crédito “Cuenta Permanente”, que constituía un sistema de crédito revolving. La Cuenta Permanente con número ████████ se activó el día 7 de junio de 2013.
Expuesto lo anterior, por Dña. ████████████████████ se ejercita en el presente procedimiento, una acción de nulidad de la cláusula reguladora de los intereses remuneratorios y comisiones, al entenderla abusiva por no superar el control de incorporación y/o transparencia, al no advertir COFIDIS, S.A. SUCURSAL EN ESPAÑA al consumidor de la forma de funcionamiento del sistema revolving, desconociendo éste la carga jurídica y económica del contrato, solicitando, con carácter principal, la nulidad del contrato, con los efectos inherentes al artículo 1303 del Código Civil, pretendiendo Dña. ████████████████████ la devolución de todas las cantidades indebidamente pagadas, quien sólo debe abonar el importe efectivamente dispuesto, lo que se determinará en ejecución de Sentencia, todo ellos junto con los intereses devengados desde la fecha de cada pago; con carácter subsidiario la nulidad de dichas cláusulas; y con carácter aún más subsidiario, la nulidad por abusiva de la cláusula relativa a la comisión por reclamación de impagados.
SEGUNDO.- Defecto legal en el modo de proponer la demanda.
Por la Jurisprudencia ya se ha indicado que "la demanda debe contener una exposición de los hechos, es decir, del fundamento histórico de la pretensión o causa petendi (causa de pedir) (artículo 524 LEC). La presentación de la demanda, si después es admitida, produce, entre otros, el efecto de delimitar objetivamente la res in iudicio deducta (cuestión deducida en el juicio). La causa de pedir, o conjunto de hechos jurídicamente relevantes para fundar la pretensión, delimitada en el escrito de demanda, no puede ser alterada en el proceso por el Tribunal, el cual, de hacerlo, infringiría el principio de congruencia. Tampoco puede modificarla en el curso del proceso el demandante, a quien se prohíbe la mutatio libelli (modificación de la demanda para garantizar el principio de contradicción y el derecho de defensa, cifrado en la posibilidad de alegar y probar sobre los hechos relevantes aducidos por él (v. gr., SSTS 11 de diciembre de 2007; 22 de noviembre de 2007).
Ello conduce a que sean los hechos de la demanda aquellos que impliquen qué se solicita y contra quien. Examinada la demanda, se acreditan los criterios establecidos para entender que la demanda no presenta ningún defecto de forma sobre la delimitación de lo que se pide, la causa y la identificación de partes.
Procede, por tanto, la desestimación de la excepción planteada de contrario.
TERCERO.- Sobre la cuantía del procedimiento.
Conforme a reiterada Jurisprudencia, en los procedimientos de solicitud de nulidad de cláusulas abusivas, donde lo que se solicita es precisamente la nulidad de una condición general de la contratación y se ejercitan dos acciones: una de declaración de nulidad por abusividad de determinadas cláusulas y otra de reclamación de cantidad, la cuantía del procedimiento ha de considerarse indeterminada, no pudiendo confundirse lo que es objeto del pleito, la nulidad de una cláusula, con las consecuencias de dicha nulidad, por más que éstas conlleven un interés económico. Por otro lado, no es aplicable la regla 2º del artículo 252 de la LEC, pues está contemplada para el ejercicio de acciones acumuladas que proviene del mismo título o con una acción principal se pide accesoriamente intereses, frutos, rentas o daños y perjuicios, pues aquí no se piden con la acción principal intereses, rentas, frutos o daños y perjuicios, sino la devolución de cantidades indebidamente pagadas por el actor (por todas, SAP Salamanca de 17 de mayo de 2022 y SAP Zamora de 7 de octubre de 2021).
En base a lo anteriormente expuesto, se estima correcta la fijación del procedimiento como indeterminada, por lo que la excepción planteada por la parte demandada ha de ser desestimada.
CUARTO.- Análisis de la acción ejercitada con carácter principal.
Llegados a este punto, ha de examinarse la pretensión que se deduce en la demanda rectora y que se concreta en la eventual abusividad de la cláusula que regula los intereses remuneratorios, partiendo de que esta cláusula tiene el carácter de condición general de la contratación, aún cuando define el objeto principal del contrato, por tanto, según reiterada jurisprudencia del Tribunal Supremo y del Tribunal de Justicia de la Unión Europea, sólo es posible realizar el control de abusividad de dicha cláusula si la misma no es clara y transparente.
En efecto, del art. 4.2 de la Directiva 93/13/CEE, del Consejo, de 5 de abril 1993 ("La apreciación del carácter abusivo de las cláusulas no se referirá a la definición del objeto principal del contrato ni a la adecuación entre precio y retribución por una parte ni a los servicios o bienes que hayan de proporcionarse como contrapartida, por otra, siempre que dichas cláusulas se redacten de una manera clara y comprensible"), se ha deducido, pese a que no ha sido incorporado a nuestra legislación, que no es posible realizar un control de contenido, o adecuación entre precio y contraprestación, de los intereses ordinarios, al ser objeto principal del contrato, en el ámbito de las condiciones generales y las cláusulas predispuestas.
Sí es posible, con arreglo a dicho precepto que las condiciones generales o cláusulas predispuestas que afecten a los elementos esenciales del contrato, puedan estar sometidas a un control de inclusión y de transparencia que implica que su redacción ha de ser clara y comprensible. Este es el sentido de los arts. 5.5 y 7 de la Ley de Condiciones Generales de la Contratación y 80.1 del Texto refundido de la Ley General para la defensa de Consumidores y Usuarios. La transparencia, en relación con el objeto principal del contrato, garantiza que el consumidor conozca o pueda conocer la carga económica que el contrato supone para él y la prestación que va a recibir de la otra parte.
En consecuencia, si bien los intereses remuneratorios están al margen de un control de contenido, sí que están sometidos, cuando, como en el caso de que nos ocupa, están ínsitos en un contrato celebrado con consumidores, al doble control de transparencia, que va más allá del control de inclusión a que se refiere el art. 7 de la Ley de Condiciones Generales de la Contratación, y que supone que el adherente conozca o pueda conocer la carga económica y jurídica que derive para él del contrato en cuestión.
Por otro lado, según reiterada jurisprudencia del Tribunal Supremo y del Tribunal de Justicia de la Unión Europea, sólo es posible realizar el control de abusividad de dicha cláusula si la misma no es clara y transparente.
En este sentido, la sentencia del Tribunal Supremo declara que "... Conforme al art. 4.2 de la Directiva 93/13, el control de contenido no puede referirse 'a la definición del objeto principal del contrato ni a la adecuación entre precio y retribución, por una parte, ni a los servicios o bienes que hayan de proporcionarse como contrapartida, por otra, siempre que dichas cláusulas se redacten de manera clara y comprensible'. Esto es, sólo cabe el control de abusividad de una cláusula relativa a los elementos esenciales del contrato si no es transparente.
Transparencia que supone que esas cláusulas no sólo han ser gramaticalmente comprensibles y estar redactadas en caracteres legibles, sino que además deben permitir al consumidor hacerse una idea cabal de las consecuencias económicas y jurídicas que su inclusión le supondrá.
Esta doctrina constituye jurisprudencia de esta sala, y se contiene entre otras en las sentencias 138/2015, de 24 de marzo, y 222/2015, de 29 de abril....".
Y la sentencia del Alto Tribunal: "...Como ha afirmado reiteradamente esta sala, el control de transparencia no se agota en el mero control de incorporación, sino que supone un plus sobre el mismo. Según se desprende inequívocamente de la jurisprudencia del TJUE (sentencias de 21 de marzo de 2013, asunto C-92/11, caso RWE Vertrieb; de 30 de abril de 2014, asunto C-26/13, caso Kásler y Káslerne Rábai; de 26 de febrero de 2015, asunto C-143/13, caso Matei; y de 23 de abril de 2015, asunto C-96/14, caso Van Hove), no solo es necesario que las cláusulas estén redactadas de forma clara y comprensible, sino también que el adherente pueda tener un conocimiento real de las mismas, de forma que un consumidor informado pueda prever, sobre la base de criterios precisos y comprensibles, sus consecuencias económicas y jurídicas.
Como venimos diciendo hasta la saciedad, el control de transparencia excluye que, en contratos en que el adherente sea un consumidor, pueda agravarse la carga económica que el contrato supone para el consumidor, tal y como éste la había percibido, mediante la inclusión de una condición general que supere los requisitos de incorporación, pero cuya trascendencia jurídica o económica le pasó inadvertida, porque se le dio un inapropiado tratamiento secundario y no se le facilitó la información clara y adecuada sobre las consecuencias jurídicas y económicas de dicha cláusula.....".
En la misma línea, entre otras, la STJUE de 14/3/19 (asunto C-118/17) y la STJUE 5/6/19, GT (asunto C-38/17).
Expuesto lo anterior, la única prueba practicada en autos ha sido la documental aportada por las partes con sus respectivos escritos expositivos por lo que el control de transparencia ha de realizarse sobre los términos contractuales. Y del análisis del contrato de fecha 2 de octubre de 2012, aportado como Documento nº 1 del escrito de Demanda, se desprende que el mismo no supera este control de transparencia por los motivos que se expondrán a continuación: Así, el análisis del Documento nº 1 de la Demanda revela que las partes convinieron que la cantidad financiada de ████ euros se devolvería en 10 cuotas mensuales de ████ euros cada una, siendo la fecha de la primera cuota el 5 de noviembre de 2012, y estableciéndose también en el anverso del documento, en el apartado relativo al tipo de interés mensual, el importe de 0,00%, y en el apartado de la Tasa Anual Equivalente 0,00%. No obstante lo anterior, en relación con los intereses correspondientes al capital dispuesto de acuerdo con el contrato de "cuenta permanente", sucede que en el anverso del contrato no consta el interés remuneratorio de la operación de crédito que se documenta. En el reverso, tras catorce condiciones generales del préstamo mercantil y de la cuenta permanente, nueve particulares del préstamo mercantil, y tres de la cuenta permanente, se establece en cuarto lugar y sin especial relevancia tipográfica la siguiente cláusula:
"5.- Coste del crédito: El tipo de interés a aplicar variará en función del saldo pendiente de la línea de crédito, existiendo 3 tramos: 1.- Para saldos pendientes de hasta 6000 euros se aplicará un tipo deudor annual del 22,12%. 2.- Para saldos pendientes superiores a 6.000 euros o inferiors o iguales a 9000 euros, el tipo deudor annual será del 15,76%. 3.- Para saldos pendientes superiors a 9000 euros, el tipo deudor annual será del 10,44%. El coste del crédito comprende los intereses devegados por el capital utilizado. El tipo de interés podrá ser revisado de conformidad con lo expresado en la condición 8. La TAE oscilará entre el 24,51% y el 10,95%, dependiendo del importe dispuesto de la línea de crédito y del plazo de amortización (…)”.
Expuesto lo anterior, a juicio de esta Juzgadora esta cláusula de interés remuneratorio, enmascarada a lo largo del contrato tampoco basta para permitir al consumidor acreditado tener un conocimiento cabal y razonablemente completo de cómo opera y su incidencia en la economía del contrato, ni del resto de sus cláusulas. Por otro lado, aunque por la parte demandada se ha aportado como Documento nº 3 del escrito de Contestación a la Demanda los extractos mensuales remitidos al actor como justificante de la información facilitada, cabe concluir que toda información facilitada con posterioridad a la celebración del contrato resulta irrelevante, pues lo decisivo a los efectos de enjuiciar la transparencia en la contratación es la información previa que debe facilitar la entidad financiera al consumidor. En último lugar, el que la parte demandada haya acreditado que tras la suscripción del contrato, el actor haya realizado disposiciones de dinero en varias ocasiones, sin haber puesto objeción alguna (Documento nº 2 del escrito de Contestación a la demanda) y sin que haya pretendido su nulidad hasta este momento, no puede suponer una confirmación del contrato dada la nulidad radical de la cláusula relativa al interés remuneratorio.
El uso de la línea de crédito genera un crédito que se va recomponiendo constantemente y al establecerse como forma de pago cuotas de escasa cuantía que se imputa en primer término al pago de comisiones, seguro y un interés elevado la amortización de capital deviene mínima. La carga económica respecto de la aplicación de los intereses retributivos en la modalidad revolving no pudo ser cabalmente conocida examinando el contrato, al no estar las condiciones generales redactas de manera clara e inteligible, de forma que el consumidor no pudo conocer las gravosas consecuencias económicas de los efectos de aplicación de los intereses retributivos, sin que conste la facilitación de información al demandado clara y adecuada al respecto que subraye el importante coste económico que para el titular de la línea de crédito conlleva esta modalidad de pago aplazado.
Esta falta de transparencia provoca un desequilibrio sustancial en perjuicio del consumidor objetivamente incompatible con las exigencias de la buena fe, consistente en la imposibilidad de hacerse una representación fiel del impacto económico que le supondrá hacer uso de la línea de crédito en la modalidad revolving, lo que priva también al consumidor de la posibilidad de comparar correctamente entre las diferentes ofertas existentes en el mercado.
De los términos del contrato no puede confirmarse la comprensión y aceptación por la parte actora de la operativa de la línea de crédito por falta de transparencia.
Resulta así procedente estimar la pretensión principal ejercitada por la parte actora y declarar la nulidad del contrato de conformidad con el artículo 10 LCGC, debiendo la demandada proceder a la devolución de las cantidades cobradas por su aplicación con más el interés legal desde que tuvo lugar cada cobro en aplicación del artículo 1303 del Código Civil.
Finalmente señalar que, al ser declarada la nulidad del contrato, no es preciso entrar en el análisis de las otras cláusulas, cláusula relativa a comisión por reclamación de impagados, que no podrán existir.
QUINTO.- La prescripción de la acción de restitución.
Para la resolución de esta cuestión resulta interesante la Sentencia del Tribunal de Justicia de la Unión Europea de 16 de julio de 2020, que resuelve las cuestiones prejudiciales planteadas en dos litigios sustanciados ante el Juzgado de Primera Instancia 17 de Palma de Mallorca y el Juzgado de Primera Instancia e Instrucción de Ceuta, pronunciándose, entre otros aspectos, sobre si es compatible con la Directiva 93/13 la apreciación de un plazo de prescripción en la acción restitutoria o de remoción de los efectos de la nulidad de la cláusula de gastos. En concreto, preguntado el Tribunal si, a la vista del principio de no vinculación y del principio del efecto disuasorio de la Directiva 93/13 (art. 6.1 y 7.1), los efectos restitutorios derivados de una declaración de nulidad por abusiva de una cláusula inserta en un contrato celebrado entre un consumidor y un profesional, pueden ser limitados en el tiempo mediante la apreciación de la excepción de prescripción de la acción de restitución de cantidad, aunque la acción de nulidad radical que declare la abusividad de la cláusula sea imprescriptible conforme a la legislación nacional, la Sentencia contesta lo siguiente (apartado cuarto):
"El artículo 6, apartado 1, y el artículo 7, apartado 1, de la Directiva 93/13 deben interpretarse en el sentido de que no se oponen a que el ejercicio de la acción dirigida a hacer valer los efectos restitutorios de la declaración de la nulidad de una cláusula contractual abusiva quede sometido a un plazo de prescripción, siempre que ni el momento en que ese plazo comienza a correr ni su duración hagan imposible en la práctica o excesivamente difícil el ejercicio del derecho del consumidor a solicitar tal restitución."
El TJUE considera que el establecimiento de plazos razonables de carácter preclusivo para demandar, en interés de la seguridad jurídica, es compatible con el Derecho de la Unión (fundamento 82). El fundamento 84 añade al respecto lo siguiente:
"De lo anterior se sigue que el Derecho de la Unión no se opone a una normativa nacional que, a la vez que reconoce el carácter imprescriptible de la acción de nulidad de una cláusula abusiva incluida en un contrato celebrado entre un profesional y un consumidor, sujeta a un plazo de prescripción la acción dirigida a hacer valer los efectos restitutorios de esta declaración, siempre que se respeten los principios de equivalencia y de efectividad."
La Sentencia destaca, por otro lado, que la normativa comunitaria no regula el plazo para el ejercicio de estas acciones, que se sujetarán a las disposiciones de los Ordenamientos internos de cada estado miembro. El apartado 83 dice al respecto lo siguiente:
"A falta de normativa específica de la Unión en la materia, las condiciones en las que se preste la protección de los consumidores prevista en el artículo 6, apartado 1, y en el artículo 7, apartado 1, de la Directiva 93/13 corresponden al ordenamiento jurídico interno de los Estados miembros en virtud del principio de autonomía procesal de estos. No obstante, estas condiciones no deben ser menos favorables que las aplicables a situaciones similares de carácter interno (principio de equivalencia) y no deben hacer imposible en la práctica o excesivamente difícil el ejercicio de los derechos conferidos por el ordenamiento jurídico comunitario (principio de efectividad) (véase, en este sentido, en particular, la sentencia de 26 de octubre de 2006, Mostaza Claro, C-168/05, EU:C:2006:675, apartado 24 y jurisprudencia citada)"
Y en el apartado 91 establece: “Pues bien, la aplicación de un plazo de prescripción de cinco años que comience a correr a partir de la celebración del contrato, en la medida en que tal aplicación implica que el consumidor solo pueda solicitar la restitución de los pagos realizados en ejecución de una cláusula contractual declarada abusiva durante los cinco primeros años siguientes a la firma del contrato -con independencia de si este tenía o podía razonablemente tener conocimiento del carácter abusivo de esta cláusula-, puede hacer excesivamente difícil el ejercicio de los derechos que la Directiva 93/13 confiere a este consumidor y, por lo tanto, vulnerar el principio de efectividad, en relación con el principio de seguridad jurídica.
El TJUE en sentencia de 22 de abril de 2021, ante el planteamiento de cuestión prejudicial por un Tribunal de Eslovaquia, ha señalado que el principio de efectividad debe interpretarse en el sentido de que se opone a una normativa nacional que establece que la acción ejercitada por un consumidor con el fin de obtener la restitución de las sumas indebidamente abonadas para cumplir un contrato de crédito, de acuerdo con cláusulas abusivas en el sentido de la Directiva 93/13/CEE DEL Consejo, de 5 de abril de 1993, sobre las cláusulas abusivas en los contratos celebrados con consumidores, o con cláusulas contrarias a los requisitos de la Directiva 2008/48/CE del Parlamento Europeo y del Consejo, de 23 de abril de 2008, relativa a los contratos de crédito al consumo y por la que se deroga la Directiva 87/102/CEE del Consejo, está supeditada a un plazo de prescripción de tres años que comienza a correr a partir de la fecha en que se produjo el enriquecimiento injusto.
Sentado lo anterior, la cuestión que aquí se suscita ha sido resuelta por la jurisprudencia de nuestras Audiencias Provinciales, por todas Sentencias de la Audiencia Provincial de Guadalajara de 16 de julio de 2021 y que se mantiene en la de fecha 13 de enero de 2022.
Así en la primera de las sentencias referidas se señaló: "(i). No se desconoce la polémica existente sobre la cuestión planteada en cuanto a la prescripción de la acción de reclamación de cantidad. Es uniforme la doctrina que considera que la acción de declaración de nulidad no está sujeta a plazo de prescripción ni caducidad por venir referida a una nulidad absoluta, lo que no se discute en el recurso de apelación.
Ahora bien, en cuanto a la acción de reclamación o restitución, concurre división entre quienes consideran la misma también imprescriptible, por estar anudada a la anterior; o bien, que estamos ante una acción independiente, susceptible de prescripción, pero no de caducidad. Y, aún entre estos últimos, no existe unanimidad sobre el inicio del cómputo del plazo, desde el momento del pago o quienes consideran que tal plazo no puede empezar a correr sino desde la declaración de nulidad, invocando en este sentido la STJUE de 21 de diciembre de 2.016, tesis esta última que compartimos.
En esta tesitura y en tanto no exista un pronunciamiento del Tribunal de Justicia de la Unión Europea y del Tribunal Supremo sobre la cuestión planteada conviene mantener, por razones de seguridad jurídica, la doctrina defendida en el ámbito de esta Audiencia, entre otras, en la Sentencia de 3 de diciembre de 2019, donde dijimos 'Finalmente sobre la invocada prescripción de la acción de reclamación de las cantidades abonadas, hay que partir de la relación entre la acción de nulidad que es imprescriptible y la de reclamación de cantidades derivadas de aquella, añadiendo que sin declaración previa de nulidad de la cláusula de gastos no podría en modo alguno prosperar cualquier acción tendente a recuperar lo indebidamente satisfecho, ejercitada de modo autónomo y previo a la propia acción de nulidad de la cláusula, pues no existiría enriquecimiento injusto ni cobro de lo indebido ni incumplimiento contractual por parte de la entidad bancaria. La nulidad de la cláusula de gastos tiene como consecuencia el restablecimiento a la situación anterior, que no se agota con la mera declaración de nulidad de la cláusula, sino que conlleva la restitución de las cantidades indebidamente satisfechas como consecuencia de la nulidad, erigiéndose dicha declaración en presupuesto que habilita la exigibilidad efectiva de la devolución de las cantidades, siendo a partir de esta fecha cuando se iniciaría el plazo de prescripción para reclamar el resarcimiento de las consecuencias indemnizatoria derivadas de la nulidad.'
(ii). En consecuencia, habiéndose declarado en esta resolución la nulidad de la cláusula quinta sobre la imposición de los gastos derivados de la suscripción del préstamo hipotecario, y que el computo del plazo de prescripción se inicia con la declaración de nulidad, momento al que sería equiparable el reconocimiento de la nulidad por la otra parte, sería a partir de dicha fecha cuando procedía a computar el plazo de cinco años, según la redacción vigente del art. 1964 del CC, para declarar la prescripción de la acción de restitución de las cantidades abonadas por aplicación de dicha cláusula."
En esta línea también la Audiencia Provincial de Ciudad Real, en sentencia de fecha 28 de julio de dos mil veinte: "No se hace cuestión por las partes de cancelación del préstamo entre las partes, lo cual, contrariamente a lo razonado en la sentencia objeto de recurso, no impide el examen de la demanda. En este punto venimos sosteniendo que la cancelación del préstamo no tiene incidencia cuando se trata de declarar la nulidad por abusividad de una cláusula que tienen naturaleza de condición general de la contratación; y en este sentido decimos que 'La cancelación del préstamo no impide el análisis de las cláusulas controvertidas, como de forma constante venimos sosteniendo la acción ejercitada para la declaración de nulidad absoluta o radical, es imprescriptible, y mantenemos que, respecto a la acción de restitución de ella derivada'... es en todo caso, accesoria a la acción de nulidad -puesto que, sin ésta última, la acción de restitución no existiría, por lo que resulta adecuado considerar que el plazo de prescripción para el ejercicio de esta acción quede subordinada a la declaración judicial de nulidad. Y así, ejercitadas en el mismo proceso acciones de nulidad y acciones de restitución, ninguna de estas se encontraría prescrita, por la imprescriptibilidad del ejercicio de la acción de nulidad y por la accesoriedad de las segundas. Distinto es que reclamasen por separado en cuyo caso el plazo de prescripción de la acción de reembolso computaría a partir de la sentencia en la que fue declarada".
Finalmente, señalar que el TJUE mediante Sentencia de 25 de enero de 2024, asuntos acumulados C-810/21, C-811/21, C-812/21 y C-813/21, y las dos sentencias de 25 de abril de 2024, asuntos C-484/21 y C-561/21, ha resuelto, respectivamente, las cuestiones prejudiciales planteadas por la Sección 15ª de la Audiencia Provincial de Barcelona, el Juzgado de Primera Instancia nº 20 de Barcelona y la Sala 1ª del Tribunal Supremo, en las que se analizan cuál debe ser el día de inicio del plazo de prescripción de una acción de restitución de gastos indebidamente pagados, derivados de la constitución de un préstamo con garantía hipotecaria. Así las cosas, el TJUE en las referidas sentencias declara, como ya ha hecho en otras ocasiones, que para fijar el diez a quo del inicio del plazo de prescripción es imprescindible determinar el conocimiento que el consumidor tenía de los derechos y los efectos jurídicos que regula la Directiva 93/13, declarando en las dos últimas sentencias de 25 de abril de 2024, que no es contrario al principio de efectividad que ese cómputo se inicie tras la declaración judicial de firmeza de la cláusula declarada abusiva, pero que, no obstante, la entidad bancaria puede probar que dicho conocimiento de los efectos jurídicos de la Directiva 93/13 los tenía el consumidor con anterioridad a la declaración de firmeza de la Sentencia, lo que en el presente caso la entidad demandada no ha verificado. En los mismos términos se ha pronunciado recientemente el Tribunal Supremo en Sentencia nº 857/2024, de 14 de junio.
En su consecuencia y tomando en consideración la doctrina señalada en materia de prescripción, el motivo de oposición ha de ser desestimado.
SEXTO.- Costas.
En virtud del principio objetivo del vencimiento establecido en el artículo 394 de la Ley de Enjuiciamiento Civil, y dado el sentido íntegramente estimatorio de la presente resolución, las costas habrán de ser satisfechas por la parte demandada.
Vistos los preceptos legales citados y demás de general y pertinente aplicación.
FALLO
Que estimando íntegramente la demanda interpuesta por la Procuradora de los Tribunales Dña. ████████████████, en nombre y representación de Dña. ████████████████████, contra COFIDIS, S.A. SUCURSAL EN ESPAÑA:
1. Declaro nulo el contrato suscrito entre Dña. ████████████████████ y COFIDIS, S.A. SUCURSAL EN ESPAÑA, S.A., el 2 de octubre de 2012, por falta de trasparencia de la cláusula que fija los intereses remuneratorios.
2. Condeno a COFIDIS, S.A. SUCURSAL EN ESPAÑA, a estar y pasar por este pronunciamiento, debiendo la demandada proceder a la devolución de todas las cantidades cobradas que excedan del capital efectivamente dispuesto (intereses, comisiones, cuotas de seguro o cualquier tipo de gasto asociado al contrato), cantidades que devengarán el interés legal correspondiente desde la fecha de cada cobro.
3. Condeno a la demandada al pago de las costas causadas.
Notifíquese esta resolución a las partes haciéndolas saber que contra la misma puede interponerse recurso de apelación.
Así por esta mi sentencia, juzgando en primera instancia, la pronuncio, mando y firmo.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
¿Tienes una tarjeta Cofidis o una situación parecida?
Analizamos tu caso sin compromiso. Sin adelantar dinero: si no te recuperamos dinero, no te cobramos.
Consulta gratuita WhatsApp