Sentencia real · usura · primera instancia
Sentencia 214/2021 de Coria del Río: nulidad por usura de línea de crédito revolving de Cofidis
| Nº de sentencia | 214/2021 |
|---|---|
| Órgano | Juzgado de Primera Instancia e Instrucción Número 1 de Coria del Río |
| Ciudad | Coria del Río |
| Fecha | 20 de diciembre de 2021 |
| Procedimiento | Juicio Ordinario 575/2020 |
| Entidad | Cofidis |
| Vía de nulidad | Usura |
La sentencia condena a Cofidis a devolver a nuestro cliente todos los intereses y comisiones cobrados de más desde el inicio del contrato. El juzgado declara la nulidad del contrato de línea de crédito revolving por usura, al apreciar que el tipo de interés remuneratorio pactado era notablemente superior al tipo medio de referencia del Banco de España para esta modalidad, resultando manifiestamente desproporcionado.
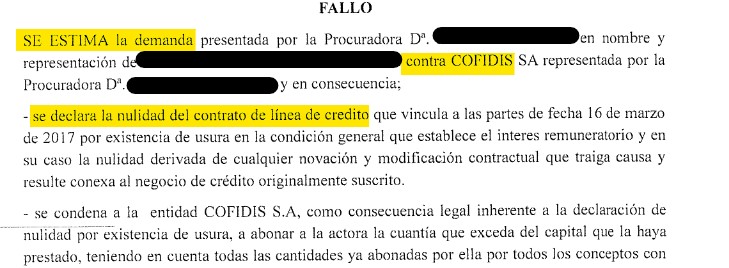
«Se declara la nulidad del contrato de línea de crédito por existencia de usura en la condición general que establece el interés remuneratorio, condenando a la entidad demandada a abonar a la actora la cuantía que exceda del capital prestado, teniendo en cuenta todas las cantidades ya abonadas por todos los conceptos.»
Fallo de la sentencia 214/2021, Juzgado de Primera Instancia e Instrucción Número 1 de Coria del Río
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE PRIMERA INSTANCIA E INSTRUCCIÓN Nº 1 DE CORIA DEL RÍO
Procedimiento: Juicio Ordinario 575/20
SENTENCIA Nº 214/2021
En Coria del Río a veinte de diciembre de dos mil veintiuno.
Vistos por mí, Da. ████████, Juez del Juzgado de Primera Instancia e Instrucción nº 1 de esta localidad, los presentes autos de juicio ordinario seguidos en este juzgado bajo el nº 575/20 y en los que ha sido parte demandante D. ████████ representado por la Procuradora de Tribunales Da. ████████ y parte demandada la entidad COFIDIS S.A. representada por la Procuradora de Tribunales Da. ████████, ha dictado resolución en base a los siguientes:
ANTECEDENTES DE HECHO
PRIMERO: Por la Procuradora Da. ████████ en la representación antedicha se presentó demanda de juicio ordinario contra la entidad Cofidis S.A., alegó los hechos e invocó los fundamentos de derecho que consideró pertinentes para terminar suplicando al Juzgado se dictara sentencia de conformidad con el suplico de la misma.
SEGUNDO: Admitida a trámite la demanda, se acordó darle el curso señalado en la ley, dando traslado a la parte demandada para contestación de la misma en el plazo de veinte días, presentando escrito de contestación la demandada de fecha 4 de marzo de 2021, alegando los hechos e invocando los fundamentos de derecho que estimó pertinentes para terminar suplicando al juzgado se dictara sentencia desestimando la misma.
TERCERO: Contestada demanda, se señaló fecha para la celebración de la correspondiente audiencia previa que se llevó a efecto con el resultado que consta en autos, proponiendo las partes los medios de prueba que estimaron oportunos admitiéndose los que se consideraron pertinentes. Dado que la única prueba propuesta y admitida fue la documental, formularon a continuación las partes oralmente sus conclusiones, quedando los autos para el dictado de sentencia.
CUARTO: En la tramitación de este procedimiento se han observado las prescripciones legales en vigor, salvo el plazo para dictar sentencia dado el volumen de trabajo de este juzgado.
FUNDAMENTOS JURÍDICOS
PRIMERO.- Ejercita la parte actora una acción declarativa de nulidad contractual que trae causa en el contrato de línea de crédito en su modalidad crédito revolving que firmó con la entidad demandada en el año 2017. Se acompaña como documento nº 1 modelo comercializado en el supuesto de autos y como documento nº 2 burofax con requerimiento de aportación documental, pues afirma que la demandada se niega a aportar copia del contrato suscrito. Se aporta como documento nº 3 extracto mensual de la línea de crédito. Alega que el TAE inicial del contrato y TAE aplicado durante la relación contractual para pagos aplazados y disposiciones a crédito es de 24,51%. A partir de aquí extrapola la jurisprudencia del T.S. sobre el carácter usurario de este tipo de interés y considera que son aplicables sus razonamientos para calificar este tipo de interés usurario por estar muy por encima del tipo de interés para este tipo de operaciones y se remite a la STS de 4-03-20 para calificarlo como desproporcionado a las circunstancias del caso, aportando cuadro extraído del portal del cliente del Banco de España (doc. nº 6). Alega que se recurre al cobro de comisiones en concepto de reclamación de cuota impagada, cuyo devengo no corresponde a ningún servicio prestado al cliente ni equivale a gasto alguno, se acompaña como documento nº 10 extracto mensual ilustrativo.
Desde otro punto de vista, alega falta de transparencia bancaria por déficit de información en la contratación, de ahí esta demanda en la que plantea con carácter principal la nulidad del contrato de tarjeta de crédito por usura en el interés remuneratorio y subsidiariamente de no incorporación al contrato de las condiciones financieras que regulan el cobro de intereses remuneratorios y gastos por impago por falta de transparencia, y subsidiariamente de nulidad de la estipulación contractual y práctica no consentida expresamente, relativa al cobro de comisiones por impagados.
La parte demandada se opone; impugna la cuantía y su fijación como indeterminada y el tipo de procedimiento, al entender que el balance del saldo entre las partes es de 748,31 € que conlleva seguir los trámites del juicio verbal, a la par que alega indebida acumulación de acciones porque al seguirse el juicio verbal la pretensión subsidiaria está mal acumulada. Alega en la contestación a la demanda, suspensión por prejudicialidad civil de la que posteriormente se desistió en el acto de la audiencia previa.
En cuanto al contrato, suscrito entre las partes en fecha 16 de marzo de 2017, que se acompaña como documento nº 3 contrato de préstamo mercantil con cuenta permanente, alega la parte que dicho contrato ofrecía la posibilidad de activar un crédito revolving también denominado cuenta permanente, explica la demandada el proceso de contratación y las particularidades del producto contratado, a continuación analiza el control de usura del tipo de interés pactado a la luz de la STS de 4 de marzo de 2020 y concluye que la TAE pactada no puede reputarse usuraria bajo los criterios establecidos por el TS pues la diferencia de 3,8 puntos porcentuales entre la TAE aplicada y el TEDR representa un incremento proporcional real del 18,34% lo que descarta la existencia de esa desproporción frente a la declarada usuraria por el TS que se situaba en el 34%.
Por otro lado, descarta que el actor no conociera o supiera lo que firmaba, los términos son claros y exentos de complejidad, se supera el control de transparencia en su doble vertiente, el actor fue informado en todo momento durante la vida del contrato de los tipos aplicados (doc. nº 8 a 11) y no resulta posible el control de abusividad sobre el interés remuneratorio como parte esencial del contrato y en cuanto a la comisión por devolución de impagados tildada de abusiva se afirma que fue libremente suscrita y aceptada por el cliente para el caso de impago e incumplimiento contractual, y obedece a un servicio prestado y es proporcional.
SEGUNDO.- Las cuestiones procesales planteadas por la parte demandada de inadecuación de procedimiento por razón de la cuantía e indebida acumulación de acciones se desestiman. En efecto, la pretensión de nulidad de una cláusula (intereses remuneratorios) en el ámbito de las condiciones generales de la contratación es una pretensión única pues los efectos inherentes a dicha declaración son inseparables de la misma, es decir, no hay en puridad dos acciones acumuladas sino solamente una acción. Por otro lado, el hecho de que tras dicha declaración sean necesarias una serie de operaciones de cálculo para concretar y conocer la cuantía de lo realmente adeudado, convierten a esta en indeterminada.
En este sentido señala el AAP de Jaén de 21-06-17, Secc. 1ª, "En los supuestos de nulidad de una de las cláusulas establecidas en el contrato de préstamo ciertamente de apreciarse el vicio denunciado la consecuencia será la devolución de determinadas cantidades, pero dicho importe, aún reclamado en la demanda no constituye frutos, rentas, intereses o daños y perjuicios a los efectos del último precepto citado art. 252.2 LEC. En estos supuestos no se trata de acciones acumuladas, sino de una acción única que es la nulidad de la cláusula aún cuando tenga una consecuencia ope legis que es la devolución de las cantidades abonadas en virtud de dicha cláusula y en aplicación de lo dispuesto en el art. 1303 CC (y doctrina interpretativa del TS sobre el alcance que antes hemos expuesto).
Deberíamos de considerar que sería aplicable lo dispuesto en el art. 251.8 "en los juicios que versen sobre la existencia, validez o eficacia de un título obligacional, su valor se calculará por el total de lo debido, aunque sea pagadero a plazos". Si bien ahora no afecta a la totalidad del título, del contrato, sino a una de sus cláusulas, la cual es por propia definición ilíquida al desconocerse no ya las cantidades a devolver a consecuencia de su nulidad, sino el impacto económico que ese pacto puede tener en el contrato al no ser un importe fijo sino indeterminado en el tiempo y en los parámetros para su cálculo.
Por ello en base a lo dispuesto en el art. 254 LEC que determina el control de oficio por parte del tribunal del procedimiento, procede estimar el recurso aunque no en base a la argumentación jurídica de los apelantes, revocando la resolución de instancia y acordando seguir por los trámites del procedimiento ordinario".
A la misma conclusión llega el AAP de Cuenca de 5-12-17 aunque con otro razonamiento al señalar "El art. 249.1.5º LEC proclama, como regla general, que se decidirán en el juicio ordinario, cualquiera que sea su cuantía, las demandas en que se ejerciten acciones relativas a condiciones generales de contratación en los casos previstos en la legislación sobre esta materia; introduciendo seguidamente la excepción "salvo lo dispuesto en el punto 12º del apartado 1 del artículo 250". Según ese último precepto, "Se decidirán en juicio verbal, cualquiera que sea su cuantía, las demandas siguientes: ... 12º Las que supongan el ejercicio de la acción de cesación en defensa de intereses colectivos y difusos de los consumidores y usuarios".
La LEC, por tanto, establece de forma nítida que cuando se solicita o ejercita una acción relativa a condiciones generales de la contratación, el procedimiento adecuado es el juicio ordinario, sin que el ejercicio acumulado de acciones de devolución de cantidades, y/o de indemnización de daños y perjuicios, conlleve un cambio de procedimiento por razón de la cuantía, porque esa segunda acción es accesoria a la principal de declaración de nulidad de una cláusula del contrato. Y debe tenerse en cuenta que para fijar el procedimiento adecuado únicamente se debe acudir al criterio de la cuantía cuando no exista norma por razón de la materia, art. 248.3 LEC".
En el mismo sentido la SAP de La Rioja de 20-12-19. De hecho, esta misma alegación la plantea COFIDIS de forma renuente en sus contestaciones a la demanda a nivel nacional. La SAP de Zaragoza de 15-09-20, Secc. 2ª, rechaza sendas excepciones y señala "La parte actora, hoy recurrida, ejercita una acción de nulidad por usuraria y subsidiariamente por abusiva, de la cláusula relativa al interés aplicable (TAE) del contrato litigioso, tal como acertadamente se recoge en la Sentencia apelada, la cuestión de la cuantía y la pretendida inadecuación del procedimiento fue resuelto en la Audiencia Previa art. 424 LEC al margen de la cuantía que resulte en su caso, es claro que la acción subsidiaria planteada se fundamentaba en la impugnación de una de las cláusulas del contrato por infracción de LCGC que tiene su tramitación conforme al procedimiento ordinario art. 249.1.5º LEC lo que permite la acumulación, al ser un procedimiento de mayores garantías, que el de la acción planteada con carácter principal sobre el posible carácter usurario de los intereses aplicables, por lo que procede rechazar tanto la excepción de inadecuación de procedimiento como la indebida acumulación de acciones".
TERCERO.- Estamos ante un contrato de línea de crédito "revolving" suscrito en el año 2017. El Pleno del TS ha unificado criterio en esta materia en su S. de 4-03-20 al señalar lo siguiente: "1.- Para determinar la referencia que ha de utilizarse como «interés normal del dinero» para realizar la comparación con el interés cuestionado en el litigio y valorar si el mismo es usurario, debe utilizarse el tipo medio de interés, en el momento de celebración del contrato, correspondiente a la categoría a la que corresponda la operación crediticia cuestionada. Y si existen categorías más específicas dentro de otras más amplias (como sucede actualmente con la de tarjetas de crédito y revolving, dentro de la categoría más amplia de operaciones de crédito al consumo), deberá utilizarse esa categoría más específica, con la que la operación crediticia cuestionada presenta más coincidencias (duración del crédito, importe, finalidad, medios a través de los cuáles el deudor puede disponer del crédito, garantías, facilidad de reclamación en caso de impago, etc.), pues esos rasgos comunes son determinantes del precio del crédito, esto es, de la TAE del interés remuneratorio.
2.- A estos efectos, es significativo que actualmente el Banco de España, para calcular el tipo medio ponderado de las operaciones de crédito al consumo, no tenga en cuenta el de las tarjetas de crédito y revolving, que se encuentra en un apartado específico.
3.- En el presente caso, en el litigio sí era discutido cuál era el interés de referencia que debía tomarse como «interés normal del dinero». Y a esta cuestión debe contestarse que el índice que debió ser tomado como referencia era el tipo medio aplicado a las operaciones de crédito mediante tarjetas de crédito y revolving publicado en las estadísticas oficiales del Banco de España, con las que más específicamente comparte características la operación de crédito objeto de la demanda.
4.- En consecuencia, la TAE del 26,82% del crédito revolving (que en el momento de interposición de la demanda se había incrementado hasta el 27,24%), ha de compararse con el tipo medio de interés de las operaciones de crédito mediante tarjetas de crédito y revolving de las estadísticas del Banco de España, que, según se fijó en la instancia, era algo superior al 20%, por ser el tipo medio de las operaciones con las que más específicamente comparte características la operación de crédito objeto de la demanda. No se ha alegado ni justificado que cuando se concertó el contrato el tipo de interés medio de esas operaciones fuera superior al tomado en cuenta en la instancia.
5.- Al tratarse de un dato recogido en las estadísticas oficiales del Banco de España elaboradas con base en los datos que le son suministrados por las entidades sometidas a su supervisión, se evita que ese «interés normal del dinero» resulte fijado por la actuación de operadores fuera del control del supervisor que apliquen unos intereses claramente desorbitados.
Decisión del tribunal (II): la determinación de cuándo el interés de un crédito revolving es usurario por ser notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso
1.- Aunque al tener la demandante la condición de consumidora, el control de la estipulación que fija el interés remuneratorio puede realizarse también mediante los controles de incorporación y transparencia, propios del control de las condiciones generales en contratos celebrados con consumidores. En el caso objeto de este recurso, la demandante únicamente ejercitó la acción de nulidad de la operación de crédito mediante tarjeta revolving por su carácter usurario.
2.- El extremo del art. 1 de la Ley de 23 julio 1908, de Represión de la Usura, que resulta relevante para la cuestión objeto de este recurso establece: «Será nulo todo contrato de préstamo en que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso[...]».
3.- A diferencia de otros países de nuestro entorno, donde el legislador ha intervenido fijando porcentajes o parámetros concretos para determinar a partir de qué tipo de interés debe considerarse que una operación de crédito tiene carácter usurario, en España la regulación de la usura se contiene en una ley que ha superado un siglo de vigencia y que utiliza conceptos claramente indeterminados como son los de interés «notablemente superior al normal del dinero» y «manifiestamente desproporcionado con las circunstancias del caso». Esta indeterminación obliga a los tribunales a realizar una labor de ponderación en la que, una vez fijado el índice de referencia con el que ha de realizarse la comparación, han de tomarse en consideración diversos elementos.
4.- La sentencia del Juzgado de Primera Instancia consideró que, teniendo en cuenta que el interés medio de los créditos al consumo correspondientes a las tarjetas de crédito y revolving era algo superior al 20%, el interés aplicado por Wizink al crédito mediante tarjeta revolving concedido a la demandante, que era del 26,82% (que se había incrementado hasta un porcentaje superior en el momento de interposición de la demanda), había de considerarse usurario por ser notablemente superior al interés normal del dinero.
5.- En el caso objeto de nuestra anterior sentencia, la diferencia entre el índice tomado como referencia en concepto de «interés normal del dinero» y el tipo de interés remuneratorio del crédito revolving objeto de la demanda era mayor que la existente en la operación de crédito objeto de este recurso. Sin embargo, también en este caso ha de entenderse que el interés fijado en el contrato de crédito revolving es notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso y, por tanto, usurario, por las razones que se exponen en los siguientes párrafos.
6.- El tipo medio del que, en calidad de «interés normal del dinero», se parte para realizar la comparación, algo superior al 20% anual, es ya muy elevado. Cuanto más elevado sea el índice a tomar como referencia en calidad de «interés normal del dinero», menos margen hay para incrementar el precio de la operación de crédito sin incurrir en usura. De no seguirse este criterio, se daría el absurdo de que para que una operación de crédito revolving pudiera ser considerada usuraria, por ser el interés notablemente superior al normal del dinero y desproporcionado con las circunstancias del caso, el interés tendría que acercarse al 50%.
7.- Por tal razón, una diferencia tan apreciable como la que concurre en este caso entre el índice tomado como referencia en calidad de «interés normal del dinero» y el tipo de interés fijado en el contrato, ha de considerarse como «notablemente superior» a ese tipo utilizado como índice de referencia, a los efectos que aquí son relevantes.
8.- Han de tomarse además en consideración otras circunstancias concurrentes en este tipo de operaciones de crédito, como son el público al que suelen ir destinadas, personas que por sus condiciones de solvencia y garantías disponibles no pueden acceder a otros créditos menos gravosos, y las propias peculiaridades del crédito revolving, en que el límite del crédito se va recomponiendo constantemente, las cuantías de las cuotas no suelen ser muy elevadas en comparación con la deuda pendiente y alargan muy considerablemente el tiempo durante el que el prestatario sigue pagando las cuotas con una elevada proporción correspondiente a intereses y poca amortización del capital, hasta el punto de que puede convertir al prestatario en un deudor «cautivo», y los intereses y comisiones devengados se capitalizan para devengar el interés remuneratorio.
9.- Como dijimos en nuestra anterior sentencia de 25 de noviembre de 2015 no puede justificarse la fijación de un interés notablemente superior al normal del dinero por el riesgo derivado del alto nivel de impagos anudado a operaciones de crédito al consumo concedidas de un modo ágil (en ocasiones, añadimos ahora, mediante técnicas de comercialización agresivas) y sin comprobar adecuadamente la capacidad de pago del prestatario, pues la concesión irresponsable de préstamos al consumo a tipos de interés muy superiores a los normales, que facilita el sobreendeudamiento de los consumidores, no puede ser objeto de protección por el ordenamiento jurídico. Por tanto, la justificación de esa importante diferencia entre el tipo medio aplicado a las tarjetas de crédito y revolving no puede fundarse en esta circunstancia.
10.- Todo ello supone que una elevación porcentual respecto del tipo de interés medio tomado como «interés normal del dinero» de las proporciones concurrentes en este supuesto, siendo ya tan elevado el tipo medio de las operaciones de crédito de la misma naturaleza, determine el carácter usurario de la operación de crédito".
En el caso de autos alega la demandada que el tipo medio del crédito revolving TEDR recogido por el Boletín estadístico de Banco de España en la fecha de contratación se situaba en el 20,71% y la diferencia de 3,8 puntos porcentuales entre TAE aplicada y TEDR representa un incremento proporcional real del 18,34% lo que nos permite descartar la existencia de esta desproporción frente a la declarada usuraria por el TS.
"Es cierto que algunos tribunales toman en consideración el tipo de interés de operaciones al consumo ante la ausencia de tablas que contemplen el específico de esta modalidad antes del año 2010, otros en cambio fijan criterios intermedios como la SAP de Asturias de 22-09-20, Secc. 6ª que dice "Es por ello que esta Sala ha venido estimando que el índice de referencia, partiendo de ese precio medio ponderado, lo será todo aquel que supere el doble del interés normal de mercado de los préstamos al consumo". En este sentido la SAP de Valencia de 18-01-21, Secc. 1ª, señala que "Sin embargo, ese criterio se ha concretado con la Sentencia nº 149/2020 del Tribunal Supremo. '... para determinar la referencia que ha de utilizarse como "interés normal del dinero" para realizar la comparación con el interés cuestionado en el litigio y valorar si el mismo es usurario, debe utilizarse el tipo medio de interés, en el momento de celebración del contrato, correspondiente a la categoría a la que corresponda la operación crediticia cuestionada. Y si existen categorías más específicas dentro de otras más amplias (como sucede actualmente con la de tarjetas de crédito y revolving, dentro de la categoría más amplia de operaciones de crédito al consumo), deberá utilizarse esa categoría más específica, con la que la operación crediticia cuestionada presenta más coincidencias (duración del crédito, importe, finalidad, medios a través de los cuales el deudor puede disponer del crédito, garantías, facilidad de reclamación en caso de impago, etc.), pues esos rasgos comunes son determinantes del precio del crédito, esto es, de la TAE del interés remuneratorio.... Era discutido cuál era el interés de referencia que debía tomarse como "interés normal del dinero". Y a esta cuestión debe contestarse que el índice que debió ser tomado como referencia era el tipo medio aplicado a las operaciones de crédito mediante tarjetas de crédito y revolving publicado en las estadísticas oficiales del Banco de España, con las que más específicamente comparte características la operación de crédito objeto de la demanda...". Conforme la información facilitada por el Banco de España, desde 2005 hasta 2010 no existen datos sobre el interés aplicado a operaciones de préstamo y crédito correspondiente a tarjetas de crédito. En 2010 el interés lo fijó en el 19,23% y a partir de ese año se supera el 20%. La Sala, partiendo de lo anteriormente expuesto, no puede seguir el criterio que le sirvió al Juez "a quo" para calificar de usurario el contrato, ya que la comparación no es con el interés de los créditos al consumo, si no con el de los créditos revolving". Así pues, debe tomarse como referencia el interés medio de este tipo de operaciones a partir de los datos publicados desde el año 2010 y que oscilan en el entorno del 20%. El tipo medio del que, en calidad de «interés normal del dinero», se parte para realizar la comparación, es entorno al 20% de acuerdo con lo indicado. Este tipo es ya muy elevado. Cuanto más elevado sea el índice a tomar como referencia en calidad de «interés normal del dinero», menos margen hay para incrementar el precio de la operación de crédito sin incurrir en usura. De no seguirse este criterio, se daría el absurdo de que para que una operación de crédito revolving pudiera ser considerada usuraria, por ser el interés notablemente superior al normal del dinero y desproporcionado con las circunstancias del caso, el interés tendría que acercarse al 50%.
El tipo a comparar es el TAE y no el TIN, pactado en la fecha de celebrarse el contrato, tal y como ha señalado la SAP de Asturias, Secc. 4ª de 17-06-20 cuando dice "Para valorar si ese interés es excesivamente alto no debe tenerse en cuenta el TIN del contrato, sino el TAE, que es el que representa el verdadero coste económico del mismo. Examen comparativo a realizar al tiempo de celebrarlo, si bien en el caso de autos no podemos desconocer el progresivo incremento que ese TAE ha venido experimentando con el transcurso del tiempo...".
La A.P. de Asturias entre otras participa del siguiente criterio jurisprudencial, que determina en dos puntos porcentuales el límite de incremento para hablar de usura ("siendo el criterio seguido por las Secciones Civiles de nuestra Audiencia Provincial que el índice de referencia para declarar usurario el TAE aplicado en las tarjetas revolving, vendrá determinado por el que exceda en dos puntos del fijado en dicha sentencia, SAP de Asturias de 22-05-20, Secc. 7ª). Así, en la de 22-09-20, Secc. 6ª se analiza este caso del siguiente modo: "De tomarse como referencia el interés específico, en esa labor de ponderación entre el interés pactado en cada caso y el medio para este sector del crédito al consumo representado por las tarjetas de crédito y revolving, habría de tomarse en consideración que en relación al medio de los créditos al consumo, este último, como así se valora en la STS de 4 de marzo 2020, es ya muy elevado de ahí que, teniendo en cuenta la premisa fijada en la misma según la cual "Cuanto más elevado sea el índice a tomar como referencia en calidad de "interés normal del dinero" menos margen hay para incrementar el precio de la operación sin incurrir en usura", esta Sala, en aras a procurar esas pautas homogéneas y objetivas en la determinación en cada caso del carácter usurario o no del interés controvertido, viene estimando y así lo ha declarado con reiteración en resoluciones dictadas tras la citada sentencia de Pleno del TS de 4 de marzo de 2020, que han de ser reputados incursos en usura todos aquellos que excedan en dos puntos, de ese interés medio específico aplicable a la fecha de celebración del contrato, límite para salvar la declaración de usura que en este caso supera en forma relevante el pactado en el contrato lo que justificaría igualmente el mantenimiento de la nulidad por usura acordada en la recurrida". De hecho, nuestra A.P. de Sevilla, en Auto de 5-05-20, Secc. 6ª, también sigue un criterio similar cuando señala "Pero aún cuando tomáramos como referencia los primeros datos publicados sobre las operaciones tipo revolving, que se fijó para el año 2015 en el 21,13%, el establecimiento de un tipo de interés que supera el ya muy elevado fijado como medio por las entidades de crédito en más de tres puntos, merecería la misma consideración de usurario".
Aplicado lo anterior al caso de autos, teniendo en cuenta la diferencia entre TAE aplicada (24,51%) y el TEDR (20,71%) representa un incremento en más de tres puntos y merece la consideración de usurario, por lo que procede estimar la demanda interpuesta. Lo dicho acerca del carácter usurario de los intereses remuneratorios hace innecesario abordar el examen de abusividad de dicha cláusula y de la de comisiones.
CUARTO.- En conclusión, procede declarar nulo el crédito por usurario y de conformidad con el art. 1303 CC se declara que las sumas abonadas por la actora se aplicarán exclusivamente al pago del principal, condenando en su caso a la demandada a devolver el exceso a la demandante, teniendo en cuenta todas las cantidades ya abonadas por ella por todos los conceptos con ocasión del citado contrato y en su caso de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito (especialmente las cantidades cobradas por los conceptos de comisión por disposición de efectivo, intereses, comisión por reclamación de cuota impagada, cuotas de seguros asociados a la línea de crédito) más los intereses legales de dicha suma desde la interposición de la demanda y hasta la fecha de la presente sentencia, con devengo desde entonces de los intereses legales procesales del art. 576 LEC, todo ello a determinar en ejecución de sentencia.
QUINTO.- De conformidad con lo dispuesto en el art. 394 LEC se imponen a la parte demandada las costas de la primera instancia, no existiendo serias dudas de derecho como alega la demandada.
Vistos los preceptos legales reseñados y demás de general y pertinente aplicación,
FALLO
SE ESTIMA la demanda presentada por la Procuradora Da. ████████ en nombre y representación de D. ████████ contra COFIDIS S.A. representada por la Procuradora Da. ████████ y en consecuencia;
- se declara la nulidad del contrato de línea de crédito que vincula a las partes de fecha 16 de marzo de 2017 por existencia de usura en la condición general que establece el interés remuneratorio y en su caso la nulidad derivada de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito.
- se condena a la entidad COFIDIS S.A., como consecuencia legal inherente a la declaración de nulidad por existencia de usura, a abonar a la actora la cuantía que exceda del capital que la haya prestado, teniendo en cuenta todas las cantidades ya abonadas por ella por todos los conceptos con ocasión del citado contrato y en su caso de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito (especialmente las cantidades cobradas por los conceptos de comisión por disposición de efectivo, intereses, comisión por reclamación de cuota impagada, cuotas de seguros asociados a la línea de crédito) aportando para su correcta determinación copia de todas las liquidaciones y extractos mensuales de la línea de crédito, completos y correlativos en el mismo tipo de formato en que fueron remitidos al cliente desde la fecha de suscripción del contrato, hasta la última liquidación practicada, más los intereses legales de dicha suma desde la interposición de la demanda y hasta la fecha de la presente sentencia, con devengo desde entonces de los intereses legales procesales del art. 576 LEC, todo ello a determinar en ejecución de sentencia.
La presente resolución no es firme y frente a ella cabe recurso de apelación ante la Ilma. A.P. de Sevilla en el plazo de los veinte días siguientes a su notificación.
Así, por esta mi Sentencia, juzgando en Primera Instancia, y de la que se expedirá testimonio para su unión a los autos, incluyéndose la original en el Libro de Sentencias, lo pronuncio, mando y firmo.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
¿Tarjeta línea de crédito revolving? Vamos a verlo juntos
Seguramente también puedes reclamar. Cuéntanos tu caso y te lo confirmamos gratis y sin compromiso.
Consulta gratuita WhatsApp