Sentencia real · usura · primera instancia
Sentencia 90/2021 de Cornellà de Llobregat: nulidad por usura de línea de crédito de Cofidis
| Nº de sentencia | 90/2021 |
|---|---|
| Órgano | Juzgado de Primera Instancia e Instrucción nº 3 de Cornellà de Llobregat |
| Ciudad | Cornellà de Llobregat |
| Fecha | 29 de abril de 2021 |
| Procedimiento | Procedimiento ordinario 606/2019 |
| Entidad | Cofidis |
| Vía de nulidad | Usura |
La sentencia condena a Cofidis a devolver a nuestro cliente todos los intereses y comisiones que le cobraron desde el principio del contrato. El juzgado declara la nulidad radical del contrato de tarjeta de crédito revolving por considerar que el tipo de interés remuneratorio (TAE 22,95%) era notablemente superior al normal del dinero y manifiestamente desproporcionado, aplicando la Ley de Represión de la Usura.
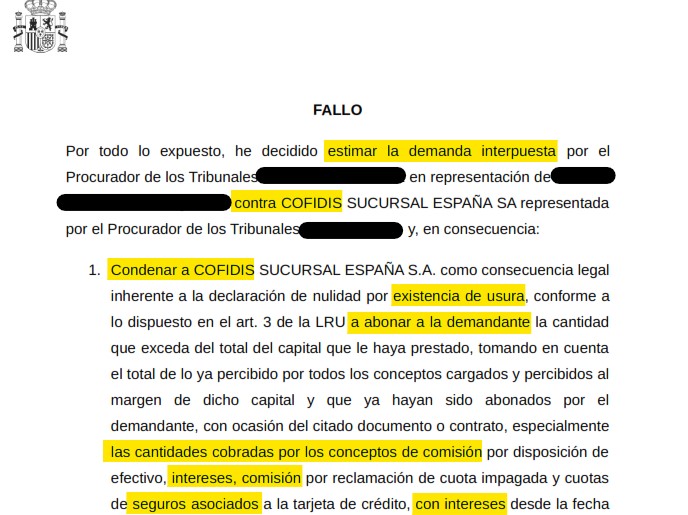
«Estimar la demanda interpuesta y, en consecuencia: Condenar a COFIDIS SUCURSAL ESPAÑA S.A. como consecuencia legal inherente a la declaración de nulidad por existencia de usura, conforme a lo dispuesto en el art. 3 de la LRU a abonar a la demandante la cantidad que exceda del total del capital que le haya prestado, tomando en cuenta el total de lo ya percibido por todos los conceptos cargados y percibidos al margen de dicho capital...»
Fallo de la sentencia 90/2021, Juzgado de Primera Instancia e Instrucción nº 3 de Cornellà de Llobregat
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
Sección Civil. Juzgado de Primera Instancia e Instrucción nº 3 de Cornellà de Llobregat(UPAD)
Calle Can Rosés, 1-3- Cornellà De Llobregat - C.P.: 08940 TEL.: 935517030 FAX: 935517014 EMAIL: mixt3.cornella@xij.gencat.cat N.I.G.: ████████████████
Procedimiento ordinario 606/2019-A
Materia: Juicio ordinario(resto de casos) Entidad bancaria BANCO SANTANDER: Para ingresos en caja. Concepto: 0838000004060619 Pagos por transferencia bancaria: IBAN ████████████████████.
Beneficiario: Sección Civil. Juzgado de Primera Instancia e Instrucción nº 3 de Cornellà de Llobregat(UPAD) Concepto: 0838000004060619
Parte demandante/ejecutante: ████████████████████████ Procurador/a: ████████████████ Abogado/a: ████████████████████
Parte demandada/ejecutada: COFIDIS S.A, SUCURSAL EN ESPAÑA Procurador/a: ████████████████ Abogado/a:
SENTENCIA Nº 90/2021
Magistrada: ████████████████
Cornellà De Llobregat, 29 de abril de 2021
Vistos por mí, ████████████████, Juez del Juzgado de Primera Instancia e Instrucción nº 3 de Cornellà de Llobregat y su Partido Judicial, los autos del Juicio ordinario NUM 606/2019, promovidos por la Procuradora ████████████████, en nombre y representación de ████████████████████████, contra COFIDIS S.A, SUCURSAL EN ESPAÑA, representada por el Procurador Sr. ████████████████, vengo a dictar la presente sentencia sobre la base de lo siguiente.
ANTECEDENTES DE HECHO
PRIMERO.- Por EL Procurador de la actora, en la representación anteriormente indicada, se interpuso demanda de Juicio ordinario, que turnada correspondió al presente Juzgado, sobre la base de los hechos que plasmó en el escrito iniciador del presente procedimiento, que aquí se dan por reproducidos en aras a la brevedad, para a continuación, tras alegar los fundamentos de derecho que consideró oportunos, terminar suplicando que se dictase una sentencia por la que se acogiesen todos y cada uno de los pedimentos contenidos en el suplico de la demanda.
SEGUNDO.- Por decreto, se admitió a trámite la demanda presentada, de la que se dio traslado a la demandada, emplazándola para que en el plazo de veinte días contestara a la misma. La demandada contestó en plazo y forma oponiéndose a todas las pretensiones deducidas por la actora.
TERCERO.- El 20 de abril de 2021 tuvo lugar la audiencia previa a la que comparecieron los letrados y los procuradores de las partes.
Comprobada la subsistencia del litigio, ambas procedieron a fijar los hechos controvertidos y a proponer prueba. La parte actora, al igual que la demandada, dio por reproducidos los documentos aportados con la demanda. Toda la prueba fue admitida. Tras ello, se dio por terminada la audiencia previa y quedaron los autos vistos para sentencia.
FUNDAMENTOS DE DERECHO
PRELIMINAR.- Objeto del juicio y de la controversia. Nos hallamos ante un juicio declarativo ordinario en el se insta por la actora DEMANDA DE JUICIO ORDINARIO EN ACCIÓN DE NULIDAD DEL CONTRATO DE CRÉDITO Y SUBSIDIARIA ACCIÓN DE NULIDAD DE LA CLÁUSULA DE INTERESES REMUNERATORIOS, ACUMULANDO ACCIÓN DE RECLAMACIÓN DE CANTIDAD.
El contrato entre las partes, con condición de consumidor del actor, se suscribió en febrero de 2008 con una Tasa Anual Equivalente(T.A.E.) de 22,95% según condiciones del contrato.
PRIMERO. – Nulidad del contrato por el carácter usurario de los intereses remuneratorios.
Solicita la parte actora la nulidad del contrato por el carácter usurario de los intereses remuneratorios establecidos en el mismo, alegando que en ningún momento se le informó del porcentaje que se le aplicaría ni de las consecuencias económicas del mismo, estableciéndose un interés notoriamente elevado a la vista de las circunstancias del caso. Por su parte la demandada alega que estamos ante un interés normal para este tipo de contratos de tarjeta de crédito y que en todo momento se hizo constar de forma clara el tipo de interés en el contrato que firmó la parte. Para resolver esta cuestión debemos estar a la ley de represión de la usura de 23 de julio de 1908, que establece tanto los supuestos de usura como las consecuencias de la misma.
a) Articulo 1 de la Ley de Usura
El artículo primero de represión de la usura establece que será nulo todo contrato de préstamo en que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso o en condiciones tales que resulte aquél leonino, habiendo motivos para estimar que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales.
La sentencia del Tribunal Supremo 628/2015, examina un caso de crédito revolving semejante al que es objeto de este juicio. En dicha sentencia el Tribunal Supremo recuerda que, conforme a una jurisprudencia ya consolidada, para que la operación crediticia pueda ser considerada usuraria, basta con que se den los requisitos previstos en el primer inciso del artículo 1 de la Ley, esto es, que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso, sin que, acumuladamente, se exija que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales. Por tanto, basta con acreditar que el interés es notablemente superior al normal del dinero y desproporcionado a las circunstancias del caso, no exigiendo el Tribunal Supremo que la actora deba acreditar los otros dos supuestos previstos en el referido artículo.
b) Requisitos para que el interés pueda considerarse usurario
En cuanto al primer requisito legal(interés notablemente superior al normal del dinero), la comparación ha de hacerse entre la tasa anual equivalente(TAE, que se calcula tomando en consideración cualesquiera pagos que el prestatario ha de realizar al prestamista por razón del préstamo) del préstamo en cuestión, y el interés normal del dinero, que no es el legal, sino con el normal o habitual, en concurrencia con las circunstancias del caso y la libertad existente en esta materia, que se puede determinar de acuerdo con las estadísticas que publica el Banco de España. El interés remuneratorio, a la vista de dicha comparativa, podría ser excesivo, pero lo relevante es que sea notablemente superior al normal del dinero.
Respecto del segundo requisito legal para que el interés pueda ser calificado como usuario(que dicho interés sea manifiestamente desproporcionado con las circunstancias del caso), es la entidad financiera la que debe justificar la concurrencia de circunstancias excepcionales que expliquen la estipulación de ese interés notablemente superior al normal, sin que necesariamente el riesgo de la operación(por ser menores las garantías concertadas) pueda justificar una elevación del tipo de interés cuando sea desproporcionado, sin perjuicio de que sí pudiera serlo cuando el prestatario va a utilizar el dinero obtenido en el préstamo en una operación especialmente lucrativa pero de alto riesgo, puesto que entonces, la entidad que lo financia, al igual que participa del riesgo, participe también de los altos beneficios esperados mediante la fijación de un interés notablemente superior al normal.
Cuando se den los dos requisitos indicados(interés notablemente superior al normal del dinero en la fecha en que fue concertado el contrato, sin que concurra ninguna circunstancia jurídicamente atendible que justifique un interés tan notablemente elevado), se habrá producido una infracción del artículo 1 de la Ley de Represión de la Usura que acarreará la nulidad del préstamo, radical, absoluta y originaria, que no admite convalidación confirmatoria, porque es fatalmente insubsanable, ni es susceptible de prescripción extintiva, con la consecuencia(artículo 3 de la Ley de Represión de la Usura) de que el prestatario estará obligado a entregar tan sólo la suma recibida.
c) Aplicación de doctrina jurisprudencial al caso enjuiciado: el interés notablemente superior al normal del dinero.
Conforme a lo expuesto en punto anterior, la primera labor que ha de efectuarse es la de determinar si el interés previsto(TAE del 22,98%) es o no notablemente superior al normal del dinero, en la fecha en que se concertó el contrato.
Debemos precisar que el referido interés es el que viene documentado en los recibos justificativos y en el propio contrato, y sobre el que las partes manifestaron su conformidad en el acto de la audiencia previa.
En este apartado, las partes están absolutamente confrontadas. El contrato de tarjeta de crédito fue celebrado entre las partes en febrero de 2008. Por tanto, la comparativa entre el interés pactado y el normal del dinero ha de efectuarse a esa fecha, no en las posteriores.
En primer lugar, y en cuanto a la posibilidad de acudir a tablas estadísticas, el Tribunal Supremo ha razonado que para establecer lo que se considera"interés normal" puede acudirse a las estadísticas que publica el Banco de España, tomando como base la información que mensualmente tienen que facilitarle las entidades de crédito sobre los tipos de interés que aplican a diversas modalidades de operaciones activas y pasivas. Como la parte actora ha acudido a dichas estadísticas, y éstas además han sido objeto de la correspondiente publicación oficial, no existe objeción alguna para que el Tribunal las consulte.
A partir de la entrada en vigor de la Circular 1/2010 se establecen índices de TAE diversos que distinguen entre crédito al consumo y tarjetas de pago aplazado.
No obstante, esta circunstancia no desvirtúa las características del contrato revolving que nos ocupa.
En el presente caso, y para el mes referido el tipo de interés medio según las estadísticas publicadas por el Banco de España, eran de 10,48%; de modo que el 22,95% supera dicho tipo de interés con creces.
Aunque la cuestión no es tanto si es o no excesivo, como si es notablemente superior al normal del dinero, y quien debe resolver considera que una diferencia de esa envergadura entre el TAE fijado en la operación y el interés medio de los préstamos al consumo en la fecha en que fue concertado permite considerar el interés estipulado como notablemente superior al normal del dinero.
d) Aplicación de doctrina jurisprudencial al caso enjuiciado: Interés manifiestamente desproporcionado a las circunstancias del caso.
La sentencia del Tribunal Supremo 628/2015 señala que, para que el préstamo pueda ser considerado usurario es necesario que, además de ser notablemente superior al normal del dinero, el interés estipulado sea manifiestamente desproporcionado con las circunstancias del caso. En relación a este segundo requisito para considerar el interés como usurario, acumulativo al anterior, debemos precisar que corresponde a la entidad financiera la justificación de la concurrencia de circunstancias excepcionales que expliquen la estipulación de ese interés notablemente superior al normal, sin que necesariamente el riesgo de la operación(por ser menores las garantías concertadas) pueda justificar una elevación del tipo de interés cuando sea desproporcionado, sin perjuicio de que sí pudiera serlo cuando el prestatario va a utilizar el dinero obtenido en el préstamo en una operación especialmente lucrativa pero de alto riesgo, puesto que entonces, la entidad que lo financia, al igual que participa del riesgo, participe también de los altos beneficios esperados mediante la fijación de un interés notablemente superior al normal.
Desde un mismo sentido la reciente sentencia de 4 de marzo de 2020 del Tribunal Supremo en la que se pone de manifiesto que el tipo medio del que, en calidad de interés normal del dinero se parte para realizar la comparativa es ya muy elevado. Cuanto más elevado sea el índice a tomar como referencia en calidad de interés normal del dinero, menos margen hay para incrementar el precio de la operación de crédito sin incurrir en usura. Entiende el Tribunal Supremo que no seguirse este criterio, se daría el absurdo de que para que una operación de crédito revolving pudiera ser considerada usuraria, por ser el interés notablemente superior al normal del dinero y desproporcionado con las circunstancias del caso, el interés tendría que acercarse al 50%.
Tiene en cuenta a su vez el Tribunal Supremo el público al que suelen ir destinadas estas operaciones, siendo que se ofrecen a personas que por circunstancias no pueden acudir a otras alternativas de financiación menos gravosas, teniendo en especial consideración la forma del dinámica del crédito tipo revolving en la que el límite de crédito se va recomponiendo constantemente, y las cuantías de las cuotas no suelen ser muy elevadas pero se alarga considerablemente el tiempo durante el que el prestatario sigue pagando las cuotas con una elevada proporción de intereses y poca amortización de capital, has tal el punto de que el Tribunal Supremo llega a decir que puede convertir esta tipología de créditos al prestatario en un deudor cautivo.
En el caso que nos ocupa, no existe mención alguna del uso que se le iba a dar a la tarjeta, lo cual tampoco exigió la entidad bancaria. Con ello, no cabe presumir que el uso de la tarjeta pudiera tener como finalidad realizar operaciones de riesgo, ni que se fuera a destinar, como se alega, a productos y amenidades, mayoritariamente destinadas al ocio. Que la concesión de crédito mediante este tipo de tarjetas se efectúe habitualmente sin exigencia de garantías, o que produzcan morosidad, o que los costes de persecución de la deuda sean altos, o que haya escaso incentivo para la devolución del préstamo, no son circunstancias excepcionales que expliquen la estipulación de un interés notablemente superior al normal sino, más bien, circunstancias que se tildan por la parte como habituales en este ámbito de contratación.
En principio, dado que la normalidad no precisa de especial prueba mientras que es la excepcionalidad la que necesita ser alegada y probada, en el supuesto enjuiciado no concurren otras circunstancias que las relativas al carácter de crédito al consumo de la operación cuestionada. La entidad financiera que concedió el crédito revolving no ha justificado la concurrencia de circunstancias excepcionales que expliquen la estipulación de un interés notablemente superior al normal en las operaciones de crédito al consumo. Al respecto, el Tribunal Supremo en sentencia 628/2015 declara: Aunque las circunstancias concretas de un determinado préstamo, entre las que se encuentran el mayor riesgo para el prestamista que pueda derivarse de ser menores las garantías concertadas, puede justificar, desde el punto de vista de la aplicación de la Ley de Represión de la Usura, un interés superior al que puede considerarse normal o medio en el mercado, como puede suceder en operaciones de crédito al consumo, no puede justificarse una elevación del tipo de interés tan desproporcionado en operaciones de financiación al consumo como la que ha tenido lugar en el caso objeto del recurso, sobre la base del riesgo derivado del alto nivel de impagos anudado a operaciones de crédito al consumo concedidas de un modo ágil y sin comprobar adecuadamente la capacidad de pago del prestatario, por cuanto que la concesión irresponsable de préstamos al consumo a tipos de interés muy superiores a los normales, que facilita el sobreendeudamiento de los consumidores y trae como consecuencia que quienes cumplen regularmente sus obligaciones tengan que cargar con las consecuencias del elevado nivel de impagos, no puede ser objeto de protección por el ordenamiento jurídico".
Generalmente, las circunstancias excepcionales que pueden justificar un tipo de interés anormalmente alto están relacionadas con el riesgo de la operación.
Cuando el prestatario va a utilizar el dinero obtenido en el préstamo en una operación especialmente lucrativa, pero de alto riesgo, está justificado que quien le financia, al igual que participa del riesgo, participe también de los altos beneficios esperados mediante la fijación de un interés notablemente superior al normal. En conclusión, no se ha probado que el interés notablemente superior al normal del dinero fuera proporcionado a las circunstancias del caso.
e) Consecuencias del carácter usurario del crédito.
Lo expuesto determina que se haya producido una infracción del art. 1 de la Ley de Represión de la Usura, al no haber considerado usurario el crédito en el que se estipuló un interés notablemente superior al normal del dinero en la fecha en que fue concertado el contrato, sin que concurra ninguna circunstancia jurídicamente atendible que justifique un interés tan notablemente elevado. El carácter usurario del crédito que nos ocupa acarrea su nulidad, que es radical, absoluta y originaria. Las consecuencias de dicha nulidad son las previstas en el art. 3 de la Ley de Represión de la Usura, esto es, el prestatario estará obligado a entregar tan sólo la suma recibida. Todo lo expuesto nos lleva a estimar la demanda, decretando la nulidad del contrato que vinculaba a las partes con restitución recíproca de prestaciones, por lo que la parte actora deberá abonar a la entidad demandada únicamente las cantidades que ha percibido o gastado como principal, sin incluir los intereses, comisiones y gastos, ni seguro, al estar vinculado a un contrato que debe ser declarado nulo. A esta cantidad se restarán las cantidades ya abonadas por el demandado.
TERCERO. – Sobre la petición de condena. Solicita la parte actora que, como consecuencia de la declaración de nulidad, se condene a la entidad prestamista a la devolución de las cuantías satisfechas, más los intereses legales desde la fecha de cada abono.
El carácter usurario del crédito que nos ocupa acarrea su nulidad, que es radical, absoluta y originaria. Las consecuencias de dicha nulidad son las previstas en el art. 3 de la Ley de Represión de la Usura, por lo que la parte actora deberá abonar a la entidad demandada únicamente las cantidades que ha percibido o gastado como principal, sin incluir los intereses, comisiones, gastos o seguro vinculado al crédito declarado nulo. A esta cantidad se restarán las cantidades ya abonadas por el demandado.
No cabe duda de que la declaración de la nulidad afecta a todas las clausulas relativas a comisiones y gastos, incluida la relativa al seguro, por cuanto esta se encuentra vinculada necesariamente a un crédito declarado nulo, por lo que la declaración de nulidad extiende sus efectos sobre todas estas cláusulas, teniendo en consideración que tan solo debe estarse al principal dispuesto por la actora a los efectos de realizar el examen de restitución previsto en el artículo 1303 del Código Civil.
CUARTO. – Sobre la determinación de la cuantía. En relación a la determinación de la cuantía, debemos poner de manifiesto que efectivamente y tal y como refiere la parte el crédito estaba vencido y la parte demandada contaba con el cuadro de saldo del préstamo correspondiente como se puede observar de la documentación aportada con la demanda, no obstante, no se entiende pertinente realizar un pronunciamiento sobre la determinación de esta por los motivos que siguen.
En primer lugar, se debe dejar claro que el presente procedimiento se sigue por los cauces del procedimiento ordinario no por la indeterminación de la cuantía; sino por la propia naturaleza de la pretensión que se ejercita, esto es, la nulidad de una condición general de contratación. Por tanto, la determinación de la cuantía no afecta ni a la inadecuación del procedimiento ni a la procedencia de recurso de casación en su caso. Asimismo y en relación a la indeterminación de la cuantía en lo referente a la tasación de costas; se debe poner de manifiesto que la determinación de estas, no tiene como principal eje la cuantía del procedimiento, sino que debe ser adecuada a las circunstancias del asunto, la complejidad del caso, la dedicación del abogado o la mayor menor responsabilidad asumida, lo cual aparece cohonestado con el reconocimiento por parte de la Comisión Europea de que la imposición o recomendación de honorarios por los colegios profesionales constituyen prácticas restrictivas de la libre competencia y, por ende, proscritas por el Derecho Comunitario.
A mayor abundamiento el control de la cuantía se debe realizar en el momento de la admisión de la demanda y no en el momento del dictado de la sentencia; siendo que en ningún caso la fijación en el presente momento de la cuantía tendría relevancia procesal alguna.
Por último, en estos casos no podría ser de aplicación la regla 8ª del art. 251 de la LEC, que no habla del total importe dispuesto, sino"debido", en la fecha de presentación de la demanda. Ello, nos llevaría a que el resultado de esa diferencia entre lo abonado por el prestatario por todos los conceptos, y lo realmente dispuesto o recibido en concepto de préstamo, resulte el mismo a favor o en contra de quien inste la nulidad, pues ese no será el verdadero interés económico del asunto, baste pensar en supuestos en los que el propia actor como consecuencia de la nulidad del contrato sigue debiendo alguna cantidad a la demandada. Fijar como criterio de determinación este, nos llevaría al absurdo de que un cliente con mayor tasa de impago pero con menor importe de intereses podría determinar una cuantía superior a otro con una menor tasa de impago y mayor tasa de intereses.
QUINTO. – Intereses. Peticiona la parte actora los intereses desde el momento en el que se abonó cada una de las cuantías indebidamente satisfechas. El artículo 1303 del Código Civil establece que para el caso de nulidad deberá restituirse el precio con los intereses, por lo que dicha consecuencia podría ser aplicable a los supuestos de nulidad que se den por vía del artículo tercero de la Ley de Usura.
No obstante, no se entiende pertinente acordar el devengo de intereses desde tal momento, sino desde la fecha en la que efectivamente se requirió a la demandada para la devolución de las mismas, entendiendo que dicho momento se da con la interposición de la demanda. Cierto es que la deuda no está concretada en dicho momento, pero admitir lo contrario supondría que sería la demandada la que, teniendo la documentación pertinente a los efectos de concretar la deuda, decide cuando la misma será liquida y exigible.
SEXTO.- Costas. Las costas se impondrán a parte demandada con arreglo a lo establecido en el artículo 394.1 LEC, al estimar completamente la pretensión de esta. En el presente caso no se aprecian serias dudas de hecho o de derecho a la vista de la jurisprudencia existente en el momento de interposición de la demanda.
Vistos los preceptos legales citados y demás de general y pertinente aplicación,
FALLO
Por todo lo expuesto, he decidido estimar la demanda interpuesta por el Procurador de los Tribunales ████████████████ en representación de ████████████████████████ contra COFIDIS SUCURSAL ESPAÑA SA representada por el Procurador de los Tribunales ████████████████ y, en consecuencia:
1. Condenar a COFIDIS SUCURSAL ESPAÑA S.A. como consecuencia legal inherente a la declaración de nulidad por existencia de usura, conforme a lo dispuesto en el art. 3 de la LRU a abonar a la demandante la cantidad que exceda del total del capital que le haya prestado, tomando en cuenta el total de lo ya percibido por todos los conceptos cargados y percibidos al margen de dicho capital y que ya hayan sido abonados por el demandante, con ocasión del citado documento o contrato, especialmente las cantidades cobradas por los conceptos de comisión por disposición de efectivo, intereses, comisión por reclamación de cuota impagada y cuotas de seguros asociados a la tarjeta de crédito, con intereses desde la fecha de interposición de la demanda conforme lo dispuesto en el fundamento jurídico sexto.
2. Condenar en costas a la parte demandada.
Notifíquese la presente resolución a las partes. Contra la misma podrán interponer recurso de APELACIÓN ante este Juzgado dentro del plazo de VEINTE DÍAS desde el siguiente a la notificación. Deberán exponer las alegaciones en que se base la impugnación y citar la resolución apelada y los pronunciamientos que impugna. Del presente recurso conocerá la Audiencia Provincial de BARCELONA(artículos 458 y 463 LEC en redacción dada por Ley 37/2011, de 10 de octubre)
Así se acuerda y firma.
PUBLICACIÓN.- Leída y publicada fue la anterior Sentencia por la Ilmo. Sr. Juez que la suscribe, en la audiencia pública del mismo día de su fecha. Doy fe.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
Tarjeta tarjeta de crédito: pide tu estudio gratuito
Sin compromiso, sin adelantar dinero, sin letra pequeña.
Consulta gratuita WhatsApp