Sentencia real · usura · primera instancia
Sentencia 103/2022 de León: nulidad por usura de línea de crédito de Cofidis
| Nº de sentencia | 103/2022 |
|---|---|
| Órgano | Juzgado de Primera Instancia Número 9 de León |
| Ciudad | León |
| Fecha | 8 de abril de 2022 |
| Procedimiento | Procedimiento Ordinario 148/2021 |
| Entidad | Cofidis |
| Vía de nulidad | Usura |
La sentencia condena a Cofidis a devolver a nuestro cliente todos los intereses y comisiones que le cobraron desde el principio del contrato, al apreciar que el tipo de interés aplicado es notablemente superior al normal del dinero y manifiestamente desproporcionado, declarando la nulidad del contrato por usura.
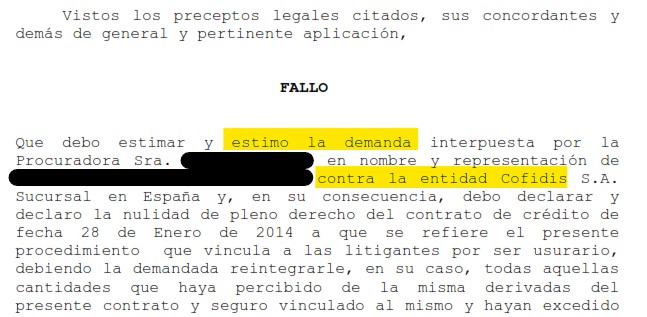
«estimo la demanda interpuesta... debo declarar y declaro la nulidad de pleno derecho del contrato de crédito... por ser usurario, debiendo la demandada reintegrarle, en su caso, todas aquellas cantidades que haya percibido de la misma derivadas del presente contrato y seguro vinculado al mismo y hayan excedido del capital prestado/dispuesto...»
Fallo de la sentencia 103/2022, Juzgado de Primera Instancia Número 9 de León
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE PRIMERA INSTANCIA N.9 DE LEON
SENTENCIA: 00103/2022
N.I.G.: ████████
PROCEDIMIENTO ORDINARIO 0000148/2021
Sobre OTRAS MATERIAS
DEMANDANTE D/ña. ████████
Procurador/a Sr/a. ████████
Abogado/a Sr/a. ████████
DEMANDADO D/ña. COFIDIS S.A.
Procurador/a Sr/a. ████████
Abogado/a Sr/a. ████████
SENTENCIA Nº 103/22
León a ocho de Abril de 2022
Vistos por mí, D. ████████, Magistrado-Juez del Juzgado de Primera Instancia nº 9 de León, los presentes autos de juicio ordinario nº 148/21, seguidos a instancia de ████████ representada por la Procuradora Sra. ████████ y defendida por el Letrado Sr. ████████ contra la entidad COFIDIS S.A. Sucursal en España representada por el Procurador Sr. ████████ y defendida por la Letrado Sra. ████████, en nombre de S.M. el Rey, se procede al dictado de la presente sentencia.
ANTECEDENTES DE HECHO
PRIMERO.- Que por la Procuradora Sra. ████████ en nombre y representación de ████████ se presentó demanda de juicio ordinario contra la entidad COFIDIS S.A. Sucursal en España, en la cual, tras alegar los hechos y fundamentos de derecho que estimó convenientes y de pertinente aplicación, los cuales, damos por reproducidos por economía procesal, sin necesidad de sintetizarlos en el presente antecedente, terminaba suplicando que se dictase sentencia por la que:
Con carácter principal:
a) Declare la nulidad radical y originaria del contrato de línea de crédito COFIDIS suscrito entre mi mandante y la demandada y, en su caso, la nulidad derivada, de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito, por existencia de usura en la condición general que establece el interés remuneratorio.
b) Condene a la demandada, como consecuencia legal inherente a la declaración de nulidad por existencia de usura, de conformidad con el art. 3 LRU, a abonar a la demandante, la cantidad que exceda del total del capital que le haya prestado, tomando en cuenta el total de lo ya recibido por todos los conceptos cargados y percibido al margen de dicho capital y que ya hayan sido abonados por la demandante, con ocasión del citado documento o contrato y, en su caso, de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito, especialmente las cantidades cobradas por los conceptos de comisión por disposición de efectivo, intereses, comisión por reclamación de cuota impagada, y cuotas de Seguros asociados a la línea de crédito, según se determine en ejecución de sentencia, más intereses legales.
Con carácter subsidiario, para el caso de no estimarse usurario el contrato:
a) Se declarare que las condiciones financieras generales de la línea de crédito y, en su caso, de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito, que regulan el cobro de intereses y, las comisiones, son nulas de pleno derecho, por abusivas, al no superar el control de transparencia, por lo que deben tenerse por no puestas, al no incorporarse válidamente al contrato.
b) Se condene a la demandada, como consecuencia legal inherente que sigue a la declaración de no incorporación al contrato de las condiciones que regulan el cobro de intereses y, comisiones, por falta de transparencia, a abonar a la parte demandante, la cantidad que exceda del total del capital prestado, tomando en cuenta el total abonado por todos los conceptos declarados nulos y que ya hayan sido abonados por la demandante, con ocasión del citado documento o contrato y, en su caso, de cualquier novación y modificación contractual afectada por la misma falta de transparencia y abusividad y, resulte conexa o traiga causa del negocio de crédito originalmente suscrito, según se determine en ejecución de sentencia, más intereses legales.
Y, con carácter subsidiario, para el caso de que tampoco se declare la no incorporación al contrato de las condiciones financieras que regulan el cobro de los intereses remuneratorios y comisiones por impago, por falta de transparencia:
a) Se declare, a todos los efectos procedentes en Derecho, la abusividad, y, por tanto, la nulidad radical de la estipulación contractual y/o práctica no consentida expresamente, relativa al cobro de comisiones por impagados.
b) Se condene a COFIDIS S.A., SUCURSAL EN ESPAÑA, por aplicación del art. 1303 del C. Civil, a la devolución y/o restitución de las cantidades que hayan sido abonadas por mi mandante en concepto de comisión por impagados, aplicadas por la entidad demandada, al contrato de línea de crédito y, a cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito, más intereses legales, según se determine en ejecución de sentencia, más intereses legales.
Todo ello con expresa imposición de costas.
SEGUNDO.- Que por Decreto de fecha 14 de Mayo de 2.021 se admitió a trámite la demanda, dándose traslado de la misma a la demandada y emplazándole para que la contestara en el plazo de 20 días si a su derecho convenía. Que se presentó escrito por el Procurador Sr. ████████ en nombre y representación de la entidad demandada contestando a la demanda, por lo que por resolución de fecha 26 de Julio de 2.021 se tuvo por contestada la demanda por el Procurador precitado en la representación en que actuaba y se señaló la celebración de la audiencia previa para el día 18 de Febrero de 2.022 a las 13,15 horas.
Que, llegado el día y hora señalada, comparecieron por las partes los Letrados y Procuradores que constan a la videograbación efectuada y, ante la imposibilidad de llegar a un acuerdo, prosiguió la audiencia previa para sus finalidades, procediendo la parte demandada a retirar su alegación de prejudicialidad civil en base a la resolución ya dictada por el Juzgado de Primera Instancia nº 5 de León, tras lo cual, cada parte se afirmó y ratificó en su escritos rectores y solicitó el recibimiento del pleito a prueba, dándose traslado, seguidamente, a la parte actora, de la impugnación de cuantía efectuada de contrario y, contestada que fue, por su S.Sª. se desestimó tal impugnación fijándose la cuantía del procedimiento en la ya establecida al Decreto de admisión de la demanda debiendo continuar el procedimiento por los trámites del juicio ordinario y, recibido el pleito a prueba, propusieron las partes la que estimaron conveniente, siendo admitida por S. Sª. la que consta en dicha grabación y, al ser la documental obrante en autos, quedaron los autos sobre la mesa para dictar sentencia sin previa celebración de juicio conforme a lo interesado por las partes y dispuesto en el artículo 429.8 de la L.E.C., quedando todo ello grabado en soporte audiovisual.
TERCERO.- Que en la tramitación del presente procedimiento se han observado las prescripciones legales, excepto el plazo para dictar sentencia debido al cúmulo de asuntos pendientes de resolución.
FUNDAMENTOS DE DERECHO
PRIMERO.- Que se ejercita por la actora, con carácter principal, acción de declaración de nulidad del contrato de línea de crédito suscrito por la misma a que se refiere el presente procedimiento por su carácter usurario así como de cualquier novación o modificación contractual del mismo, con la consecuencia legal que se condenase a la demandada a reintegrarle las cantidades que excediesen de dicho capital dispuesto y, con carácter subsidiario, peticionaba la declaración de nulidad de las cláusulas relativas al interés remuneratorio y las comisiones por ser abusivas al no superar el control de transparencia, debiendo tenerse por no puestas, al no incorporarse válidamente al contrato, con condena a la demandada a abonar a la actora la cantidad que excediera del total del capital prestado teniendo en cuenta lo abonado por todos los conceptos declarados nulos y, con carácter más subsidiario, peticionaba la nulidad radical por abusividad de la estipulación contractual y/o práctica no consentida expresamente relativa al cobro de comisiones por impagados con condena a la demandada a reintegrarle las cantidades que hubiera abonado en concepto de comisión de impagados, frente a ello, la demandada opuso, en primer lugar, la suspensión del presente procedimiento por prejudicialidad civil ante la cuestión prejudicial interpuesta ante el TJUE por el Juzgado de Primera Instancia nº 4 de Castellón, la cual, fue denegada por auto de fecha 22 de Julio de 2021, en segundo lugar, la suspensión del procedimiento por prejudicialidad civil ante la existencia de un procedimiento monitorio previo interpuesto por ella, precisamente, contra la actora, el cual, se seguía ante el Juzgado de Primera Instancia nº 5 de los de León, petición retirada en la audiencia previa ante el auto dictado por el Juzgado de Primera Instancia nº 5 de los de León en su procedimiento monitorio 620/20 en fecha 8 de Noviembre de 2021, en tercer lugar, que el negocio jurídico constaba de dos productos uno con número ████████ y otro con número ████████, señalando, que ninguna mención se hacía respecto a este último en la demanda, por lo que su defensa se centraría en la validez de la línea de crédito número ████████, considerando, que los intereses no serían usurarios, en cuarto lugar, que las cláusulas del contrato superaban el doble control de incorporación y transparencia y, finalmente, que el cobro de las comisiones de devolución estaba justificado sin que pudieran reputarse nulas, postulando, en definitiva, la íntegra desestimación de la demanda.
SEGUNDO.- Que la primera petición de la demandante es la declaración de nulidad del contrato por su carácter usurario, a este respecto, citaremos la recientísima sentencia de nuestro Tribunal Supremo de fecha 4 de Marzo de 2.020, la cual, establece “TERCERO.- Decisión del tribunal(I): doctrina jurisprudencial sentada en la sentencia del pleno del tribunal 628/2015, de 25 de noviembre
1.- La doctrina jurisprudencial que fijamos en la sentencia del pleno de esta sala 628/2015, de 25 de noviembre, cuya infracción alega la recurrente, puede sintetizarse en los siguientes extremos: i) La normativa sobre cláusulas abusivas en contratos concertados con consumidores no permite el control del carácter «abusivo» del tipo de interés remuneratorio en tanto que la cláusula en que se establece tal interés regula un elemento esencial del contrato, como es el precio del servicio, siempre que cumpla el requisito de transparencia. La expresión de la TAE es requisito imprescindible, aunque no suficiente por sí solo, para que la cláusula que establece el interés remuneratorio pueda ser considerada transparente.
ii) Para que la operación crediticia pueda ser considerada usuraria, basta con que se den los requisitos previstos en el primer inciso del art. 1 de la Ley de Represión de la Usura, esto es, «que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso», sin que sea exigible que, acumuladamente, se exija «que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales».
iii) Dado que conforme al art. 315, párrafo segundo, del Código de Comercio, «se reputará interés toda prestación pactada a favor del acreedor», el porcentaje que ha de tomarse en consideración para determinar si el interés es notablemente superior al normal del dinero no es el nominal, sino la tasa anual equivalente(TAE), que se calcula tomando en consideración cualesquiera pagos que el prestatario ha de realizar al prestamista por razón del préstamo, conforme a unos estándares legalmente predeterminados.
iv) Para determinar si el préstamo, crédito u operación similar es usurario, el interés con el que ha de realizarse la comparación es el «normal del dinero». Para establecer lo que se considera «interés normal» puede acudirse a las estadísticas que publica el Banco de España, tomando como base la información que mensualmente tienen que facilitarle las entidades de crédito sobre los tipos de interés que aplican a diversas modalidades de operaciones activas y pasivas. No es correcto utilizar como término de comparación el interés legal del dinero.
v) La decisión de la Audiencia Provincial de considerar como «no excesivo» un interés que superaba ampliamente el índice fijado en la instancia como significativo del «interés normal del dinero»(el tipo medio de los créditos al consumo) no fue correcta, puesto que la cuestión no era tanto si ese interés es o no excesivo, como si es «notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso», y una diferencia tan importante respecto del tipo medio tomado como referencia permite considerar el interés estipulado como «notablemente superior al normal del dinero».
vi) Corresponde al prestamista la carga de probar la concurrencia de circunstancias excepcionales que justifiquen la estipulación de un interés notablemente superior al normal en las operaciones de crédito al consumo.
vii) No pueden considerarse como circunstancias excepcionales que justifiquen un interés notablemente superior al normal del dinero el riesgo derivado del alto nivel de impagos anudado a operaciones de crédito al consumo concedidas de un modo ágil y sin comprobar adecuadamente la capacidad de pago del prestatario, por cuanto que la concesión irresponsable de préstamos al consumo a tipos de interés muy superiores a los normales, que facilita el sobreendeudamiento de los consumidores y trae como consecuencia que quienes cumplen regularmente sus obligaciones tengan que cargar con las consecuencias del elevado nivel de impagos, no puede ser objeto de protección por el ordenamiento jurídico.
2.- De lo expuesto se desprende que no fue objeto del recurso resuelto en aquella sentencia determinar si, en el caso de las tarjetas revolving, el término comparativo que ha de utilizarse como indicativo del «interés normal del dinero» es el interés medio correspondiente a una categoría determinada, de entre las que son publicadas en las estadísticas oficiales del Banco de España. En la instancia había quedado fijado como tal término de comparación el tipo medio de las operaciones de crédito al consumo(entre las que efectivamente puede encuadrarse el crédito mediante tarjetas revolving), sin que tal cuestión fuera objeto de discusión en el recurso de casación, puesto que lo que en este se discutía en realidad es si la diferencia entre el interés del crédito revolving objeto de aquel litigio superaba ese índice en una proporción suficiente para justificar la calificación del crédito como usurario. Tan solo se afirmó que para establecer lo que se considera «interés normal» procede acudir a las estadísticas que publica el Banco de España sobre los tipos de interés que las entidades de crédito aplican a las diversas modalidades de operaciones activas y pasivas.
3.- A lo anteriormente expuesto se añadía el hecho de que el Banco de España no publicaba en aquel entonces el dato correspondiente al tipo medio de los intereses de las operaciones de crédito mediante tarjetas de crédito o revolving, sino el más genérico de operaciones de crédito al consumo, lo que puede explicar que en el litigio se partiera de la premisa de que el índice adecuado para realizar la comparación era el tipo medio de las operaciones de crédito al consumo publicado por el Banco de España.
CUARTO.- Decisión del tribunal(II): la referencia del «interés normal del dinero» que ha de utilizarse para determinar si el interés de un préstamo o crédito es notoriamente superior al interés normal del dinero
1.- Para determinar la referencia que ha de utilizarse como «interés normal del dinero» para realizar la comparación con el interés cuestionado en el litigio y valorar si el mismo es usurario, debe utilizarse el tipo medio de interés, en el momento de celebración del contrato, correspondiente a la categoría a la que corresponda la operación crediticia cuestionada. Y si existen categorías más específicas dentro de otras más amplias(como sucede actualmente con la de tarjetas de crédito y revolving, dentro de la categoría más amplia de operaciones de crédito al consumo), deberá utilizarse esa categoría más específica, con la que la operación crediticia cuestionada presenta más coincidencias(duración del crédito, importe, finalidad, medios a través de los cuáles el deudor puede disponer del crédito, garantías, facilidad de reclamación en caso de impago, etc.), pues esos rasgos comunes son determinantes del precio del crédito, esto es, de la TAE del interés remuneratorio.
2.- A estos efectos, es significativo que actualmente el Banco de España, para calcular el tipo medio ponderado de las operaciones de crédito al consumo, no tenga en cuenta el de las tarjetas de crédito y revolving, que se encuentra en un apartado específico.
3.- En el presente caso, en el litigio sí era discutido cuál era el interés de referencia que debía tomarse como «interés normal del dinero». Y a esta cuestión debe contestarse que el índice que debió ser tomado como referencia era el tipo medio aplicado a las operaciones de crédito mediante tarjetas de crédito y revolving publicado en las estadísticas oficiales del Banco de España, con las que más específicamente comparte características la operación de crédito objeto de la demanda.
4.- En consecuencia, la TAE del 26,82% del crédito revolving(que en el momento de interposición de la demanda se había incrementado hasta el 27,24%, ha de compararse con el tipo medio de interés de las operaciones de crédito mediante tarjetas de crédito y revolving de las estadísticas del Banco de España, que, según se fijó en la instancia, era algo superior al 20%, por ser el tipo medio de las operaciones con las que más específicamente comparte características la operación de crédito objeto de la demanda. No se ha alegado ni justificado que cuando se concertó el contrato el tipo de interés medio de esas operaciones fuera superior al tomado en cuenta en la instancia.
5.- Al tratarse de un dato recogido en las estadísticas oficiales del Banco de España elaboradas con base en los datos que le son suministrados por las entidades sometidas a su supervisión, se evita que ese «interés normal del dinero» resulte fijado por la actuación de operadores fuera del control del supervisor que apliquen unos intereses claramente desorbitados.
QUINTO.- Decisión del tribunal(III): la determinación de cuándo el interés de un crédito revolving es usurario por ser notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso
1.- Aunque al tener la demandante la condición de consumidora, el control de la estipulación que fija el interés remuneratorio puede realizarse también mediante los controles de incorporación y transparencia, propios del control de las condiciones generales en contratos celebrados con consumidores, en el caso objeto de este recurso, la demandante únicamente ejercitó la acción de nulidad de la operación de crédito mediante tarjeta revolving por su carácter usurario.
2.- El extremo del art. 1 de la Ley de 23 julio 1908, de Represión de la Usura, que resulta relevante para la cuestión objeto de este recurso establece: «Será nulo todo contrato de préstamo en que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso[...]».
3.- A diferencia de otros países de nuestro entorno, donde el legislador ha intervenido fijando porcentajes o parámetros concretos para determinar a partir de qué tipo de interés debe considerarse que una operación de crédito tiene carácter usurario, en España la regulación de la usura se contiene en una ley que ha superado un siglo de vigencia y que utiliza conceptos claramente indeterminados como son los de interés «notablemente superior al normal del dinero» y «manifiestamente desproporcionado con las circunstancias del caso». Esta indeterminación obliga a los tribunales a realizar una labor de ponderación en la que, una vez fijado el índice de referencia con el que ha de realizarse la comparación, han de tomarse en consideración diversos elementos.
4.- La sentencia del Juzgado de Primera Instancia consideró que, teniendo en cuenta que el interés medio de los créditos al consumo correspondientes a las tarjetas de crédito y revolving era algo superior al 20%, el interés aplicado por Wizink al crédito mediante tarjeta revolving concedido a la demandante, que era del 26,82%(que se había incrementado hasta un porcentaje superior en el momento de interposición de la demanda), había de considerarse usurario por ser notablemente superior al interés normal del dinero.
5.- En el caso objeto de nuestra anterior sentencia, la diferencia entre el índice tomado como referencia en concepto de «interés normal del dinero» y el tipo de interés remuneratorio del crédito revolving objeto de la demanda era mayor que la existente en la operación de crédito objeto de este recurso. Sin embargo, también en este caso ha de entenderse que el interés fijado en el contrato de crédito revolving es notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso y, por tanto, usurario, por las razones que se exponen en los siguientes párrafos.
6.- El tipo medio del que, en calidad de «interés normal del dinero», se parte para realizar la comparación, algo superior al 20% anual, es ya muy elevado. Cuanto más elevado sea el índice a tomar como referencia en calidad de «interés normal del dinero», menos margen hay para incrementar el precio de la operación de crédito sin incurrir en usura. De no seguirse este criterio, se daría el absurdo de que para que una operación de crédito revolving pudiera ser considerada usuraria, por ser el interés notablemente superior al normal del dinero y desproporcionado con las circunstancias del caso, el interés tendría que acercarse al 50%.
7.- Por tal razón, una diferencia tan apreciable como la que concurre en este caso entre el índice tomado como referencia en calidad de «interés normal del dinero» y el tipo de interés fijado en el contrato, ha de considerarse como «notablemente superior» a ese tipo utilizado como índice de referencia, a los efectos que aquí son relevantes.
8.- Han de tomarse además en consideración otras circunstancias concurrentes en este tipo de operaciones de crédito, como son el público al que suelen ir destinadas, personas que por sus condiciones de solvencia y garantías disponibles no pueden acceder a otros créditos menos gravosos, y las propias peculiaridades del crédito revolving, en que el límite del crédito se va recomponiendo constantemente, las cuantías de las cuotas no suelen ser muy elevadas en comparación con la deuda pendiente y alargan muy considerablemente el tiempo durante el que el prestatario sigue pagando las cuotas con una elevada proporción correspondiente a intereses y poca amortización del capital, hasta el punto de que puede convertir al prestatario en un deudor «cautivo», y los intereses y comisiones devengados se capitalizan para devengar el interés remuneratorio.
9.- Como dijimos en nuestra anterior sentencia 628/2015, de 25 de noviembre, no puede justificarse la fijación de un interés notablemente superior al normal del dinero por el riesgo derivado del alto nivel de impagos anudado a operaciones de crédito al consumo concedidas de un modo ágil(en ocasiones, añadimos ahora, mediante técnicas de comercialización agresivas) y sin comprobar adecuadamente la capacidad de pago del prestatario, pues la concesión irresponsable de préstamos al consumo a tipos de interés muy superiores a los normales, que facilita el sobreendeudamiento de los consumidores, no puede ser objeto de protección por el ordenamiento jurídico. Por tanto, la justificación de esa importante diferencia entre el tipo medio aplicado a las tarjetas de crédito y revolving no puede fundarse en esta circunstancia.
10.- Todo ello supone que una elevación porcentual respecto del tipo de interés medio tomado como «interés normal del dinero» de las proporciones concurrentes en este supuesto, siendo ya tan elevado el tipo medio de las operaciones de crédito de la misma naturaleza, determine el carácter usurario de la operación de crédito.”
TERCERO.- Que, dicho lo anterior, debemos decir, que al suplico del escrito rector lo que se peticiona con carácter principal es la nulidad de la línea de crédito suscrita entre la actora y la entidad demandada y, si bien, es cierto, que sólo se habla de la TAE del 19,56%, no es menos cierto, que lo peticionado es la nulidad del contrato en su totalidad por usurario, no se hace distinción entre un producto u otro a los que se refiere la parte demandada a su contestación, la cual, a la página 7 de la misma, los identifica con número ████████ (en adelante ████████) y número ████████ (en adelante ████████), aportando, a los documentos números cuatro y seis adjuntos a tal contestación los extractos de cada uno de ellos y, efectivamente, podemos ver, que al contrato se distingue entre un producto que se llama “cuenta de crédito” y otro que se llama “cuenta permanente” y, atendiendo a lo que se nos dice a dicha página de la contestación e, incluso, al cuadro aportado al documento número cuatro de la misma y documento número 2 de la demanda, el número ████████ se identificaría con la cuenta de crédito y el ████████ con la cuenta permanente.
Que, sin embargo, ambos productos parecen no tener la misma finalidad, lo cual, evidente parece, pues si tuvieran la misma finalidad no sería preciso regular dos productos en el mismo contrato, es más, entendemos, que la denominada cuenta de crédito, más que un crédito revolving, está destinada a financiar las compras en establecimientos colaboradores, tal es así, que a los resúmenes anuales a los que se refiere la propia demandada, hoja 32 de su contestación, el número ████████ se refiere a crédito compras plus, con lo cual, a los efectos de determinar con que interés debe efectuarse la comparación de dicho producto, consideramos, que lo sería con las tablas estadísticas que publica el Banco de España sobre los tipos de interés que las entidades de crédito aplican a las diversas modalidades de operaciones activas y pasivas referidas a los crédito al consumo que, para Enero de 2014, fecha de celebración del contrato, figura una T.A.E. de 9,63%, con lo cual, obvio parece, que siendo la T.A.E. que se aplica a tal cuenta de crédito de 19,56%, dígase, el doble de aquella, nos encontraríamos ante un interés claramente usurario al ser un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso, pues explicación ni justificación alguna se nos ha dado por la demandada de la concurrencia de circunstancias excepcionales que expliquen la estipulación de tal interés notablemente superior al normal del dinero en la presente operación de crédito al consumo.
Ítem más, este producto que se regula en el contrato, no puede desligarse del otro producto que también regularía el mismo, la cuenta permanente, el cual, sí parece operar como un verdadero crédito revolving, según se dice a la contestación y, correspondería al número ████████ y, así, atendiendo al propio cuadro obrante al documento seis adjuntado con la contestación, en el cual, podemos ver, que la línea de crédito no excede de 6000€, el coste del crédito, según se hace figurar al propio contrato, sería de 24,51% y, utilizando para hacer la comparación de tal interés con el interés normal del dinero, la tabla de tipo de interés activos y pasivos aplicados por las entidades de crédito que publica el Banco España para tarjetas de crédito y tarjetas revolving para Enero de 2014, fecha de celebración del contrato, el cual, era de 20,95%, fácil es ver, que aquel supera en mas de tres porcentuales en éste, lo que nos llevaría, también, a declarar usurario el tipo de interés aplicado, considerándose, al igual que lo hizo nuestro Tribunal Supremo, que el tipo medio del que en calidad de «interés normal del dinero» se parte para realizar la comparación, atendiendo a las estadísticas precitadas, es prácticamente de un 21% anual, el cual, es ya muy elevado, de tal forma, que cuanto más elevado es el índice a tomar como referencia en calidad de «interés normal del dinero» menos margen hay para incrementar el precio de la operación de crédito sin incurrir en usura, de tal forma, que tal incremento de 3,56 puntos sobre tal interés medio de las tarjetas de crédito(20,95% al momento del contrato) se considera como un interés notablemente superior al normal del dinero y desproporcionado con las circunstancias del caso, atendiendo a las propias razones dadas por la sentencia precitada de nuestro Tribunal Supremo y, sin que referido al presente supuesto, la demandada haya justificado la concurrencia de circunstancias excepcionales que expliquen la estipulación de tal interés notablemente superior al normal del dinero en la presente operación de crédito al consumo, añadiéndose, a lo antedicho, que la sentencia de nuestra Audiencia Provincial de León, Sección Primera, de fecha 9 de Septiembre de 2021 reseña “En concreto se acordó la unificación de criterios el 28 de mayo de 2020 en los acuerdos adoptados en Junta General de Magistrados de las Secciones Civiles de la Audiencia Provincial de León, previa discusión de los parámetros aplicables derivados de la Jurisprudencia del Tribunal Supremo. Si bien, se decidió no concretar exactamente un exceso determinado en los tipos de interés comparables que determinara la declaración del préstamo como usurario, se llegó al consenso, con carácter general, de una referencia a considerar de un punto respecto de la media ponderada de tarjetas revolving.”, con lo cual, como hemos antedicho, considerando cada producto por separado, aunque se regulan en un mismo contrato, llegamos a la conclusión del carácter usurario de los mismos, aún más, partiendo que se trata de un único contrato, aunque regule diversos productos, la TAE a considerar sería única y, estimamos, que la misma vendría determinada por la TAE media de los dos productos a que se refiere el contrato en orden al coste del crédito, lo que nos daría 22,03% y, de ello, fácil es ver, que aún tomando el tipo de interés referido a las tarjetas de crédito con pago aplazado al momento de concertación del contrato, 20,95%, excedería del punto que señala nuestra Audiencia Provincial, lo que nos llevará a estimar, como fácil es colegir, de todo lo anteriormente argumentado, que el contrato sometido a enjuiciamiento debe considerarse usurario, pues concurren los requisitos legales mencionados a tenor de la jurisprudencia ya reseñada, por lo que el contrato es nulo, siendo tal nulidad, en palabras de la sentencia precitada del T.S. de 25 de Noviembre de 2.015, “radical, absoluta y originaria, que no admite convalidación confirmatoria, porque es fatalmente insubsanable, ni es susceptible de prescripción extintiva”.
Que, por lo tanto, dada la nulidad que se declara del contrato se extiende a todas las cláusulas del mismo, incluso al seguro que al parecer se vinculó al producto ████████, según se deduce del cuadro aportado al documento número 6 de la contestación, pues dada la nulidad declarada del contrato, éste, el seguro, estaría afecto a la nulidad declarada, siendo las consecuencias de tal nulidad las establecidas legalmente al artículo 3 de la Ley de 23 de julio de 1908 de la Usura, es decir, que el prestatario estará obligado a entregar tan sólo la suma recibida y si hubiera satisfecho parte de aquélla y los intereses vencidos, el prestamista devolverá al prestatario lo que, tomando en cuenta el total de lo percibido, exceda del capital prestado, es decir, referido al presente supuesto, en el que sólo se ejercita acción por la actora, conllevará, que la demandada, en su caso, deba reintegrarle a la demandante todas aquellas cantidades que hubiera percibido de la misma por razón del presente contrato (productos ████████ y ████████) y seguro que pudiera estar vinculado al mismo y hayan excedido del capital prestado/dispuesto, lo cual, se calculará en ejecución de sentencia con una simple operación consistente en fijarse la cantidad que ha sido entregada por la demandada a la actora, dígase, el crédito efectivamente dispuesto por ésta y, la abonada por la demandante a aquella en razón del contrato que nos ocupa y seguro vinculado al mismo y, de la resta de ellas, podremos establecer si la demandada le debe reintegrar alguna cuantía a la actora, pues los cuadros de movimientos aportados por la parte demandada llegan uno a Mayo de 2020 y el otro a Febrero de 2020, con lo cual, es posible, que existan más disposiciones o pagos desde tal fecha hasta la actualidad, con lo que deberá ser en ejecución, cuando determinemos, con las operaciones antedichas, si existe alguna cantidad a favor de la demandante.
CUARTO.- Que al suplico del escrito rector se reclaman intereses legales, sin embargo, ni al momento de interposición de la demanda ni a este momento tenemos constancia alguna que exista una cantidad concreta a favor de la actora, lo cual, como ya hemos indicado, sólo podrá determinarse, en su caso, en ejecución de sentencia, de tal forma, que los intereses que se devengarán, a favor de la actora, caso de determinarse que exista cuantía que le deba ser reintegrada por la demandada, serán los intereses legales incrementados en dos puntos a partir de la fecha en que se establezca tal cantidad concreta a su favor.
QUINTO.- Que siendo estimada la demanda, conforme al artículo 394.1 de la L.E.C. y el principio del vencimiento objetivo, las costas deben ser impuestas a la entidad demandada.
Vistos los preceptos legales citados, sus concordantes y demás de general y pertinente aplicación,
FALLO
Que debo estimar y estimo la demanda interpuesta por la Procuradora Sra. ████████ en nombre y representación de ████████ contra la entidad COFIDIS S.A. Sucursal en España y, en su consecuencia, debo declarar y declaro la nulidad de pleno derecho del contrato de crédito de fecha 28 de Enero de 2014 a que se refiere el presente procedimiento que vincula a las litigantes por ser usurario, debiendo la demandada reintegrarle, en su caso, todas aquellas cantidades que haya percibido de la misma derivadas del presente contrato y seguro vinculado al mismo y hayan excedido del capital prestado/dispuesto que se calcularán en ejecución de sentencia conforme a lo reseñado al párrafo último del fundamento de derecho tercero de esta resolución, devengándose, a favor de la actora y con cargo a la demandada, para el supuesto que ésta le tuviera que reintegrar alguna cuantía, el interés legal incrementado en dos puntos desde la fecha en que se establezca tal cantidad concreta a favor de la demandante y, todo ello, con expresa imposición de costas a la entidad demandada.
Notifíquese la presente resolución a las partes, cuyo original se llevará al libro de resoluciones definitivas, dejando testimonio en los autos, haciéndoles saber que contra la misma cabe interponer recurso de apelación ante este Juzgado para ante la Ilma. Audiencia Provincial de León dentro de los 20 días siguientes a su notificación, conforme a los artículos 455.1 y 458.1 de la L.E. Civil.
Conforme a la D.A. Decimoquinta de la L.O.P.J., para la admisión del recurso se deberá acreditar haber constituido, en la cuenta de depósitos y consignaciones de este órgano, un depósito de 50 euros, salvo que el recurrente sea: beneficiario de Justicia gratuita, el Ministerio Fiscal, el Estado, Comunidad Autónoma, entidad local u organismo autónomo dependiente.
El depósito deberá constituirse ingresando la citada cantidad en la cuenta de este expediente con número ████████, de la entidad SANTANDER, indicando, en el campo "concepto", la indicación "Recurso" seguida del código "02 Civil-Apelación". Si el ingreso se hace mediante transferencia bancaria deberá incluir, tras la cuenta referida, separados por un espacio, la indicación "recurso" seguida del código "02 Civil-Apelación".
En el caso de que deba realizar otros pagos en la misma cuenta, deberá verificar un ingreso por cada concepto, incluso si obedecen a otros recursos de la misma o distinta clase indicando, en este caso, en el campo observaciones, la fecha de la resolución recurrida con el formato DD/MM/AAAA.
Así, por esta mi sentencia, definitivamente juzgando en primera instancia, lo pronuncia, manda y firma, D. ████████, Magistrado-Juez del Juzgado de Primera Instancia nº 9 de León y su Partido Judicial.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
No dejes pasar más tiempo con tu tarjeta línea de crédito
Cuanto antes empecemos, antes sabrás a qué tienes derecho. Estudio gratuito.
Consulta gratuita WhatsApp