Sentencia real · fondos buitre · primera instancia
Sentencia 91/2026 de Parla: desestima reclamación de cantidad de Investcapital por falta de legitimación activa
| Nº de sentencia | 91/2026 |
|---|---|
| Órgano | Sección Civil y de Instrucción del Tribunal de Instancia de Parla. Plaza nº 7 |
| Ciudad | Parla |
| Fecha | 15 de abril de 2026 |
| Procedimiento | Juicio verbal 1591/2025 |
| Entidad | Investcapital |
| Vía de nulidad | Otra |
El Tribunal de Instancia de Parla desestima la demanda de reclamación de cantidad interpuesta por la entidad demandante al no acreditar fehacientemente la cesión del crédito, apreciando falta de legitimación activa.
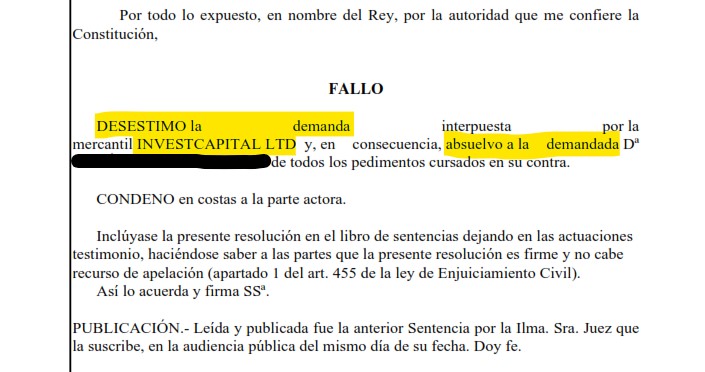
«Desestimo la demanda interpuesta por la mercantil demandante y, en consecuencia, absuelvo a la demandada de todos los pedimentos cursados en su contra. Condeno en costas a la parte actora.»
Fallo de la sentencia 91/2026, Sección Civil y de Instrucción del Tribunal de Instancia de Parla. Plaza nº 7
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
SECCIÓN CIVIL Y DE INSTRUCCIÓN DEL TRIBUNAL DE INSTANCIA DE PARLA. PLAZA Nº 7
Avenida de la Escuela Publica 17, Planta 2- 28980 Tfno: 916218148 Fax: 916218144 plazajudic7.parla@madrid.org
NIG: ████████
Procedimiento: Juicio Verbal ***/2025
Materia: Contratos en general NEGOCIADO 16 CIVIL
Demandante: INVESTCAPITAL, LTD.
Procurador: ████████████████
Demandado: ████████████████
Procurador: ████████████████
SENTENCIA Nº ***/2026
JUEZ/MAGISTRADO-JUEZ: D./Dña. ████████████████
Lugar: Parla
Fecha: quince de abril de dos mil veintiséis
Vistos por mí, Doña ████████████████, Jueza de la plaza nº7 de la Sección Civil e Instrucción del Tribunal de Instancia de esta ciudad y su partido judicial, los autos de juicio verbal número ***/2025, promovidos por la mercantil INVESTCAPITAL LTD, representada por la Procuradora de los Tribunales Dª ████████████████, y asistida de la Letrada Dª ████████████████, colegiada nº**** ICAM contra Dª ████████████████, representada por el Procurador de los Tribunales D. ████████████████ y asistida por la Letrada Dª ████████████████, colegiada nº ***** ICA Oviedo, sobre reclamación de cantidad.
ANTECEDENTES DE HECHO
PRIMERO.- En fecha *** de octubre de 2025 se registró en este juzgado demanda de juicio monitorio presentada por la actora en reclamación de arreglo de la cantidad de ████ euros fruto del contrato de tarjeta de crédito suscrito por la demandada y de la que la actora sería cesionaria.
SEGUNDO.- Admitida a trámite la demanda mediante decreto y requerida de pago la demandada, esta presentó escrito de oposición alegando la falta de legitimación activa así como la nulidad del contrato.
Transformado el monitorio en juicio verbal, se presentó escrito de impugnación.
TERCERO.- No habiendo sido solicitada la celebración de la vista por las partes, quedaron los autos vistos para la presente resolución.
FUNDAMENTOS DE DERECHO
PRIMERO.- Objeto del juicio y de la controversia
Nos hallamos ante un juicio declarativo verbal en el que se discute la procedencia de una acción de reclamación de cantidad frente al demandado por un total de ████ euros, en virtud de contrato de tarjeta de crédito suscrito entre la demandada y la entidad SERVICIOS FINANCIEROS CARREFOUR y de la que la actora sería cesionaria.
SEGUNDO.- Condición de consumidor y control de abusividad.
En primer lugar, antes de entrar al fondo del asunto, es preciso resaltar que en el presente caso nos encontramos ante un supuesto de contrato de préstamo suscrito entre un empresario y un consumidor o usuario. Así pues, esta condición no ha sido negada por la parte actora, y cabe considerar que la persona del demandado se halla incluido en el artículo 3 del Real Decreto Legislativo 1/2007, de 16 de noviembre, por el que se aprueba el texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios y otras leyes complementarias. Este precepto es el que define lo que ha de considerarse por consumidor, al establecer en su apartado primero: “1. A efectos de esta ley, y sin perjuicio de lo dispuesto expresamente en sus libros tercero y cuarto, son consumidores o usuarios las personas físicas que actúen con un propósito ajeno a su actividad comercial, empresarial, oficio o profesión.
Son también consumidores a efectos de esta norma las personas jurídicas y las entidades sin personalidad jurídica que actúen sin ánimo de lucro en un ámbito ajeno a una actividad comercial o empresarial”.
El hecho de que se trate de un contrato con un consumidor o usuario hace necesario un control, incluso de oficio, de la posible abusividad de las cláusulas, tal como ha sido reiterado por el Tribunal Supremo en sentencias como la sentencia 705/2015, de 23 de diciembre o la sentencia 107/2020 de 23 de enero, al señalar que “2. La jurisprudencia del TJUE es tan clara y contundente que puede afirmarse que la tutela del consumidor prevalece sobre cualesquiera cuestiones relativas a procedimiento o plazos, con la única limitación de salvaguardar los principios de audiencia y contradicción. Las sentencias del TJUE permiten que el juez aun sin alegación de las partes- realice los controles de inclusión, transparencia y abusividad, al margen del procedimiento o fase en que se suscite[...].
3.- La cuestión, por tanto, no es si el juez puede o no declarar de oficio la nulidad de una cláusula no negociada en un contrato celebrado con un consumidor, o si lo puede hacer también en un juicio declarativo ordinario, sino cuál debe ser la naturaleza y alcance de tal actuación.
4.- La apreciación de oficio de la nulidad de una cláusula no negociada en un contrato celebrado con un consumidor puede llevarse a cabo en cualquier tipo de procedimiento judicial pero solo cuando la validez y eficacia de esa cláusula sea relevante para resolver las pretensiones formuladas por las partes.
5.- Si para estimar la pretensión formulada por el empresario o profesional contra un consumidor, o determinar el alcance de tal estimación, ha de aplicarse una cláusula no negociada, el tribunal habrá de valorar y, en su caso, apreciar de oficio la abusividad y consiguiente nulidad de la cláusula incluso en el caso de que el consumidor no haya alegado tal abusividad”.
Así las cosas, es necesario examinar las posibles cláusulas abusivas.
TERCERO.- Falta de legitimación activa.
En el presente caso, se reclama por la entidad INVESTCAPITAL LTD la cantidad de ████ euros frente al demandado, Sra. ████████████████. Esta deuda, según la actora, procede del contrato de préstamo suscrito entre la demandada y la entidad SERVICIOS FINANCIEROS CARREFOUR EFC y que fue cedido a la demandante por medio de contrato de cesión, elevado a escritura pública.
Frente a ello, plantea la parte demandada, en primer lugar, la falta de legitimación activa. Señala que el testimonio notarial que presenta la parte actora no recoge ningún dato identificativo del contrato de tarjeta en cuya virtud se cede la supuesta deuda, ni los límites de la tarjeta, ni la fecha del contrato. Añade que, si bien se recoge un número de referencia, no puede tampoco comprobarse que ese corresponda al contrato en cuestión.
Para resolver la cuestión cabe traer a colación el artículo 10 de la Ley de Enjuiciamiento Civil, de acuerdo con el cual: “Serán considerados partes legítimas quienes comparezcan y actúen en juicio como titulares de la relación jurídica u objeto litigioso. Se exceptúan los casos en que por ley se atribuya legitimación a persona distinta del titular”.
Así las cosas, para acreditar la citada cesión de deuda presenta la actora como documento nº4 testimonio notarial de la cesión, expedido por el Notario D. Alberto Bravo Olaciregui. Si examinamos dicho documento, el mismo hace referencia al nombre completo de la actora y su DNI. Asimismo, hace referencia al importe de la deuda, la referencia del contrato, que sería ██████████████ y producto “tarjeta”.
Además, en la propia demanda se hace referencia a esta cesión, indicando que se cedió el contrato de tarjeta suscrito entre las partes el día *** de diciembre de 2015. Se hace referencia también el mismo número de contrato.
Pues bien, a la vista de la documentación aportada, esta juzgadora considera que no puede entenderse acreditada la legitimación de la actora toda vez que no ha quedado suficientemente probado que el crédito objeto de litigio fuera real y correctamente cedido de la prestamista originaria a la actual demandante. Y ello por cuanto el número de referencia al que se refiere el testimonio notarial, así como el certificado de deuda no coinciden de modo alguno con el número de contrato. En este contrato no aparece ningún número similar que permita considerar que es el mismo contrato. Sobre ello señala la demandante el número que aparece en el contrato es el número de autorización, y posteriormente una vez aprobado, se le asigna un numero de contrato definitivo. Sin embargo nada aporta que pruebe que, efectivamente así se haya producido, y, sobre todo, el que el número de contrato definitivo sea al que se refiere la demandante. A mayores, ni si quiera coincide la fecha del contrato, siendo este de *** de 2015. Tampoco coincide con el extracto de movimientos que se presenta, en el que se hace mención al mismo número de referencia, y en el que la primera fecha que aparece es ***. A mayores, dicho sea de paso, de este extracto nada puede sacarse en claro, si quiera en relación con las cantidades que se reclamarían, pues es totalmente impreciso, sin concretar los conceptos que se reclaman.
Tampoco puede identificarse a partir de la cuantía reclamada, toda vez que en el contrato únicamente se hace referencia a una línea de crédito de ████ euros, reclamándose ████ euros (████ de supuesto capital impagado), sin que el certificado de deuda, que se emite unilateralmente por la demandante, sea suficiente.
De acuerdo con ello, podemos traer también a colación la Sentencia de la Audiencia Provincial de Madrid, Sección 20 de 27 de enero de 2020, que señala: “Esta sección, si bien ha mantenido un criterio fe a la hora de analizar la legitimación activa en supuestos de cesiones de crédito derivadas de contrataciones como la aquí contemplada, en aplicación de la doctrina establecida por el Tribunal Supremo(v.gr. sentencia de13 de julio de 2004), según la cual, dado que dicha situación conlleva el cambio del acreedor por uno nuevo, pero para su validez no es necesaria la intervención del deudor, por lo que la mera oposición que el demandado pudiera plantear a dicha reclamación o a la cesión, no puede considerarse sufe para negar legitimación activa a quien afa haber adquirid el crédito por cesión; en todo caso lo que sí es exigible a la parte que se atribuye la condición de acreedora o titular del crédito, es que acredite de manera clara y concluyente que efectivamente el crédito que reclama le ha sido transmitido por quien era el titular inicial o posterior, lo que conlleva que de no acreditarse debidamente dicha transmisión, las dudas que pudieran plantearse al respecto debe soportarlas ella y ésa no pueden ser otras, en aplicación de las reglas sobre carga de la prueba que establece el artículo 217 de la LEC, que la de ver desestimadas sus pretensiones. Dicha ausencia probatoria y consecuencias que cabe extraer de ello, se hacen más evidente en el supuesto aquí analizado, en cuanto opuesta ya en el procedimiento monitorio la excepción de falta de legitimación activa, la demandante no completó la documentación fragmentaria e insufe aportada, en fase de prueba, ni propuso, pudiendo hacerlo, otras pruebas no documentales que estaban a su alcance, entre otras la testifcal de la sociedades cedentes, para acreditar la regularidad el tracto sucesivo de las distintas cesiones.
[...] Partiendo de dichas consideraciones generales, la situación aquí planteada ya ha sido objeto de decisión por esta Sección en un supuesto idéntico al aquí contemplado, en el que era parte demandante la misma entidad ITT FINANCE y en el que sustentaba su legitimación en las mismas cesiones, que en las que aquí sustenta su legitimación. Reiterando lo allí indicado(sentencia de fecha 3 de octubre de 2.019; rollo de apelación 343/2019; ponente Ilmo sr. Don Ramón Fernando Rodríguez Jackson)"..la documentación que se acompaña con la demanda de juicio ordinario, no acredita la condición de acreedora de"TTI FINANCE, S.A.R.L.",esto es, su legitimación para reclamar el pago del crédito por haber devenido acreedora del crédito, por cuanto...., las copias de los documentos notariales de presentados no prueban ni la realidad de las sucesivas transmisiones de créditos, ni que entre los transmitidos esté el crédito aquí reclamado.".
Al igual que ocurría en el supuesto allí analizado, las imprecisiones y falta de correspondencia entre la titularidad del crédito reclamado y lo refo en los testimonios aportados son evidentes, por lo que resultan insufs para que, con base en lo allí reflejado, pueda considerarse acreditada la legitimación de la demandante”.
En este sentido, de acuerdo, además, con las reglas generales de la prueba del artículo 217 LEC, corresponde a la parte actora, la carga de probar la existencia de la deuda cuya cantidad reclama y la capacidad para reclamarla, y sin que, en este supuesto, resulten suficientes los documentos aportados por la misma.
Así las cosas, por todo lo expuesto anteriormente, no puede entenderse válida la cesión, por lo que, no existiendo legitimación, procede desestimar la demanda.
CUARTO.- Costas.
En materia de costas, el artículo 394 de la Ley de Enjuiciamiento Civil acoge con carácter general el principio de vencimiento objetivo, que supone imponer las costas del procedimiento a la parte que haya visto desestimadas sus pretensiones. Es por ello que, en el caso que nos ocupa, procede la condena en costas de la parte actora.
Por todo lo expuesto, en nombre del Rey, por la autoridad que me confiere la Constitución,
FALLO
DESESTIMO la demanda interpuesta por la mercantil INVESTCAPITAL LTD y, en consecuencia, absuelvo a la demandada de todos los pedimentos cursados en su contra.
CONDENO en costas a la parte actora.
Inclúyase la presente resolución en el libro de sentencias dejando en las actuaciones testimonio, haciéndose saber a las partes que la presente resolución es firme y no cabe recurso de apelación(apartado 1 del art. 455 de la ley de Enjuiciamiento Civil).
Así lo acuerda y firma SSª.
PUBLICACIÓN.- Leída y publicada fue la anterior Sentencia por la Ilma. Sra. Juez que la suscribe, en la audiencia pública del mismo día de su fecha. Doy fe.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutela o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Tarjeta Investcapital: pide tu estudio gratuito
Sin compromiso, sin adelantar dinero, sin letra pequeña.
Consulta gratuita WhatsApp