Sentencia real · abusividad · primera instancia
Sentencia 00130/2022 de Badajoz: nulidad por abusividad de comisiones de descubierto y reclamación de posiciones deudoras de Liberbank (Unicaja Banco)
| Nº de sentencia | 00130/2022 |
|---|---|
| Órgano | Juzgado de Primera Instancia Nº 5 de Badajoz |
| Ciudad | Badajoz |
| Fecha | 7 de junio de 2022 |
| Procedimiento | Procedimiento Ordinario 0000888/2021 |
| Entidad | Liberbank |
| Vía de nulidad | Otra |
La sentencia estima íntegramente la demanda interpuesta por el consumidor frente a la entidad financiera, declarando la nulidad radical por abusividad de las cláusulas que establecen la comisión de descubierto y la comisión por reclamación de posiciones deudoras en el contrato de cuenta corriente. Se condena a la entidad a restituir todas las cantidades cobradas por estos conceptos, con los intereses legales correspondientes.
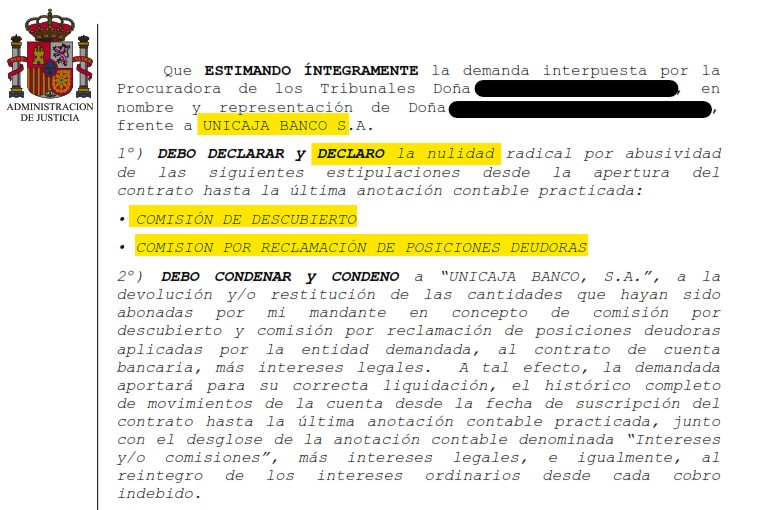
«1º) DEBO DECLARAR y DECLARO la nulidad radical por abusividad de las siguientes estipulaciones desde la apertura del contrato hasta la última anotación contable practicada: COMISIÓN DE DESCUBIERTO, COMISION POR RECLAMACIÓN DE POSICIONES DEUDORAS. 2º) DEBO CONDENAR y CONDENO a “ UNICAJA BANCO, S.A.”, a la devolución y/o restitución de las cantidades que hayan sido abonadas por mi mandante en concepto de comisión por descubierto y comisión por reclamación de posiciones deudoras aplicadas por la entidad demandada, al contrato de cuenta bancaria, más intereses legales. A tal efecto, la demandada aportará para su correcta liquidación, el histórico completo de movimientos de la cuenta desde la fecha de suscripción del contrato hasta la última anotación contable practicada, junto con el desglose de la anotación contable denominada “Intereses y/o comisiones”, más intereses legales, e igualmente, al reintegro de los intereses ordinarios desde cada cobro indebido. Se imponen las costas procesales a la parte demandada.»
Fallo de la sentencia 00130/2022, Juzgado de Primera Instancia Nº 5 de Badajoz
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE PRIMERA INSTANCIA Nº 5 DE BADAJOZ
AVDA DE COLON Nº 4, PLANTA BAJA
Teléfono: 924-284-219/ 273
N.I.G.: ████████████████
Procedimiento: Procedimiento Ordinario 0000888/2021
Materia: Resto de acciones individuales sobre condiciones generales de la contratación
Demandante: D./Dña. ████████████████ Procurador/a: ████████████████ Abogado/a: ████████████████
Demandado: D./Dña. UNICAJA BANCO SA Procurador/a: ████████████████ Abogado/a: ████████████████
SENTENCIA Nº 00130/2022
En la ciudad de Badajoz, siete de junio de dos mil veintidós.
Vistos por la Ilma. Sra. Dª. ████████████████, MAGISTRADA-JUEZ titular del Juzgado de Primera Instancia Número cinco de Badajoz y su Partido, los presentes autos de JUICIO ORDINARIO Nº 888/2021 seguidos ante este Juzgado entre partes, de una, como demandante, DOÑA ████████████████, representada por la Procuradora Dª. ████████████████ y asistida del Letrado Sr. ████████████████; y de otra, como demandada, UNICAJA BANCO representada por el Procurador D. ████████████████ y asistida de la Sra. ████████████████; SOBRE NULIDAD SOBRE CLAUSULA BANCARIA.
ANTECEDENTES DE HECHO
PRIMERO.- En fecha 5 de septiembre de 2021 por la Procuradora de los Tribunales Doña ████████████████, en la representación de Doña ████████████████, se presentó demanda de juicio ordinario contra UNICAJA BANCO S.A. en la que tras exponer los hechos y fundamentos de derecho que entendió de aplicación al caso solicitaba que se dictara sentencia en los siguientes términos:
“CON CARÁCTER PRINCIPAL:
a) Se declare, a todos los efectos procedentes en Derecho, LA ABUSIVIDAD, y, por tanto, la nulidad radical de las siguientes condiciones financieras, aplicadas al contrato de cuenta bancaria, conforme a los razonamientos expuestos en el cuerpo de esta demanda, independientemente de los importes y tarifas aplicados, desde la apertura del contrato hasta la última anotación contable practicada:
• COMISIÓN DE DESCUBIERTO
• COMISION POR RECLAMACIÓN DE POSICIONES DEUDORAS
b) Se condene a “ UNICAJA BANCO, S.A.”, por aplicación del art. 1303 del C. Civil, a la devolución y/o restitución de las cantidades que hayan sido abonadas por mi mandante en concepto de comisión por descubierto y comisión por reclamación de posiciones deudoras aplicadas por la entidad demandada, al contrato de cuenta bancaria, más intereses legales, según se determine en ejecución de sentencia, aportando para su correcta liquidación, el histórico completo de movimientos de la cuenta desde la fecha de suscripción del contrato hasta la última anotación contable practicada, junto con el desglose de la anotación contable denominada “Intereses y/o comisiones”, más intereses legales, e igualmente, al reintegro de los intereses ordinarios desde cada cobro indebido.
CON CARÁCTER SUBSIDIARIO, PARA EL CASO DE NO ESTIMARSE ABUSIVAS AMBAS COMISIONES: COMISION POR RECLAMACION DE DESCUBIERTO (“RECLAMACION DE POSICIONES DEUDORAS”) Y LA COMISION DE DESCUBIERTO (“EXCEDIDO EN CUENTA/DESCUBIERTO TACITO”):
a) Se declare, a todos los efectos procedentes en Derecho, la nulidad radical de la estipulación contractual y práctica no consentida expresamente, que regula el cobro de la COMISION POR RECLAMACIÓN DE POSICIONES DEUDORAS, por vulneración de la normativa sectorial bancaria, al no responder a un servicio efectivamente prestado o gasto habido, independientemente de los importes y tarifas aplicados, desde la apertura del contrato hasta la última anotación contable practicada.
b) Se condene a “ UNICAJA BANCO, S.A.”, por aplicación del art. 1303 del C. Civil, a la devolución y/o restitución de las cantidades que hayan sido abonadas por mi mandante en concepto de comisión por reclamación de posiciones deudoras aplicadas por la entidad demandada, al contrato de cuenta bancaria, más intereses legales, según se determine en ejecución de sentencia, aportando para su correcta liquidación, el histórico completo de movimientos de la cuenta desde la fecha de suscripción del contrato hasta la última anotación contable practicada, junto con el desglose de la anotación contable denominada “Intereses y/o comisiones”, más intereses legales e igualmente, al reintegro de los intereses ordinarios desde cada cobro indebido.
Todo ello con expresa imposición de costas.”.
SEGUNDO.- Admitida a trámite la demanda mediante decreto dictado en fecha 29 de octubre de 2021 fue emplazada la parte demandada para contestar la demanda.
TERCERO.- En fecha 10 de diciembre de 2021 por el Procurador de los Tribunales Don ████████████████ en nombre y representación de UNICAJA BANCO S.A. se presentó escrito de contestación a la demanda.
CUARTO.- En fecha 20 de diciembre de 2021 se dicta diligencia de ordenación por la que se tiene por presento el escrito de contestación a la demanda y se señala para la celebración de la Audiencia Previa el día 22 de febrero de 2022, que tuvo lugar en el día indicado. Previa audiencia de la parte demandante se rechazó la impugnación de la cuantía del procedimiento. Se admitió la prueba propuesta por ambas partes, en los siguientes términos:
A) Pruebas de la parte actora:
- Documental, consistente en tener por reproducidos los documentos acompañados a la demanda.
- Más Documental, consistente en requerir a la parte demandada, en la persona de su Procurador, para que en el plazo de DIEZ DIAS aporte a los presentes autos los siguientes documentos: Contrato firmado por mi cliente, así como todas las liquidaciones de la comisión de descubierto para comprobar si se respeta los límites del art. 20.4 de la LCCC establecidos jurisprudencialmente por el TS.
- Testifical del Director de la Sucursal número 1157, que será citado mediante correo certificado con acuse de recibo.
B) Pruebas de la demandada:
- Documental, consistente en tener por reproducidos los documentos acompañados al escrito de contestación a la demanda.
QUINTO.- En fecha 18 de abril de 2022 la parte demandante presenta escrito por el que pone de manifiesto la falta de cumplimiento por la demandada del requerimiento de documentación realizado en la Audiencia Previa.
SEXTO.- En fecha 31 de mayo de 2022 se celebró el juicio y no habiendo comparecido el testigo propuesto por la parte demandante, las partes formularon conclusiones y quedaron las actuaciones vistas para sentencia.
FUNDAMENTOS DE DERECHO
PRIMERO.- La parte actora, Doña ████████████████, solicita la nulidad radical por abusividad de las condiciones financieras relativas a comisión de descubierto y comisión por reclamación de posiciones deudoras, con los efectos del art. 1303 del Código Civil y subsidiariamente, la nulidad radical de la comisión por reclamación de posiciones deudores por no responder a un servicio efectivamente prestado o un gasto habido, con los efectos del art. 1303 del Código Civil. Y, en ambos casos imposición de costas procesales.
La parte demandada UNICAJA BANCO S.A. admite la relación jurídica que vincula a las partes discute la cuantía del procedimiento sosteniendo que no puede ser considerada indeterminada, se allana a la pretensión relativa a la nulidad de comisión de reclamación de posiciones deudoras y a la restitución de las cantidades que hayan sido abonadas por tal concepto y que se detallan en el certificado aportado como doc. nº1 de la contestación, como en el extracto de movimientos, aportado como doc. nº 2, debiendo ésta la cuantía del procedimiento la reclamada, 509 euros y se opone a reconocer la nulidad de la clausula que establece una comisión por descubierto invocando la STS de 13 de marzo de 2020, solicitando la imposición de costas procesales a la demandante.
SEGUNDO.- El contrato de Cuenta Corriente según definición doctrinal "es un negocio jurídico por virtud del cual dos personas acuerdan anotar y compensar en cuenta abierta por debe y haber sus eventuales créditos recíprocos y, en su caso, establecen las condiciones de exigibilidad y disponibilidad del saldo o saldos resultantes de la compensación progresivamente operada". La cuenta corriente bancaria, inicial marco contable de un depósito o de una apertura de crédito, ha adquirido autonomía y engendrado consecuencias jurídicas propias e independientes de las que corresponden al contrato básico subyacente, al extremo de erigirse en contrato autónomo cuya finalidad es el llamado "servicio de caja" en favor del cliente en sentido amplio, que abarca tanto los pagos como los cobros por cuenta de éste, ya sea en efectivo por medio de simples anotaciones de contabilidad.
TERCERO.- La Jurisprudencia y la doctrina consideran, con carácter general, que el allanamiento es un acto de voluntad de la parte demandada, de carácter dispositivo, por el que decide no formular oposición a la pretensión deducida por la parte actora, con la finalidad de terminar con la controversia existente entre las partes, implicando un reconocimiento de los hechos alegados por la parte actora y la conformidad con los efectos jurídicos que de los mismos se deriven.
La regulación de la figura del allanamiento en nuestro Ordenamiento Jurídico se contempla, en primer lugar, en el artículo 19 de la Ley de Enjuiciamiento Civil, que determina de un modo amplio el poder de disposición de las partes sobre el proceso admitiendo, junto con otras figuras jurídico procesales, la posibilidad de allanamiento, salvo en caso de prohibición de Ley o cuando la misma establezca limitaciones por razones de interés general o en beneficio de tercero. Estableciendo en su apartado tercero que los actos de disposición se podrán realizar, según su naturaleza, en cualquier momento de la primera instancia o de los recursos o de la ejecución de la Sentencia.
En concreto, el artículo 21 de la Ley de Enjuiciamiento Civil, en su apartado primero, regula el allanamiento total, que es el que ha tenido lugar en la presente causa, determinando que cuando el demandado se allane a todas las pretensiones del actor, el Tribunal dictará Sentencia condenatoria de acuerdo con lo solicitado por éste, pero si el allanamiento se hiciera en fraude de ley o supusiera renuncia contra el interés general o perjuicio de tercero, se dictará Auto rechazándolo y seguirá el proceso adelante.
En el presente caso, la parte demandada se allana a la declaración de nulidad por abusividad de la comisión por reclamación de posiciones deudora, sin que existan razones contrastadas de Orden Público o de protección de terceros interesados en la causa que invaliden la manifestación de voluntad en la que se traduce el citado allanamiento, ni aparezca indicio alguno de que el allanamiento se hubiera realizado en fraude de Ley.
CUARTO.- En el presente caso no es objeto de controversia la suscripción entre las partes del contrato de cuenta corriente ni nulidad radical por abusividad de la estipulación relativa a comisión de posiciones deudoras, la cuestión controvertida se centra en resolver sobre la nulidad radical de la comisión por descubierto fijada en el contrato.
La STS de 13 de marzo de 2020 hace un repaso a la legislación aplicable en materia de comisiones bancarias y proclama en cuanto a la comisión de descubierto o excedido lo siguiente: “5.- En relación específicamente con la comisión de descubierto en cuenta corriente, partiendo de que supone, como se ha señalado, una "facilidad crediticia" (operación de crédito) al admitir cargos en descubierto, el Banco de España afirma: "[...] como contraprestación, las entidades perciben una comisión que, generalmente, se aplica sobre el descubierto mayor de todo el período de liquidación. Dicha comisión, que es incompatible con cualquier comisión de apertura o similares en los descubiertos en cuenta corriente, no es aplicable en los descubiertos por valoración, ni más de una vez, aunque se generen varios descubiertos dentro de un mismo período de liquidación. En cualquier caso, será preciso que esta comisión venga recogida en el contrato de la cuenta afectada. Además, ha de tenerse en consideración que la entidad debe comunicar el detalle de la liquidación efectuada en la cuenta corriente, mediante la entrega del correspondiente documento de liquidación de la cuenta, con la periodicidad pactada".
Se trata de una comisión distinta a la comisión por reclamación de posiciones deudoras (a la que se nos referimos en nuestra sentencia 566/2019, de 25 de octubre), pues cada una de ellas retribuye servicios distintos. La referida Memoria del Banco de España deslinda ambas comisiones y servicios: "mientras que la comisión de reclamación de posiciones deudoras retribuye el coste de las gestiones que efectúa la entidad para recuperar el impagado, la comisión de descubierto retribuye la facilidad crediticia que concede la entidad a su cliente. La comisión por la apertura de descubierto debe ser tenida en cuenta en el cómputo del límite máximo establecido en la LCCC para el descubierto tácito en cuenta a la vista de consumidores, al que se ha hecho referencia anteriormente (art. 20.4 de la LCCC)".
De todo lo antes dicho, en lo que aquí resulta de interés, resulta que: (i) el descubierto tácito en cuenta es un servicio bancario consistente en la concesión de una facilidad crediticia (crédito cfr. art. 20.4 LCCC) al titular de la cuenta mediante la autorización de cargos que exceden el importe del saldo disponible; (ii) dicho servicio bancario puede ser retribuido mediante una contraprestación, que puede revestir la forma de intereses o comisiones por descubierto; (iii) las citadas comisiones resultan válidas y lícitas siempre que, además de cumplirse con los correspondiente deberes de información: a) respeten el límite máximo equivalente a una tasa anual equivalente (TAE) superior a 2,5 veces el interés legal del dinero (incluidos los conceptos previstos en el art. 32.2 LCCC); b) no se aplique adicionalmente a dicho límite una comisión de apertura en los descubiertos (esta comisión debe computarse conjuntamente con la de descubierto para respetar su límite); y c) no se aplicable más de una vez en cada periodo de liquidación, aunque se generen varios descubiertos dentro de un mismo período.”
QUINTO.- Mediante la documental obrante en autos ha quedado acreditado:
1º) En fecha 8 de octubre de 2007 Liberbank, hoy UNICAJA S.A. y Doña ████████████████ suscriben un contrato de ahorro ordinario-cuenta corriente en el que se pactan las siguientes condiciones particulares: “Interés acreedor: TAE 0,00%. Interés deudor: 29% (TAE 31,10%). Liquidación de intereses: periodicidad semestral. Comisión descubierto tácito: 4,50% sobre el mayor saldo contable deudor del periodo liquidado, mínimo 18 euros. Comisión de mantenimiento: TRIMESTRAL 15,00 euros. Comisión de administración: 0,60 euros por apunte. Comisión reclamación de posiciones deudoras: se percibirá 39 euros por cada posición deudora reclamada”.
2º) No resulta discutida la condición de consumidor de la demandante.
En el supuesto enjuiciado la comisión por descubierto es semestral e importa el 4,50% sobre el mayor descubierto ocurrido en ese periodo; por consiguiente en cómputo anual alcanzaría el 9% y, examinada aisladamente, no superaría el resultado de multiplicar dos veces y media el interés legal del dinero vigente a la fecha de la contratación (5%). La parte demandada aporta certificado emitido el 11 de noviembre de 2021 en el que se relacionan todas las comisiones por descubierto cargadas y bonificadas respecto del contrato de autos (Acontecimiento 132 del expediente digital).
Para resolver el presente procedimiento hay que tener presente que el contrato de autos se celebra entre un profesional y un consumidor y que los términos en los que está redactada la estipulación, con independencia de que se haya aplicado o no en su propia redacción, resulta abusiva pues fija un mínimo de 18 euros sin discriminar el importe del descubierto al que se aplica ya que podría suponer la superación del importe mínimo fijado por el TS.
El efecto de la declaración de abusividad de la citada estipulación conlleva su nulidad, con los efectos del art. 1303 del Código Civil.
SEXTO.- En atención a lo expuesto, habiéndose allanado la parte demandada a la pretensión relativa a la nulidad por abusividad de la comisión de reclamación de posición deudora y habiéndose estimado la pretensión de nulidad por abusividad de la comisión de descubierto, procede estimar sustancialmente la demanda en los términos que se expondrá en el fallo de esta sentencia.
SEPTIMO.- De conformidad con lo dispuesto en el artículo 394 de la Ley de Enjuiciamiento Civil, habiéndose estimado sustancialmente la demanda, se imponen las costas a la parte demandada.
Vistos los preceptos citados y demás de general y pertinente aplicación,
FALLO
Que ESTIMANDO ÍNTEGRAMENTE la demanda interpuesta por la Procuradora de los Tribunales Doña ████████████████, en nombre y representación de Doña ████████████████, frente a UNICAJA BANCO S.A.
1º) DEBO DECLARAR y DECLARO la nulidad radical por abusividad de las siguientes estipulaciones desde la apertura del contrato hasta la última anotación contable practicada:
• COMISIÓN DE DESCUBIERTO
• COMISION POR RECLAMACIÓN DE POSICIONES DEUDORAS
2º) DEBO CONDENAR y CONDENO a “ UNICAJA BANCO, S.A.”, a la devolución y/o restitución de las cantidades que hayan sido abonadas por mi mandante en concepto de comisión por descubierto y comisión por reclamación de posiciones deudoras aplicadas por la entidad demandada, al contrato de cuenta bancaria, más intereses legales. A tal efecto, la demandada aportará para su correcta liquidación, el histórico completo de movimientos de la cuenta desde la fecha de suscripción del contrato hasta la última anotación contable practicada, junto con el desglose de la anotación contable denominada “Intereses y/o comisiones”, más intereses legales, e igualmente, al reintegro de los intereses ordinarios desde cada cobro indebido.
Se imponen las costas procesales a la parte demandada.
Líbrese testimonio de la sentencia y únase a las actuaciones, insertándose el original en el libro de sentencias.
Notifíquese la presente resolución a las partes, haciéndoles saber que no es firme y que contra la misma cabe interponer en este Juzgado recurso de apelación en el plazo de veinte días desde la notificación, que será resuelto por la Iltma. Audiencia Provincial de Badajoz.
Para interponer el recurso será necesaria la constitución de un depósito de 50 euros, sin cuyo requisito no será admitido a trámite. El depósito se constituirá consignando dicho importe en la Cuenta de Depósitos y Consignaciones de este Juzgado. La consignación deberá ser acreditada al interponer el recurso (DA 15ª de la LOPJ). Están exentos de constituir el depósito para recurrir los incluidos en el apartado 5 de la disposición citada y quienes tengan reconocido el derecho a la asistencia jurídica gratuita.
Así lo acuerda, manda y firma Dª ████████████████, Magistrada-Juez del Juzgado de Primera Instancia nº 5 de Badajoz.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutela o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
¿Es esta tu situación con Liberbank?
Revisamos tu caso sin compromiso y sin que nos pagues ni un euro.
Consulta gratuita WhatsApp