Sentencia real · comisiones indebidas · primera instancia
Sentencia 103/2019 de Castropol: nulidad de comisiones por descubierto y reclamación de posiciones deudoras de Liberbank
| Nº de sentencia | 103/2019 |
|---|---|
| Órgano | Juzgado de Primera Instancia e Instrucción Nº 1 de Castropol |
| Ciudad | Castropol |
| Fecha | 14 de octubre de 2019 |
| Procedimiento | Procedimiento Ordinario 0000237/2019 |
| Entidad | Liberbank |
| Vía de nulidad | Otra |
La sentencia condena a Liberbank a devolver a nuestro cliente todas las comisiones por descubierto y reclamación de posiciones deudoras que le cobraron indebidamente. El juzgado declara la nulidad radical de estas cláusulas por abusivas al no corresponder a servicios efectivamente prestados, ordenando la restitución de las cantidades cobradas más los intereses legales.
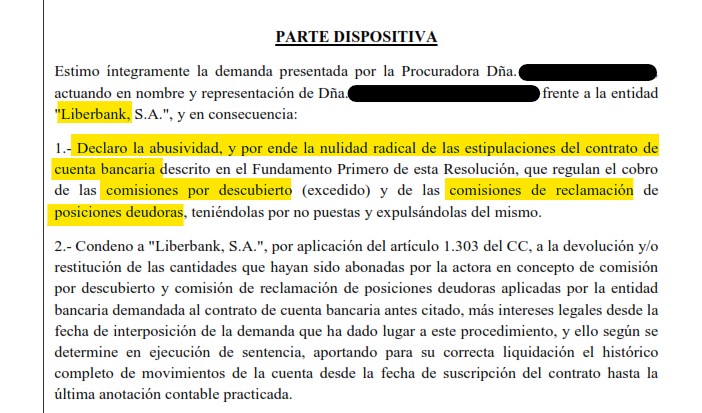
«Declaro la abusividad, y por ende la nulidad radical de las estipulaciones del contrato de cuenta bancaria que regulan el cobro de las comisiones por descubierto (excedido) y de las comisiones de reclamación de posiciones deudoras, teniéndolas por no puestas y expulsándolas del mismo. Condeno a la entidad demandada a la devolución y/o restitución de las cantidades que hayan sido abonadas por la actora en concepto de comisión por descubierto y comisión de reclamación de posiciones deudoras, más intereses legales.»
Fallo de la sentencia 103/2019, Juzgado de Primera Instancia e Instrucción Nº 1 de Castropol
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JDO. 1ª INST. E INSTRUCCION N. 1 DE CASTROPOL
C/ DAMASO ALONSO S/N, "EDIFICIO JUZGADOS" 33760-CASTROPOL
N.I.G.: ████████
OR5 ORDINARIO CONTRATACION-249.1.5 0000237/2019
Procedimiento origen: / Sobre RESTO.ACCIO.INDV.CONDIC.GNRLS.CONTRATACION
DEMANDANTE D/ña. ████████
Procurador/a Sr/a. ████████
DEMANDADO "LIBERBANK, S.A."
Procurador/a Sr/a. ████████
SENTENCIA Nº 103/19
En Castropol, a 14 de octubre de 2019.
Magistrada-Juez: Dña. ████████.
Parte demandante: Dña. ████████.
Abogado: ████████.
Procurador: Dña. ████████.
Parte demandada: "Liberbank, S.A."
Abogado: D. ████████.
Procurador: Dña. ████████.
ANTECEDENTES DE HECHO
PRIMERO.- Con fecha 10 de junio de 2019, la Procuradora Dña. ████████, actuando en nombre y representación de Dña. ████████, presentó demanda de juicio ordinario frente a la entidad "Liberbank, S.A.", en la que tras alegar los hechos y fundamentos que consideró de pertinente aplicación, acabó suplicando el dictado de una sentencia con los siguientes pronunciamientos:
1.- Se declare a todos los efectos procedentes en Derecho, la abusividad y, por tanto, la nulidad radical de las estipulaciones del contrato de cuenta bancaria que regulan el cobro de las comisiones por descubierto (excedido) y de las comisiones de reclamación de posiciones deudoras, teniéndose por no puestas y extrañándolas del contrato de Ahorro Ordinario-Cuenta Corriente, conforme a los razonamientos expuestos en el cuerpo de la demanda:
- Del contrato de cuenta bancaria de Liberbank, S.A., identificado en el cuerpo de la demanda, las condiciones particulares, identificadas de la siguiente manera:
"Otras condiciones particulares iniciales:
. Comisión descubierto: 4,50% sobre el mayor saldo contable deudor del período liquidado, mínimo 15 euros.
. Comisión reclamada de posiciones deudoras: se percibirá 39 euros por cada posición deudora reclamada".
2.- Se condene a "Liberbank, S.A.", por aplicación del artículo 1.303 del CC, a la devolución y/o restitución de las cantidades que hayan sido abonadas por la actora en concepto de comisión por descubierto y comisión de reclamación de posiciones deudoras aplicadas por la entidad bancaria demandada al contrato de cuenta bancaria, más intereses legales, según se determine en ejecución de sentencia, aportando para su correcta liquidación el histórico completo de movimientos de la cuenta desde la fecha de suscripción del contrato hasta la última anotación contable practicada.
SEGUNDO.- Admitida a trámite la demanda, se emplazó a la entidad demandada para que se personara en autos y la contestara, trámites que cumplimentó en tiempo y forma para oponerse a las peticiones cursadas de contrario.
Tras lo cual fueron las partes convocadas al acto de audiencia previa, señalándose a tal fin el día 1 de octubre de 2019.
TERCERO.- En el día indicado se celebró la audiencia con la asistencia de todas las partes debidamente personadas.
Abierto el acto se resolvió la cuestión planteada respecto a la cuantía del procedimiento, quedando fijada como indeterminada.
Tras lo cual se siguió la audiencia por sus trámites, y toda vez no solicitarse el dictado de más prueba que la documental obrante en autos, interesaron las partes que los autos quedasen vistos para sentencia, acordándose en tal sentido.
FUNDAMENTOS JURÍDICOS
PRIMERO.- Interesa la demandante una sentencia con los pronunciamientos que han quedado reflejados en el Antecedente Primero de esta Resolución, y ello por aplicación de lo dispuesto en los artículo 1303 y concordantes del CC, así como en Texto Refundido para la Ley general para la defensa de los consumidores y usuarios, normativa sectorial aplicables y reciente jurisprudencia.
Como base fáctica de tales peticiones sostiene la actora que es titular de un contrato "Ahorro Ordinario-Cuenta Corriente", con la entidad demandada, suscrito el 11 de marzo de 2009, tratándose de un contrato de adhesión que fue presentado a su firma a la demandante en un modelo normalizado, sin posibilidad alguna para ella de negociar su contenido.
En lo que aquí interesa, se sostiene por la demandante que el clausulado del citado documento se hace referencia dentro de "otras condiciones particulares iniciales", la aplicación de una "comisión por descubierto de 4, 50% sobre el mayor saldo contable deudor del período liquidado, mínimo de 15 euros; así como de una "comisión por reclamación de posiciones deudoras" a través de la cual el banco percibirán 39 euros por cada posición deudora reclamada.
Añade que el contrato establece un interés deudor de un 29%, aclarando en sus condiciones generales que la liquidación por descubierto se realizará junto con la liquidación periódica de intereses, y que cualquier impago conllevará el devengo inmediato de las comisiones e intereses moratorios pactados(...)
Pues bien, la entidad bancaria ha ido aplicando estas comisiones sobre la cuenta corriente de la demandante, utilizando para ello distintas nomenclaturas, tales como "Comisión por reclamación de deuda", "Comisión por reclamación de posición deudora", "Comisión por descubierto", "Comisión RDP" o "Comisión por descubierto/excedido", comisiones todas ellas que han de declararse nulas por abusivas al suponer un cargo excesivo e injustificado y duplicado en claro perjuicio del consumidor, sin que exista contraprestación real alguna por parte de la entidad bancaria.
Se opone la entidad bancaria reconociendo la realidad contractual indicada de contrario y aduciendo la legitimidad de las cláusulas impugnadas.
Mantiene la entidad demandada que el contenido y efectos de las cláusulas impugnadas fueron debidamente explicados a la actora, quien los aceptó con pleno conocimiento firmando todos los documentos necesarios, añadiendo que las mismas no causan desequilibrio en las posiciones de las partes ya que su aplicación no es automática, sino que solo se devengarán esas cuantías cuando, como ocurrió en este caso, sea preciso efectuar gestiones necesarias para el cobro de las sumas adeudadas.
Explica que el hecho de que nos encontremos ante una condición general de la contratación inserta en un contrato de adhesión no conlleva que esta deba ser declarada nula con carácter automático, sino que esta nulidad solo procede cuando se acredite que su incorporación resulta perjudicial para el adherente al contradecir una norma imperativa o prohibitiva, o sea declarada abusiva, cuestión que por las razones antes expuestas no concurre en el presente supuesto.
Pasando en particular a la validez de la comisión por descubierto, explica la entidad bancaria que existe clara jurisprudencia respecto al llamado "descubierto tácito", como una figura por la cual el banco presta a sus clientes por encima de los saldos realmente existentes en sus cuentas corrientes, y como consecuencia de esta facilidad crediticia se crea un contrato diferenciado que tiene como contraprestación la percepción de una comisión que se aplica, generalmente en la práctica bancaria, sobre el descubierto mayor del período de liquidación.
Desde el punto de vista legal se remite al contenido del artículo 4.2 de la Leu 16/2011, de Contratos de Crédito al Consumo, conforme al cual: "se considera descubierto tácito aquel descubierto aceptado tácitamente mediante el cual el prestamista pone a disposición del consumidor fondos que superen el saldo de la cuenta a la vista del consumidor o la posibilidad de descubierto convenida".
En consecuencia, no nos encontramos en estos casos ante una cláusula contractual propiamente dicha, sino que estamos ante un contrato independiente y distinto del de cuenta corriente que supone unas obligaciones diferentes para el deudor, por lo que el cobro de una comisión por ello es plenamente ajustada a derecho y se convierte en un elemento esencial de la contratación que no puede ser controlado por vía de abusividad.
En cuanto a la cláusula de comisión de posiciones deudoras se afirma igualmente su legalidad, al considerar que es fruto de las múltiples gestiones y apuntes contables que la entidad bancaria ha de realizar para poner en conocimiento de la deudora su situación financiera dándole la posibilidad de que la regularice y evitándole así los efectos negativos del devengo de intereses, inclusión en ficheros y registros de insolvencia así como otros efectos negativos de su incumplimiento, tales como el vencimiento anticipado de sus obligaciones crediticias.
Desde esta óptica se afirma que esa cláusula en concreto ha sido convenida por las partes y que es una práctica bancaria igualmente habitual y admitida.
Por último habla de un retraso malicioso de la demanda en el ejercicio de la presente reclamación, así como de que con su proceder contradice la doctrina de los actos propios, que sumado con la escasa entidad de las sumas a percibir que no han sido si quiera fijadas por la actora, ha de conllevar que unido a todo lo ya expuesto, la demanda sea desestimada, y que en caso de no serlo, no se impongan las costas a la demandada por haber actuado la contraparte con evidente mala fe.
SEGUNDO.- Centradas como quedan las posturas de las partes, creemos que la cuestión planteada ya ha sido objeto de análisis por parte de Nuestra Audiencia Provincial en reiteradas ocasiones, en las que atendiendo a supuestos idénticos al que aquí nos ocupa con intervención de la misma entidad bancaria, ha declarado de modo recurrente la procedencia de la nulidad de dichas cláusulas, su expulsión del contrato y la necesaria devolución de las cantidades cobradas de forma indebida al deudor, incrementadas con los correspondientes intereses legales.
Por este motivo, y porque la demandada conoce sobradamente el criterio jurisprudencial que se viene aplicando de forma como decimos reiterada y reciente, nos remitimos al contenido de la Sentencia de 22 de noviembre de 2018, dictada por la Sección Quinta de nuestra Audiencia Provincial, donde con remisión al contenido de otras aplicables indica:
"En igual sentido se pronunció esta Sala, entre otras, en la reciente sentencia de 24 de abril de 2.018 y en la recaída en el rollo de apelación 188/18 de fecha 2 de mayo de 2.018. En las dos resoluciones de esta Sala citadas, la comisión era del mismo tenor que la aquí debatida y en la primera de las sentencias citadas se declaró: "Debe señalar la Sala respecto a esta comisión que en el presente caso además de la comisión de descubierto se acumulan los intereses deudores, que lo son por un importe del 29%, con un TAE del 31,10%, como figura en las condiciones particulares de la cuenta, estableciéndose un mínimo de 15 €, lo que pone de manifiesto de un lado la determinación de la comisión por un porcentaje sobre el mayor saldo contable deudor del período liquidado y estableciéndose un mínimo de 15 € cualquiera que sea el importe del descubierto, circunstancias las expuestas que evidencian la abusibidad de la cláusula y la duplicidad de la misma, dada su acumulación a los intereses referidos. Y sin que a tal conclusión obste la alegación de la parte recurrente respecto a que esa comisión constituye el precio por el servicio prestado de afrontar los descubiertos del titular de la cuenta, lo que a juicio del apelante impediría el control de abusividad al tratarse de un elemento esencial del contrato y ello porque a juicio de la Sala tanto esta comisión por descubierto como la comisión de reclamación de posiciones deudoras o la comisión de administración o la de mantenimiento, no constituyen el precio del contrato, sino supuestamente contraprestaciones por servicios o gastos realizados por la entidad bancaria."
En el mismo sentido la sentencia de la Audiencia Provincial de Alicante de 22 de septiembre de 2.004 declaró:
"Lo cierto es que por el descubierto en cuenta corriente el cliente trastoca la causa y naturaleza del contrato bancario de cuenta corriente que firmó, convirtiendo la relación de una típica operación pasiva en una relación activa. Pero como recuerda la sentencia del Tribunal Supremo de 28 de junio de 2.001 (RJ 2001, 4980), la función de los intereses de demora, también pactados en el 29%, es la indemnizatoria de daños y perjuicios, imputable al incumplimiento o retardo en el cumplimiento de su obligación y viene determinada por el abono de los pactados y, en su defecto, del interés legal. Y hay que tener en cuenta sin embargo que además de los intereses moratorios se cargaron en la cuenta también ciertas cantidades por comisiones de descubierto. No cabe considerar justificada la existencia de los servicios que el demandado dice prestados a la demandante, pues como queda dicho las gestiones realizadas para atender la financiación de clientes se remuneran mediante los intereses de demora. De todo ello debe concluirse que las referidas comisiones aunque pactadas en el contrato no describen ningún servicio o gestión concretas realizada por el Banco."
Continúa indicando la citada Sentencia de la Audiencia Provincial de Asturias: "Por lo que se refiere a la Comisión por reclamación de posiciones deudoras, en el presente caso se establece que la misma devengará un pago de 39 € por cada posición deudora reclamada. Pues bien, sobre ésta también se pronunció la sentencia citada de la Sección Cuarta declarando: "Nada acreditó el Banco acerca de que las comisiones por reclamación de posiciones deudoras respondiera a un servicio efectivo y menos cuál pudiera ser su coste. Ni siquiera se acredita que mediaran gastos de correo o telefónicos o a cuánto ascendieran".
Por su parte esta Sala en la sentencia citada de 24 de abril de 2018 declaró: "Por lo que se refiere a la reclamación de posiciones deudoras sobre esa cláusula transcrita en líneas precedentes, y en la que se debe añadir que en la condición general primera se dispone que la reclamación por posiciones deudoras se liquidará en el momento en que se realicen gestiones extrajudiciales de regularización de la posición, se ha pronunciado este Tribunal en diversas ocasiones, entre otras en el auto de 14 de noviembre de 2.014 ha declarado: "Tanto la Orden Ministerial 12-12-1.989 sobre tipos de interés y comisiones como la Ley 2/2.009, de 31 de marzo (RCL 2009, 697), que regula la contratación con los consumidores de préstamos o créditos hipotecarios, declaran, respectivamente, en su artículo 5 la liberalización sobre comisiones o gastos repercutibles, pero imponen un límite cualitativo, cual es que respondan a servicios efectivamente prestados o gastos habidos, sin que en ningún caso puedan cargarse comisiones o gastos no aceptados o solicitados en firme y de forma expresa por el consumidor.
Además, el Banco de España se ha pronunciado reiteradamente sobre las comisiones de posiciones deudoras y ha declarado que su objeto es el cobro de los costes en que pudo incurrir la entidad al efectuar las reclamaciones necesarias para la recuperación de los saldos deudores del cliente y que desde la óptica de las buenas prácticas bancarias su devengo y cargo sólo se puede justificar si se acredita que: 1ª, su devengo está vinculado a la existencia efectiva de gestiones de reclamación ante el cliente deudor; 2º, es única en la reclamación de un mismo saldo (no obstante la considera compatible con la repercusión de los gastos soportados por la entidad como consecuencia de la intervención de terceros en la reclamación); 3º, su cuantía ha de ser única y no porcentual; y 4º, su aplicación automática no responde a una buena práctica bancaria, sino que su reclamación debe hacerse teniendo en cuenta las circunstancias concretas de cada impagado y cliente (Memorias del Servicio de Reclamaciones del Banco de España de los años 2.006 y 2.007).".
En la misma línea dispone la sentencia de la Audiencia Provincial de Álava de 30 de diciembre de 2.016, cuyo criterio compartimos, que: "El cobro de una cantidad al cliente por realizar una gestión de cobro a ese cliente, no responde a un servicio al mismo, ni un gasto por verificarlo. Cumple una función legítima, el recobro de la impagado, pero que sirve al profesional no al consumidor. Por lo tanto si se siguen las directrices de la orden EHA/2829/2011 de 28 de octubre no podría dar lugar una comisión pues no es servicio o gasto que retribuir.".
En consecuencia, y toda vez que como hemos dicho el contenido de estos razonamientos se aplica a controversias idénticas a la que nos ocupa, con coincidencia incluso en la identidad de la entidad bancaria demandada, no podemos más que acoger lo que ellas se concluye, decretando la nulidad por abusividad de dichas cláusulas, acordando su expulsión del contrato y obligando la devolución de las sumas que se hayan cargado al deudor ilícitamente, o lo que es lo mismo, decretar la íntegra estimación de la demanda rectora de este procedimiento.
CUARTO.- De acuerdo con lo dispuesto en los artículos 1.100, 1.101 y 1.108 del Código Civil, la cantidad reclamada devengará el interés legal del dinero desde la fecha de la interposición de la demanda que ha dado lugar al presente procedimiento.
QUINTO.- De acuerdo con el criterio del vencimiento fijado en el artículo 394 de la LEC, procede imponer las costas causadas a la parte demandada, la cual ha visto denegadas todas sus peticiones.
Señalar que no procede considerar que la actora haya actuado en la presente causa por mala fe ni que haya contravenido sus propios actos, toda vez que el hecho de que haya podido tardar más o menos tiempo en interponer la presente reclamación, siempre que su acción no haya prescrito como es el caso, no puede sino entenderse como el legítimo ejercicio de los derechos que le corresponden como consumidora, y eso a nuestro juicio no puede considerarse que actúe amparada por una abuso de derecho.
Por el contrario, parece que la mala fe pudiera ser más imputable a la entidad demandada, quien a pesar de conocer por haber recaído frente a ella multitud de sentencias en este sentido, confirmadas por la Audiencia Provincial, se obstina en oponerse a la devolución de las cantidades cobradas indebidamente, máxime si como alega, estas tienen una escasa cuantía, obligando a la actora a impetrar el auxilio de los tribunales para hacer valer su derecho.
FALLO
Estimo íntegramente la demanda presentada por la Procuradora Dña. ████████, actuando en nombre y representación de Dña. ████████ frente a la entidad "Liberbank, S.A.", y en consecuencia:
1.- Declaro la abusividad, y por ende la nulidad radical de las estipulaciones del contrato de cuenta bancaria descrito en el Fundamento Primero de esta Resolución, que regulan el cobro de las comisiones por descubierto (excedido) y de las comisiones de reclamación de posiciones deudoras, teniéndolas por no puestas y expulsándolas del mismo.
2.- Condeno a "Liberbank, S.A.", por aplicación del artículo 1.303 del CC, a la devolución y/o restitución de las cantidades que hayan sido abonadas por la actora en concepto de comisión por descubierto y comisión de reclamación de posiciones deudoras aplicadas por la entidad bancaria demandada al contrato de cuenta bancaria antes citado, más intereses legales desde la fecha de interposición de la demanda que ha dado lugar a este procedimiento, y ello según se determine en ejecución de sentencia, aportando para su correcta liquidación el histórico completo de movimientos de la cuenta desde la fecha de suscripción del contrato hasta la última anotación contable practicada.
Se imponen a la demandada las costas procesales causadas en esta instancia.
Notifíquese la presente resolución a las partes personadas, haciéndoles saber que la misma no es firme y que frente a ella podrán interponer RECURSO DE APELACIÓN, en el tiempo y forma establecidos en los artículos 455 y siguientes de la LEC.
Así por esta mi Sentencia, juzgando en primera instancia, lo acuerdo, mando y firmo.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
Reclamar tu tarjeta cuenta corriente es más sencillo de lo que piensas
Te lo explicamos gratis, sin compromiso, contacta con nosotros.
Consulta gratuita WhatsApp