Sentencia real · usura · primera instancia
Sentencia 000175/2022 de Medio Cudeyo: nulidad por usura de tarjeta de crédito Liberbank (Mastecard Más) ahora de Unicaja
| Nº de sentencia | 000175/2022 |
|---|---|
| Órgano | Juzgado de Primera Instancia e Instrucción nº 1 de Medio Cudeyo |
| Ciudad | Medio Cudeyo |
| Fecha | 10 de noviembre de 2022 |
| Procedimiento | Procedimiento Ordinario 0000470/2021 |
| Entidad | Liberbank |
| Vía de nulidad | Usura |
La sentencia condena a Unicaja a devolver a nuestro cliente todos los intereses y comisiones que le cobraron desde el principio del contrato. Al apreciar la nulidad plena del contrato de tarjeta de crédito por intereses usurarios, el juzgado declara que la demandante únicamente estará obligada a devolver el capital efectivamente dispuesto, debiendo la entidad reintegrar todas las cantidades que hayan excedido de dicho capital, más los intereses legales.
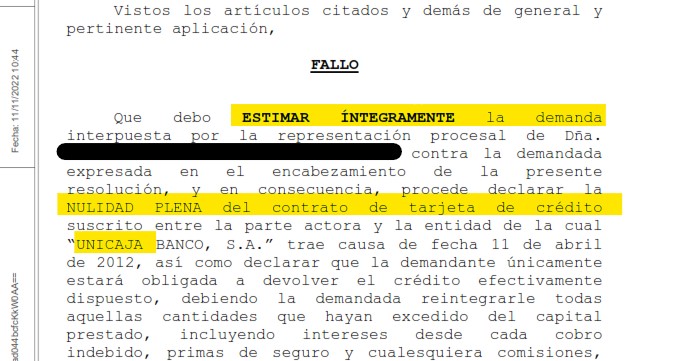
«procede declarar la NULIDAD PLENA del contrato de tarjeta de crédito suscrito entre la parte actora y la entidad de la cual UNICAJA BANCO, S.A. trae causa... debiendo la demandada reintegrarle todas aquellas cantidades que hayan excedido del capital prestado, incluyendo intereses desde cada cobro indebido, primas de seguro y cualesquiera comisiones, más los intereses legales desde la interposición de la demanda»
Fallo de la sentencia 000175/2022, Juzgado de Primera Instancia e Instrucción nº 1 de Medio Cudeyo
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE PRIMERA INSTANCIA E INSTRUCCIÓN Nº 1
Avda. Santa Matilde, s/n (VALDECILLA - SOLARES)
Medio Cudeyo
Proc.: PROCEDIMIENTO ORDINARIO Nº.: 0000470/2021
N.I.G.: ████████ Materia: Contratos en general Resolución: Sentencia 000175/2022
SENTENCIA nº 000175/2022
En Medio Cudeyo, a 10 de noviembre de 2022.
Vistos por Dña. ████████, Magistrado-Juez del Juzgado de Primera Instancia e Instrucción nº 1 de Medio Cudeyo, los presentes autos de juicio ordinario, seguidos ante este Juzgado con el número 470/2021, a instancia de Dña. ████████, representada por su Procuradora Sra. ████████ y asistida por su Letrado Sr. ████████, contra la entidad “UNICAJA BANCO, S.A.” (anteriormente “LIBERBANK, S.A.”), representada por su Procuradora Sra. ████████ y asistida de Letrada Sra. ████████, sobre ejercicio de acción de nulidad en ámbito contractual.
ANTECEDENTES DE HECHO
PRIMERO.- El 28 de julio de 2021 es presentada ante este Juzgado demanda por la representación procesal de Dña. ████████ en la que, con base a los hechos que expone y los fundamentos de derecho que estima de aplicación, se solicita que se dicte sentencia por la que se declare la nulidad del contrato de tarjeta de crédito suscrito entre las partes por intereses usurarios (y subsidiariamente se declare la nulidad por incumplimiento de los deberes de información y demás requisitos legales) con todos los efectos legales que de tal declaración se derivan, y con expresa imposición de las costas procesales.
SEGUNDO.- Por Decreto de 16 de septiembre de 2021 es admitida a trámite la demanda y, dado traslado a la parte demandada, es presentada el 28 de septiembre de 2021 contestación ante este Juzgado por la representación procesal de “Unicaja Banco, S.A”. En su escrito, con base en los hechos que opone y los fundamentos de derecho que estima de aplicación, solicita que se dicte sentencia por la que se estime la demanda en función del allanamiento que expresa, con imposición a la actora de las costas procesales.
TERCERO.- El 27 de junio de 2022 se celebró audiencia previa con asistencia de ambas partes, ratificándose ambas en sus escritos de demanda y contestación respectivamente, y, no siendo posible ningún acuerdo más allá del allanamiento parcial expresado, tratándose la controversia de una cuestión exclusivamente jurídica, en atención a lo expresado en el artículo 428 LEC, oídas las conclusiones de las partes, se declaró el procedimiento concluso y visto para sentencia.
CUARTO.- En la tramitación del presente procedimiento se han observado las prescripciones legales.
FUNDAMENTOS DE DERECHO
PRIMERO.- En el presente procedimiento ejercita la parte actora acción instando la declaración de nulidad del contrato de tarjeta de crédito suscrito entre las partes en la fecha 11 de abril de 2012 por su carácter usurario (bien por su tipo de interés desproporcionado, bien por las circunstancias de la propia contratación), añadiendo el incumplimiento de los requisitos de contratación en el ámbito de los consumidores, con la consecuencia legal de dicha declaración consistente en que el actor únicamente estará obligado a devolver el crédito efectivamente dispuesto, debiendo la demandada reintegrarle todas aquellas cantidades que hayan excedido del capital prestado, con expresa imposición de las costas procesales.
Por su parte la demandada se opone exclusivamente, en cuanto al fondo del asunto, en tanto que considera que en todo caso la condena de restitución de intereses no lo puede ser desde los concretos pagos sino desde la fecha de la Sentencia, así como la improcedencia de la condena en costas dado el allanamiento manifestado y la ausencia de mala fe, debido a la dilación entre la reclamación extrajudicial y la interposición de la demanda.
SEGUNDO.- El artículo 1.089 del Código Civil incluye a los contratos entre las fuentes de las obligaciones, desarrollándose legalmente en los artículos 1254 y siguientes del mismo cuerpo legal. La validez de un contrato se funda en la concurrencia de los requisitos previstos en el artículo 1.261 CC: consentimiento (manifestado por el concurso de la oferta y aceptación sobre la cosa y la causa que han de constituir el contrato, entre personas con capacidad para prestarlo y siempre que no concurran vicios de error, violencia, intimidación o dolo en su prestación, tal y como se desarrolla en los artículos 1262 a 1270 del CC); objeto posible, cierto y determinado (artículos 1271 a 1273 del CC); y causa existente, lícita y verdadera (artículos 1274 a 1277 del CC). Con carácter general no se establece un requisito formal para su eficacia, salvo en supuestos en que expresamente se determine y con los efectos previstos en los artículos 1278 a 1280 CC.
El ordenamiento jurídico también prevé las diferentes vías de ineficacia de estos contratos que, una vez se constituyen, tienen fuerza de ley entre las partes (artículo 1.091 CC). Tales vías pueden originarse por inexistencia o nulidad plena (en aquellos casos en los que no se constituye por faltar uno de los elementos esenciales con arreglo al artículo 1261 CC, o resulta contrario a la Ley o al orden público), por nulidad relativa o anulabilidad (que depende de la voluntad de las partes y se reserva para aquellos supuestos en que en la formación del consentimiento de los otorgantes ha concurrido cualquiera de los vicios de la voluntad, estableciéndose unos plazos y condiciones de ejercicio de la correspondiente acción en los artículos 1300 a 1314 CC), o finalmente por voluntad de las partes contratantes (ya sea por rescisión o por resolución, en atención a los motivos o circunstancias que determinen esa voluntad de extinción de la relación constituida).
Dicho lo anterior que se constituye como normativa general, el ordenamiento jurídico ha dado respuesta concreta y específica en cuanto a aquellas relaciones contractuales basadas en la existencia de contrato tipo o de adhesión, que introducen el concepto de “condiciones generales de la contratación” y en las que una de las partes se incluye en el concepto de “consumidor”, dentro de la tendencia generalizada en el marco del Derecho europeo y comunitario. Así, dicha regulación tiene su acogida actualmente en el Texto refundido aprobado por RD. Legislativo 1/2007, de la Ley General para la Defensa de los Consumidores y Usuarios y otras leyes complementarias (LGDCC), que establece en su artículo 3 el concepto de consumidor y usuario al prever que “A efectos de esta norma y sin perjuicio de lo dispuesto expresamente en sus libros tercero y cuarto, son consumidores o usuarios las personas físicas que actúen con un propósito ajeno a su actividad comercial, empresarial, oficio o profesión.
Son también consumidores a efectos de esta norma las personas jurídicas y las entidades sin personalidad jurídica que actúen sin ánimo de lucro en un ámbito ajeno a una actividad comercial o empresarial.” Asimismo, se establecen un conjunto de requisitos formales de protección al consumidor o usuario en aquellos contratos en los que intervengan condiciones generales (definidas ya en el artículo 1 de la Ley 7/1998 como “las cláusulas predispuestas cuya incorporación al contrato sea impuesta por una de las partes, con independencia de la autoría material de las mismas, de su apariencia externa, de su extensión y de cualesquiera otras circunstancias, habiendo sido redactadas con la finalidad de ser incorporadas a una pluralidad de contratos”), tal y como se plasma en el artículo 80 de dicho texto refundido (reformado por la Ley 3/2014, de 27 de marzo) al expresar que “1. En los contratos con consumidores y usuarios que utilicen cláusulas no negociadas individualmente, incluidos los que promuevan las Administraciones públicas y las entidades y empresas de ellas dependientes, aquéllas deberán cumplir los siguientes requisitos: a) Concreción, claridad y sencillez en la redacción, con posibilidad de comprensión directa, sin reenvíos a textos o documentos que no se faciliten previa o simultáneamente a la conclusión del contrato, y a los que, en todo caso, deberá hacerse referencia expresa en el documento contractual.
b) Accesibilidad y legibilidad, de forma que permita al consumidor y usuario el conocimiento previo a la celebración del contrato sobre su existencia y contenido. En ningún caso se entenderá cumplido este requisito si el tamaño de la letra del contrato fuese inferior al milímetro y medio o el insuficiente contraste con el fondo hiciese dificultosa la lectura.
c) Buena fe y justo equilibrio entre los derechos y obligaciones de las partes, lo que en todo caso excluye la utilización de cláusulas abusivas.
2. Cuando se ejerciten acciones individuales, en caso de duda sobre el sentido de una cláusula prevalecerá la interpretación más favorable al consumidor.”
Respecto del concepto de cláusula abusiva, ya el artículo 10bis. 1 LGDCU 26/1984 consideraba como cláusulas abusivas todas aquellas estipulaciones no negociadas individualmente que, en contra de las exigencias de la buena fe, causen, en perjuicio al consumidor, un desequilibrio importante de los derechos y obligaciones de las partes que se deriven del contrato, concepto que se incardina en el actual artículo 82 del Texto Refundido y que establece además unos elementos que determinan la abusividad de la cláusula con una eficacia de nulidad absoluta que se expresa en el artículo 83 del mismo texto legal en los siguientes términos: “Las cláusulas abusivas serán nulas de pleno derecho y se tendrán por no puestas. A estos efectos, el Juez, previa audiencia de las partes, declarará la nulidad de las cláusulas abusivas incluidas en el contrato, el cual, no obstante, seguirá siendo obligatorio para las partes en los mismos términos, siempre que pueda subsistir sin dichas cláusulas”. Tales criterios previstos en el artículo 82.4 (con amplio desarrollo en los artículos 85 a 91) se encuentran en la línea interpretativa de la reciente Ley 1/2013, de 14 de mayo, de medidas para reforzar la protección a los deudores hipotecarios, reestructuración de deuda y alquiler social, que, entre otras, reformó la LEC en aras de establecer unos criterios de determinación del carácter abusivo de cláusulas contractuales en el ámbito de los préstamos hipotecarios que se constituyan una vez haya entrado en vigor la citada norma.
Normativa cuya interpretación ha sido valorada de manera reciente por el Tribunal Supremo en Sentencias tales como las dictadas en 9 de mayo de 2013, 25 de marzo de 2015, 29 de abril de 2015 ó 23 de diciembre de 2015, en la línea de que la apreciación de abusividad de una cláusula no puede realizarse con un carácter general, sino que ha de acudirse a un examen particularizado en atención a la naturaleza de los bienes o servicios contratados así como las circunstancias concurrentes.
TERCERO.- Expresado lo anterior, a la vista del allanamiento formulado y acorde con lo expresado en el artículo 21 LEC, procede la declaración del contrato de fecha 11 de abril de 2012 como nulo de pleno derecho.
Por tanto, girando la controversia en cuanto a la cuestión jurídica de los intereses reclamados, habiéndose determinado la nulidad plena del contrato que se constituye como relación jurídica-material subyacente, procede el deber de restitución de los intereses percibidos de más, siendo esta una consecuencia legal prevista en el Art 1.303 del Código civil y concretamente matizada en el artículo 3 de la Ley de Represión de la Usura de 1908 cuando prevé que “Declarada con arreglo a esta ley la nulidad de un contrato, el prestatario estará obligado a entregar tan sólo la suma recibida; y si hubiera satisfecho parte de aquélla y los intereses vencidos, el prestamista devolverá al prestatario lo que, tomando en cuenta el total de lo percibido, exceda del capital prestado”.
En el mismo sentido se pronuncia la Jurisprudencia: “El art.1303 CC establece que declarada la nulidad de una obligación, los contratantes deben restituirse recíprocamente las cosas que hubiesen sido materia del contrato, con sus frutos, y el precio con los intereses; siendo doctrina jurisprudencial reiterada (STS 23 de noviembre de 2011, 15 de noviembre de 2011, 12 de noviembre de 2010 y 22 de mayo de 2006) que la obligación de restitución de objeto y precio nace de la Ley, y no del contrato que se declara nulo. Hasta el punto de que no es preciso que las partes hayan solicitado expresamente tal devolución, bastando con que se solicite la nulidad para que surja la consecuencia legalmente establecido.” Y el propio Tribunal de Justicia de la Unión Europea en su Sentencia de 14 de junio de 2012 ya dejaba claro que la declaración de nulidad determina la eliminación de la cláusula del contrato sin que pueda ser modificada ni integrada por el juzgador, tal y como se desprende del artículo 6.1 de la Directiva 93/13/CEE del Consejo de fecha 5 de abril de 1993, que forma parte de nuestro ordenamiento jurídico y debe primar dentro del sistema de fuentes establecido en los términos previstos en el artículo 1.7 CC, en concordancia con el artículo 1.1 del mismo cuerpo legal. Doctrina ésta última que se mantiene en la reciente Sentencia del Tribunal de Justicia de la Unión Europea de 21 de diciembre de 2016.
Por ello, como consecuencia legal de la declaración de nulidad plena procede declarar que la demandante únicamente estará obligada a devolver el crédito efectivamente dispuesto, debiendo la demandada reintegrarle todas aquellas cantidades que hayan excedido del capital prestado, incluyendo intereses desde cada cobro indebido, primas de seguro y cualesquiera comisiones, más los intereses legales desde la interposición de la demanda, todo ello a determinar en ejecución de sentencia.
CUARTO.- En materia de costas, dada la estimación de las pretensiones de la actora, resulta de aplicación lo establecido en el artículo 394.1 LEC y, en consecuencia, procede su imposición a la demandada. Y ello sin que proceda la aplicación de la excepción que el artículo 395 LEC establece para el caso de allanamiento, en tanto que dicho allanamiento se produce en el ámbito de un proceso, manteniéndose la controversia en relación a una cuestión jurídica que se incluye en el ámbito de las pretensiones deducidas de contrario.
Vistos los artículos citados y demás de general y pertinente aplicación,
FALLO
Que debo ESTIMAR ÍNTEGRAMENTE la demanda interpuesta por la representación procesal de Dña. ████████ contra la demandada expresada en el encabezamiento de la presente resolución, y en consecuencia, procede declarar la NULIDAD PLENA del contrato de tarjeta de crédito suscrito entre la parte actora y la entidad de la cual “UNICAJA BANCO, S.A.” trae causa de fecha 11 de abril de 2012, así como declarar que la demandante únicamente estará obligada a devolver el crédito efectivamente dispuesto, debiendo la demandada reintegrarle todas aquellas cantidades que hayan excedido del capital prestado, incluyendo intereses desde cada cobro indebido, primas de seguro y cualesquiera comisiones, más los intereses legales desde la interposición de la demanda, cantidades a determinar en ejecución de sentencia, con expresa imposición de costas a la parte demandada.
Notifíquese esta resolución a las partes personadas, haciéndoles saber que contra la misma cabe interponer RECURSO DE APELACIÓN, ante este Tribunal, por escrito y dentro del plazo de VEINTE DÍAS contados desde el siguiente a su notificación.
La admisión de dicho recurso precisará que, al interponerse el mismo, se haya consignado como depósito 50 euros en la Cuenta de Depósitos y Consignaciones de este Juzgado en el BANCO DE SANTANDER nº ████████ con indicación de “recurso de apelación”, mediante imposición individualizada, y que deberá ser acreditado a la preparación del recurso, de acuerdo a la D. A. decimoquinta de la LOPJ. No se admitirá a trámite ningún recurso cuyo depósito no esté constituido.
Así por esta mi sentencia, de la que se expedirá testimonio para su unión a los autos, lo pronuncio, mando y firmo.
El/La Magistrado-Juez
PUBLICACIÓN.- Leída y publicada fue la anterior sentencia por el Ilmo./a Sr/a. Magistrado-Juez que la suscribe, estando celebrando audiencia pública en el día de su fecha. Doy fe.
De conformidad con lo dispuesto por la Ley Orgánica 3/2018, de 5 de diciembre, de Protección de Datos Personales y garantía de los derechos digitales y la Ley Orgánica 6/1985, de 1 de julio, del Poder Judicial, las partes e intervinientes en el presente procedimiento judicial quedan informadas de la incorporación de sus datos personales a los ficheros jurisdiccionales de este órgano judicial, responsable de su tratamiento, con la exclusiva finalidad de llevar a cabo la tramitación del mismo y su posterior ejecución. El Consejo General del Poder Judicial es la autoridad de control en materia de protección de datos de naturaleza personal contenidos en ficheros jurisdiccionales.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
¿Cuánto podrías recuperar de tu tarjeta tarjeta de crédito?
Te damos una estimación gratis, sin compromiso, antes de que decidas nada.
Consulta gratuita WhatsApp