Sentencia real · usura · primera instancia
Sentencia 00245/2024 de Ferrol: nulidad por usura de tarjeta de crédito Alcampo (Oney)
| Nº de sentencia | 00245/2024 |
|---|---|
| Órgano | Juzgado de Primera Instancia Nº 1 de Ferrol |
| Ciudad | Ferrol |
| Fecha | 27 de mayo de 2024 |
| Procedimiento | Procedimiento Ordinario 0000898/2023 |
| Entidad | Oney |
| Vía de nulidad | Usura |
La sentencia estima íntegramente la demanda y declara la nulidad del contrato de tarjeta de crédito por el carácter usurario del interés remuneratorio pactado. Se condena a la entidad financiera a reintegrar al consumidor las cantidades abonadas que excedan del capital prestado, con los intereses legales correspondientes desde la reclamación extrajudicial, imponiendo las costas a la demandada.
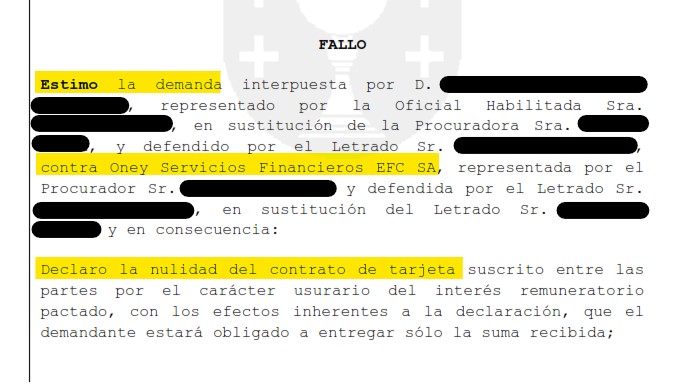
«Declaro la nulidad del contrato de tarjeta suscrito entre las partes por el carácter usurario del interés remuneratorio pactado, con los efectos inherentes a la declaración, que el demandante estará obligado a entregar sólo la suma recibida. Condeno a la entidad Oney Servicios Financieros EFC SA a reintegrar al actor cuantas cantidades abonadas durante la vida del crédito excedan del capital prestado, con los intereses desde la reclamación extrajudicial. Procede la condena en costas de la parte demandada.»
Fallo de la sentencia 00245/2024, Juzgado de Primera Instancia Nº 1 de Ferrol
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE PRIMERA INSTANCIA Nº 1 DE FERROL
CALLE CORUÑA Nº 55 3º PLANTA, Ferrol
Teléfono: 981 33 72 54 Fax: 981 33 72 56
Correo electrónico: instancia1.ferrol@xustiza.gal
N.I.G.: ████████████████
Procedimiento: Procedimiento Ordinario 0000898/2023
Materia: Resto de acciones individuales sobre condiciones generales de la contratación
Demandante: D./Dña. ████████████████ Procurador/a: ████████████████ Abogado/a: ████████████████
Demandado: D./Dña. ONEY SERVICIOS FINANCIEROS EFC SA Procurador/a: ████████████████ Abogado/a: ████████████████
SENTENCIA Nº 00245/2024
En Ferrol, a 27 de mayo de 2024.
Dña. ████████████████, Magistrada Titular del Juzgado de Primera Instancia nº 1 de Ferrol, examinadas las actuaciones ha dictado la siguiente sentencia.
Han sido vistos los presentes autos de juicio ordinario nº 898/2023 seguidos ante este Juzgado a instancia de D. ████████████████, representado por la Oficial Habilitada Sra. ████████████████, en sustitución de la Procuradora Sra. ████████████████, y defendido por el Letrado Sr. ████████████████, contra ONEY SERVICIOS FINANCIEROS EFC SA, representada por el Procurador Sr. ████████████████ y defendida por el Letrado Sr. ████████████████, en sustitución del Letrado Sr. ████████████████, sobre nulidad por usura y falta de transparencia.
ANTECEDENTES DE HECHO
PRIMERO. Por el procurador de la actora, en la representación que ostenta, se formuló demanda de juicio ordinario sobre nulidad por usura y por falta de transparencia, registrada en el Decanato de A Coruña el 7 de junio de 2023, y que por turno de reparto correspondió al Juzgado de Primera Instancia nº 14 de A Coruña, basada en los hechos que articula en el cuerpo del escrito, que en aras de la brevedad se dan por reproducidos. Tras citar los fundamentos de derecho que estimó de aplicación, suplicaba al Juzgado que dictase Sentencia por la que:
1.- Se declare la nulidad del contrato de tarjeta de crédito suscrito entre nuestro representado y la entidad demandada, por el carácter usurario de las condiciones generales contenidas en dicho contrato que establecían: el interés mensual para el fraccionamiento de pago, la comisión por reclamación de posiciones deudoras y el interés anual para compras.
Por lo que, con carácter principal, que se declare la nulidad del crédito TARJETA ALCAMPO DE ONEY, con nº de contrato de tarjeta, suscrito con la entidad demandada (DOCUMENTO nº 1), con las consecuencias previstas en el art. 3 de la Ley de Represión de la Usura, esto es, el prestatario estará obligado a entregar sólo la suma recibida, debiendo la entidad demandada imputar el pago de todas las cantidades satisfechas por conceptos diferentes al importe prestado, es el caso de los intereses, comisiones y seguros que se hubieran cobrado, a minorar la deuda y, en caso de resultar sobrante, devolverlo al actor, cuantía a determinar en ejecución de Sentencia, con el interés legal del desde la fecha en que se detrajeron dichas cantidades de la cuenta del actor hasta sentencia-subsidiariamente desde la reclamación hasta Sentencia- y, desde ésta, el interés moratorio hasta completo pago. Todo ello con expresa imposición de las costas.
En consecuencia, se condene a la demandada, como consecuencia legal inherente a la declaración de nulidad por existencia de usura, de conformidad con el artículo 3 de la LRU, a abonar a la parte actora las cuantías que excedan del total del capital que le haya prestado, tomando en cuenta el total de lo ya recibido por todos los conceptos cargados y percibidos al margen de dicho capital y que ya hayan sido abonados por el demandante, con ocasión del citado documento o contrato, especialmente las cantidades cobradas por los conceptos de comisión por disposición de efectivo, intereses, comisión por reclamación de cuota impagada y cuotas de seguros asociados a la tarjeta de crédito, según se determine en ejecución de Sentencia, aportando para su correcta determinación todas las liquidaciones y extractos mensuales de la tarjeta de crédito completos y correlativos remitidos al cliente desde la fecha de suscripción del contrato hasta la última liquidación practicada, todo ello con el correspondiente interés legal desde el momento de su pago e incrementado en dos puntos desde el dictado de la sentencia, en virtud del artículo 576 de la LEC; y 3) Se condene a la demandada al pago de las costas de este proceso.
Para el caso de que no se entienda que el contrato es nulo por establecer un interés usurario, con carácter subsidiario: 1.- Se declare LA NULIDAD POR ABUSIVIDAD POR FALTA DE TRANSPARENCIA Y POR NO SUPERAR EL CONTROL DE INCORPORACIÓN como condiciones generales de contratación de la cláusula relativa a la fijación del tipo de interés remuneratorio (interés mensual), de la cláusula relativa, a la comisión por posiciones deudoras del crédito TARJETA CITADA, suscrito con la entidad demandada (Documentos nº 1), y en consecuencia, se tengan por no puestas, y, subsidiariamente, su nulidad y que se tengan por no puestas por abusivas las cláusulas relativas al interés de demora, remuneratorio y comisión por reclamación de posiciones deudoras. 2.- Que se condene a la entidad demandada a estar y pasar por dicha declaración y las elimine del contrato, dejando subsistente el resto del contrato. 3.- Que, como consecuencia de lo anterior, se condene a la entidad demandada a imputar le pago de todos los intereses y comisiones que se hubieran cobrado en virtud de la aplicación de las cláusulas declaradas nulas a minorar la deuda y, en caso de resultar sobrante, devolverlo al actor, cuantía a determinar en ejecución de Sentencia, con el interés legal desde la fecha en que se detrajeron dichas cantidades de la cuenta del actor hasta su determinación. 4.- Se condene a la demandada al abono de las costas causadas y que se causen en este procedimiento.
Advertida de oficio la falta de competencia territorial, se acordó la inhibición a este partido judicial, siendo repartidas las actuaciones a este Juzgado.
SEGUNDO. Admitida a trámite la demanda por Decreto de 10 de noviembre de 2023, se emplazó a la demandada para que contestase en el plazo de 20 días. Personada en las actuaciones, la demandada contestó por escrito registrado el 22 de diciembre de 2023.
TERCERO. La Audiencia Previa se celebró el 6 de marzo de 2024. En ella se constató la imposibilidad de alcanzar algún acuerdo entre las partes, continuando la audiencia para las demás finalidades. Se propuso y admitió prueba, de la actora la documental que se dio por reproducida, y de la demandada documental e interrogatorio de parte.
CUARTO. El juicio se celebró el 23 de mayo de 2024; se practicó la prueba admitida, se concedió la palabra a las partes para conclusiones y quedaron las actuaciones vistas para sentencia.
FUNDAMENTOS DE DERECHO
PRIMERO. La parte actora ejercita acción de nulidad por usura, y subsidiariamente de nulidad de condiciones generales por falta de transparencia, y solicita se dicte sentencia en los términos expuestos en el antecedente de hecho primero.
Como hechos fundamento de su pretensión, alega que tiene la condición de consumidor y suscribió en el año 2005 con la entidad demandada un contrato de tarjeta de crédito en la modalidad revolving, en la que se fijó un tipo de interés que resulta desproporcionado; señala también que no se le ofreció información del producto que contrataba, y que el contrato adolece de falta de trasparencia, dado que el texto es prácticamente ilegible, y no se destaca el tipo de interés pactado, que se introduce entre múltiples datos.
La parte demandada contestó a la demanda en términos de oposición. Expone en cuanto al fondo que el tipo pactado no es desproporcionado dado que no supera el normal del dinero en la fecha de contratación; y refiere que la tarjeta supera el control de trasparencia, que el contrato resulta legible y el cliente ha sido informado adecuadamente, dado que el cliente es debidamente informado durante el proceso de contratación, e indica asimismo que la acción de restitución de cantidades estaría, en su caso, parcialmente prescrita.
SEGUNDO. Resulta un hecho no controvertido en las presentes que don ████████████████ y la demandada celebraron un contrato de tarjeta de crédito, en la modalidad revolving, el 18 de octubre de 2006, y tampoco se discute que en uso de dicha tarjeta don ████████████████ vino realizando diversas disposiciones de efectivo y realizó varios abonos por principal e intereses remuneratorios pactados.
Siendo el contrato celebrado entre las partes un crédito revolving, sobre ellos se ha pronunciado la Sentencia del Tribunal Supremo, de 4 de marzo de 2020, que además es citada por la actora y la demandada. En ella se recuerda la doctrina jurisprudencial fijada en la sentencia de 25 de noviembre de 2015, también invocada por ambas partes, al señalar que “1.- La doctrina jurisprudencial que fijamos en la sentencia del pleno de esta sala 628/2015, de 25 de noviembre, cuya infracción alega la recurrente, puede sintetizarse en los siguientes extremos: i) La normativa sobre cláusulas abusivas en contratos concertados con consumidores no permite el control del carácter «abusivo» del tipo de interés remuneratorio en tanto que la cláusula en que se establece tal interés regula un elemento esencial del contrato, como es el precio del servicio, siempre que cumpla el requisito de transparencia. La expresión de la TAE es requisito imprescindible, aunque no suficiente por sí solo, para que la cláusula que establece el interés remuneratorio pueda ser considerada transparente. ii) Para que la operación crediticia pueda ser considerada usuraria, basta con que se den los requisitos previstos en el primer inciso del art. 1 de la Ley de Represión de la Usura, esto es, «que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso», sin que sea exigible que, acumuladamente, se exija «que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales». iii) Dado que conforme al art. 315, párrafo segundo, del Código de Comercio, «se reputará interés toda prestación pactada a favor del acreedor», el porcentaje que ha de tomarse en consideración para determinar si el interés es notablemente superior al normal del dinero no es el nominal, sino la tasa anual equivalente (TAE), que se calcula tomando en consideración cualesquiera pagos que el prestatario ha de realizar al prestamista por razón del préstamo, conforme a unos estándares legalmente predeterminados. iv) Para determinar si el préstamo, crédito u operación similar es usurario, el interés con el que ha de realizarse la comparación es el «normal del dinero». Para establecer lo que se considera «interés normal» puede acudirse a las estadísticas que publica el Banco de España, tomando como base la información que mensualmente tienen que facilitarle las entidades de crédito sobre los tipos de interés que aplican a diversas modalidades de operaciones activas y pasivas. No es correcto utilizar como término de comparación el interés legal del dinero. v) La decisión de la Audiencia Provincial de considerar como «no excesivo» un interés que superaba ampliamente el índice fijado en la instancia como significativo del «interés normal del dinero» (el tipo medio de los créditos al consumo) no fue correcta, puesto que la cuestión no era tanto si ese interés es o no excesivo, como si es «notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso», y una diferencia tan importante respecto del tipo medio tomado como referencia permite considerar el interés estipulado como «notablemente superior al normal del dinero». vi) Corresponde al prestamista la carga de probar la concurrencia de circunstancias excepcionales que justifiquen la estipulación de un interés notablemente superior al normal en las operaciones de crédito al consumo. vii) No pueden considerarse como circunstancias excepcionales que justifiquen un interés notablemente superior al normal del dinero el riesgo derivado del alto nivel de impagos anudado a operaciones de crédito al consumo concedidas de un modo ágil y sin comprobar adecuadamente la capacidad de pago del prestatario, por cuanto que la concesión irresponsable de préstamos al consumo a tipos de interés muy superiores a los normales, que facilita el sobreendeudamiento de los consumidores y trae como consecuencia que quienes cumplen regularmente sus obligaciones tengan que cargar con las consecuencias del elevado nivel de impagos, no puede ser objeto de protección por el ordenamiento jurídico.
Si bien no fue objeto del recurso resuelto en la sentencia de 2015 determinar si, en el caso de las tarjetas revolving, el término comparativo que ha de utilizarse como indicativo del «interés normal del dinero» es el interés medio correspondiente a una categoría determinada, de entre las que son publicadas en las estadísticas oficiales del Banco de España, y aclara dicho extremo en la Sentencia de 4 de marzo de 2020, al indicar que debe utilizarse el tipo medio de interés, en el momento de celebración del contrato, correspondiente a la categoría a la que corresponda la operación crediticia cuestionada, de modo que si existen categorías específicas, como los créditos revolving, debe ser utilizada. Indica que en estos casos debe ser utilizado el tipo medio aplicado a las operaciones de crédito mediante tarjetas de crédito y revolving publicado en las estadísticas oficiales del Banco de España, con lo que debe darse la razón a la demandada en cuanto al parámetro de referencia a utilizar; pero en cuanto a las consecuencias, con este parámetro debe ser declarado usurario el interés remuneratorio pactado.
Señala la actora, y así resulta de la documental, que en el contrato se fijó un tipo de interés que alcanzaba el 29,89% en la modalidad de pago aplazado, y la parte demandada opone que el tipo de interés pactado fue del 20,41%. Ambas partes aportan copia del contrato, y en el mismo se observa que se fijaron varios tipos de interés en función de la modalidad de pago, interés que es del 20,41% en la modalidad revolving y del 29,89% en la modalidad fin de mes. Y considera este Juzgador que para analizar el carácter usurario de los intereses ha de estarse al tipo más alto de los establecidos en el contrato, pues el mismo era susceptible de ser aplicado desde el inicio del contrato.
Ya la sentencia de 4 de mayo de 2020 indicaba que 6.- El tipo medio del que, en calidad de «interés normal del dinero», se parte para realizar la comparación, algo superior al 20% anual, es ya muy elevado. Cuanto más elevado sea el índice a tomar como referencia en calidad de «interés normal del dinero», menos margen hay para incrementar el precio de la operación de crédito sin incurrir en usura. De no seguirse este criterio, se daría el absurdo de que para que una operación de crédito revolving pudiera ser considerada usuraria, por ser el interés notablemente superior al normal del dinero y desproporcionado con las circunstancias del caso, el interés tendría que acercarse al 50%. 7.- Por tal razón, una diferencia tan apreciable como la que concurre en este caso entre el índice tomado como referencia en calidad de «interés normal del dinero» y el tipo de interés fijado en el contrato, ha de considerarse como «notablemente superior» a ese tipo utilizado como índice de referencia, a los efectos que aquí son relevantes. 8.- Han de tomarse además en consideración otras circunstancias concurrentes en este tipo de operaciones de crédito, como son el público al que suelen ir destinadas, personas que por sus condiciones de solvencia y garantías disponibles no pueden acceder a otros créditos menos gravosos, y las propias peculiaridades del crédito revolving, en que el límite del crédito se va recomponiendo constantemente, las cuantías de las cuotas no suelen ser muy elevadas en comparación con la deuda pendiente y alargan muy considerablemente el tiempo durante el que el prestatario sigue pagando las cuotas con una elevada proporción correspondiente a intereses y poca amortización del capital, hasta el punto de que puede convertir al prestatario en un deudor «cautivo», y los intereses y comisiones devengados se capitalizan para devengar el interés remuneratorio. 9.- Como dijimos en nuestra anterior sentencia 628/2015, de 25 de noviembre, no puede justificarse la fijación de un interés notablemente superior al normal del dinero por el riesgo derivado del alto nivel de impagos anudado a operaciones de crédito al consumo concedidas de un modo ágil (en ocasiones, añadimos ahora, mediante técnicas de comercialización agresivas) y sin comprobar adecuadamente la capacidad de pago del prestatario, pues la concesión irresponsable de préstamos al consumo a tipos de interés muy superiores a los normales, que facilita el sobreendeudamiento de los consumidores, no puede ser objeto de protección por el ordenamiento jurídico. Por tanto, la justificación de esa importante diferencia entre el tipo medio aplicado a las tarjetas de crédito y revolving no puede fundarse en esta circunstancia. 10.- Todo ello supone que una elevación porcentual respecto del tipo de interés medio tomado como «interés normal del dinero» de las proporciones concurrentes en este supuesto, siendo ya tan elevado el tipo medio de las operaciones de crédito de la misma naturaleza, determine el carácter usurario de la operación de crédito.
Y como señala la reciente sentencia del TS de 15 de febrero de 2023, Respecto de los contratos anteriores a junio de 2010, a falta de un desglose especifico en los boletines estadísticos del Banco España, no cabe acudir, como pretende el recurso, al índice correspondiente a los créditos al consumo, sino que, como declaramos en la sentencia más reciente 643/2022, de 4 de octubre, en que se cuestionaba un interés del 20,9% TAE, en un contrato de 2001, "es más adecuado tomar en consideración otros productos más similares a los créditos revolving". Con carácter general para el enjuiciamiento de estos casos de tarjetas de crédito contratadas en la primera década de este siglo, ha de acudirse a la información específica más próxima en el tiempo. Esta es la que se ofreció en 2010. Según el boletín estadístico el tipo medio TEDR ese año estaba en el 19,32. Lógicamente, la TAE, al agregar las comisiones, sería ligeramente superior (entre 20 y 30 centésimas, en los niveles de interés que nos movemos). Por lo que podemos partir de forma orientativa del índice de 2010 (19,32), con la corrección oportuna para adecuarlo a la TAE. 4. Una vez determinado el índice de referencia, el tipo de interés (TAE) común para este tipo de contratos de crédito al tiempo de su celebración (2004), hay que valorar el margen admisible por encima del tipo medio de referencia, esto es: en cuántos puntos porcentuales o en qué porcentaje puede superarlo el tipo TAE contractual para que no se considere un interés notablemente superior al normal del dinero. La ley española no establece ninguna norma al respecto. El art. 1 de la Ley de Usura, al acudir a una fórmula amplia (el interés notablemente superior al normal del dinero), emplea un adverbio para caracterizar ese exceso respecto del interés común del mercado ("notablemente"), que exige una apreciación en cada caso. Un criterio así de abierto, no rígido, exige un juicio o valoración para cada caso, acorde con la búsqueda de la justicia del caso concreto. Esta fórmula legal se acomoda muy bien a un contexto de contratación y litigación como era el español antes de que hubiera irrumpido la litigación en masa, en la segunda década de este siglo. Pero en este nuevo contexto, siendo tantos los miles de litigios que versan sobre la misma cuestión, la aspiración de la justicia viene ahora connotada por la exigencia de dar un trato igual o equivalente a situaciones iguales o equivalentes, y facilitar la predecibilidad de las soluciones judiciales para dotar de mayor seguridad jurídica al mercado y al tráfico económico.
Al tratarse de un contrato del año 2006, considera este Juzgador que procede el empleo de los términos de comparación señalados por el Tribunal Supremo, de atender al tipo de interés del año 2010. Aunque la demandada aporta un informe en el que analiza los tipos de interés, en él se concluye que La serie estimada de los tipos de interés de las tarjetas de crédito de pago aplazado (revolving) arroja una media del período enero-2003 mayo-2010 del 19,98%; y con ello lo que la parte hace es corroborar el criterio mantenido por el Tribunal Supremo, pues no puede atenderse a los máximos fijados en el mismo para señalar el interés normal.
Y el interés pactado del 29,89% supone un incremento de más de seis puntos porcentuales sobre el interés normal del dinero de acuerdo con el criterio interpretativo fijado por el Tribunal Supremo. La Sala Primera, en la citada Sentencia de 15 de marzo de 2023, fijó que En la medida en que el criterio que vamos a establecer lo es sólo para un tipo de contratos, los de tarjeta de crédito en la modalidad revolving, en los que hasta ahora el interés medio se ha situado por encima del 15%, por lo argumentado en la citada sentencia 149/2020, de 4 de marzo, consideramos más adecuado seguir el criterio de que la diferencia entre el tipo medio de mercado y el convenido sea superior a 6 puntos porcentuales.
Si bien la parte demandada refiere que el tipo de interés del 29,89% fue anulado, y se corrobora que formulada reclamación previa por la parte actora, la demandada se avino a declarar la nulidad de ese concreto tipo de interés, lo que ello supone es que sólo estaba reconociendo en parte la reclamación que se le formulaba. La calificación como usurario del contrato comporta la nulidad de todo el contrato, con las consecuencias previstas en la Ley de Represión de la Usura, y no la anulación de una parte del contrato y mantenimiento del resto.
Las consecuencias de la declaración de abusividad, por usurario, del tipo de interés remuneratorio pactado es que el mismo debe declararse nulo y conforme al art. 3 de la Ley de Represión de la Usura, el prestatario estará obligado a entregar tan sólo la suma recibida en concepto de principal, y la demandada debe restituir las cantidades percibidas en exceso en su caso, con los intereses de dicho importe desde la reclamación extrajudicial, realizada el 8 de noviembre de 2022.
TERCERO. Opone la demandada la prescripción siquiera parcial de la acción de restitución de cantidades, señalando que la parte sólo podría reclamar la restitución de lo pagado en los 5 años anteriores a la interposición de la demanda, motivo de oposición que se desestima.
Dado que la Ley de Represión de la Usura lo que determina, en caso de declararse la usura del tipo de interés, es la nulidad del contrato, con las consecuencias que precisa, considera este Juzgador que no cabe apreciar la prescripción. Señala la SAP de A Coruña de 14 de diciembre de 2021 que Conforme a lo establecido en el artículo 3 de la Ley Azcárate «Declarada con arreglo a esta ley la nulidad de un contrato, el prestatario estará obligado a entregar tan sólo la suma recibida...». La nulidad del préstamo usurario, claramente establecida por el artículo 1 de la Ley de 23 de julio de 1908, comporta una ineficacia del negocio que es radical, absoluta y originaria, que no admite convalidación confirmatoria, porque es fatalmente insanable, ni es susceptible de prescripción extintiva. Dicha nulidad afecta a la totalidad del convenio con la única consecuencia, establecida en el artículo 3, de que ha de retrotraerse la situación al momento inmediatamente anterior al préstamo, lo que determina que el prestatario haya de devolver la cantidad efectivamente recibida, y para el caso de que se hayan abonado algunos intereses por razón del préstamo, los imputa directamente al capital sin prever su reducción a un tipo distinto y adecuado a la naturaleza del negocio [SSTS 539/2009, de 14 de julio (Roj: STS 4672/2009, recurso 325/2005) y 628/2015, de 25 de noviembre (Roj: STS 4810/2015, recurso 2341/2013) de Pleno].
Y la sentencia de 15 de diciembre de 2022 señalaba por su parte que Considera esta sala que la alegación de prescripción parcial de la acción restitutoria no puede ser estimada, debiendo seguir a tal efecto la doctrina que esta sala ya ha reiterado en las sentencias de 8/4/22, rollo 408/21, y 2/5/22, rollo 94/22. 1- En la primera de ellas expresábamos que "atendida la doctrina expresada en el auto del Tribunal Supremo de 22 de julio del 2021, en relación con la mantenida en las STS de 27 de febrero de 1964 y 30 de diciembre del 2010, que admite la viabilidad jurídica de distinguir entre la imprescriptible acción dirigida a declarar la nulidad de un contrato -una de cuyas causas es la usura- y la acción de restitución de cantidades abonadas en virtud de dicho contrato, y que tal dualidad es admitida en la sentencia de instancia, se partirá en la presente resolución de tal doctrina". 2- Igualmente dijimos que "el entendimiento natural del art. 1969 CC. lleva a situar el dies a quo para el ejercicio de dicha acción de restitución en la declaración de nulidad del contrato por usurario, pues es de tal nulidad de la que derivan los efectos restitutorios en virtud del artículo 3 de la ley de 1908, siendo esa declaración el momento a partir del cual se puede ejercitar la acción de restitución o, como señala la STS 434/2021 de 22 de junio, cuando "la parte que propone el ejercicio de la acción disponga de los elementos fácticos y jurídicos idóneos para fundar una situación de aptitud plena para litigar", situación ésta que no concurre sino desde la invalidación del contrato". 3- Y añadíamos que "no obstante lo anterior, ha de plantearse si, como destaca el referido auto del Tribunal Supremo de 22 de julio de 2021, este entendimiento podría materialmente violentar la seguridad jurídica, pues propiciaría que la acción de restitución quedase ligada indefinidamente a la voluntad de quien puede ejercer la acción de nulidad y que en consecuencia situaciones mantenidas en el tiempo de manera consolidada pudieran verse afectadas por ejercicios tardíos de la nulidad y de la consiguiente acción restitutoria. Considera esta sala que ese quebranto de la seguridad jurídica no puede producirse en el caso presente. Estamos ante un contrato en el que, según los datos aportados -extracto en el documento 3 de la contestación-, su saldo deudor fue pagado en noviembre de 2020 y dio lugar a movimientos hasta el mes anterior al planteamiento de la demanda en febrero de 2021, en que el saldo adeudado quedó a cero. Si al menos hasta poco días antes del ejercicio de la acción de nulidad era un contrato en vigor y generador de obligaciones pecuniarias para las partes, no se advierte qué riesgo para la seguridad jurídica puede existir si tras la anulación de tal contrato se determinan en el mismo proceso las consecuencias económicas de la invalidación de un contrato que en absoluto encaja en el arquetipo de relación jurídica pretérita y zanjada en sus consecuencias económicas con mucha antelación al juicio que pudiera justificar el apartamiento del criterio natural antes expuesto, con base en una seguridad jurídica que en absoluto se ve afectada en el caso concreto y que no ha de estimarse aplicable a situaciones en las que el contrato esté en vigor, o lo haya sido hasta un tiempo próximo, cuando se plantee la reclamación invalidatoria".
El criterio es aplicable al caso presente, en el que el contrato siguió su curso hasta el año 2020, planteándose su nulidad por la cliente pocos meses después. 4- Por último argumentábamos, lo que es por entero trasladable al litigio ahora decidido, que "en la hipótesis (que consideramos no aceptable en el presente caso) de estimarse que el cómputo no se inicia en el momento de la nulidad, la tesis del recurso, en los términos en que se plantea, es contraria al equilibrio contractual. De acuerdo con el art. 3 de la ley especial, que no es sino plasmación de la sistemática general de liquidación de nulidades contractuales, tras la nulidad del contrato -del entero contrato- surgen las obligaciones de restituir lo percibido para el prestatario y para el prestamista, que determinan el deber de restitución por el prestamista del total de lo percibido que exceda de lo prestado. Es decir, que estamos ante obligaciones bilaterales y compensables, y no se advierte por qué las cantidades que hubiera abonado en virtud del contrato el prestatario con anterioridad al plazo prescriptivo que fuera aplicable han de quedar excluidas de tal liquidación, como se pretende, mientras que las cantidades que en virtud del contrato hubiera abonado el prestamista al prestatario con anterioridad a tal plazo no se verían afectadas por tal paso extintivo del tiempo y formarían parte indefectiblemente de la liquidación, debiendo tenerse en cuenta que esa devolución de lo percibido ya no tiene una base contractual -el contrato no existe tras ser declarado nulo- sino que es una obligación ex lege derivada de los preceptos que la establecen. En consecuencia, la única interpretación lógica es estimar que la determinación de si existe alguna suma que haya de restituir el prestamista al prestatario solo puede verificarse una vez que hayan cesado los abonos y las disposiciones de dinero por ambas partes, que será cuando pueda conocerse si la cantidad pagada por el cliente excede de la que le haya sido facilitada por la entidad financiera. Es por tanto la fecha del último pago -no la del primero, como parece interesadamente pretenderse- la que podría tenerse en cuenta a estos efectos del cómputo de la prescripción (así lo entienden, por ejemplo, las sentencias de 30 de noviembre de 2021 y 13 de diciembre de 2021 de la Sección 3ª AP Badajoz)".
El referido criterio resulta aplicable a las presentes, donde se han realizado pagos hasta la interposición de la demanda, y donde los pagos que en se pudieron verificar en los primeros meses de vigencia del contrato suponen pagos que deben imputarse al principal, y no generan aún derecho a restitución, conforme a la documental aportada por la demandada.
Por lo expuesto, procede la estimación de la demanda interpuesta, declarar la nulidad del contrato de tarjeta de crédito, suscrito entre las partes por el carácter usurario del interés remuneratorio, y la condena de la demandada a reintegrar a la actora cuantas cantidades abonadas durante la vida del crédito excedan del capital dispuesto, con los intereses desde la reclamación extrajudicial.
CUARTO. Señala el art. 394 de la LEC que en los procesos declarativos, las costas de la primera instancia se impondrán a la parte que haya visto rechazadas todas sus pretensiones, por lo que procede la condena en costas de la demandada.
En atención a lo expuesto
FALLO
Estimo la demanda interpuesta por D. ████████████████, representado por la Oficial Habilitada Sra. ████████████████, en sustitución de la Procuradora Sra. ████████████████, y defendido por el Letrado Sr. ████████████████, contra ONEY SERVICIOS FINANCIEROS EFC SA, representada por el Procurador Sr. ████████████████ y defendida por el Letrado Sr. ████████████████, en sustitución del Letrado Sr. ████████████████ y en consecuencia:
Declaro la nulidad del contrato de tarjeta suscrito entre las partes por el carácter usurario del interés remuneratorio pactado, con los efectos inherentes a la declaración, que el demandante estará obligado a entregar sólo la suma recibida;
Condeno a la entidad ONEY SERVICIOS FINANCIEROS EFC SA a reintegrar al actor cuantas cantidades abonadas durante la vida del crédito excedan del capital prestado, con los intereses desde la reclamación extrajudicial.
Procede la condena en costas de la parte demandada.
Líbrese testimonio de la presente, el cual se llevará a los autos de su razón, quedando el original en el presente libro.
Notifíquese la presente resolución a las partes.
Contra esta sentencia cabe interponer recurso de apelación ante la Audiencia Provincial, debiendo interponerse ante este Juzgado en el plazo de veinte días desde su notificación. Se advierte a la parte que desee recurrir que debe constituir un depósito de 50 euros en la cuenta del Juzgado bajo apercibimiento de que, en caso de no verificarlo, no se le dará trámite al recurso.
Así por esta mi sentencia la pronuncio, mando, y firmo.
PUBLICACIÓN.- Dada, leída y publicada, ha sido la anterior sentencia por la Sra. Juez que la suscribe, encontrándose en el día de la fecha, con mi asistencia, celebrando audiencia pública. Doy fe.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutelar o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
¿Reconoces tu situación con Oney en este caso?
Si te suena parecido, podemos revisarlo contigo sin compromiso.
Consulta gratuita WhatsApp