Sentencia real · usura · primera instancia
Sentencia 512/2025 de Madrid: nulidad por usura de tarjeta de crédito de Alcampo (Oney)
| Nº de sentencia | 512/2025 |
|---|---|
| Órgano | Juzgado de Primera Instancia Nº 104 Bis de Madrid |
| Ciudad | Madrid |
| Fecha | 3 de febrero de 2025 |
| Procedimiento | Procedimiento Ordinario 8545/2024 |
| Entidad | Oney |
| Vía de nulidad | Usura |
La sentencia estima íntegramente la demanda interpuesta por el consumidor frente a la entidad financiera, declarando la nulidad del contrato de tarjeta de crédito por el carácter usurario del interés remuneratorio pactado. Se condena a la entidad a reintegrar las cantidades abonadas que excedan del capital dispuesto, con los intereses legales correspondientes, e impone las costas a la parte demandada.
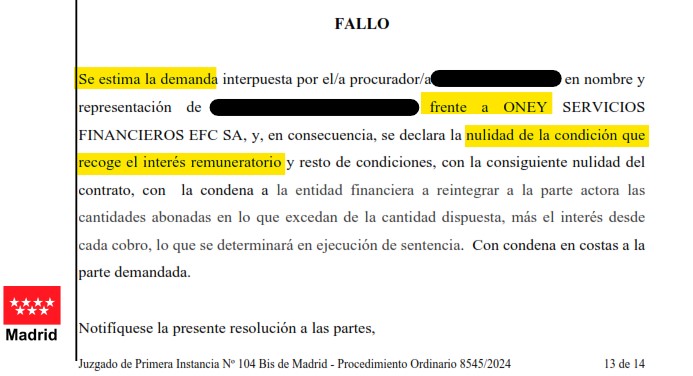
«Se estima la demanda interpuesta por el/a procurador/a ************* en nombre y representación de ████████████████ frente a ONEY SERVICIOS FINANCIEROS EFC SA, y, en consecuencia, se declara la nulidad de la condición que recoge el interés remuneratorio y resto de condiciones, con la consiguiente nulidad del contrato, con la condena a la entidad financiera a reintegrar a la parte actora las cantidades abonadas en lo que excedan de la cantidad dispuesta, más el interés desde cada cobro, lo que se determinará en ejecución de sentencia. Con condena en costas a la parte demandada.»
Fallo de la sentencia 512/2025, Juzgado de Primera Instancia Nº 104 Bis de Madrid
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE PRIMERA INSTANCIA Nº 104 BIS DE MADRID
Calle Génova 10, Planta 2ª - 28004
Teléfono: 918352979
N.I.G.: ████████████████
Procedimiento: Procedimiento Ordinario 8545/2024
Materia: Contratos en general
Demandante: D./Dña. ████████████████ Procurador/a: ████████████████ Abogado/a: ████████████████
Demandado: D./Dña. ONEY SERVICIOS FINANCIEROS EFC SA Procurador/a: ████████████████ Abogado/a: ████████████████
SENTENCIA Nº 512/2025
En Madrid, a 3 de febrero de 2025.
D.ª ████████████████, Magistrada Juez del Juzgado de Primera Instancia nº 104 bis de Madrid, ha visto los presentes autos que se siguen en este Juzgado bajo el nº de procedimiento 8545/24, a instancias de ████████████████, representado/a por el/a procurador/a ████████████████ y asistido/a del letrado/a ████████████████ frente a ONEY SERVICIOS FINANCIEROS EFC SA, representada por el procurador/a ████████████████ y asistida del letrado/a ████████████████.
ANTECEDENTES DE HECHO
PRIMERO.- Por turno de reparto correspondió a este Juzgado demanda de juicio ordinario presentada por el/a citado/a procurador/a en la representación referida, en la que tras exponer los hechos y fundamentos de derecho que creyó aplicables terminaba en el suplico solicitando se dictara sentencia, conforme a los pedimentos que se exponían y que se dan aquí por reproducidos.
SEGUNDO.- Admitida a trámite la demanda se dio traslado a la entidad demandada, que contestó en tiempo y forma. Citadas las partes, se celebró Audiencia Previa el día señalado al efecto, proponiéndose como única prueba la documental, quedando los autos conclusos para sentencia.
TERCERO.- En la tramitación del presente procedimiento se han observado las prescripciones legales.
FUNDAMENTOS DE DERECHO
PRIMERO.- Pretensiones de las partes.
Por la parte actora se ejercita acción de declaración de nulidad del contrato por usura y de forma subsidiaria, de la condición que recoge el interés remuneratorio y comisiones de posiciones deudoras.
La parte demandada se opone.
SEGUNDO.- Normativa aplicable y jurisprudencia aplicable.
El art. 1 de la ley de 23 de julio de 1908, de Represión de la Usura, en virtud del cual ejercita la parte demandante la acción principal recoge: «Será nulo todo contrato de préstamo en que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso[...]».
Se ha de partir de la doctrina sentada por el TS en su sentencia de fecha de 4 de marzo de 2020 que establece lo siguiente. “1.- La doctrina jurisprudencial que fijamos en la sentencia del pleno de esta sala 628/2015, de 25 de noviembre (RJ 2015, 5001), cuya infracción alega la recurrente, puede sintetizarse en los siguientes extremos: i) La normativa sobre cláusulas abusivas en contratos concertados con consumidores no permite el control del carácter «abusivo» del tipo de interés remuneratorio en tanto que la cláusula en que se establece tal interés regula un elemento esencial del contrato, como es el precio del servicio, siempre que cumpla el requisito de transparencia. La expresión de la TAE es requisito imprescindible, aunque no suficiente por sí solo, para que la cláusula que establece el interés remuneratorio pueda ser considerada transparente. ii) Para que la operación crediticia pueda ser considerada usuraria, basta con que se den los requisitos previstos en el primer inciso del art. 1 de la Ley de Represión de la Usura (LEG 1908, 57), esto es, «que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso», sin que sea exigible que, acumuladamente, se exija «que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales». iii) Dado que conforme al art. 315, párrafo segundo, del Código de Comercio (LEG 1885, 21), «se reputará interés toda prestación pactada a favor del acreedor», el porcentaje que ha de tomarse en consideración para determinar si el interés es notablemente superior al normal del dinero no es el nominal, sino la tasa anual equivalente (TAE), que se calcula tomando en consideración cualesquiera pagos que el prestatario ha de realizar al prestamista por razón del préstamo, conforme a unos estándares legalmente predeterminados. iv) Para determinar si el préstamo, crédito u operación similar es usurario, el interés con el que ha de realizarse la comparación es el «normal del dinero». Para establecer lo que se considera «interés normal» puede acudirse a las estadísticas que publica el Banco de España, tomando como base la información que mensualmente tienen que facilitarle las entidades de crédito sobre los tipos de interés que aplican a diversas modalidades de operaciones activas y pasivas. No es correcto utilizar como término de comparación el interés legal del dinero. v) La decisión de la Audiencia Provincial de considerar como «no excesivo» un interés que superaba ampliamente el índice fijado en la instancia como significativo del «interés normal del dinero» (el tipo medio de los créditos al consumo) no fue correcta, puesto que la cuestión no era tanto si ese interés es o no excesivo, como si es «notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso», y una diferencia tan importante respecto del tipo medio tomado como referencia permite considerar el interés estipulado como «notablemente superior al normal del dinero». vi) Corresponde al prestamista la carga de probar la concurrencia de circunstancias excepcionales que justifiquen la estipulación de un interés notablemente superior al normal en las operaciones de crédito al consumo. vii) No pueden considerarse como circunstancias excepcionales que justifiquen un interés notablemente superior al normal del dinero el riesgo derivado del alto nivel de impagos anudado a operaciones de crédito al consumo concedidas de un modo ágil y sin comprobar adecuadamente la capacidad de pago del prestatario, por cuanto que la concesión irresponsable de préstamos al consumo a tipos de interés muy superiores a los normales, que facilita el sobreendeudamiento de los consumidores y trae como consecuencia que quienes cumplen regularmente sus obligaciones tengan que cargar con las consecuencias del elevado nivel de impagos, no puede ser objeto de protección por el ordenamiento jurídico..... 1.- Para determinar la referencia que ha de utilizarse como «interés normal del dinero» para realizar la comparación con el interés cuestionado en el litigio y valorar si el mismo es usurario, debe utilizarse el tipo medio de interés, en el momento de celebración del contrato, correspondiente a la categoría a la que corresponda la operación crediticia cuestionada. Y si existen categorías más específicas dentro de otras más amplias (como sucede actualmente con la de tarjetas de crédito y revolving, dentro de la categoría más amplia de operaciones de crédito al consumo), deberá utilizarse esa categoría más específica, con la que la operación crediticia cuestionada presenta más coincidencias (duración del crédito, importe, finalidad, medios a través de los cuáles el deudor puede disponer del crédito, garantías, facilidad de reclamación en caso de impago, etc.), pues esos rasgos comunes son determinantes del precio del crédito, esto es, de la TAE del interés remuneratorio. 2.- A estos efectos, es significativo que actualmente el Banco de España, para calcular el tipo medio ponderado de las operaciones de crédito al consumo, no tenga en cuenta el de las tarjetas de crédito y revolving, que se encuentra en un apartado específico. 3.- En el presente caso, en el litigio sí era discutido cuál era el interés de referencia que debía tomarse como «interés normal del dinero». Y a esta cuestión debe contestarse que el índice que debió ser tomado como referencia era el tipo medio aplicado a las operaciones de crédito mediante tarjetas de crédito y revolving publicado en las estadísticas oficiales del Banco de España, con las que más específicamente comparte características la operación de crédito objeto de la demanda. 4.- En consecuencia, la TAE del 26,82% del crédito revolving (que en el momento de interposición de la demanda se había incrementado hasta el 27,24%, ha de compararse con el tipo medio de interés de las operaciones de crédito mediante tarjetas de crédito y revolving de las estadísticas del Banco de España, que, según se fijó en la instancia, era algo superior al 20%, por ser el tipo medio de las operaciones con las que más específicamente comparte características la operación de crédito objeto de la demanda. No se ha alegado ni justificado que cuando se concertó el contrato el tipo de interés medio de esas operaciones fuera superior al tomado en cuenta en la instancia. 5.- Al tratarse de un dato recogido en las estadísticas oficiales del Banco de España elaboradas con base en los datos que le son suministrados por las entidades sometidas a su supervisión, se evita que ese «interés normal del dinero» resulte fijado por la actuación de operadores fuera del control del supervisor que apliquen unos intereses claramente desorbitados..... 6.- El tipo medio del que, en calidad de «interés normal del dinero», se parte para realizar la comparación, algo superior al 20% anual, es ya muy elevado. Cuanto más elevado sea el índice a tomar como referencia en calidad de «interés normal del dinero», menos margen hay para incrementar el precio de la operación de crédito sin incurrir en usura. De no seguirse este criterio, se daría el absurdo de que para que una operación de crédito revolving pudiera ser considerada usuraria, por ser el interés notablemente superior al normal del dinero y desproporcionado con las circunstancias del caso, el interés tendría que acercarse al 50%..... 9.- Como dijimos en nuestra anterior sentencia 628/2015, de 25 de noviembre (RJ 2015, 5001), no puede justificarse la fijación de un interés notablemente superior al normal del dinero por el riesgo derivado del alto nivel de impagos anudado a operaciones de crédito al consumo concedidas de un modo ágil (en ocasiones, añadimos ahora, mediante técnicas de comercialización agresivas) y sin comprobar adecuadamente la capacidad de pago del prestatario, pues la concesión irresponsable de préstamos al consumo a tipos de interés muy superiores a los normales, que facilita el sobreendeudamiento de los consumidores, no puede ser objeto de protección por el ordenamiento jurídico. Por tanto, la justificación de esa importante diferencia entre el tipo medio aplicado a las tarjetas de crédito y revolving no puede fundarse en esta circunstancia.”.
TERCERO.- Interés normal del dinero.
Se ha de tomar como referencia el interés específico fijado para las tarjetas de crédito y revolving.
A partir de esta sentencia, se ha pronunciado el TS sobre esta cuestión. Así la STS de 4 de mayo de 2022 acude a este tipo, considerando que es la más específica y a que se refiere el “interés normal del dinero”.
El Pleno del TS en sentencia de fecha de 15 de febrero de 2023, tras referirse a sus distintas resoluciones, concluye que para los contratos posteriores a junio de 2010, se puede seguir acudiendo al boletín estadístico del Banco de España, y si bien el TEDR no es lo mismo que el TAE, dado que el interés ha de ser “notablemente” superior no es determinante la diferencia para seguir acudiendo a la publicación del Banco de España respecto del TEDR.
Para los contratos anteriores a junio de 2010, a falta de un desglose específico en los boletines estadísticos del Banco de España, el TS acude a la información específica más próxima que es la de 2010, que según la estadística del TEDR es del 19,32%.
Estima muy relevante la diferencia entre el interés convenido y el tipo medio de mercado, superior a 6 puntos. Dicho porcentaje es el que considera como que el notablemente superior al tipo medio.
Concluye: “En la medida en que el criterio que vamos a establecer lo es sólo para un tipo de contratos, los de tarjeta de crédito en la modalidad revolving, en los que hasta ahora el interés medio se ha situado por encima del 15% por lo argumentado en la citada sentencia 149/20, de 4 de marzo, consideramos más adecuado seguir el criterio de que la diferencia entre el tipo medio de mercado y el convenido sea superior a 6 puntos porcentuales. 5. De acuerdo con este criterio, si el tipo medio al tiempo de la contratación sería ligeramente inferior al 20%, el interés pactado (23,9% TAE) no supera los 6 puntos, por lo que no se considera notablemente superior al tipo medio”.
El 28 de febrero de 2023 se ha vuelto a pronunciar el TS. En esta sentencia vuelve a recoger la doctrina sentada por las anteriores resoluciones añadiendo matices y doctrina en caso de que exista en el contrato condición que faculte a la entidad bancaria a modificar el tipo de interés y se aplique a lo largo de la vigencia del contrato distinto TAE.
Como se recoge en esta sentencia: “ la comparación entre la TAE de la operación crediticia cuestionada como usuraria y la TAE que puede considerarse como “interés normal del dinero” ha de realizarse al momento en que se celebra el contrato... 7.- Ahora bien, en el contrato objeto de este litigio se da la circunstancia singular de que se estipulaba que la entidad financiera podía modificar unilateralmente (previa notificación al acreditado y con la posibilidad de que este diera por terminado el contrato y se limitara a pagar lo que hasta ese momento adeudaba al tipo de interés pactado) el tipo de interés de la operación crediticia revolvente, sin que tal modificación se hiciera con referencia a un índice legal. De este modo, la TAE, que inicialmente, cuando se concertó el contrato en 2003, era de un 15,9% anual, fue incrementada paulatinamente por la entidad financiera y pasó a ser en 2009 del 26,9%. 8.- En este caso de contrato de servicios financieros de duración indeterminada, en que la entidad acreedora puede modificar el tipo de interés, sin atenerse a un índice legal, ajustándose a las exigencias del art. 85.3 del texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios, ha de considerarse, a efectos de la aplicación de la Ley de Represión de la Usura, que cada modificación del interés supone la concertación de un nuevo contrato, en el que se fija un nuevo tipo de interés, y que a partir de ese momento el contrato crediticio puede ser considerado usurario si el nuevo tipo de interés de la operación es notablemente superior al interés normal del dinero en aquel momento y manifiestamente desproporcionado a las circunstancias concurrentes. 9.- En este tipo de operación crediticia, como se ha dicho, el contrato será considerado usurario si el interés supera en seis puntos porcentuales la TAE que pueda considerarse como interés normal del dinero, que será el tipo de interés medio del apartado de tarjetas de crédito y revolving de las estadísticas del Banco de España, y que si es una TEDR y no una TAE (como ocurre hasta el momento), habrá de incrementarse en 20 o 30 centésimas. 11.- En el caso objeto del recurso, tanto la TAE inicial del 15,9% como la fijada unilateralmente por MBNA España en agosto de 2005, del 17,9%, no eran notablemente superiores al interés normal del dinero fijado del modo que hemos establecido en la citada sentencia del pleno 258/2023, de 15 de febrero, de hecho, eran inferiores a este tipo medio. Pero el tipo de interés que MBNA España fijó para la operación crediticia en agosto de 2009, del 26,9%, nueve puntos porcentuales superior al aplicado hasta ese momento, ha de considerarse como notablemente superior al interés normal del dinero y manifiestamente desproporcionado con las circunstancias del caso, pues siendo el tipo de referencia a tomar como interés normal del dinero de un 19,52% o 19,62% a lo sumo (interés medio de estas operaciones en junio de 2010 en las estadísticas del Banco de España, incrementado en 20 o 30 centésimas al tratarse de una TEDR), la TAE fijada por MBNA España superaba en más de 6 puntos el interés normal del dinero y, a falta de circunstancias excepcionales (infrecuentes en la contratación en masa), manifiestamente desproporcionado con las circunstancias del caso. 12.- Este carácter usurario no afecta al contrato desde el momento inicial del contrato, sino exclusivamente desde el momento en que la acreedora fijó unilateralmente una TAE a un tipo de interés notablemente superior al normal del dinero en ese momento. 13.- Por tal razón, las consecuencias anudadas a ese carácter usurario (que la acreditada solo ha de restituir las cantidades satisfechas mediante el uso de la tarjeta revolving, pero no los intereses devengados) han de producirse desde que se fijó el interés usurario, el 12 de agosto de 2009”.
CUARTO.- Decisión.
En el supuesto sometido a examen, la parte demandada opone que nos encontremos ante un contrato usurario, acudiendo, entre otras, a la STS de 29 de noviembre de 2023.
Examinados los autos, resulta que en el contrato existen varios TAE pactados: 20,41% para la modalidad “cuenta tarjeta” y 29,89% para la modalidad pago aplazado, resultando de los extractos que no se ha aplicado el 29,89%.
No puede considerarse usurario el tipo de la modalidad de pago utilizada. El tipo del 29,89% pudiere considerarse si se hubiere utilizado la modalidad de pago, tal y como establece el TS. Sin embargo, no resulta de los extractos acompañados que se haya utilizado la modalidad de pago aplazado.
La STS de 29 de noviembre de 2023 no entró a valorar la usura al no haberse hecho uso por parte del cliente de la modalidad de pago respecto del que se pactó el interés usurario: “La no apreciación de carácter usurario del contrato de tarjeta de crédito concertado por la demandante, no es óbice para que el interés se pudiera reputar usurario y, por tanto, declarar el contrato nulo, conforme a la jurisprudencia expuesta, en el supuesto de que se hiciera uso de la modalidad de pago para la que se establece un interés remuneratorio del 29,80% TAE. El contrato contempla distintas modalidades de pago y la demandante nunca hizo uso de la modalidad de pago para la que se establece el interés del 29,80%, no aplicable a la elegida, y la apreciación del carácter usurario o no del contrato no puede fundarse en un supuesto contractual que no ha llegado a aplicarse”.
Por ello, la primera de las pretensiones ha de ser desestimada.
QUINTO.- Normativa aplicable. Abusividad.
No todas las condiciones pueden medirse por parámetros de abusividad conforme lo establecido en el art. 80 y siguientes del RD legislativo 1/2007, de 16 de noviembre, sino que, en el caso de los intereses remuneratorios, habrá de acudirse a parámetros de transparencia, de superación del doble control de transparencia.
Sobre la superación del control de incorporación, en la sentencia de 20 de enero de 2020, el Tribunal Supremo explica en qué consiste en los siguientes términos (fundamento de derecho tercero):”2.- El control de inclusión o de incorporación supone el cumplimiento por parte del predisponente de una serie de requisitos para que las condiciones generales queden incorporadas al contrato. Mediante el control de incorporación se intenta comprobar que la adhesión se ha realizado con unas mínimas garantías de cognoscibilidad por parte del adherente de las cláusulas que se integran en el contrato. La LCGC se refiere a la incorporación de las condiciones generales al contrato en dos preceptos: en el art. 5 para establecer los requisitos de incorporación; y en el art. 7 para establecer cuándo las condiciones generales no quedan incorporadas al contrato.[...]3.- En la práctica, como ya señalaron las sentencias de esta Sala 314/2018, de 28 de mayo y 57/2019, de 25 de enero, se aplica en primer lugar el filtro negativo del art. 7 LCGC; y si se supera, es necesario pasar una segunda criba, ahora positiva, que es la prevista en los arts. 5.5 y 7 de la misma Ley: la redacción de las cláusulas generales deberá ajustarse a los criterios de transparencia, claridad, concreción y sencillez, de modo que no quedarán incorporadas al contrato las que sean ilegibles, ambiguas, oscuras e incomprensibles. El primero de los filtros mencionados, el del art. 7, consiste, pues, en acreditar que el adherente tuvo ocasión real de conocer las condiciones generales al tiempo de la celebración. La sentencia 241/2013, de 9 mayo (a la que sigue, entre otras, la sentencia 314/2018, de 28 de mayo) consideró suficiente que la parte predisponente acredite la puesta a disposición y la oportunidad real de conocer el contenido de dichas cláusulas para superar este control, independientemente de que el adherente o el consumidor realmente las haya conocido y entendido, pues esto último tendría más que ver con el control de transparencia y no con el de inclusión. El segundo de los filtros del control de incorporación, previsto en los arts. 5 y 7 LCGC, hace referencia a la comprensibilidad gramatical y semántica de la cláusula. En suma, para superar el control de incorporación, debe tratarse de una cláusula con una redacción clara, concreta y sencilla, que permita una comprensión gramatical normal y que el adherente haya tenido oportunidad real de conocer al tiempo de la celebración del contrato[...]".
De otro lado, el art. 80 del RD legislativo 1/2007, de 16 de noviembre, dispone que" 1. En los contratos con consumidores y usuarios que utilicen cláusulas no negociadas individualmente, incluidos los que promuevan las Administraciones públicas y las entidades y empresas de ellas dependientes, aquéllas deberán cumplir los siguientes requisitos: a) Concreción, claridad y sencillez en la redacción, con posibilidad de comprensión directa, sin reenvíos a textos o documentos que no se faciliten previa o simultáneamente a la conclusión del contrato, y a los que, en todo caso, deberá hacerse referencia expresa en el documento contractual. b) Accesibilidad y legibilidad, de forma que permita al consumidor y usuario el conocimiento previo a la celebración del contrato sobre su existencia y contenido. En ningún caso se entenderá cumplido este requisito si el tamaño de la letra del contrato fuese inferior a los 2.5 milímetros, el espacio entre líneas fuese inferior a los 1.15 milímetros o el insuficiente contraste con el fondo hiciese dificultosa la lectura. c) Buena fe y justo equilibrio entre los derechos y obligaciones de las partes, lo que en todo caso excluye la utilización de cláusulas abusivas”.
Artículo modificado por la ley 4/2022, de 25 de febrero, siendo con anterioridad y a la fecha de la celebración del contrato, el tamaño previsto inferior al milímetro y medio o el insuficiente contraste con el fondo hiciese dificultosa la lectura. Este apartado b) fue modificado, a su vez por la ley 3/2014, de 27 de marzo.
El artículo 10.1 de la Ley General para la Defensa de los Consumidores y Usuarios de 1.984, establecía que las cláusulas, condiciones o estipulaciones que se aplicaran a la oferta o promoción de productos o servicios, y las cláusulas no negociadas individualmente, como son las de autos, relativas a tales productos o servicios[..], deben cumplir, entre otros, los requisitos de" concreción, claridad y sencillez en la redacción, con posibilidad de comprensión directa, sin reenvíos a textos o documentos que no se faciliten previa o simultáneamente a la conclusión del contrato, y a los que, en todo caso, deberán hacerse referencia expresa en el documento contractual".
El TS en su sentencia de 21 de enero de 2021 ha vuelto a referirse al doble control de transparencia: “1.- La exigencia del control de incorporación en toda clase de contratos y el de transparencia reforzada en el supuesto de la contratación con consumidores La sentencia recurrida considera cubiertas las exigencias derivadas del control de incorporación de las condiciones generales. Ahora bien, éste por sí solo no es bastante en la contratación con consumidores. En este sentido, existe una consolidada línea jurisprudencial que señala que la mera superación de la normativa de incorporación (arts. 5 y 7 LCGC), aplicable en la contratación con cualquier sujeto de derecho, es distinto del control de transparencia que rige exclusivamente en la contratación con consumidores (sentencias 367/2016, de 3 de junio; 30/2017, de 18 de enero; 41/2017, de 20 de enero; 57/2017, de 30 de enero; 587/2017, de 2 de noviembre; 639/2017, de 23 de noviembre; 8/2018, de 10 de enero; 314/2018, de 28 de mayo; 56/2020, de 27 de enero y 265/2020, de 9 de junio entre otras muchas). 2.- En la contratación con consumidores no basta que la cláusula sea clara, comprensible y destacada, sino que es necesario que el consumidor tenga el conocimiento real de la carga económica y jurídica del contrato suscrito”.
La SAP de Madrid de 8 de enero de 2024 (Secc 13) consideró nula la condición que recogía el interés remuneratorio por no superar el 1.5 mm, en contrato anterior a la normativa, acudiendo a ella como criterio orientativo, y todo ello, por falta de transparencia.
De igual modo, la SAP de Madrid de 30 de mayo de 2024 (Secc 25) consideró ilegible contrato como el que nos ocupa, anterior a la entrada en vigor del RD legislativo, y consideró que no superaba el control de transparencia, declarando la consiguiente nulidad de la condición: “a cuyo respecto el mero examen de las condiciones generales reflejadas en el clausulado del contrato de 4 de Noviembre de 2005 pone de manifiesto que, por el tamaño ínfimo de los caracteres utilizados y su presentación compacta, hace imposible la lectura para el consumidor medio, sin el auxilio de lupas u otros instrumentos de aumento. Tal circunstancia contraviene el art. 7.b) de la Ley 7/1998, sobre Condiciones Generales de la Contratación, considerando que al tiempo de los hechos se encontraba vigente la Ley 26/1984, de 19 de Julio, General para la Defensa de los Consumidores y Usuarios, que no contemplaba previsión alguna sobre la legibilidad de los contratos”.
SEXTO.- Decisión sobre la falta de transparencia de las condiciones.
En el supuesto sometido a examen, no pueden considerarse incorporadas las condiciones debido a su tamaño, no alcanzando el 1,5 mm, por lo que se ha de considerar que dicho condicionado no se encuentra incorporado, no supera el control de transparencia y las condiciones que afectan al precio del contrato, como se solicita en el suplico han de declararse nulas y tenerlas por no puestas.
El hecho de que el RD legislativo 1/2007, de 16 de noviembre no se encontrara en vigor a la fecha de contratación, 8 de enero de 2008, no impide que no pueda considerase ilegible una condición y tenerla por no incorporada, como en este caso, y así se han pronunciado nuestros Tribunales, según lo ya expuesto.
Con anterioridad ya se pronunció en igual sentido en los autos de fecha de auto de 5 de marzo de 2020 y de 14 de diciembre de 2020. Más tarde, las más recientes de la AP de Madrid de 8 de enero de 2024 (Secc 13) y de 22 de febrero de 2024 (Secc 20).
Más recientes en igual sentido se han pronunciado: SAP de Madrid de 21 de noviembre de 2024 (Secc 25 bis) y STS 6 de febrero de 2024.
SÉPTIMO.- Consecuencias de la declaración de nulidad de la condición.
La consecuencia de declarar la abusividad de la condición que recoge el interés remuneratorio es la nulidad del contrato, al ser un elemento esencial del mismo.
En igual sentido, la más reciente de la AP de Madrid de 8 de enero de 2024 (Secc 13): “Consideramos que el contrato de tarjeta de crédito no puede subsistir sin la cláusula de intereses remuneratorios y de conformidad con el artículo 10.1 de la Ley de Condiciones Generales de la Contratación, la nulidad de esa cláusula determina la del contrato. En este sentido, la sentencia de la sección 13ª de la Audiencia Provincial de Barcelona de 16 de abril de 2020, seguida por la de la sección 1ª de esa misma Audiencia de 21 de junio de 2021, indica que:"La finalidad de los intereses remuneratorios es la retribución del prestamista, en contraprestación al aplazamiento en la recuperación del capital prestado, de modo que los intereses remuneratorios integran el objeto principal del contrato como precio o beneficio del préstamo, y constituyen por lo tanto la causa misma, de naturaleza onerosa, del contrato, por ser doctrina comúnmente admitida (Sentencia del Tribunal Supremo 17 de diciembre de 2004) que la causa del contrato a que se refieren los artículos 1261.3 y 1274 del Código Civil es el fin que se persigue en cada contrato, (Sentencias del Tribunal Supremo de 8 de julio de 1983 y 25 de febrero de 1995), la razón objetiva, precisa, y tangencial a la formación del contrato, siendo determinante de su realización (Sentencia del Tribunal Supremo de 17 de abril de 1997), de modo que la causa genérica y objetiva del contrato se define e identifica por la función económico- social, o práctica, del contrato, que es la razón que justifica que un determinado negocio jurídico reciba la tutela y protección del ordenamiento jurídico....En consecuencia, la nulidad de la cláusula que establece el interés remuneratorio determina la nulidad de pleno derecho del contrato de tarjeta de crédito, que no puede subsistir sin la misma (elemento esencial), lo que acarrea el efecto de que D. Luciano deberá únicamente reintegrar el capital recibido-dispuesto- en aquella parte que no hubiere sido devuelta por medio de las cuotas mensuales satisfechas, sea en concepto de capital propiamente dicho o de abono de intereses, todo lo cual habrá de determinarse en ejecución de sentencia,...Resulta intrascendente al respecto que el demandado no haya formulado reconvención al objeto de interesar la nulidad del contrato, puesto que se trata de un supuesto de nulidad absoluta y se recuerda que el art. 408.2 LEC faculta al demandado para aducir en su defensa hechos determinantes de la nulidad absoluta del negocio en que se funda la pretensión o pretensiones del actor. La tan citada sentencia del Tribunal Supremo de 25 de noviembre de 2015 decretó la nulidad del contrato de tarjeta sin que el demandado hubiera propuesto reconvención, aunque advirtió que la circunstancia de que no se hubiese formulado tal acción reconvencional solicitando la devolución de la cuantía pagada en exceso impedía condenar, en su caso, al prestamista a devolver lo que excediera del capital prestado.".
En conclusión, la declaración de nulidad de la condición que recoge el interés remuneratorio no permite la conservación del contrato, lo que ha de conducir a la declaración de nulidad del mismo, con la consecuencia la entidad financiera reintegre a la parte actora las cantidades abonadas en lo que excedan de la cantidad dispuesta, lo que se determinará en ejecución de sentencia.
la SAP de Madrid de 29 de febrero de 2024 (secc 25) fija como consecuencias: “las previsiones del art 1303 esto es, recíproca restitución de las prestaciones que hubieran sido objeto del contrato con sus frutos y el precio con sus intereses”.
OCTAVO.- Costas.
Dado el sentir de la presente resolución, de conformidad con lo establecido en el art. 394 de la LEC, procede imponer las costas a la parte demandada.
Vistos los preceptos legales citados y demás de general y pertinente aplicación,
FALLO
Se estima la demanda interpuesta por el/a procurador/a ████████████████ en nombre y representación de ████████████████ frente a ONEY SERVICIOS FINANCIEROS EFC SA, y, en consecuencia, se declara la nulidad de la condición que recoge el interés remuneratorio y resto de condiciones, con la consiguiente nulidad del contrato, con la condena a la entidad financiera a reintegrar a la parte actora las cantidades abonadas en lo que excedan de la cantidad dispuesta, más el interés desde cada cobro, lo que se determinará en ejecución de sentencia. Con condena en costas a la parte demandada.
Notifíquese la presente resolución a las partes,
Contra la presente resolución cabe interponer recurso de APELACIÓN en el plazo de VEINTE DIAS, ante este Juzgado, si la demanda se ha presentado antes del 20 de marzo de 2024, o ante la Audiencia Provincial de Madrid, en caso contrario, para su resolución (artículos 458 y siguientes de la L.E.Civil).
En caso de que proceda presentar el Recurso de Apelación ante este Juzgado, el número de cuenta bancaria para la constitución del depósito de 50 euros es ████████████████ (código SWIFT: BSCHESMM), indicando en el campo beneficiario Juzgado de Primera Instancia Nº 104 Bis de Madrid. El Código del Juzgado es 5756.
Así por esta mi sentencia la pronuncio, mando y firmo.
La Magistrada Juez
PUBLICACIÓN.- La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutela o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
¿Es esta tu situación con Oney?
Revisamos tu caso sin compromiso y sin que nos pagues ni un euro.
Consulta gratuita WhatsApp