Sentencia real · falta de transparencia · primera instancia
Sentencia 166/2024 de Coria del Río: Tarjeta de crédito MANGO declarada ilegal, nula (gestionada por Banco Sabadell)
| Nº de sentencia | 166/2024 |
|---|---|
| Órgano | Juzgado de Primera Instancia e Instrucción Nº 2 de Coria del Río |
| Ciudad | Coria del Río |
| Fecha | 20 de noviembre de 2024 |
| Procedimiento | Procedimiento Ordinario 271/2023 |
| Entidad | Sabadell |
| Vía de nulidad | Otra |
El juzgado condena a Banco Sabadell a devolver a nuestro cliente todos los intereses y comisiones que le cobraron desde el principio del contrato. Al apreciar que las cláusulas relativas a intereses y comisiones no superaron los controles de incorporación y transparencia, se declara la nulidad del contrato de tarjeta de crédito en su modalidad revolving, con las consiguientes consecuencias restitutorias.
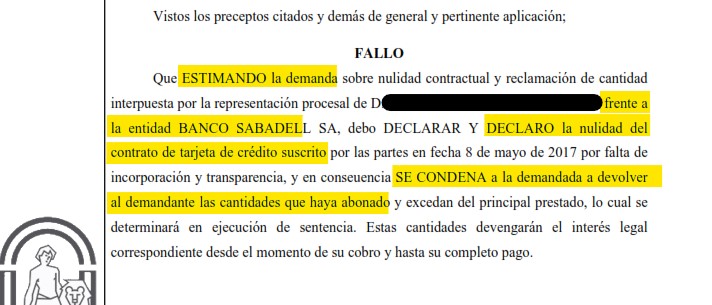
«ESTIMANDO la demanda sobre nulidad contractual y reclamación de cantidad interpuesta por la representación procesal del demandante frente a la entidad demandada, debo DECLARAR Y DECLARO la nulidad del contrato de tarjeta de crédito suscrito por las partes en fecha 8 de mayo de 2017 por falta de incorporación y transparencia, y en consecuencia SE CONDENA a la demandada a devolver al demandante las cantidades que haya abonado y excedan del principal prestado, lo cual se determinará en ejecución de sentencia.»
Fallo de la sentencia 166/2024, Juzgado de Primera Instancia e Instrucción Nº 2 de Coria del Río
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE PRIMERA INSTANCIA E INSTRUCCIÓN Nº 2 DE CORIA DEL RÍO
Procedimiento Ordinario 271/2023
N.I.G.: ████████████████
Materia: Resto de acciones individuales sobre condiciones generales de la contratación
SENTENCIA Nº 166/2024
En Coria Del Río, a veinte de noviembre de dos mil veinticuatro.
Vistos por mí Dª ████████████████, Jueza titular del Juzgado de Primera Instancia e Instrucción nº2 de Coria del Río, los presentes autos de Juicio Ordinario en ejercicio de nulidad por usura y subsidiariamente nulidad de condiciones generales de la contratación y restitución de cantidades, seguidos ante este Juzgado con el número 271/2023, a instancia de D. ████████████████ representado por la Procuradora Dª. ████████████████ y asistido del Letrado D. ████████████████, frente a la entidad BANCO SABADELL S.A, representada por el Procurador D. ████████████████ y asistida de la Letrada Dª. ████████████████.
ANTECEDENTES DE HECHO
PRIMERO.- Por la representación procesal de D. ████████████████ se presentó demanda de juicio ordinario, en virtud de la cual solicitaba que se dictase sentencia por la que: - Con carácter principal, se declare la nulidad del contrato por intereses usurarios y se condene a la demandada a restituir todas las cantidades que excedan del capital principal, de conformidad con el art. 3 de la Ley de Represión de la Usura.
- Subsidiariamente, se declaren nulas las cláusulas abusivas que se regulan en el presente contrato relativa a interés remuneratorio y comisión por posiciones deudoras del crédito por falta de incorporación y de transparencia, y en consecuencia se tengan por no puestas y se condene a la demandada, a devolver todos los importes recibidos como consecuencia de la aplicación de tales cláusulas, cuya cantidad solicitamos se calcule en ejecución de sentencia, dejándola sin efecto en el contrato.
- Todo ello con los Intereses Legales desde la fecha en que se detrajeron dichas cantidades hasta su determinación.
- Se condene expresamente, y en todo caso, a la demandada al pago de las costas que se causen en el presente procedimiento.
Manifiesta la parte actora en su escrito de demanda que suscribió de forma online contrato de tarjeta de crédito en su modalidad revolving con la entidad demandada en el mes de junio de 2017. Afirma el demandante que en el momento de entrega vía postal de la tarjeta la entidad demandada no le facilitó ninguna información sobre las cláusulas, y que en el momento de la contratación únicamente se le requirió que aportase unos datos personales pero que en ningún momento se le informó del interés aplicable, ni se le dieron otras opciones, ni se hicieron simulaciones, etc. Sostiene el actor que las cláusulas aparecen de forma totalmente ilegible.
La parte demandada contestó a la demanda en términos de oposición, sostiene que el tipo de interés aplicado no es usurario y que el contrato supera los controles de inclusión y de transparencia, que el actor en todo momento tuvo acceso al contrato y a sus condiciones, que las cláusulas incluidas son perfectamente válidas.
De forma que las partes no discuten la existencia del contrato de crédito, ni la condición de consumidor del demandante, pero se fijan como hechos controvertidos los siguientes: 1. Posible nulidad del contrato por usura y sus consecuencias 2. Posible nulidad por falta de transparencia de la cláusula relativa a intereses remunerativos y comisión por posiciones deudoras incluida en el contrato, y sus consecuencias
SEGUNDO.- Admitida a trámite la demanda, se dio traslado de la misma a la parte demandada, emplazándole para su contestación.
La parte demandada contestó a la demanda en términos de oposición.
Tras lo cual, se convocó a las partes para la celebración de la audiencia previa.
TERCERO.- La audiencia previa, que tuvo lugar el 20 de noviembre de 2024, se celebró con la asistencia de las partes y cuyo acto quedó grabado en los medios audiovisuales.
Por las partes se manifestó la imposibilidad de llegar a un acuerdo y se ratificaron en sus escritos.
A continuación, tras fijarse por las partes los hechos en los que había conformidad y los hechos controvertidos, se acordó el recibimiento del pleito a prueba.
Por las partes se propuso como única prueba la documental que obra en autos, siendo admitida por SSª y quedando los autos conclusos para sentencia.
CUARTO.- En la sustanciación de las presentes actuaciones se han observado todas las prescripciones previstas legalmente.
FUNDAMENTOS DE DERECHO
PRIMERO.- Por la parte actora se presentó demanda de juicio ordinario, en virtud de la cual solicitaba que se dictase sentencia por la que: - Con carácter principal, se declare la nulidad del contrato por intereses usurarios y se condene a la demandada a restituir todas las cantidades que excedan del capital principal, de conformidad con el art. 3 de la Ley de Represión de la Usura.
- Subsidiariamente, se declaren nulas las cláusulas abusivas que se regulan en el presente contrato relativa a interés remuneratorio y comisión por posiciones deudoras del crédito por falta de incorporación y de transparencia, y en consecuencia se tengan por no puestas y se condene a la demandada, a devolver todos los importes recibidos como consecuencia de la aplicación de tales cláusulas, cuya cantidad solicitamos se calcule en ejecución de sentencia, dejándola sin efecto en el contrato.
- Todo ello con los Intereses Legales desde la fecha en que se detrajeron dichas cantidades hasta su determinación.
- Se condene expresamente, y en todo caso, a la demandada al pago de las costas que se causen en el presente procedimiento.
Manifiesta la parte actora en su escrito de demanda que suscribió de forma online contrato de tarjeta de crédito en su modalidad revolving con la entidad demandada en el mes de junio de 2017. Afirma el demandante que en el momento de entrega vía postal de la tarjeta la entidad demandada no le facilitó ninguna información sobre las cláusulas, y que en el momento de la contratación únicamente se le requirió que aportase unos datos personales pero que en ningún momento se le informó del interés aplicable, ni se le dieron otras opciones, ni se hicieron simulaciones, etc. Sostiene el actor que las cláusulas aparecen de forma totalmente ilegible.
La parte demandada contestó a la demanda en términos de oposición, sostiene que el tipo de interés aplicado no es usurario y que el contrato supera los controles de inclusión y de transparencia, que el actor en todo momento tuvo acceso al contrato y a sus condiciones, que las cláusulas incluidas son perfectamente válidas.
De forma que las partes no discuten la existencia del contrato de crédito, ni la condición de consumidor del demandante, pero se fijan como hechos controvertidos los siguientes: 1. Posible nulidad del contrato por usura y sus consecuencias 2. Posible nulidad por falta de transparencia de la cláusula relativa a intereses remunerativos y comisión por posiciones deudoras incluida en el contrato, y sus consecuencias
SEGUNDO.- En primer lugar procede analizar si el contrato es nulo por usura.
La Ley de 23 de julio de 1908 sobre nulidad de los contratos de préstamos usurarios establece en su artículo 1.1 que “Será nulo todo contrato de préstamo en que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso o en condiciones tales que resulte aquél leonino, habiendo motivos para estimar que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales.” Y, en virtud del artículo 3 “Declarada con arreglo a esta ley la nulidad de un contrato, el prestatario estará obligado a entregar tan sólo la suma recibida; y si hubiera satisfecho parte de aquélla y los intereses vencidos, el prestamista devolverá al prestatario lo que, tomando en cuenta el total de lo percibido, exceda del capital prestado.” Sobre esta cuestión se ha pronunciado en reiteradas ocasiones el Tribunal Supremo, si bien, procede traer a colación la reciente STS(Civil Pleno) de 15 febrero de 2023(rec. 5790/2019, FJ 4) que ha zanjado-desde el punto de vista jurisprudencial- la cuestión sobre el carácter usurario o no de este tipo de tarjetas de crédito, fijando el criterio determinante del carácter usurario o no usurario de los intereses remuneratorios previstos en los contratos de tarjetas de crédito tipo “revolving”. Según nuestro Alto Tribunal, existirá usura en este tipo de contratos cuando “la diferencia entre el tipo medio de mercado y el convenido sea superior a 6 puntos porcentuales”.
Aunque el caso que ha servido al Tribunal Supremo para fijar su doctrina jurisprudencial se refiere a un contrato de tarjeta “revolving” del año 2004, previo pues a la existencia de estadísticas del Banco de España sobre estas tarjetas(junio de 2010) y a su publicación(2017), el criterio fijado por el Tribunal Supremo es igualmente válido para los contratos posteriores a junio de 2010.
Eso sí, para los contratos anteriores a junio de 2010 se tomará en cuenta “la información específica más próxima en el tiempo” que no es otra que la del año 2010 mencionado cuya TEDR fue de un 19,32%.
Y es que como aclara el Tribunal Supremo el índice analizado por el Banco de España en su boletín estadístico no es el TAE sino el TEDR que equivale al TAE pero sin comisiones, de manera que para hacer coincidir el TEDR publicado por el Banco de España con el TAE a tener en cuenta para determinar si existe usura, habría que añadir a los intereses publicados por el Banco de España entre 20 y 30 centésimas. Diferencia que la propia sentencia declara poco determinante puesto que la usura requiere un interés “notablemente” superior al común del mercado y no meramente superior al mismo(art. 1 LRU).
En definitiva, el Tribunal Supremo a falta de previsión legal sobre esta materia se ve obligado(art. 1.6 del Cc) a fijar un criterio que además facilite “igualdad de trato” en un contexto de litigación en masa, fenómeno desconocido en nuestro derecho hasta su irrupción en la segunda mitad del siglo XX: “(···)(FJ 4 apartado 4) La ley española no establece ninguna norma al respecto. El art. 1 de la Ley de Usura, al acudir a una fórmula amplia(el interés notablemente superior al normal del dinero), emplea un adverbio para caracterizar ese exceso respecto del interés común del mercado("notablemente"), que exige una apreciación en cada caso. Un criterio así de abierto, no rígido, exige un juicio o valoración para cada caso, acorde con la búsqueda de la justicia del caso concreto.
Esta fórmula legal se acomoda muy bien a un contexto de contratación y litigación como era el español antes de que hubiera irrumpido la litigación en masa, en la segunda década de este siglo. Pero en este nuevo contexto, siendo tantos los miles de litigios que versan sobre la misma cuestión, la aspiración de la justicia viene ahora connotada por la exigencia de dar un trato igual o equivalente a situaciones iguales o equivalentes, y facilitar la predecibilidad de las soluciones judiciales para dotar de mayor seguridad jurídica al mercado y al tráfico económico.
Es lógico que, a falta de una previsión legal, se acuda a la jurisprudencia para conocer esos parámetros o criterios de valoración que faciliten la igualdad de trato.
Hasta ahora este Tribunal Supremo no ha fijado un criterio uniforme para cualquier contrato, sino que ha ido precisándolo para cada caso controvertido.(···)”.
El Tribunal Supremo tras un análisis de sus anteriores pronunciamientos sobre la materia, descarta el criterio seguido en su STS núm. 628/2015, de 25 de noviembre(el doble del interés del interés medio ordinario en operaciones de crédito al consumo) y sigue el ya adoptado en la STS núm. 149/2020, de 4 de marzo, en la que sí se tomó en consideración como tipo de referencia el TEDR de las estadísticas del Banco de España: “(···) En la sentencia 628/2015, de 25 de noviembre, razonó que la TAE del contrato (24,6%) era superior al doble del tipo medio de referencia. Lo anterior no significa que el umbral de lo usurario estuviera fijado en todo caso en el doble del interés medio de referencia. De hecho en la posterior sentencia 149/2020, de 4 de marzo, la TAE del contrato era 26,82% y el tipo medio de referencia algo superior al 20% anual, y sin llegar ni mucho menos al doble del tipo de referencia, se declaró usurario en atención a la diferencia de puntos porcentuales, más de seis, que se consideró muy relevante. La sentencia, conocedora del precedente, justifica por qué no se podía seguir el mismo criterio del doble del interés normal de mercado:
"El tipo medio del que, en calidad de"interés normal del dinero", se parte para realizar la comparación, algo superior al 20% anual, es ya muy elevado. Cuanto más elevado sea el índice a tomar como referencia en calidad de"interés normal del dinero", menos margen hay para incrementar el precio de la operación de crédito sin incurrir en usura. De no seguirse este criterio, se daría el absurdo de que para que una operación de crédito revolving pudiera ser considerada usuraria, por ser el interés notablemente superior al normal del dinero y desproporcionado con las circunstancias del caso, el interés tendría que acercarse al 50%".
Y, al mismo tiempo, estima muy relevante la diferencia entre el interés convenido y el tipo medio de mercado, superior a 6 puntos:
"(...) una diferencia tan apreciable como la que concurre en este caso entre el índice tomado como referencia en calidad de"interés normal del dinero" y el tipo de interés fijado en el contrato, ha de considerarse como"notablemente superior" a ese tipo utilizado como índice de referencia, a los efectos que aquí son relevantes".
En la medida en que el criterio que vamos a establecer lo es sólo para un tipo de contratos, los de tarjeta de crédito en la modalidad revolving, en los que hasta ahora el interés medio se ha situado por encima del 15%, por lo argumentado en la citada sentencia 149/2020, de 4 de marzo, consideramos más adecuado seguir el criterio de que la diferencia entre el tipo medio de mercado y el convenido sea superior a 6 puntos porcentuales.
5. De acuerdo con este criterio, si el tipo medio al tiempo de la contratación sería ligeramente inferior al 20%, el interés pactado(23,9% TAE) no supera los 6 puntos, por lo que no se considera notablemente superior al tipo medio. En consecuencia, procede desestimar los motivos del recurso de casación”.
Así, aplicando la normativa y la jurisprudencia del Tribunal Supremo, y valorando la prueba conforme al artículo 217 de la LEC, esta juzgadora llega a la siguiente conclusión: En el presente caso, tal como las partes reconocen y queda acreditado documentalmente en(documento nº1 de la demanda), las partes suscribieron un contrato de tarjeta de crédito tipo revolving el 8 de mayo de 2017 y en el mismo se fija una TAE del 25,34%, por lo que teniendo en cuenta la jurisprudencia, si comparamos el interés aplicado en dicho contrato con el interés medio recogido en la Tabla del Banco de España para el año 2017 vemos como como el TEDR se sitúa en el 20,80%, por lo que si al TEDR le añadimos las 20 o 30 centésimas a las que se refiere el Tribunal Supremo partiríamos de un 21% o 21,10% y si a su vez le sumamos los 6 puntos a los que se refiere el Supremo, nos quedaría en 27%, así y dado que la TAE que se fijó en dicho contrato era del 25,80%, no se considera que la misma sea notablemente superior al interés normal del dinero, por ello no procede declarar el carácter usurario del contrato.
TERCERO.- En segundo lugar procede analizar si el contrato suscrito por las partes es nulo por no superarse el control el control de incorporación y transparencia en lo que a la cláusula relativa al interés remuneratorio y comisión de posiciones deudoras se refiere.
En este sentido es de destacar la Sentencia del Tribunal Constitucional 141/2022, de 14 de noviembre de 2022, establece que “recae en el juez nacional la obligación de apreciar de oficio o a instancia de parte el eventual carácter abusivo de las cláusulas del contrato, incluso tras el dictado de una resolución con fuerza de cosa juzgada, siempre que la cláusula denunciada no hubiera sido examinada previamente”. Como se puede apreciar, el Tribunal Constitucional, continúa con la línea establecida por el Tribunal de Justicia de la Unión Europea, que estima necesario el deber de la revisión de las cláusulas abusivas de oficio por el juez nacional, suponiendo un adelanto y una gran protección para el derecho de los consumidores. Es importante destacar, en este sentido, que el Tribunal de Justicia de la Unión Europea ha vuelto a mencionar en su reciente Sentencia de 17 de mayo de 2022, Asunto C-869/19, que el artículo 6, apartado 1, de la Directiva 93/13/CEE, en el mismo sentido: “Los Estados miembros establecerán que no vincularán al consumidor, en las condiciones estipuladas por sus derechos nacionales, las cláusulas abusivas que figuren en un contrato celebrado entre éste y un profesional y dispondrán que el contrato siga siendo obligatorio para las partes en los mismos términos, si éste puede subsistir sin las cláusulas abusivas”.
Se ha de traer a colación en este sentido el artículo 80.1 del Texto Refundido de la Ley General para la Defensa de los Consumidores y Usuarios, en virtud del cual “En los contratos con consumidores y usuarios que utilicen cláusulas no negociadas individualmente, incluidos los que promuevan las Administraciones públicas y las entidades y empresas de ellas dependientes, aquéllas deberán cumplir los siguientes requisitos: a) Concreción, claridad y sencillez en la redacción, con posibilidad de comprensión directa, sin reenvíos a textos o documentos que no se faciliten previa o simultáneamente a la conclusión del contrato, y a los que, en todo caso, deberá hacerse referencia expresa en el documento contractual. b) Accesibilidad y legibilidad, de forma que permita al consumidor y usuario el conocimiento previo a la celebración del contrato sobre su existencia y contenido. En ningún caso se entenderá cumplido este requisito si el tamaño de la letra del contrato fuese inferior a los 2.5 milímetros, el espacio entre líneas fuese inferior a los 1.15 milímetros o el insuficiente contraste con el fondo hiciese dificultosa la lectura. c) Buena fe y justo equilibrio entre los derechos y obligaciones de las partes, lo que en todo caso excluye la utilización de cláusulas abusivas”. Así como en el artículo 1 de la Ley de Represión de la Usura que dispone: “Será nulo todo contrato de préstamo en que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso o en condiciones tales que resulte aquél leonino, habiendo motivos para estimar que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales”. A lo que hay que añadir lo establecido en el artículo 3 de la misma norma, esto es: “declarada con arreglo a esta ley la nulidad de un contrato, el prestatario estará obligado a entregar tan sólo la suma recibida; y si hubiera satisfecho parte de aquélla y los intereses vencidos, el prestamista devolverá al prestatario lo que, tomando en cuenta el total de lo percibido, exceda del capital prestado”.
Y, en lo que respecta al control de incorporación y transparencia de las condiciones generales de la contratación, entre otras, la STS 23/2020, de 15 de enero (ECLI:ES:TS:2020:23) diferencia entre el control de incorporación y el de transparencia: Respecto del control de incorporación establece que “el control de inclusión o de incorporación supone el cumplimiento por parte del predisponente de una serie de requisitos para que las condiciones generales queden incorporadas al contrato. Mediante el control de incorporación se intenta comprobar que la adhesión se ha realizado con unas mínimas garantías de cognoscibilidad por parte del adherente de las cláusulas que se integran en el contrato. La LCGC se refiere a la incorporación de las condiciones generales al contrato en dos preceptos: en el art. 5, para establecer los requisitos de incorporación; y en el art. 7, para establecer cuándo las condiciones generales no quedan incorporadas al contrato(...)”.
Continúa indicando la Sala que “en la práctica, como ya señalaron las sentencias de esta sala 314/2018, de 28 de mayo y 57/2019, de 25 de enero, se aplica en primer lugar el filtro negativo del art. 7 LCGC, y si se supera es necesario pasar una segunda criba, ahora positiva, que es la prevista en los arts. 5.5 y 7 de la misma Ley: la redacción de las cláusulas generales deberá ajustarse a los criterios de transparencia, claridad, concreción y sencillez, de modo que no quedarán incorporadas al contrato las que sean ilegibles, ambiguas, oscuras e incomprensibles. El primero de los filtros mencionados, el del art. 7, consiste, pues, en acreditar que el adherente tuvo ocasión real de conocer las condiciones generales al tiempo de la celebración. La sentencia 241/2013, de 9 mayo(a la que sigue, entre otras, la sentencia 314/2018, de 28 de mayo) consideró suficiente que la parte predisponente acredite la puesta a disposición y la oportunidad real de conocer el contenido de dichas cláusulas para superar este control, independientemente de que el adherente o el consumidor realmente las haya conocido y entendido, pues esto último tendría más que ver con el control de transparencia y no con el de inclusión. El segundo de los filtros del control de incorporación, previsto en los arts. 5 y 7 LCGC, hace referencia a la comprensibilidad gramatical y semántica de la cláusula. En suma, para superar el control de incorporación, debe tratarse de una cláusula con una redacción clara, concreta y sencilla, que permita una comprensión gramatical normal y que el adherente haya tenido oportunidad real de conocer al tiempo de la celebración del contrato.” Precisa el Alto Tribunal que “La sencillez y claridad exigible a la cláusula depende del tipo de contrato y de la complejidad de la relación contractual. Como hemos declarado en otras ocasiones"la exigencia de claridad y comprensibilidad de una condición general, a los efectos de realizar el control de incorporación, no es uniforme, sino que depende de la propia complejidad de la materia sobre la que versa el contrato, y, más en concreto, de la cláusula controvertida"( sentencias 688/2015, de 15 de diciembre, 402/2017, de 27 de junio, y 322/2018, de 30 de mayo). Si hay que prever unas condiciones para las distintas fases del contrato o hacer previsiones para el caso de que dejen de publicarse los índices de referencia, etc., no puede exigirse la sencillez y claridad de las condiciones generales de otros contratos más simples(por ejemplo, algunas compraventas).” En cuanto al control de transparencia, indica que “ el control de transparencia no se agota en el mero control de incorporación, sino que supone un plus sobre el mismo. Según se desprende inequívocamente de la jurisprudencia del TJUE(sentencias de 21 de marzo de 2013, asunto C-92/11, caso RWE Vertrieb; de 30 de abril de 2014, asunto C-26/13, caso Kásler y Káslerne Rábai; de 26 de febrero de 2015, asunto C-143/13, caso Matei; y de 23 de abril de 2015, asunto C-96/14, caso Van Hove), no solo es necesario que las cláusulas estén redactadas de forma clara y comprensible, sino también que el adherente pueda tener un conocimiento real de las mismas, de forma que un consumidor informado pueda prever, sobre la base de criterios precisos y comprensibles, sus consecuencias económicas. Como venimos diciendo hasta la saciedad, el control de transparencia excluye que, en contratos en que el adherente sea un consumidor, pueda agravarse la carga económica que el contrato supone para el consumidor, tal y como éste la había percibido, mediante la inclusión de una condición general que supere los requisitos de incorporación, pero cuya trascendencia jurídica o económica le pasó inadvertida, porque se le dio un inapropiado tratamiento secundario y no se le facilitó la información clara y adecuada sobre las consecuencias jurídicas y económicas de dicha cláusula.” Recuerda el Tribunal Supremo que a diferencia del control de incorporación que es aplicable en cualquier contrato en el que se establezcan condiciones generales, el de transparencia material solo es procede en contratos celebrados con consumidores, y precisa que “es en el marco de este control de transparencia material en el que cobra una relevancia determinante la adecuada y completa información precontractual así como la oferta vinculante puesta a disposición del adherente, dada la relación de asimetría convencional que se produce en la negociación seriada, con condiciones generales de contratación, entre predisponente y adherente consumidor, y que requiere compensar dicha asimetría con una información y garantías precontractuales que permitan al consumidor acceder a una comprensión real de la importancia de la cláusula suelo en el desarrollo y la economía del contrato, en concreto su incidencia en el precio a pagar por los consumidores(SSTS 593/2017, de 7 de noviembre, 353/2018, de 13 de junio, 209/2019, de 5 de abril y 433/2019, de 17 de julio).” A todo lo anterior se ha de añadir una muy reciente Sentencia del Tribunal de Justicia de la Unión Europea. La sentencia recaída en el asunto C-755/22, de 11 de enero de 2024, ECLI:EU:C:2024:10, analiza si un contrato de crédito al consumo que se ha concedido sin la evaluación de solvencia suficiente del consumidor es nulo, y concluye declarado que “Habida cuenta de las consideraciones anteriores, procede responder a la cuestión prejudicial que los artículos 8 y 23 de la Directiva 2008/48 deben interpretarse en el sentido de que no se oponen a que, cuando el prestamista ha incumplido su obligación de evaluar la solvencia del consumidor, ese prestamista sea sancionado, de conformidad con el Derecho nacional, con la nulidad del contrato de crédito al consumo y la pérdida de su derecho al pago de los intereses pactados, aun cuando ese contrato haya sido ejecutado en su totalidad por las partes y el consumidor no haya sufrido consecuencias perjudiciales a causa de ese incumplimiento”.
Tras la valoración en conjunto de la documental acompañada a la demanda e incorporada a las actuaciones, conforme al artículo 217.2 LEC., considera esta juzgadora que por la misma se ha proporcionado prueba sólida, suficiente y contundente que acredite todos los extremos que fundamentan su pretensión y ello por lo siguiente: En primer lugar queda acreditada la relación contractual existente entre las partes, como ya se ha indicado en el fundamento anterior.
En segundo lugar, en cuanto a la redacción de las cláusulas relativa a intereses y comisiones las mismas no supera el control de incorporación ni el de transparencia ya que no es una cláusula redactada de forma clara ni comprensible, no permite que el consumidor se pueda hacer una idea real de cuáles son las consecuencias económicas que supone la contratación de tal crédito puesto que simplemente se limita a indicar cuál es el tipo que se aplica sin más explicación al respecto, y de hecho la fórmula utilizada para explicar cómo se calculan los intereses prevista en las condicines generales, en el númeral 5 aparece redactada de forma bastante enrevesada. Además, tanto las condiciones generales como particulares, en general, están redactadas en letra demasiado diminuta, líneas muy cerca la una de la otra y sin resltar aspectos importantes. Tampoco se aporta por la entidad demandada, que es a quién le corresponde la carga de la prueba, prueba alguna que acredite que se le facilitó a la consumidora información suficiente que le permitiese entender cuáles eran las consecuencias económicas del contrato que estaba suscribiendo.
Unido a lo anterior, si seguimos la línea jurisprudencial iniciada por el TJUE tampoco ha probado la demandada que haya evaluado la solvencia económica de la persona que solicita el préstamo antes de concedérselo, siendo esto una de las obligaciones que le competen a las entidades de crédito.
Por todo lo anterior es por lo que podemos afirmar que la entidad demandada no ha cumplido con sus obligaciones de incorporación y trasparencia y por ende procede declarar nulo el contrato de tarjeta de crédito en su modalida revolving de 8 de mayo de 2017, suscrito entre la partes, con las consecuencia inherentes del art.1103 del CC.
CUARTO.- Respecto de las consecuencias de la declaración de nulidad, en virtud del artículo 1303 del CC “Declarada la nulidad de una obligación, los contratantes deben restituirse recíprocamente las cosas que hubiesen sido materia del contrato, con sus frutos, y el precio con los intereses.” Así, al declararse la nulidad del contrato por apreciarse abusividad de la cláusula relativa a intereses contenida en el mismo al no superar el control de incorporación y trasparencia, la consumidora únicamente estaría obligada a devolver el principal prestado, descontando las cantidades que ya haya satisfecho en virtud del contrato declarado nulo. De forma que la entidad demandada queda obligada a reintegrar a la actora la cantidad abonada virtud del contrato declarado nulo y que exceda del capital total que le haya prestado efectivamente la entidad demandada, tomando en cuenta a tal efecto el total de lo abonado por el demandante con ocasión del citado contrato y por todos los conceptos percibidos y cargados al margen de dicho capital, especialmente las cantidades que hayan sido cobradas por los conceptos de comisión por disposición de efectivo, intereses, comisión por reclamación de cuota impagada, seguro y cuota anual de la tarjeta, y cualquier otro importe que traiga causa en dicho contrato, lo cual se determinará en ejecución de sentencia.
QUINTO.- En cuanto a los intereses, conforme a lo dispuesto en los artículos 1.100, 1.101 y 1.108 del Código Civil en relación con el artículo 576 de la L.E.C, la cantidad fijada en concepto de principal devengará los intereses legales correspondientes desde su cobro y hasta su total pago.
SEXTO.- En relación a las costas, en el presente caso, al haber sido estimada la demanda, corresponde abonar las costas a la parte demandada, ya que tal como establece el artículo 394.1 LEC “En los procesos declarativos, las costas de la primera instancia se impondrán a la parte que haya visto rechazadas todas sus pretensiones, salvo que el tribunal aprecie, y así lo razone, que el caso presentaba serias dudas de hecho o de derecho”, circunstancia que no concurre en el caso que nos ocupa.
Vistos los preceptos citados y demás de general y pertinente aplicación;
FALLO
Que ESTIMANDO la demanda sobre nulidad contractual y reclamación de cantidad interpuesta por la representación procesal del demandante frente a la entidad demandada, debo DECLARAR Y DECLARO la nulidad del contrato de tarjeta de crédito suscrito por las partes en fecha 8 de mayo de 2017 por falta de incorporación y transparencia, y en consecuencia SE CONDENA a la demandada a devolver al demandante las cantidades que haya abonado y excedan del principal prestado, lo cual se determinará en ejecución de sentencia. Estas cantidades devengarán el interés legal correspondiente desde el momento de su cobro y hasta su completo pago.
Se imponen las costas a la parte demandada.
Notifíquese la presente Sentencia a las partes, haciéndoles saber que contra la misma podrá interponerse recurso de apelación ante este Juzgado para ante la Ilma. Audiencia Provincial de Sevilla, en el plazo de 20 días a contar desde la notificación de la presente Sentencia. Para la admisión del recurso deberá acreditarse la constitución del correspondiente depósito, que debe ingresar en la cuenta de este Juzgado, salvo concurrencia de los supuestos de exclusión previstos en la mismas o beneficiarios de asistencia jurídica gratuita.
Llévese certificación literal de esta sentencia a los autos originales y el original al libro de su clase.
Así por esta mi sentencia, juzgando definitivamente en la instancia, lo pronuncio, mando y firmo.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
Ya hemos ayudado a miles de clientes con tarjetas tarjeta de crédito como esta
Cuéntanos tu caso, el estudio inicial es siempre gratuito.
Consulta gratuita WhatsApp