Sentencia real · allanamiento
Sentencia ***/2026 de Palma: allanamiento de Santander Consumer
| Nº de sentencia | ***/2026 |
|---|---|
| Órgano | Sección Civil del Tribunal de Instancia de Palma, plaza nº 4 |
| Ciudad | Palma |
| Fecha | Octubre de 2026 |
| Procedimiento | Juicio verbal ***/2025 |
| Entidad | Santander Consumer Finance |
| Vía de nulidad | Usura y falta de transparencia |
El Tribunal de Instancia de Palma, plaza 4, tiene por allanado a Santander Consumer Finance (ahora Open Bank) y declara la nulidad de la tarjeta IKEA Family. La clienta solo restituye el capital dispuesto; la entidad reintegra el exceso.
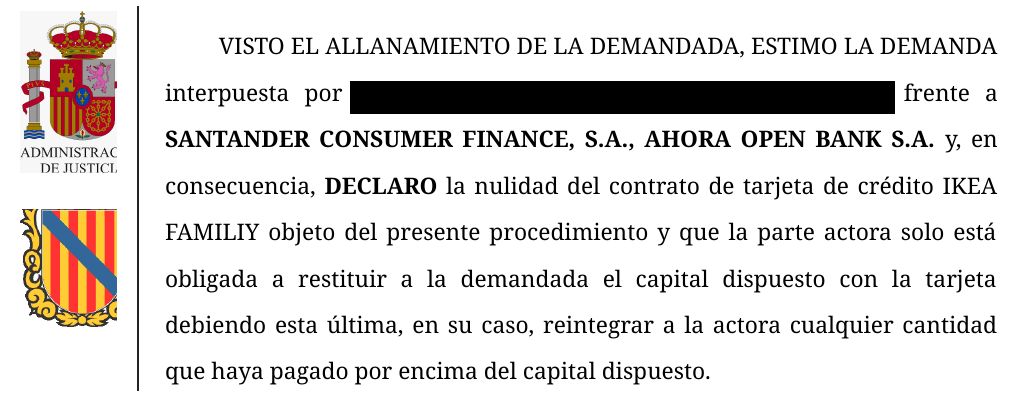
«Visto el allanamiento, declaro la nulidad de la tarjeta y condeno a reintegrar lo pagado por encima del capital.»
Fallo de la sentencia ***/2026, Sección Civil del Tribunal de Instancia de Palma, plaza nº 4
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
SECCIÓN CIVIL DEL TRIBUNAL DE INSTANCIA DE PALMA. PLAZA Nº 4
SENTENCIA Nº ***/2026
Juicio verbal ***/2025
Demandante: Dña. ████████
Demandada: SANTANDER CONSUMER FINANCE, S.A. (ahora OPEN BANK, S.A.)
En Palma de Mallorca, a *** de octubre de 2026.
SENTENCIA nº ***/2026
En Palma de Mallorca, a *** de octubre de 2026
████████, Magistrada-Juez de la Plaza nº 4 de la
Sección Civil del Tribunal de Instancia de Palma de Mallorca y su partido, ha visto los presentes autos de juicio verbal seguidos ante este
Juzgado a instancia de ████████ representada por el/a Procurador/a Sr/a ████████ y defendida por el Letrado Sr./a ████████ frente a
SANTANDER CONSUMER FINANCE, S.A., AHORA OPEN BANK S.A.
representada por el Procurador/a Sr./a ████████ y defendida por el/a Letrado/a Sr./a ████████
ANTECEDENTES DE HECHO
Primero.- El día , por la representación de la parte actora se interpuso demanda de juicio ordinario contra SANTANDER CONSUMER
FINANCE, S.A., AHORA OPEN BANK S.A. solicitando que se dictase sentencia en la que:
1.- CON CARÁCTER PRINCIPAL:
1.1.- Se declare la NULIDAD DEL CONTRATO por no superación del control de incorporación y transparencia de las cláusulas que fijan el sistema revolving del contrato que une a las partes, así como de posibles modificaciones y de los vinculados al mismo.
1.2.- Como consecuencia de la nulidad deberán las partes DEVOLVERSE
ÍNTEGRAMENTE LAS PRESTACIONES, así la parte prestamista deberá devolver las cantidades percibidas por cualquier concepto de la prestataria que tengan origen en el contrato declarado nulo, con sus intereses desde la fecha de cada pago, y la parte prestataria, el capital dispuesto. Debiendo llevarse a cabo la oportuna liquidación en ejecución de sentencia con compensación de los saldos deudores y acreedores, debiendo abonar el prestamista en su caso el importe del saldo resultante a la prestataria, con todo lo demás que en derecho proceda.
1. 3.- Se condene a la demandada al abono de las costas causadas y que se causen en este procedimiento.
2.- CON CARÁCTER SUBSIDIARIO A LA PETICIÓN ANTERIOR:
2. 1.- Con carácter principal se declare la NULIDAD DE LA
CLÁUSULA QUE REGULA EL INTERÉS REMUNERATORIO por no superar el control de incorporación y/o transparencia, y se condene a la demandada, a
DEVOLVER A MI MANDANTE TODAS LAS CANTIDADES COBRADAS POR
ESTE CONCEPTO (cantidad a calcular en ejecución de Sentencia cuyas bases para el cálculo han sido fijadas en el cuerpo de la demanda, condenando a la demandada a efectuar su cálculo).
2. 2.- Se CONDENE A LA DEMANDADA AL ABONO DE LAS COSTAS causadas y que se causen en este procedimiento.
3.- CARÁCTER SUBSIDIARIO A LAS DOS ANTERIORES.
3. 1.- Se declare que las CONDICIONES FINANCIERAS GENERALES del contrato de tarjeta de crédito y en su caso de cualquier NOVACIÓN Y
MODIFICACIÓN contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito que regulan el cobro de intereses, las comisiones y el seguro de pagos son NULAS DE PLENO DERECHO al no superar el control de transparencia por lo que deben de tenerse por no puestas al no incorporarse válidamente al contrato.
3.2.- Que se CONDENE A LA DEMANDADA como consecuencia legal inherente que sigue a la declaración de no incorporación al contrato de las condiciones que regulan el cobro de intereses, comisiones y el seguro por falta de transparencia a ABONAR A LA PARTE DEMANDANTE LA CANTIDAD QUE
EXCEDA DEL TOTAL DEL CAPITAL PRESTADO, tomando en cuenta el total abonado por todos los conceptos declarados nulos y que hayan sido abonados por mi mandante, con ocasión del citado documento o contrato y en su caso de cualquier novación y modificación contractual afectada por la misma falta transparencia y abusividad y resulte conexa o traiga causa del crédito originalmente suscrito, según se determine en ejecución de sentencia, más intereses legales desde la fecha de cada abono.
3. 3.- Se CONDENE A LA DEMANDADA AL ABONO DE LAS COSTAS causadas y que se causen en este procedimiento.
4.- CON CARÁCTER SUBSIDIARIO A LAS PETICIONES ANTERIORES.
1.- Se CONDENE A LA DEMANDADA AL ABONO DE LAS COSTAS causadas y que se causen en este procedimiento.
El día 27/1/2026 presentó escrito en los siguientes términos:
TERCERO. – Que, esta parte DESISTE EXPRESAMENTE de la acción de nulidad por usura en el presente procedimiento, manteniendo exclusivamente las acciones ejercitadas relativas a:
– Nulidad por falta de incorporación y transparencia de las cláusulas contractuales.
– Restitución de cantidades derivadas de dichas cláusulas.
Segundo.- Admitida la demanda mediante decreto de fecha 17/6/2026, se dio traslado de la misma a la parte demandada para que compareciera y contestara.
Tercero.- Dentro del plazo concedido, la demandada presentó escrito de allanamiento a la demanda interesando la no imposición de costas.
En el escrito de allanamiento, la demandada, sin formular reconvención, decía: fijándose como efecto económico derivado de la nulidad del contrato un saldo favorable a OPEN BANK S.A. (antes SANTANDER CONSUMER FINANCE
S.A.) de €.
Cuarto.- Por providencia de este Tribunal, de fecha 23/7/2026, se requirió a la actora para que cuantificase su pretensión de condena en los términos establecidos en el artículo 219 de la LEC.
La actora cumplimentó el requerimiento en los siguientes términos:
Conforme a lo acordado expresamente por S.Sª en la resolución de referencia y acogiéndonos a la alternativa planteada en la misma, esta parte no efectúa cuantificación concreta de condena ni solicita la continuación del procedimiento para la práctica de prueba sobre los saldos. En consecuencia, interesamos que se dicte
SENTENCIA MERAMENTE DECLARATIVA DE LA NULIDAD DEL CONTRATO objeto del presente procedimiento, con los efectos devolutivos generales que en
Derecho correspondan conforme al art. 1.303 del Código Civil, remitiendo cualesquiera discrepancias o problemas sobre la liquidación concreta de las cantidades que recíprocamente pudieran adeudarse a un momento o pleito posterior
FUNDAMENTOS DE DERECHO
PRIMERO. El allanamiento es un acto procesal del demandado por el que manifiesta su voluntad de no oponer resistencia a la pretensión del actor, conformándose con la misma, con lo que el proceso termina vinculando al Juez para dictar una sentencia estimatoria. Dicho allanamiento se explica desde la autonomía de la voluntad y desde la disponibilidad de los derechos, no admitiéndose en supuestos en los que tal allanamiento suponga una renuncia contra el interés o el orden público o perjudique a terceros. Dispone el artículo 21 LEC que cuando el demandado se allane a todas las pretensiones del actor, el tribunal dictará sentencia condenatoria de acuerdo con lo solicitado por éste, pero si el allanamiento se hiciera en fraude de ley o supusiera renuncia contra el interés general o perjuicio de tercero, se dictará auto rechazándolo y seguirá el proceso adelante. Al no ser el caso, procede dictar sentencia estimatoria de la demanda en la forma que se dirá en el fallo de la presente resolución.
SEGUNDO. Solicitud de la demandada de que se determine el saldo exigible a su favor.
No procede efectuar pronunciamiento alguno acerca de la petición formulada por la entidad demandada relativa a la fijación de un saldo favorable a su favor por importe de euros como consecuencia de los efectos restitutorios derivados de la nulidad del contrato.
La parte demandada se ha allanado a la pretensión principal ejercitada en la demanda, limitándose a aportar una liquidación unilateral del contrato y a sostener que de la misma resultaría un saldo favorable a la entidad financiera.
Sin embargo, dicho planteamiento no ha sido articulado procesalmente en el ejercicio de una pretensión propia frente a la actora mediante reconvención, ni constituye tampoco una excepción u oposición formulada frente a una concreta pretensión restitutoria deducida por la demandante.
De conformidad con los principios dispositivo y de congruencia que rigen el proceso civil, el órgano judicial únicamente puede resolver sobre las pretensiones oportunamente deducidas y contradichas por las partes. La fijación judicial de un crédito a favor de la demandada exigiría la existencia de una pretensión procesalmente articulada al efecto y sometida al debido contradictorio, circunstancias que no concurren en el presente caso.
En consecuencia, el allanamiento determina la estimación de la acción de nulidad ejercitada, sin que proceda realizar pronunciamiento alguno acerca de la existencia, cuantía o exigibilidad del saldo de euros invocado por la entidad demandada, cuestión que queda extramuros del objeto litigioso delimitado por las partes y respecto de la cual no se ha suscitado controversia que deba ser resuelta en esta sentencia.
TERCERO: Costas.
La actora ha presentado un requerimiento extrajudicial a la demandada en el que le solicitaba el contrato y su liquidación y además:
Estimados señores, les contacto en calidad de titular de una tarjeta de crédito
IKEA FAMILY , que he suscrito con su entidad y que en el encabezado referencio. Estimo que dicho contrato es nulo por el tipo de interés real
(remuneratorio) que vengo soportando (nulidad de conformidad con la Ley de
Represión de la Usura ) y/o por adolecer de una total y absoluta falta de transparencia -directiva 13/93/CEE- en las estipulaciones que regulan las condiciones financieras (cuyas consecuencias no fueron debidamente explicadas ni simuladas con carácter previo a la contratación), por lo que su entidad deberá reconocer expresamente esta nulidad y reintegrar los importes indebidamente cobrados que ha percibido.
Por medio de la presente se les requiere fehacientemente a que procedan a reintegrar todas aquellas cantidades que he satisfecho en conceptos diferentes al de amortización de capital dispuesto , tal es el caso de los intereses (tanto remuneratorios como de demora), las comisiones que se hubieran cobrado y las posibles primas de seguro satisfechas (todo ello más intereses legales), poniendo dicha suma a disposición de esta parte.
En la respuesta a tal requerimiento la demandada se ha limitado a adjuntar la documentación que se le solicitaba sin hacer mención alguna a la petición de nulidad.
Por tanto, a tenor de lo dispuesto en el artículo 395 de la LEC, se imponen las costas a la demandada.
Vistas las alegaciones de las partes, el conjunto de la prueba practicada, los preceptos citados y demás de general y pertinente aplicación
FALLO
VISTO EL ALLANAMIENTO DE LA DEMANDADA, ESTIMO LA DEMANDA interpuesta por ████████ frente a
SANTANDER CONSUMER FINANCE, S.A., AHORA OPEN BANK S.A. y, en consecuencia, DECLARO la nulidad del contrato de tarjeta de crédito IKEA
FAMILIY objeto del presente procedimiento y que la parte actora solo está obligada a restituir a la demandada el capital dispuesto con la tarjeta debiendo esta última, en su caso, reintegrar a la actora cualquier cantidad que haya pagado por encima del capital dispuesto.
Se imponen las costas a la demandada
Notifíquese la presente a las partes haciéndoles saber que no es firme dado que, contra la misma, cabe interponer recurso de apelación ante la
Audiencia Provincial de Baleares en el plazo de veinte días, a contar del siguiente a su notificación.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
¿Tienes una tarjeta Santander Consumer Finance o una situación parecida?
Analizamos tu caso sin compromiso. Sin adelantar dinero: si no te recuperamos dinero, no te cobramos.
Consulta gratuita 984 85 09 09