Sentencia real · usura · primera instancia
Sentencia 67/2022 de Llanes: nulidad por usura de tarjeta de crédito EXPERT (Santander Consumer)
| Nº de sentencia | 67/2022 |
|---|---|
| Órgano | Juzgado de Primera Instancia e Instrucción Único de Llanes |
| Ciudad | Llanes |
| Fecha | 4 de abril de 2022 |
| Procedimiento | Procedimiento Ordinario 584/2021 |
| Entidad | Santander Consumer Finance |
| Vía de nulidad | Usura |
La sentencia condena a Santander Consumer Finance a devolver a nuestro cliente todos los intereses y comisiones que le cobraron desde el principio del contrato. El juzgado declara la nulidad radical del contrato de tarjeta de crédito por usura, al apreciar que el tipo de interés remuneratorio pactado (TAE 26,80%) era notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso, conforme a la doctrina del Tribunal Supremo.
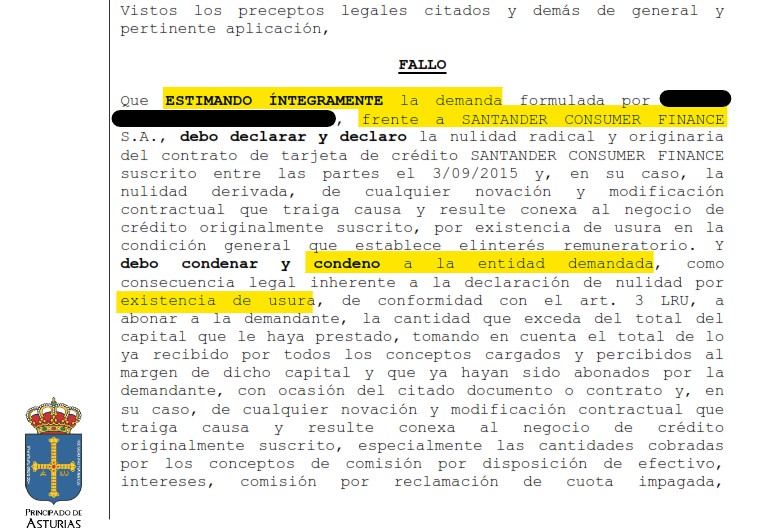
«Estimando íntegramente la demanda, se declara la nulidad radical y originaria del contrato de tarjeta de crédito suscrito entre las partes por existencia de usura en la condición general que establece el interés remuneratorio, condenando a la entidad demandada a abonar a la demandante la cantidad que exceda del total del capital prestado, tomando en cuenta lo ya recibido por todos los conceptos cargados al margen de dicho capital.»
Fallo de la sentencia 67/2022, Juzgado de Primera Instancia e Instrucción Único de Llanes
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JDO. 1ª INST. E INSTRUCCION N.1 LLANES
C/ LA ESTACION Nº 2-4. C.P. 33500. LLANES Teléfono: 985400119/985400173, Fax: 985402829 Correo electrónico: mixto1.llanes@asturias.org Equipo/usuario: LGA Modelo: N04390
N.I.G.: ████████████████
ORD PROCEDIMIENTO ORDINARIO 0000584/2021
Procedimiento origen: / Sobre RESTO.ACCIO.INDV.CONDIC.GNRLS.CONTRATACION
DEMANDANTE D/ña. ████████████████
Procurador/a Sr/a. ████████████████
Abogado/a Sr/a. ████████████████
DEMANDADO D/ña. SANTANDER CONSUMER FINANCE, S.A
Procurador/a Sr/a. ████████████████
Abogado/a Sr/a. ████████████████
S E N T E N C I A
JUEZ QUE LA DICTA: ████████████████.
Lugar: LLANES.
Fecha: cuatro de abril de dos mil veintidós.
La Magistrado-Juez Dña. ████████████████, titular del Juzgado de Primera Instancia e Instrucción Único de Llanes, ha visto los presentes autos seguidos por los trámites del juicio ordinario con el nº 584/2021 a instancias de ████████████████, representado por la Sra. Procuradora ████████████████, y asistida por el Sr. Letrado ████████████████, frente a SANTANDER CONSUMER FINANCE S.A. representada por el Sr. Procurador ████████████████ y asistida por la Sra. Letrada ████████████████, sobre nulidad contractual.
ANTECEDENTES DE HECHO
PRIMERO.- El día 21/10/2021, por la indicada representación de la parte actora, se formuló escrito de demanda, en la que, con fundamento en los hechos y consideraciones legales que cita, se concluía suplicando se dictase sentencia, por la que:
1.- Con carácter principal: a) Se declare la nulidad radical y originaria del contrato de tarjeta de crédito SANTANDER CONSUMER FINANCE suscrito entre mi mandante y la demandada y, en su caso, la nulidad derivada, de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito, por existencia de usura en la condición general que establece el interés remuneratorio.
Código Seguro de Verificación: ████████████████ Puede verificar este documento en ████████████████
b) Condene a la demandada, como consecuencia legal inherente a la declaración de nulidad por existencia de usura, de conformidad con el art. 3 LRU, a abonar a la demandante, la cantidad que exceda del total del capital que le haya prestado, tomando en cuenta el total de lo ya recibido por todos los conceptos cargados y percibido al margen de dicho capital y que ya hayan sido abonados por la demandante, con ocasión del citado documento o contrato y, en su caso, de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito, especialmente las cantidades cobradas por los conceptos de comisión por disposición de efectivo, intereses, comisión por reclamación de cuota impagada, penalizaciones por mora y cuotas de Seguros asociados a la línea de crédito, según se determine en ejecución de sentencia, aportando para su correcta determinación, copia de todas las liquidaciones y extractos mensuales de la tarjeta de crédito, completos y correlativos, en el mismo tipo de formato en el que fueron originalmente remitidos al cliente, desde la fecha de suscripción del contrato, hasta última liquidación practicada, más intereses legales e igualmente, el reintegro de los intereses ordinarios desde cada cobro indebido.
2.- Con carácter subsidiario, para el caso de no estimarse usurario el contrato: a) Se declarare que las condiciones financieras generales de la tarjeta de crédito y, en su caso, de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito, que regulan el cobro de intereses, comisiones y penalizaciones por mora, son nulas de pleno derecho, por abusivas, al no superar el control de transparencia, por lo que deben tenerse por no puestas, al no incorporarse válidamente al contrato.
b) Se condene a la demandada, como consecuencia legal inherente que sigue a la declaración de no incorporación al contrato de las condiciones que regulan el cobro de intereses, comisiones por impago y penalizaciones por mora, por falta de transparencia, a abonar a la parte demandante, la cantidad que exceda del total del capital prestado, tomando en cuenta el total abonado por todos los conceptos declarados nulos y que ya hayan sido abonados por la demandante, con ocasión del citado documento o contrato y, en su caso, de cualquier novación y modificación contractual afectada por la misma falta de transparencia y abusividad y, resulte conexa o traiga causa del negocio de crédito originalmente suscrito, según se determine en ejecución de sentencia, aportando para su correcta determinación, copia de todas las liquidaciones y extractos mensuales de la tarjeta de crédito, completos y correlativos, en el mismo tipo de formato en el que fueron originalmente remitidos al cliente, desde la fecha de suscripción del contrato, hasta última liquidación practicada, más intereses legales e igualmente, el reintegro de los intereses ordinarios desde cada cobro indebido.
3.- Y, con carácter subsidiario, para el caso de que tampoco se declare la no incorporación al contrato de las condiciones financieras que regulan el cobro de los intereses remuneratorios, comisiones por impago y penalización por mora, por falta de transparencia: a) Se declare, a todos los efectos procedentes en Derecho, la abusividad, y, por tanto, la nulidad radical de la estipulación contractual y/o práctica no consentida expresamente, relativa al cobro de comisiones por impagados.
b) Se condene a SANTANDER CONSUMER FINANCE, S.A., por aplicación del art. 1303 del C. Civil, a la devolución y/o restitución de las cantidades que hayan sido abonadas por mi mandante en concepto de comisión por impagados e intereses y/o penalizaciones por mora, aplicadas por la entidad demandada, al contrato de tarjeta de crédito y, a cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito, más intereses legales, según se determine en ejecución de sentencia, aportando para su correcta determinación, copia de todas las liquidaciones y extractos mensuales de la tarjeta de crédito, completos y correlativos, en el mismo tipo de formato en el que fueron originalmente remitidos al cliente, desde la fecha de suscripción del contrato, hasta última liquidación practicada, más intereses legales e igualmente, el reintegro de los intereses ordinarios desde cada cobro indebido.
4.- Todo ello con expresa imposición de costas.
SEGUNDO.- Admitida a trámite la demanda, se emplazó a la demandada para que se personara en autos y la contestara, lo que hizo en tiempo y forma, acordándose la celebración de la audiencia previa en fecha 4/04/2022, donde se propuso y admitió la prueba declarada pertinente, y siendo toda ella documental, conforme a lo previsto en el art. 429.8 LEC, quedaron los autos sobre la mesa de SSª para su resolución.
TERCERO.- En la tramitación del presente procedimiento se han observado todas las disposiciones legales.
FUNDAMENTOS DE DERECHO
PRIMERO.- Por la parte actora se ejercita una acción de nulidad contractual con fundamento en los art. 1 y 3 de la Ley de Represión de la usura de 1908 y STS de 25/11/2015, alegando que habiendo concertado 3/09/2015 con la entidad demandada un contrato de TARJETA DE CREDITO SANTANDER CONSUMER, con la modalidad incorporada por defecto de pago aplazado. Según las condiciones impuestas en el contrato, el TAE inicial del contrato, para pagos aplazados y disposiciones a crédito era del 26,80% (documento núm.1), aunque según los extractos y liquidaciones mensuales aplicadas realmente se refleja un tipo de interés del 26,96%. Es por ello que siendo los parámetros actualmente fijados por la doctrina expuesta en la STS 628/2015 de 25/11/2015 y la STS 149/2020 de 4/03/2020, las condiciones relativas al interés remuneratorio serían nulas; asimismo, también alega la nulidad de las cláusulas de intereses, comisiones y penalizaciones por mora, al no superar el control de transparencia, y, la nulidad radical de la estipulación contractual y/o práctica no consentida expresamente, relativa al cobro de comisiones por impagados.
Por la parte demandada, oponiéndose a la demanda, se alega en esencia que las condiciones pactadas resultan conformes a derecho, por lo que procede la íntegra desestimación de la demanda, con expresa condena en costas a la parte actora.
SEGUNDO.- La parte actora ejercita la acción de nulidad contractual por usura, debiendo recordarse que el interés remuneratorio constituye el precio del contrato, es decir, la contraprestación que paga el cliente a la entidad bancaria por el capital prestado, no siendo posible someterlo al control de abusividad propios de las cláusulas accesorias, al constituir un elemento esencial del contrato. No obstante, el control judicial de los intereses remuneratorios puede realizarse a través de una doble vía, bien sometiéndolos al doble control de transparencia de las condiciones generales de la contratación, bien mediante la aplicación de la ley de represión de la usura, siendo en ambos casos posible realizar el control, incluso de oficio, por el tribunal, sin necesidad de alegación de parte.
A la vista de la prueba practicada, consistente únicamente en documental, consta efectivamente que el demandante contrató con la demandada un contrato de tarjeta de crédito, donde se fija los TAEs reflejados en la demanda.
El art. 1 de la Ley de 23/07/1908 de Represión de la Usura establece que “Será nulo todo contrato de préstamo en que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso o en condiciones tales que resulte aquél leonino, habiendo motivos para estimar que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales”.
Por otra parte, la sentencia del Pleno del TS del 25 de noviembre de 2015, en un contrato parejo al presente, denominado “crédito revolving”, en el que el consumidor puede disponer mediante llamadas telefónicas, para que se realicen ingresos en su cuenta bancaria, o mediante el uso de una tarjeta expedida por la entidad financiera, concluye que aun no tratándose propiamente de un contrato de préstamo, le es de aplicación la Ley de Usura puesto que su artículo 9 prevé que: “Lo dispuesto en esta ley se aplicará a toda operación sustancialmente equivalente a un préstamo de dinero, cualesquiera que sean la forma que revista el contrato y la garantía que para su cumplimiento se haya ofrecido”, por lo que considera que esa norma debe de ser aplicada a toda operación crediticia que, por sus características, puede ser encuadrada en el ámbito del crédito al consumo. Esa misma sentencia reconoce el principio de libertad de la tasa de interés del art. 315 del Código de Comercio (LEG 1885, 21), y señala, recogiendo la doctrina ya expuesta, que mientras que el interés de demora fijado en una cláusula no negociada en un contrato concertado con un consumidor puede ser objeto de control de contenido y ser declarado abusivo si supone una indemnización desproporcionadamente alta al consumidor que no cumpla con sus obligaciones, la normativa sobre cláusulas abusivas en contratos concertados con consumidores no permite el control del carácter “abusivo” del tipo de interés remuneratorio en tanto que la cláusula en que se establece tal interés regula un elemento esencial del contrato, como es el precio del servicio, siempre que cumpla el requisito de transparencia, que es fundamental para asegurar, en primer lugar, que la prestación del consentimiento se ha realizado por el consumidor con pleno conocimiento de la carga onerosa que la concertación de la operación de crédito le supone y, en segundo lugar, que ha podido comparar las distintas ofertas de las entidades de crédito para elegir, entre ellas, la que le resulta más favorable.
Sienta asimismo la doctrina de que, para que un préstamo pueda considerarse usurario, no es necesario que concurran todos los requisitos objetivos y subjetivos previstos en el art. 1 de la Ley, siendo suficiente que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso, sin que sea exigible que concurran los otros presupuestos, esto es, que haya sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales. De forma más detallada y en orden a determinar el interés a tener en cuenta como elemento de referencia, precisa que el porcentaje que ha de tomarse en consideración para determinar si el interés es notablemente superior al normal del dinero no es el nominal, sino la tasa anual equivalente (T.A.E), que se calcula tomando en consideración cualesquiera pagos que el prestatario ha de realizar al prestamista por razón del préstamo, conforme a unos estándares legalmente predeterminados. Y precisa, que el interés con el que ha de realizarse la comparación es el “normal del dinero”, que no es el legal del dinero, sino el interés “normal o habitual, en concurrencia con las circunstancias del caso y la libertad existente”, de modo que para establecer lo que se considera interés normal puede acudirse a las estadísticas que publica el Banco de España, tomando como base la información que mensualmente tienen que facilitarle las entidades de crédito sobre los tipos de interés, que aplican a diversas modalidades de operaciones activas y pasivas (créditos y préstamos personales hasta un año y hasta tres años, hipotecarios a más de tres años, cuentas corrientes, cuentas de ahorro, cesiones temporales,
Por otra parte, la reciente sentencia del TS de fecha 4 de marzo del corriente modifica en parte el criterio anterior y su Fundamento de Derecho Cuarto establece: “1.- Para determinar la referencia que ha de utilizarse como «interés normal del dinero» para realizar la comparación con el interés cuestionado en el litigio y valorar si el mismo es usurario, debe utilizarse el tipo medio de interés, en el momento de celebración del contrato, correspondiente a la categoría a la que corresponda la operación crediticia cuestionada. Y si existen categorías más específicas dentro de otras más amplias (como sucede actualmente con la de tarjetas de crédito y revolving, dentro de la categoría más amplia de operaciones de crédito al consumo), deberá utilizarse esa categoría más específica, con la que la operación crediticia cuestionada presenta más coincidencias (duración del crédito, importe, finalidad, medios a través de los cuáles el deudor puede disponer del crédito, garantías, facilidad de reclamación en caso de impago, etc.), pues esos rasgos comunes son determinantes del precio del crédito, esto es, de la TAE del interés remuneratorio.
2.- A estos efectos, es significativo que actualmente el Banco de España, para calcular el tipo medio ponderado de las operaciones de crédito al consumo, no tenga en cuenta el de las tarjetas de crédito y revolving, que se encuentra en un apartado específico.
3.- En el presente caso, en el litigio sí era discutido cuál era el interés de referencia que debía tomarse como «interés normal del dinero». Y a esta cuestión debe contestarse que el índice que debió ser tomado como referencia era el tipo medio aplicado a las operaciones de crédito mediante tarjetas de crédito y revolving publicado en las estadísticas oficiales del Banco de España, con las que más específicamente comparte características la operación de crédito objeto de la demanda.
4.- En consecuencia, la TAE del 26,82% del crédito revolving (que en el momento de interposición de la demanda se había incrementado hasta el 27,24%), ha de compararse con el tipo medio de interés de las operaciones de crédito mediante tarjetas de crédito y revolving de las estadísticas del Banco de España, que, según se fijó en la instancia, era algo superior al 20%, por ser el tipo medio de las operaciones con las que más específicamente comparte características la operación de crédito objeto de la demanda.
No se ha alegado ni justificado que cuando se concertó el contrato el tipo de interés medio de esas operaciones fuera superior al tomado en cuenta en la instancia.
5.- Al tratarse de un dato recogido en las estadísticas oficiales del Banco de España elaboradas con base en los datos que le son suministrados por las entidades sometidas a su supervisión, se evita que ese «interés normal del dinero» resulte fijado por la actuación de operadores fuera del control del supervisor que apliquen unos intereses claramente desorbitados.”
Dicha sentencia establece igualmente en su Fundamento de Derecho Quinto: ”1.- Aunque al tener la demandante la condición de consumidora, el control de la estipulación que fija el interés remuneratorio puede realizarse también mediante los controles de incorporación y transparencia, propios del control de las condiciones generales en contratos celebrados con consumidores, en el caso objeto de este recurso, la demandante únicamente ejercitó la acción de nulidad de la operación de crédito mediante tarjeta revolving por su carácter usurario.
2.- El extremo del art. 1 de la Ley de 23 julio 1908, de Represión de la Usura, que resulta relevante para la cuestión objeto de este recurso establece: «Será nulo todo contrato de préstamo en que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso[...]».
3.- A diferencia de otros países de nuestro entorno, donde el legislador ha intervenido fijando porcentajes o parámetros concretos para determinar a partir de qué tipo de interés debe considerarse que una operación de crédito tiene carácter usurario, en España la regulación de la usura se contiene en una ley que ha superado un siglo de vigencia y que utiliza conceptos claramente indeterminados como son los de interés «notablemente superior al normal del dinero» y «manifiestamente desproporcionado con las circunstancias del caso». Esta indeterminación obliga a los tribunales a realizar una labor de ponderación en la que, una vez fijado el índice de referencia con el que ha de realizarse la comparación, han de tomarse en consideración diversos elementos.
4.- La sentencia del Juzgado de Primera Instancia consideró que, teniendo en cuenta que el interés medio de los créditos al consumo correspondientes a las tarjetas de crédito y revolving era algo superior al 20%, el interés aplicado por Wizink al crédito mediante tarjeta revolving concedido a la demandante, que era del 26,82% (que se había incrementado hasta un porcentaje superior en el momento de interposición de la demanda), había de considerarse usurario por ser notablemente superior al interés normal del dinero.
5.- En el caso objeto de nuestra anterior sentencia, la diferencia entre el índice tomado como referencia en concepto de «interés normal del dinero» y el tipo de interés remuneratorio del crédito revolving objeto de la demanda era mayor que la existente en la operación de crédito objeto de este recurso. Sin embargo, también en este caso ha de entenderse que el interés fijado en el contrato de crédito revolving es notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso y, por tanto, usurario, por las razones que se exponen en los siguientes párrafos.
6.- El tipo medio del que, en calidad de «interés normal del dinero», se parte para realizar la comparación, algo superior al 20% anual, es ya muy elevado. Cuanto más elevado sea el índice a tomar como referencia en calidad de «interés normal del dinero», menos margen hay para incrementar el precio de la operación de crédito sin incurrir en usura. De no seguirse este criterio, se daría el absurdo de que para que una operación de crédito revolving pudiera ser considerada usuraria, por ser el interés notablemente superior al normal del dinero y desproporcionado con las circunstancias del caso, el interés tendría que acercarse al 50%.
7.- Por tal razón, una diferencia tan apreciable como la que concurre en este caso entre el índice tomado como referencia en calidad de «interés normal del dinero» y el tipo de interés fijado en el contrato, ha de considerarse como «notablemente superior» a ese tipo utilizado como índice de referencia, a los efectos que aquí son relevantes.
8.- Han de tomarse además en consideración otras circunstancias concurrentes en este tipo de operaciones de crédito, como son el público al que suelen ir destinadas, personas que por sus condiciones de solvencia y garantías disponibles no pueden acceder a otros créditos menos gravosos, y las propias peculiaridades del crédito revolving, en que el límite del crédito se va recomponiendo constantemente, las cuantías de las cuotas no suelen ser muy elevadas en comparación con la deuda pendiente y alargan muy considerablemente el tiempo durante el que el prestatario sigue pagando las cuotas con una elevada proporción correspondiente a intereses y poca amortización del capital, hasta el punto de que puede convertir al prestatario en un deudor «cautivo», y los intereses y comisiones devengados se capitalizan para devengar el interés remuneratorio.
9.- Como dijimos en nuestra anterior sentencia 628/2015, de 25 de noviembre, no puede justificarse la fijación de un interés notablemente superior al normal del dinero por el riesgo derivado del alto nivel de impagos anudado a operaciones de crédito al consumo concedidas de un modo ágil (en ocasiones, añadimos ahora, mediante técnicas de comercialización agresivas) y sin comprobar adecuadamente la capacidad de pago del prestatario, pues la concesión irresponsable de préstamos al consumo a tipos de interés muy superiores a los normales, que facilita el sobreendeudamiento de los consumidores, no puede ser objeto de protección por el ordenamiento jurídico.
Por tanto, la justificación de esa importante diferencia entre el tipo medio aplicado a las tarjetas de crédito y revolving no puede fundarse en esta circunstancia.
10.- Todo ello supone que una elevación porcentual respecto del tipo de interés medio tomado como «interés normal del dinero» de las proporciones concurrentes en este supuesto, siendo ya tan elevado el tipo medio de las operaciones de crédito de la misma naturaleza, determine el carácter usurario de la operación de crédito.”
TERCERO.- Pues bien, siguiendo la doctrina sentada por la reciente sentencia del TS, importa destacar en el presente caso dos aspectos esenciales en los que incide dicha resolución: que el crédito mediante tarjetas “revolving” se encuadra en las operaciones de crédito al consumo, y que la referencia que debe utilizarse es aquella que resulte de las estadísticas del Banco de España. Pues bien, las estadísticas publicadas entonces por el Banco de España no contemplaban de forma específica la categoría de las tarjetas de crédito de pago aplazado y tarjetas “revolving” hasta el 30 de junio de 2010 cuando se contempló dicha categoría específica al entrar en vigor la Circular 1/10. En este sentido, la reciente sentencia de fecha 10 de marzo de 2020 dictada por la Sección 4ª de la AP de Asturias, “Así pues, si en el presente caso, al tiempo de celebrarse el contrato en abril de 2004 las estadísticas que publicaba el Banco de España no contemplaban de forma separada la categoría específica de las tarjetas de crédito de pago aplazado y tarjetas “revolving”, lo cual no se produjo sino a partir de la Circular 1/2010, que entró en vigor el 30 de junio de ese año, y una vez se dispuso de series significativas, forzosamente debe acudirse para hacer frente a la comparación al tipo medio de interés correspondiente a la categoría de las operaciones de crédito al consumo al que aquellas pertenecen, sin que, a falta de esa diferenciación en las estadísticas oficiales, fuera permitido tomar en consideración otros estudios, índices o tablas como los elaborados por Asnef a los que remite el apelante, pues la resolución antes dictada deja claro que son las estadísticas publicadas por el Banco de España las que ofrecen suficientes garantías de fiabilidad a partir de los datos que le son suministrados por las entidades sometidas a su supervisión, frente a cualquier otra referencia que pudiera venir fijada por la actuación de operadores fuera de control del supervisor que apliquen unos intereses claramente desorbitados, siendo precisamente que, si en el caso del que conoció la sentencia de 25 de noviembre de 2015 no se había tenido en cuenta el tipo medio de las operaciones de crédito mediante tarjetas de crédito o “revolving”, sino el más genérico de las operaciones de crédito al consumo, fue porque en aquel entonces el Banco de España no publicaba dicho dato. Luego, si tampoco lo hacía cuando en el supuesto cuando en el supuesto aquí analizado se contrató la tarjeta de crédito con un interés del que resultaba un TAE del 26,82%, debiendo acudirse como referencia más amplia o genérica, a la que proporciona el tipo medio de las operaciones de crédito al consumo, que no se discute que por aquel entonces era del 8,53%, se advierte una clara desproporción, lo cual unido a las propias peculiaridades que también se destacan del crédito revolving, como son que el límite del crédito se va recomponiendo constantemente y las cuantías de las cuotas no suelen ser muy elevadas en comparación con la deuda pendiente y alargan considerablemente el tiempo de pago, con una elevada proporción correspondiente a intereses y poca amortización del capital, hasta el punto de poder convertir al prestatario en un deudor “cautivo”, permite concluir que un incremento tan desproporcionado determina el carácter usurario de la operación".
Las mismas consideraciones deben hacerse en relación al supuesto de litis, así la sentencia de la sección 1ª de nuestra Audiencia Provincial de fecha 1 de junio de 2020, en relación a un contrato de tarjeta revolving, recoge que “En el supuesto que nos ocupa el contrato se concertó el 2 de abril de 2000, fijándose un TAE del 24,60%, según convienen las partes. En tal fecha no existía una categoría específica en las estadísticas del Banco de España relativa al tipo medio de los intereses de las operaciones de crédito mediante tarjetas, resultando que el interés medio de los préstamos al consumo en tal época, único del que existen estadísticas oficiales y por tanto con el que debe realizarse la comparación, era del 9,440%. De este modo, el tipo de interés establecido en el contrato es bastante superior al doble del último índice citado, lo que determina su carácter de ser notablemente superior al normal del dinero.".
En el supuesto de autos, el TAE fijado en el contrato objeto de litis suscrito por ambas partes procesales es del 26,80% por lo que procede en base a iguales fundamentaciones, considerar que el interés pactado resulta notablemente superior al normal del dinero, debiendo decaer las alegaciones vertidas por la parte demandada que realiza una interpretación claramente interesada de la referida sentencia del TS de fecha 4 de marzo del corriente, evidenciándose una clara desproporción con el tipo medio de las operaciones de crédito al consumo y el tipo fijado, que debe determinar el carácter usurario del mismo. En iguales términos se ha pronunciado nuestra audiencia en supuestos idénticos al presente, desestimando los recursos presentados por la entidad demandada en relación a contratos celebrados en el año 2000 con TAE 24,60% y 26,82%, en sentencias de fecha 21 de enero y 26 de febrero de 2020.
Cumplido el primer requisito es necesario, también, para que el préstamo pueda ser considerado usurario, que el interés sea manifiestamente desproporcionado con las circunstancias del caso, para ello el Tribunal Supremo, partiendo de que la normalidad no precisa de especial prueba, debiendo ser alegada y probada, hace descansar en la entidad financiera que concedió el crédito ”revolving”, la prueba de la concurrencia de circunstancias excepcionales que expliquen la estipulación de un interés notablemente superior al normal en las operaciones de crédito al consumo, y lo cierto es, que en el caso de autos, la demandada no ha probado la concurrencia de circunstancias excepcionales que así lo justifiquen como pudiera ser la posible falta de solvencia de la demandante o cualquier otra que pudiera explicar ese elevado interés, como tampoco podría acogerse la alegación de asunción de un teórico alto riesgo, pues ciertamente el mismo habría sido asumido libremente por la entidad financiera que decidió no exigir garantía alguna al demandante, consumidor destinatario del producto.
Consecuencia de lo dicho, y sin que sea necesario adentrarse en el estudio de los otros presupuestos, esto es, que haya sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales, lo que ha sido descartado por el Tribunal Supremo en la sentencia inicialmente citada, debe declararse el carácter usurario de los intereses remuneratorios, lo que supone la nulidad del contrato por prescripción legal, con las consecuencias del artículo 3 de la mentada ley represora de la usura, que expresamente dice “... el prestamista devolverá al prestatario lo que, tomando en cuenta el total de lo percibido, exceda del capital prestado” y que ha sido calificada por el TS en la sentencia de 14-07-2009 y posteriormente en la de 25-11-2015, como radical, absoluta y originaria, que no admite convalidación confirmatoria, porque es fatalmente insubsanable, ni es susceptible de prescripción extintiva, lo que excluye la aplicación al caso de autos de la doctrina de los actos propios, y determina que esta última deberá devolver a la parte actora la suma que exceda del capital dispuesto.
Por todo ello, y estimada la pretensión principal, no procede entrar en el estudio de las pretensiones subsidiariamente planteadas en la demanda.
CUARTO.- Habiéndose estimado íntegramente la demanda, conforme a lo previsto en el art. 394 LEC, se imponen las costas causadas a la parte demandada.
Vistos los preceptos legales citados y demás de general y pertinente aplicación,
FALLO
Que estimando íntegramente la demanda formulada por ████████████████, frente a SANTANDER CONSUMER FINANCE S.A., debo declarar y declaro la nulidad radical y originaria del contrato de tarjeta de crédito SANTANDER CONSUMER FINANCE suscrito entre las partes el 3/09/2015 y, en su caso, la nulidad derivada, de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito, por existencia de usura en la condición general que establece el interés remuneratorio. Y debo condenar y condeno a la entidad demandada, como consecuencia legal inherente a la declaración de nulidad por existencia de usura, de conformidad con el art. 3 LRU, a abonar a la demandante, la cantidad que exceda del total del capital que le haya prestado, tomando en cuenta el total de lo ya recibido por todos los conceptos cargados y percibidos al margen de dicho capital y que ya hayan sido abonados por la demandante, con ocasión del citado documento o contrato y, en su caso, de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito, especialmente las cantidades cobradas por los conceptos de comisión por disposición de efectivo, intereses, comisión por reclamación de cuota impagada, penalizaciones por mora y cuotas de Seguros asociados a la línea de crédito, según se determine en ejecución de sentencia, aportando para su correcta determinación, copia de todas las liquidaciones y extractos mensuales de la tarjeta de crédito, completos y correlativos, en el mismo tipo de formato en el que fueron originalmente remitidos al cliente, desde la fecha de suscripción del contrato, hasta última liquidación practicada, más intereses legales e igualmente, el reintegro de los intereses ordinarios desde cada cobro indebido.
Todo ello con expresa condena en costas a la parte demandada.
MODO DE IMPUGNACIÓN: recurso de apelación, que se interpondrá ante el Tribunal que haya dictado la resolución que se impugne dentro del plazo de veinte días contados desde el día siguiente de la notificación de aquélla. Dicho recurso carecerá de efectos suspensivos, sin que en ningún caso proceda actuar en sentido contrario a lo resuelto (artículo 456.2 L.E.C.).
Conforme a la D.A. Decimoquinta de la L.O.P.J., para la admisión del recurso se deberá acreditar haber constituido, en la cuenta de depósitos y consignaciones de este órgano, un depósito de 50 euros, salvo que el recurrente sea: beneficiario de justicia gratuita, el Ministerio Fiscal, el Estado, Comunidad Autónoma, entidad local u organismo autónomo dependiente.
El depósito deberá constituirlo ingresando la citada cantidad en el Santander en la cuenta de este expediente ████ indicando, en el campo "concepto" la indicación "Recurso" seguida del código "02 Civil-Apelación". Si el ingreso se hace mediante transferencia bancaria deberá incluir, tras la cuenta referida, separados por un espacio la indicación "recurso" seguida del código "02 Civil-Apelación".
En el caso de que deba realizar otros pagos en la misma cuenta, deberá verificar un ingreso por cada concepto, incluso si obedecen a otros recursos de la misma o distinta clase indicando, en este caso, en el campo observaciones la fecha de la resolución recurrida con el formato DD/MM/AAAA.
Así por esta mi sentencia lo pronuncio, mando y firmo.
EL/LA MAGISTRADO/JUEZ
████████████████
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutela o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda. Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
¿Tienes una tarjeta Expert o una situación parecida?
Analizamos tu caso sin compromiso. Sin adelantar dinero: si no te recuperamos dinero, no te cobramos.
Consulta gratuita WhatsApp