Sentencia real · falta de transparencia · primera instancia
Sentencia 00312/2025 de Redondela: nulidad de tarjeta de crédito Unión Fenosa
| Nº de sentencia | 00312/2025 |
|---|---|
| Órgano | Tribunal de Instancia de Redondela, Sección Civil y de Instrucción |
| Ciudad | Redondela |
| Fecha | 25 de septiembre de 2025 |
| Procedimiento | Juicio Verbal 0000503/2025 |
| Entidad | Santander Consumer Finance |
| Vía de nulidad | Otra |
La sentencia obliga a Santander Consumer a devolver a nuestra clienta todo lo que le cobraron de más por intereses, ya que el contrato no superó los controles de transparencia. El Tribunal de Instancia de Redondela estima íntegramente la demanda tras el allanamiento de la entidad, declarando la nulidad de la cláusula de interés remuneratorio y condenando a la restitución de las cantidades con intereses legales.
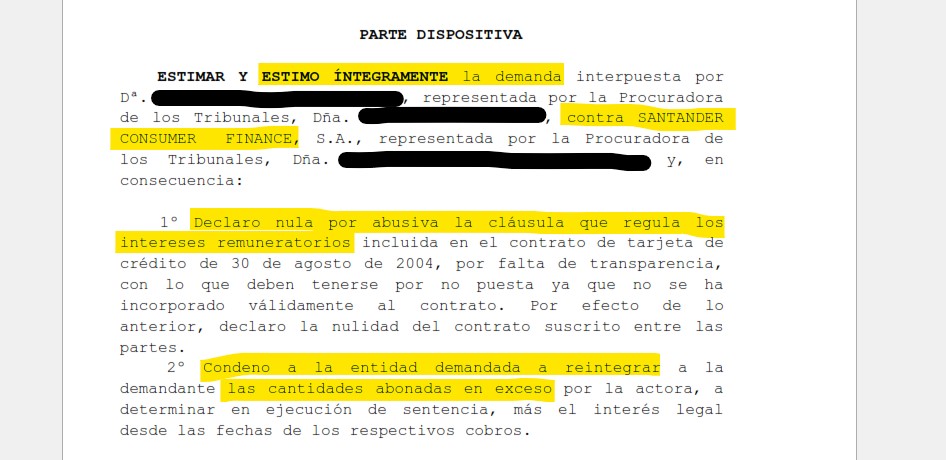
«Declaro nula por abusiva la cláusula que regula los intereses remuneratorios por falta de transparencia, condenando a la entidad demandada a reintegrar a la demandante las cantidades abonadas en exceso, con los intereses legales correspondientes.»
Fallo de la sentencia 00312/2025, Tribunal de Instancia de Redondela, Sección Civil y de Instrucción
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
TRIBUNAL DE INSTANCIA DE REDONDELA
Plaza Nº 1 - Sección Civil y de Instrucción
Placeta Mare de Deu, 2, 03801, Redondela
N.I.G.: ████████████████
Juicio Verbal 0000503/2025
Demandante: D/ña. ████████████████ Procurador/a: ████████████████ Abogado/a: ████████████████
Demandado: D/ña. SANTANDER CONSUMER FINANCE, S.A. Procurador/a: ████████████████ Abogado/a: ████████████████
SENTENCIA Nº 00312/2025
En Redondela, a 25 de septiembre de 2025.
Dña. ████████████████, Jueza del Tribunal de Instancia plaza núm. 1 de esta ciudad y su partido judicial, ha visto los autos de Juicio Verbal núm. 503/2025 promovidos por Dª. ████████████████, representada por la Procuradora de los Tribunales, Dña. ████████████████, y asistida por el letrado, D. ████████████████, contra SANTANDER CONSUMER FINANCE, S.A., representada por la Procuradora de los Tribunales, Dña. ████████████████, y asistida por el letrado, D. ████████████████, autos de los que resultan los siguientes,
ANTECEDENTES DE HECHO
PRIMERO.- Por la representación procesal de Dª. ████████████████ se formuló demanda de Juicio Verbal en fecha 31 de marzo de 2025 contra la entidad Santander Consumer Finance, S.A.
SEGUNDO.- Admitida la demanda a trámite, se emplazó a la demandada para contestar. El 15 de septiembre de 2025, la representación procesal de Santander Consumer Finance, S.A. presentó escrito de contestación a la demanda interesando que se dicte una sentencia se tenga por allanada a esa parte, a la demanda presentada de contrario, solicitando expresamente, la no imposición de costas.
TERCERO.- Los autos pasaron a su SSª para dictar sentencia.
FUNDAMENTOS DE DERECHO
PRIMERO.- Señala el artículo 21.1 LEC que “Los litigantes están facultados para disponer del objeto del juicio y podrán renunciar, desistir del juicio, allanarse, someterse a mediación o a arbitraje y transigir sobre lo que sea objeto del mismo, excepto cuando la ley lo prohíba o establezca limitaciones por razones de interés general o en beneficio de tercero”. Por su parte, el artículo 21.1 LEC continúa afirmando que “cuando el demandado se allane a todas las pretensiones del actor, el tribunal dictará sentencia condenatoria de acuerdo con lo solicitado por éste, pero si el allanamiento se hiciera en fraude de ley o supusiera renuncia contra el interés general o perjuicio de tercero, se dictará auto rechazándolo y seguirá el proceso adelante”.
En el presente procedimiento, ha existido un allanamiento total y expreso de la parte demandada a los pedimentos de la demanda, efectuado en tiempo y forma, sin que el mismo pueda considerarse contrario al interés general ni perjudicial para terceros. Por consiguiente y, de conformidad con la disposición legal citada, procede dictar sentencia condenatoria de acuerdo con lo solicitado en la demanda.
SEGUNDO.- Costas procesales.- En cuanto a las costas, el art.395 LEC establece: “1. Si el demandado se allanare a la demanda antes de contestarla, no procederá la imposición de costas salvo que el tribunal, razonándolo debidamente, aprecie mala fe en el demandado. Se entenderá que, en todo caso, existe mala fe, si antes de presentada la demanda se hubiese formulado al demandado requerimiento fehaciente y justificado de pago, o si se hubiera iniciado procedimiento de mediación o dirigido contra él solicitud de conciliación”.
La demandada solicita la no imposición de las costas con fundamento en el art.395.1 LEC por entender que el allanamiento no es constitutivo de mala fe procesal.
En el presente caso, nos encontramos con que, a pesar de que el allanamiento se ha presentado antes de contestar a la demanda, existió un requerimiento previo y fehaciente por parte del actor a la demandada, que rechazó(doc. 3 y 4 de la demanda). Por tanto, existió requerimiento fehaciente y justificado de pago, rechazado por la demandada, la cual en cambio se allana a la demanda presentada en los mismos términos que aquella reclamación previa. Por todo lo expuesto, las costas deben imponerse a la parte demandada.
A mayor abundamiento, la doctrina jurisprudencial, aplicando la normativa europea, requiere una actitud proactiva a los profesionales en sus relaciones con los consumidores, pues «el comportamiento de la entidad financiera a tener en cuenta, no es tanto un deber de reacción al requerimiento, como un deber propio, proactivo, ante el conocimiento de la jurisprudencia reiterada que declara la nulidad de la cláusula que nos ocupa, sin tomar la iniciativa para eliminar la cláusula abusiva y reparar el daño patrimonial causado a los prestatarios»[SSTS 1189/2024, de 24 de septiembre( Roj: STS 4652/2024, recurso 3090/2022); 1185/2024, de 24 de septiembre ( Roj: STS 4650/2024, recurso 2882/2022); 565/2024, de 25 de abril( Roj: STS 2040/2024, recurso 7481/2021) de Pleno; 978/2024, de 9 de julio( Roj: STS 4057/2024, recurso 1226/2022); 1054/2024 ( Roj: STS 4129/2024, recurso 1489/2022)]. Incluso se impone que sea el profesional quien tome la iniciativa, ya que «Contravendría la Directiva 93/13 que se llegara al resultado de que el profesional saque provecho de su pasividad ante esa ilegalidad declarada por el tribunal supremo nacional. En unas circunstancias como las del asunto principal, el profesional, en cuanto entidad bancaria, dispone, en principio, de un departamento jurídico, especializado en la materia, que redactó el contrato controvertido en ese asunto y que tiene capacidad para seguir la evolución de la jurisprudencia de dicho tribunal y extraer de ella las conclusiones que se impongan para los contratos que dicha entidad bancaria haya celebrado. También cuenta, en principio, con un servicio de atención al cliente que posee toda la información necesaria para ponerse fácilmente en contacto con los clientes afectados»[ STJUE 25 de abril de 2024, asunto C-561/2021].
Por todo lo expuesto, las costas deben imponerse a la parte demandada.
Visto los artículos citados y demás de general y pertinente aplicación,
FALLO
ESTIMAR Y ESTIMO ÍNTEGRAMENTE la demanda interpuesta por Dª. ████████████████, representada por la Procuradora de los Tribunales, Dña. ████████████████, contra SANTANDER CONSUMER FINANCE, S.A., representada por la Procuradora de los Tribunales, Dña. ████████████████ y, en consecuencia:
1º Declaro nula por abusiva la cláusula que regula los intereses remuneratorios incluida en el contrato de tarjeta de crédito de 30 de agosto de 2004, por falta de transparencia, con lo que deben tenerse por no puesta ya que no se ha incorporado válidamente al contrato. Por efecto de lo anterior, declaro la nulidad del contrato suscrito entre las partes.
2º Condeno a la entidad demandada a reintegrar a la demandante las cantidades abonadas en exceso por la actora, a determinar en ejecución de sentencia, más el interés legal desde las fechas de los respectivos cobros.
Las costas procesales se imponen a la parte demandada.
Notifíquese esta resolución a las partes, haciéndoles saber que no es firme y frente a ella cabe INTERPONER en el plazo de VEINTE DÍAS recurso de apelación ante este Juzgado del que conocerá, en su caso, la Ilma. Audiencia Provincial de Pontevedra.
Así por esta mi sentencia, lo pronuncio, mando y firmo.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutelar o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
Consulta tu caso de tarjeta Santander Consumer Finance sin ningún riesgo
No adelantas dinero y solo cobramos si recuperamos algo para ti.
Consulta gratuita WhatsApp