Sentencia real · usura · primera instancia
Sentencia 370/2022 de Móstoles: nulidad por usura de tarjeta de crédito IBERIA ICON
| Nº de sentencia | 370/2022 |
|---|---|
| Órgano | Juzgado de Primera Instancia Nº 01 de Móstoles |
| Ciudad | Móstoles |
| Fecha | 2 de junio de 2022 |
| Procedimiento | Procedimiento Ordinario 2192/2021 |
| Entidad | Santander Consumer Finance |
| Vía de nulidad | Usura |
La sentencia declara la nulidad del contrato de tarjeta de crédito por su carácter usurario, condenando a la entidad demandada a reintegrar todas las cantidades que excedan del capital dispuesto, más los intereses legales, al haberse estimado íntegramente la demanda en rebeldía de la demandada.
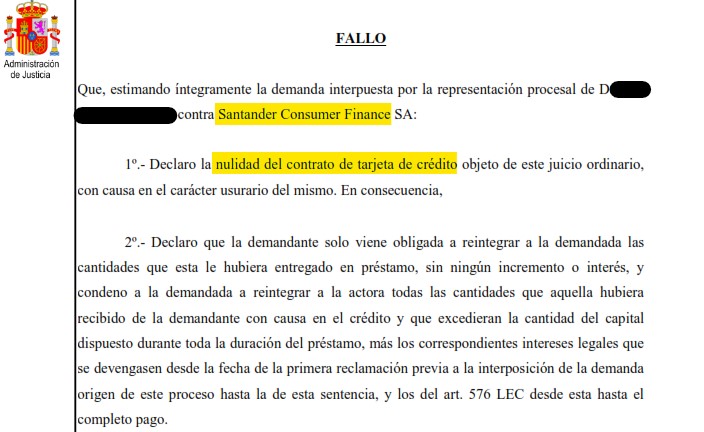
«Declaro la nulidad del contrato de tarjeta de crédito objeto de este juicio ordinario, con causa en el carácter usurario del mismo. En consecuencia, condeno a la demandada a reintegrar a la actora todas las cantidades que aquella hubiera recibido de la demandante con causa en el crédito y que excedieran la cantidad del capital dispuesto durante toda la duración del préstamo, más los correspondientes intereses legales.»
Fallo de la sentencia 370/2022, Juzgado de Primera Instancia Nº 01 de Móstoles
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE 1ª INSTANCIA Nº 01 DE MÓSTOLES
C/ Luís Jiménez de Asúa, s/n, Planta 4 - 28931
Tfno: 916647242 Fax: 916140885
N.I.G.: ████████████████
Procedimiento: Procedimiento Ordinario 2192/2021
Materia: Resto de acciones individuales sobre condiciones generales de la contratación
Demandante: D./Dña. ████████████████ PROCURADOR D./Dña. ████████████████
Demandado: BANCO SANTANDER SA
SENTENCIA Nº 370/2022
JUEZ/MAGISTRADO-JUEZ: D./Dña. ████████████████
Lugar: Móstoles
Fecha: dos de junio de dos mil veintidós
ANTECEDENTES DE HECHO
PRIMERO.- Por medio de demanda presentada por D. ████████████████, se formularon contra Santander Consumer Finance EFC, SA, las siguientes pretensiones:
1º.- Que se declarase la nulidad del contrato de tarjeta de crédito celebrado entre las partes por tener carácter usurario, en aplicación de la legislación especial de represión de la usura, condenando a la demandada a devolver las cantidades indebidamente cobradas por cualquier concepto distinto de la devolución del principal efectivamente dispuesto por la demandante.
2º.- Subsidiariamente, que se declarase la nulidad de las cláusulas abusivas (en particular, reguladoras de los intereses, comisiones y coste del crédito) del contrato de tarjeta de crédito que expresaba, por no superar los controles de incorporación y transparencia, en aplicación de la legislación sobre condiciones generales de la contratación y de protección de los consumidores y usuarios, condenando a la demandada a devolver las cantidades indebidamente cobradas por exceder del principal dispuesto por la demandante.
3º.- Que se condenase a la demandada al pago de las costas causadas.
La demandada no compareció ni contestó a la demanda, por lo que fue declarada en rebeldía.
SEGUNDO.- Se celebró audiencia previa en la fecha señalada a tal fin, con la comparecencia de la parte actora, única personada. En dicho acto dicha parte ratificó la demanda, propuso únicamente prueba documental según consta en el acta grabada, y se declaró el juicio concluso para sentencia en aplicación de lo dispuesto por el art. 429.8ª LEC.
TERCERO.- En la tramitación del presente procedimiento se han observado las prescripciones legales.
FUNDAMENTOS DE DERECHO
PRIMERO.- Determinación de los hechos relevantes para la resolución del litigio.
A) No se discute que las partes concertaron en el año 2011 el contrato de tarjeta de crédito que se identifica en el hecho primero de la demanda, que no se aporta por no haberse facilitado al demandante copia por la demandada.
B) D. ████████████████, cuya condición de consumidor final como usuario de servicios bancarios no se discute, suscribió el contrato adhiriéndose a las condiciones generales que figuraban en el mismo, impuestas por la entidad demandada en cuanto emisora de la tarjeta.
C) Las condiciones de funcionamiento de la tarjeta, en síntesis, establecen que una vez concedida la correspondiente línea de crédito el cliente realiza pagos con dicho crédito, pero queda aplazada la devolución de lo dispuesto, bien pagando una cantidad fija o un porcentaje de la cantidad pendiente de pago. Al coste del crédito en forma de interés remuneratorio se añade el cobro de comisiones y primas que el contratante no puede eludir, y cuyo importe no se hace constar en la hoja que se presenta al consumidor para la firma, de manera que en tanto condiciones particulares de la tarjeta solo se expresa la modalidad de pago y en su caso el importe de cada cuota mensual. El interés remuneratorio y la forma de cálculo del coste del préstamo se exponen en el condicionado general, al reverso de la hoja que se presenta al contratante, con letra minúscula (hasta el punto de que la copia incorporada en autos es de difícil lectura y en ciertos fragmentos incluso totalmente ilegible), no incluye simulación de los costes reales y el tipo de interés se expresa en un interés nominal calculado día a día, al que se aplica una fórmula nuevamente sin expresión de ningún ejemplo que permita al contratante conocer el importe real que supone el coste de disponer del dinero.
No consta que se indicase un tipo de interés ni una TAE al contratar, no obstante, según el documento nº 1 de la demanda se ha aplicado por la demandada a lo largo de la duración del contrato un tipo de interés del 27,19%, existiendo una cuota mensual limitada para el pago del crédito con sus intereses. No es posible conocer la duración y coste real de un contrato de tarjeta de crédito revolving, al recalcularse estos continuamente como consecuencia de cada disposición, capitalizando intereses, capital pendiente, comisiones, penalizaciones y demás conceptos, todo ello de forma unilateral y sin que el deudor pueda conocer las consecuencias económicas de cada disposición que efectúa, ni de las limitaciones de amortización que impone la acreedora, que se presentan como favorables al facilitar el pago, cuando son perjudiciales para él, al encarecer y prolongar la vigencia del contrato de crédito. La combinación del tipo de interés y la forma de amortización impuesta por la prestamista hace imposible que el deudor pueda hacer frente a la devolución del principal en un plazo razonable, y le aboca a mantener siempre una proporción de capital pendiente que a su vez genera nuevos intereses, que el prestatario no puede conocer y ni siquiera estimar en el momento de contratar el préstamo, ni al efectuar cada una de las disposiciones con la tarjeta de crédito.
D) El interés medio aplicado por las entidades prestamistas en contratos de crédito al consumo durante el período de vigencia del contrato objeto de este proceso no superó el 10% anual, según el registro estadístico del Banco de España, no desvirtuado por otro medio de prueba.
E) La demandante efectuó reclamación previa a la demanda, según resulta del documento nº 9 aportado con la demanda, reclamación que no fue atendida por la demandada.
SEGUNDO.- Fundamentación de la demanda y de la contestación.
A) Simplificando necesariamente la argumentación de la demanda, con carácter principal se pretende la declaración de nulidad del contrato de crédito con fundamento en la Ley de 23 de julio de 1908, de represión de la usura, en todo caso atendiendo a la interpretación efectuada por la doctrina jurisprudencial del Tribunal Supremo contenida en sus sentencias de 2 de diciembre de 2014 y 25 de noviembre de 2015, y diversos pronunciamientos de las Audiencias Provinciales. En definitiva, se alega la imposición de un interés remuneratorio manifiestamente desproporcionado con las circunstancias del caso, no justificado ni explicado por la concurrencia de circunstancias excepcionales respecto de las que justifican el tipo de interés habitual en el tráfico, excedido por las condiciones contractuales impuestas al demandante, y determinante por tanto de la existencia de usura.
B) Con carácter subsidiario, se fundamenta en las previsiones de la Ley 7/1998, de 13 de abril, sobre Condiciones Generales de la Contratación, en particular sus arts. 5.5, 7 y 8, por considerarse que las cláusulas impugnadas (en realidad, el conglomerado de las condiciones generales que determinan el coste del crédito) son condiciones impuestas por el predisponente que la demandante no pudo comprender ni evitar en la contratación, y que además ocasionan un perjuicio económico a sus intereses que dicha parte no pudo prever en el momento de la contratación, especialmente al no haber recibido la necesaria información de forma clara y completa de la demandada.
TERCERO.- Estimación de la pretensión relativa a la nulidad del crédito por su carácter usurario.
La demanda debe ser estimada conforme a su pretensión principal, por considerarse que en el presente caso concurre el supuesto de hecho al que resulta de aplicación lo previsto por la Ley de 23 de julio de 1908, de represión de la usura, en particular, sus arts. 1, 3 y 9, interpretados según la doctrina jurisprudencial del Tribunal Supremo, recogida en las sentencias de Pleno nº 628/15, de 25 de noviembre, y 149/20, de 4 de marzo.
Los citados preceptos establecen lo siguiente: que será nulo todo contrato de préstamo en que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso o en condiciones tales que resulte aquél leonino, así como aquel en que se suponga recibida mayor cantidad que la verdaderamente entregada (art. 1). Que declarada con arreglo a esta ley la nulidad de un contrato, el prestatario estará obligado a entregar tan sólo la suma recibida; y si hubiera satisfecho parte de aquélla y los intereses vencidos, el prestamista devolverá al prestatario lo que, tomando en cuenta el total de lo percibido, exceda del capital prestado (art. 3). Que lo dispuesto por esta ley se aplicará a toda operación sustancialmente equivalente a un préstamo de dinero, cualesquiera que sean la forma que revista el contrato y la garantía que para su cumplimiento se haya ofrecido (art. 9).
La doctrina del Tribunal Supremo aplicable, sintetizada por la más reciente de las sentencias citadas en su Fundamento de Derecho tercero, establece lo siguiente: Que para que una operación crediticia pueda ser considerada usuraria basta con que se den los requisitos previstos en el primer inciso del art. 1 de la Ley de Represión de la Usura, sin que sea exigible que acumuladamente hubiera sido aceptada por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales. Que dado que conforme al art. 315, párrafo segundo, del Código de Comercio, «se reputará interés toda prestación pactada a favor del acreedor», el porcentaje que ha de tomarse en consideración para determinar si el interés es notablemente superior al normal del dinero no es el nominal, sino la tasa anual equivalente (TAE), que se calcula tomando en consideración cualesquiera pagos que el prestatario ha de realizar al prestamista por razón del préstamo, conforme a unos estándares legalmente predeterminados.
En el presente caso se acredita que el interés remuneratorio del contrato (sin perjuicio de las objeciones que pudiera hacerse a la transparencia de la cláusula en cuestión y su adecuación a las exigencias de la normativa protectora de los consumidores y usuarios) resulta significativamente superior al tipo medio acreditado en autos, por lo que basta para considerarse usurario, tal y como pretende la parte actora. Debe insistirse en que es el juego de la forma de aplicar el tipo de interés, determinante de una prolongación de los plazos, es decir la forma de amortización sumada al tipo de interés (y no la mera comparación de TAEs) lo que ocasiona que el deudor quede atrapado en la imposibilidad de devolver el capital generando intereses desproporcionados.
Todo lo que determina la estimación de la demanda, con las consecuencias que a la declaración de usurario anuda la legislación invocada, según igualmente pretendía la actora. En consecuencia, la demandante solo viene obligada a reintegrar a la actora la cantidad que efectivamente esta le prestó, sin otros costes ni intereses añadidos, por lo que la demandada debe ser condenada al reintegro de las cantidades que percibiera en exceso, incrementadas en el interés legal del dinero desde la fecha de la reclamación extrajudicial que le fue efectuada, de conformidad con lo dispuesto por los arts. 1.100 y concordantes del Código Civil.
CUARTO.- Costas.
A tenor del artículo 394 de la Ley de Enjuiciamiento Civil, aplicable al caso, procede especial condena a la demandada al pago de las costas causadas en esta instancia.
VISTOS los preceptos legales citados, los invocados por las partes y los demás de general y pertinente aplicación
FALLO
Que, estimando íntegramente la demanda interpuesta por la representación procesal de D. ████████████████ contra Santander Consumer Finance SA:
1º.- Declaro la nulidad del contrato de tarjeta de crédito objeto de este juicio ordinario, con causa en el carácter usurario del mismo. En consecuencia,
2º.- Declaro que la demandante solo viene obligada a reintegrar a la demandada las cantidades que esta le hubiera entregado en préstamo, sin ningún incremento o interés, y condeno a la demandada a reintegrar a la actora todas las cantidades que aquella hubiera recibido de la demandante con causa en el crédito y que excedieran la cantidad del capital dispuesto durante toda la duración del préstamo, más los correspondientes intereses legales que se devengasen desde la fecha de la primera reclamación previa a la interposición de la demanda origen de este proceso hasta la de esta sentencia, y los del art. 576 LEC desde esta hasta el completo pago.
3º.- Condeno a la misma demandada al pago de las costas causadas en esta instancia.
Contra la presente resolución cabe interponer recurso de APELACIÓN en el plazo de VEINTE DIAS, ante este Juzgado, para su resolución por la Ilma. Audiencia Provincial de Madrid (artículos 458 y siguientes de la L.E.Civil), previa constitución de un depósito de 50 euros, en la cuenta ████████████████ de este Órgano.
Si las cantidades van a ser ingresadas por transferencia bancaria, deberá ingresarlas en la cuenta número IBAN ████████████████, indicando en el campo beneficiario Juzgado de 1ª Instancia nº 01 de Móstoles, y en el campo observaciones o concepto se consignarán los siguientes dígitos ████████████████.
Así por esta sentencia lo pronuncio, mando y firmo.
El/la Juez/Magistrado/a Juez
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutela o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda. Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
Revisa gratis si tu tarjeta Santander Consumer Finance es reclamable
En poco tiempo sabrás si tu caso es viable. Sin compromiso y sin coste.
Consulta gratuita WhatsApp