Sentencia real · usura · segunda instancia
Sentencia 00373/2025 de Toledo: confirmación de nulidad por usura de tarjeta revolving de Santander Consumer
| Nº de sentencia | 00373/2025 |
|---|---|
| Órgano | Audiencia Provincial de Toledo, Sección 1ª |
| Ciudad | Toledo |
| Fecha | 17 de diciembre de 2025 |
| Procedimiento | Recurso de Apelación 297/2023 |
| Entidad | Santander Consumer Finance |
| Vía de nulidad | Usura |
La sentencia obliga a Santander Consumer a devolver a nuestro cliente todo lo cobrado de más con la tarjeta revolving, porque el interés pactado era usurario. La Audiencia Provincial de Toledo desestima el recurso de apelación y confirma la nulidad del contrato, al considerar que la TAE del 28,14% superaba en más de 6 puntos el tipo medio de referencia del Banco de España para este tipo de operaciones en la fecha de contratación.
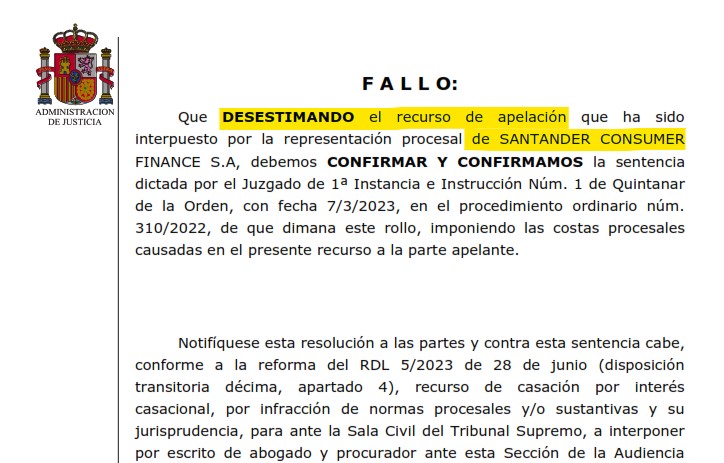
«Desestimamos el recurso de apelación interpuesto por Santander Consumer Finance S.A. y confirmamos la sentencia del Juzgado de 1ª Instancia e Instrucción Nº 1 de Quintanar de la Orden de 7 de marzo de 2023, que declaró la nulidad del contrato por usura, con imposición de costas a la apelante.»
Fallo de la sentencia 00373/2025, Audiencia Provincial de Toledo, Sección 1ª
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
AUD.PROVINCIAL SECCION PRIMERA TOLEDO
SENTENCIA: 00373/2025
Rollo Núm.................................................................297/2023.-
Juzg. 1ª Inst. e Instrucción Núm..1 de Quintanar de la Orden.-
J. Ordinario Núm......................................................310/2022.-.-
SENTENCIA
AUDIENCIA PROVINCIAL DE TOLEDO
SECCION PRIMERA
Ilmo. Sr. Presidente: D. ████████████████
Ilmos. Sres. Magistrados: D. ████████████████ D. ████████████████ D. ████████████████ D. ████████████████
En la Ciudad de Toledo, a diecisiete de diciembre de dos mil veinticinco.
Esta Sección Primera de la Ilma. Audiencia Provincial de TOLEDO, integrada por los Ilmos. Sres. Magistrados que se expresan en el margen, ha pronunciado, en NOMBRE DEL REY, la siguiente,
SENTENCIA
Visto el presente recurso de apelación civil, Rollo de la Sección núm. 297/2023, contra la sentencia dictada por el Juzgado de 1ª Instancia e Instrucción Núm. 1 de Quintanar de la Orden, en el juicio ordinario núm. 310/2022, en el que han actuado, como apelante SANTANDER CONSUMER FINANCE S.A, representado por la Procuradora de los Tribunales Sra. ████████████████; y como apelado, DON ████████████████ representado por la Procuradora de los Tribunales Sra. ████████████████ y defendido por el Letrado Sr. ████████████████.
Es Ponente de la causa el Ilmo. Sr. Presidente D. ████████████████, que expresa el parecer de la Sección, y son,
ANTECEDENTES
PRIMERO: Por el Juzgado de 1ª Instancia e Instrucción Núm. 1 de Quintanar de la Orden, con fecha 7/3/2023, se dictó sentencia en el procedimiento de que dimana este rollo, cuyo FALLO dice: "Que estimando la demanda formulada por D. ████████████████ contra Santander Consumer Finance EFC S.A debo: Declarar la nulidad del contrato de tarjeta de crédito suscrito por la parte actora con la demandada en junio de 2016 con la consecuencia de que la parte actora solo vendrá obligada a entregar el capital dispuesto, y caso de ser las unas abonadas superiores, la demandada deberá reintegrar el exceso, lo que se determinará en ejecución de sentencia. Se hace expresa imposición de las costas causadas a la parte demandada".-
SEGUNDO: Contra la anterior resolución y por SANTANDER CONSUMER FINANCE S.A, dentro del término establecido, se formuló recurso de apelación, que fue contestado de igual forma por los demás intervinientes, con lo que se remitieron los autos a ésta Audiencia, donde se formó el oportuno rollo, quedando los autos vistos para deliberación y resolución.
SE CONFIRMAN Y RATIFICAN los antecedentes de hecho, fundamentos de derecho y fallo de la resolución recurrida, en cuanto se entienden ajustados a derecho, por lo que, en definitiva, son
FUNDAMENTOS DE DERECHO
PRIMERO: Por la presentación de la parte actora se presenta recurso contra la sentencia que declara la nulidad del contrato de tarjeta de crédito suscrito por la parte actora con la demandada en junio de 2016 alegando que la actora no acreditó en la instancia que la TAE aplicada al contrato litigioso fuera superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso en el año de celebración del contrato, 2016, que tanto en el contrato litigioso como en el documento INE aportado, se refleja claramente que el cálculo de una TAE del 28,14% es un ejemplo que se pone al consumidor para un supuesto concreto, que la sentencia que debería pronunciarse sobre la TAE que realmente se ha aplicado al contrato litigioso, no sobre un ejemplo que no consta aplicado al supuesto de autos, que las TAEs aplicadas al contrato de tarjeta han sido: 0% en los primeros 12 meses para un total de 369 €, 26,96% en los 9 meses siguientes para un total de 218,15 €, 22,92% en los 26 meses siguientes para un total de 829,40 €, 20% en los 6 meses siguientes para un total de 260,36 €, que las distintas TAEs aplicadas al contrato litigioso no son notablemente superiores al normal del dinero ni manifiestamente desproporcionada con las circunstancias del caso, subsidiariamente alega la excepción material de prescripción de la acción restitutoria.
SEGUNDO: Empezando por el análisis de la excepción de prescripción, se pronuncia la SAP Toledo de 16 mayo de 2025: “La Sala Primera del Tribunal Supremo, hasta la reciente sentencia de 5 de marzo de 2025, no se había pronunciado sobre la prescriptibilidad de la acción restitutoria del interés remuneratorio, cuando se declaraba nulo un contrato de crédito revolving, por infringir la Ley de Usura y, en su caso, acerca de la determinación del dies a quo del cómputo del plazo. [...] De acuerdo con lo expuesto, se desestima la prescripción alegada.
TERCERO: La cuestión que se plantea sobre la consideración de un determinado interés como usurario, se pronuncia en un asunto idéntico la SAP de esta misma sala de trece de diciembre de dos mil veinticuatro: “El punto de partida de la argumentación ha de ser la exposición de la doctrina previamente establecida por el propio TS en su Sentencia 628/2015... En este caso el contrato se celebró en el año 2016 en el que se pactaba en sus condiciones particulares una T.A.E. del 28,14%, la parte apelante alega que no se pactó ese interés y que solo se hizo constar en el contrato a modo de ejemplo, sin embargo y examinado dicho contrato, consta claramente dicho porcentaje en las clausulas y no solo como ejemplo y con independencia de cual haya sido su aplicación real que lo que se impugna es si los intereses pactados son o no usurarios y teniendo en cuenta que, en junio de 2016, fecha de la contratación, y según las estadísticas que publica el Banco de España sobre los tipos de interés aplicables a créditos concedidos a través del tarjetas de crédito de pago aplazado, el tipo de interés medio para tales operaciones se situaba en el en el 20,84% que, con la corrección porcentual para aproximarla a la TAE –también conforme al criterio jurisprudencial expuesto-, se elevaría aproximadamente al 21,04% (de aplicarse un porcentaje corrector de 20 centésimas), o al 21,14% (de aplicarse una corrección de 30 centésimas), superior en mas de 6 puntos al tipo medio por lo que procede desestimar el recurso presentado.
CUARTO: Las costas procesales se impondrán al recurrente, en aplicación del art. 398 de la Ley 1/2000, de Enjuiciamiento Civil.
F A L L O
Que DESESTIMANDO el recurso de apelación que ha sido interpuesto por la representación procesal de SANTANDER CONSUMER FINANCE S.A, debemos CONFIRMAR Y CONFIRMAMOS la sentencia dictada por el Juzgado de 1ª Instancia e Instrucción Núm. 1 de Quintanar de la Orden, con fecha 7/3/2023, en el procedimiento ordinario núm. 310/2022, de que dimana este rollo, imponiendo las costas procesales causadas en el presente recurso a la parte apelante.
Notifíquese esta resolución a las partes y contra esta sentencia cabe, conforme a la reforma del RDL 5/2023 de 28 de junio (disposición transitoria décima, apartado 4), recurso de casación por interés casacional, por infracción de normas procesales y/o sustantivas y su jurisprudencia, para ante la Sala Civil del Tribunal Supremo, a interponer por escrito de abogado y procurador ante esta Sección de la Audiencia Provincial en el plazo de 20 días hábiles, y demás previsto en el artículo 481 LEC y el Acuerdo de 8 de septiembre de 2023 de la Sala de Gobierno del Tribunal Supremo, sobre la extensión y otras condiciones extrínsecas de los escritos de recurso de casación y de oposición civiles (BOE 226 de 21/9/2023), además de la constitución del depósito exigido legalmente.
Así por esta nuestra sentencia, de la que se llevará certificación al Rollo de la Sección, definitivamente juzgando, lo pronunciamos, mandamos y firmamos.
PUBLICACION.- Leída y publicada la anterior resolución mediante su lectura íntegra por el Ilmo. Sr. Presidente D. ████████████████, en audiencia pública. Doy fe.-
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
¿Cuánto podrías recuperar de tu tarjeta Santander Consumer Finance?
Te damos una estimación gratis, sin compromiso, antes de que decidas nada.
Consulta gratuita WhatsApp