Sentencia real · falta de transparencia · primera instancia
Sentencia 155/2026 de Móstoles: nulidad por falta de transparencia de tarjeta Worten (revolving de Santander Consumer)
| Nº de sentencia | 155/2026 |
|---|---|
| Órgano | Juzgado de Primera Instancia Nº 6 de Móstoles |
| Ciudad | Móstoles |
| Fecha | 12 de marzo de 2026 |
| Procedimiento | Juicio Verbal 1461/2025 |
| Entidad | Santander Consumer Finance |
| Vía de nulidad | Otra |
La sentencia obliga a Santander Consumer a devolver a nuestra clienta todo lo que le cobraron de más con la tarjeta de crédito, porque el contrato era ilegible y no le explicaron claramente cómo funcionaban los intereses y las comisiones. El Juzgado de Primera Instancia Nº 6 de Móstoles estima íntegramente la demanda y declara la nulidad del contrato por no superar los controles de incorporación y transparencia, condenando a la entidad a restituir las cantidades indebidamente percibidas con los intereses legales.
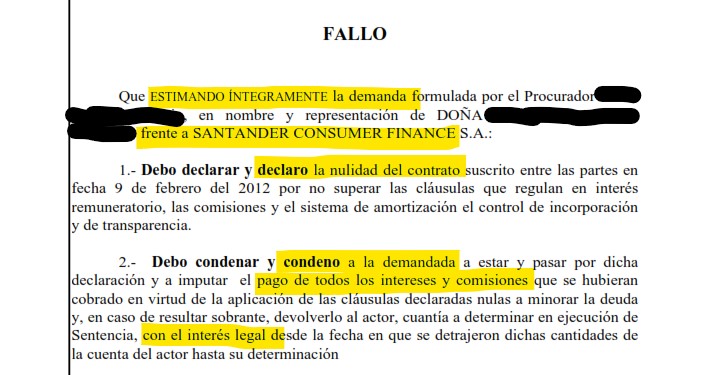
«Declaro la nulidad del contrato suscrito entre las partes por no superar las cláusulas que regulan el interés remuneratorio, las comisiones y el sistema de amortización el control de incorporación y de transparencia, condenando a la demandada a devolver el sobrante tras imputar los pagos a minorar la deuda.»
Fallo de la sentencia 155/2026, Juzgado de Primera Instancia Nº 6 de Móstoles
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
SECCIÓN CIVIL DEL TRIBUNAL DE INSTANCIA DE MÓSTOLES. PLAZA Nº 6
Pz. Ernesto Peces 2, Planta 1- 28931 Tfno: 916647238 Fax: 916659909 instancia6_mostoles@madrid.org
N.I.G.: ████████████████
Procedimiento: Juicio Verbal 1461/2025
Materia: Resto de acciones individuales sobre condiciones generales de la contratación MESA 1.01I
Demandante: D./Dña. ████████████████ PROCURADOR D./Dña. ████████████████
Demandado: SANTANDER CONSUMER FINANCE S.A. PROCURADOR D./Dña. ████████████████
SENTENCIA Nº 155/2026
En MÓSTOLES, doce de marzo del año dos mil veintiséis
Vistos por mí, ████████████████, MAGISTRADA del Juzgado de Primera Instancia Nº 6 de Móstoles y su Partido, los presentes autos de JUICIO VERBAL 1461/25 seguidos ante este Juzgado, entre partes, de una como demandante DOÑA ████████████████, representada por el Procurador ████████████████ y defendido por el Letrado ████████████████ contra SANTANDER CONSUMER FINANCE S.A., representada por el Procurador ████████████████ y defendida por el Letrado ████████████████, en virtud de las facultades que me otorga la Constitución Española y en nombre del Rey, he pronunciado la siguiente sentencia
ANTECEDENTES DE HECHO
PRIMERO.- Por el Procurador ████████████████, en nombre y representación de su mandante, se formuló demanda de juicio ordinario en fecha 14 de junio del 2025 contra Santander Consumer Finance S.A. en la que, por medio de párrafos separados, alegaba los hechos y fundamentos de derecho que estimaba de aplicación y terminaba solicitando se dictase sentencia por la que se realicen los siguientes pronunciamientos: 1.- Con carácter principal: a) Se declare la nulidad del contrato por no superar el control de incorporación, falta de transparencia y por abusividad de las cláusulas de que regulan en interés remuneratorio, las comisiones y el sistema de amortización dado que la nulidad del interés remuneratorio no permite que el contrato subsista. b) Que se condene a la entidad demandada a estar y pasar por dicha declaraciones. c) Que, como consecuencia de lo anterior, y conforme al artículo 1303 CC, esto es, los contratantes deben restituirse recíprocamente las cosas que hubiesen sido materia del contrato se condene a la entidad demandada a imputar el pago de todos los intereses y comisiones que se hubieran cobrado en virtud de la aplicación de las cláusulas declaradas nulas a minorar la deuda y, en caso de resultar sobrante, devolverlo al actor, cuantía a determinar en ejecución de Sentencia, con el interés legal desde la fecha en que se detrajeron dichas cantidades de la cuenta del actor hasta su determinación. d) Con expresa imposición de costas. 2.- Con carácter subsidiario a las dos peticiones anteriores y para el caso de que no se anule en contrato en su integridad: a) Se declare que las condiciones financieras generales del contrato de tarjeta de crédito y en su caso de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito que regulan el cobro de intereses, las comisiones y el seguro de pagos al no superar el control de transparencia por lo que deben de tenerse por no puestas al no incorporarse válidamente al contrato. b) Que se condene a la entidad demandada a estar y pasar por dicha declaración. c) Que se condene a la demandada como consecuencia legal inherente que sigue a la declaración de no incorporación al contrato de las condiciones que regulan el cobro de intereses, comisiones y el seguro por falta de transparencia a abonar a la parte demandante la cantidad que exceda del total del capital prestado, tomando en cuenta el total abonado por todos los conceptos declarados nulos y que hayan sido abonados por la actora, con ocasión del citado documento o contrato y en su caso de cualquier novación y modificación contractual afectada por la misma falta transparencia y abusividad y resulte conexa o traiga causa del crédito originalmente suscrito, según se determine en ejecución de sentencia, más intereses legales desde la fecha de cada abono. d) Se condene a la demandada al abono de las costas causadas y que se causen en este procedimiento. 3.- Con carácter subsidiario a las dos peticiones anteriores: a) Se declare la nulidad por abusivas como condiciones generales de contratación de las cláusulas relativas a la comisión por devolución y en consecuencia, se tengan por no puestas. b) Que se condene a la entidad demandada a estar y pasar por dicha declaración y las elimine del contrato, dejando subsístete el resto del contrato. c) Que como consecuencia de lo anterior y en aplicación del art 1303 del Código Civil, los contratantes deben restituirse recíprocamente las cosas que hubiesen sido materia de las cláusulas cuya nulidad se postula, se condene a la entidad demandada a devolver las cantidades se hayan abonado por esos conceptos. d) Se condene a la demandada al abono de las costas causadas y que se causen en este procedimiento.
SEGUNDO.- Admitida a trámite la demanda por Decreto de 20 de octubre del 2025, se emplazó a la demandada. Presentado escrito de contestación y resueltas las cuestiones procesales, no estimándose necesaria la celebración de vista, quedaron los autos conclusos para sentencia.
TERCERO.- En la sustanciación de este juicio se han observado las prescripciones legales.
FUNDAMENTOS JURÍDICOS
PRIMERO.- A través del presente procedimiento se ejercita por Dña. ████████████████ acción de nulidad de condiciones generales de la contratación contra Santander Consumer Finance alegando en síntesis que la actora contrató en fecha 13 de febrero de 2012 con la demandada un contrato de tarjeta de crédito mediante sistema revolving, no habiéndole facilitado ninguna información sobre las cláusulas del mismo.
Considera que el clausulado del contrato presenta un importante desequilibrio entre las obligaciones y derechos de las partes, resultando su formato ilegible por el mínimo tamaño de la letra, llegando a necesitarse una lupa para poder leerlo. Entiende por ello que las cláusulas financieras generales que determinan el devengo de intereses remuneratorios adolece de una total falta de transparencia y que las cláusulas de reclamación de posiciones deudoras son abusivas.
SEGUNDO.- La demandada Santander Consumer Finance S.A. se opone a la demanda formulada de adverso alegando que la cláusula de intereses remuneratorios es transparente y no abusiva, habiéndose entregado información precontractual, concretamente, la Información Normalizada Europea, en la que se incluye un ejemplo del coste del crédito. Reconoce la celebración del contrato de tarjeta entre las partes el 9 de febrero del 2012 en el que la demandante optó inicialmente por la modalidad de pago "a fin de mes", habiendo empleado también la modalidad de pago "especial a plazos", habiendo tenido la actora pleno conocimiento de los intereses y de las condiciones pactadas de las modalidades de pago de la tarjeta. Por otra parte, considera improcedente la nulidad de la cláusula de comisión de posiciones deudoras al ajustarse a los criterios del Banco de España y del Tribunal Supremo.
TERCERO.- Respecto a la pretensión ejercitada con carácter principal por la que se interesa que se declare la nulidad de las cláusulas que regulan el interés remuneratorio, las comisiones y el sistema de amortización por su falta de transparencia y abusividad, debe ponerse de manifiesto que si bien no cabe un control de abusividad de la cláusula del interés remuneratorio pactado por afectar al objeto principal del contrato, sí resulta procedente analizar la transparencia en la incorporación de la cláusula y el conocimiento real y cierto de lo convenido al celebrar el contrato. El art. 4.2 de la Directiva 1993/13/CEE, de 5 abril, sobre cláusulas abusivas en contratos celebrados con consumidores, establece que "la apreciación del carácter abusivo de las cláusulas no se referirá a la definición del objeto principal del contrato ni a la adecuación entre precio y retribución, por una parte, ni a los servicios o bienes que hayan de proporcionarse como contrapartida, por otra, siempre que dichas cláusulas se redacten de manera clara y comprensible". Por su parte, la Sentencia del Tribunal Supremo 241/13, de 9 de mayo, con referencia a la anterior sentencia núm. 406/2012, de 18 de junio, consideró que el control de contenido que puede llevarse a cabo en orden al posible carácter abusivo de la cláusula no se extiende al equilibrio de las "contraprestaciones", que identifica con el objeto principal del contrato, a que se refería la Ley General para la Defensa de los Consumidores y Usuarios en el artículo 10.1.c en su redacción originaria, de tal forma que no cabe un control del precio. En este sentido, la Sentencia del Tribunal de Justicia de la Unión Europea de 30 de abril de 2014, asunto C-26/13, declara, y la de 26 de febrero de 2015, asunto C-143/13, ratifica, que la exclusión del control de las cláusulas contractuales en lo referente a la relación calidad precio de un bien o un servicio se explica porque no hay ningún baremo o criterio jurídico que pueda delimitar y orientar ese control. Pero, se añadía en la citada Sentencia del Tribunal Supremo 241/2013, con la misma referencia a la sentencia anterior, que una condición general defina el objeto principal de un contrato y que, como regla, no pueda examinarse la abusividad de su contenido, no supone que el sistema no las someta al doble control de transparencia.
Ese doble control consistía, según la sentencia núm. 241/2013, en que, además del control de incorporación, que atiende a una mera transparencia documental o gramatical, "conforme a la Directiva 93/13/CEE y a lo declarado por esta Sala en la Sentencia 406/2012, de 18 de junio, el control de transparencia, como parámetro abstracto de validez de la cláusula predispuesta, esto es, fuera del ámbito de interpretación general del Código Civil del 'error propio' o 'error vicio', cuando se proyecta sobre los elementos esenciales del contrato tiene por objeto que el adherente conozca o pueda conocer con sencillez tanto la 'carga económica' que realmente supone para él el contrato celebrado, esto es, la onerosidad o sacrificio patrimonial realizada a cambio de la prestación económica que se quiere obtener, como la carga jurídica del mismo, es decir, la definición clara de su posición jurídica tanto en los presupuestos o elementos típicos que configuran el contrato celebrado, como en la asignación o distribución de los riesgos de la ejecución o desarrollo del mismo; siendo preciso que la información suministrada permita al consumidor percibir que se trata de una cláusula que define el objeto principal del contrato, que incide o puede incidir en el contenido de su obligación de pago y tener un conocimiento real y razonablemente completo de cómo juega o puede jugar en la economía del contrato".
Ese doble control consiste, primeramente, en superar el filtro de incorporación o de consideración de las mismas como incluidas en el contrato (artículos 5.5 y 7 de la LCGC), lo que se entenderá cumplido si las cláusulas son claras, concretas y sencillas, el adherente ha tenido oportunidad real de conocerlas de manera completa al tiempo de celebrar el contrato y no son ilegibles, ambiguas, oscuras o incomprensibles; y caso de superar dicho filtro un segundo control de transparencia, como parámetro abstracto de validez de la cláusula predispuesta, que se proyecta sobre la comprensibilidad real de la importancia de la cláusula en el desarrollo del contrato, lo que supone que podrá ser considerada abusiva la condición general si se llegase a la conclusión de que el consumidor no percibiría que se trataba de una previsión principal, que iba a incidir en el contenido de su obligación de pago, o no se le permitiera un conocimiento real y razonablemente completo de cómo aquélla puede jugar en la economía del contrato, porque resulta indispensable que se garantice que el consumidor dispone de la información necesaria para poder tomar su decisión con pleno conocimiento de causa.
Este examen debe realizarse tomando en cuenta, incluso, el contexto en el que se enmarca la cláusula. La Sentencia del Tribunal Supremo de 4 de marzo de 2020 admite la posibilidad de someter esta cláusula que fija el interés remuneratorio en contratos concertados por un consumidor, cual sucede en el caso que os ocupa, a los controles de incorporación y transparencia.
En definitiva, puede considerarse que el interés remuneratorio no se encuentra exento de cualquier control, pues de un lado se encuentra sujeto al control de validez que resulta de la Ley de 23 de julio de 1908, de la Usura, si es alegado por la parte y, por otro, el de trasparencia que impone la Ley 7/1998, de 13 de abril, sobre Condiciones Generales de la Contratación. Así lo indica la STS de 25 de noviembre de 2015 cuando afirma que "la normativa sobre cláusulas abusivas en contratos concertados con consumidores no permite el control del carácter 'abusivo' del tipo de interés remuneratorio en tanto que la cláusula en que se establece tal interés regula un elemento esencial del contrato, como es el precio del servicio, siempre que cumpla el requisito de transparencia, que es fundamental para asegurar, en primer lugar, que la prestación del consentimiento se ha realizado por el consumidor con pleno conocimiento de la carga onerosa que la concertación de la operación de crédito le supone y, en segundo lugar, que ha podido comparar las distintas ofertas de las entidades de crédito para elegir, entre ellas, la que le resulta más favorable".
El artículo 7 de la Ley 7/1998, de 13 de abril, sobre condiciones generales de la contratación, dispone que: "No quedarán incorporadas al contrato las siguientes condiciones generales: [...] b) Las que sean ilegibles, ambiguas, oscuras e incomprensibles, salvo, en cuanto a estas últimas, que hubieren sido expresamente aceptadas por escrito por el adherente y se ajusten a la normativa específica que discipline en su ámbito la necesaria transparencia de las cláusulas contenidas en el contrato" y el artículo 5.5 del mismo texto legal dispone que "La redacción de las cláusulas generales deberá ajustarse a los criterios de transparencia, claridad, concreción y sencillez. Las condiciones incorporadas de modo no transparente en los contratos en perjuicio de los consumidores serán nulas de pleno derecho". Por su parte, el artículo 80 del Real Decreto Legislativo 1/07, de 16 de noviembre, por el que se aprueba el texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios y otras leyes complementarias, regulando los requisitos de las clausulas no negociadas individualmente, establece que las cláusulas deberán cumplir los siguientes requisitos: a) Concreción, claridad y sencillez en la redacción, con posibilidad de comprensión directa, sin reenvíos a textos o documentos que no se faciliten previa o simultáneamente a la conclusión del contrato, y a los que, en todo caso, deberán hacerse referencia expresa en el documento contractual; b) Accesibilidad y legibilidad, de forma que permita al consumidor y usuario el conocimiento previo a la celebración del contrato sobre su existencia y contenido. En ningún caso se entenderá cumplido este requisito si el tamaño de la letra del contrato fuese inferior al milímetro y medio o el insuficiente contraste con el fondo hiciese dificultosa la lectura; c) Buena fe y justo equilibrio entre los derechos y obligaciones de las partes, lo que en todo caso excluye la utilización de cláusulas abusivas.
CUARTO.- En el presente caso, resulta acreditado a través de la prueba documental aportada (documento uno de la demanda y documento uno de la contratación) que en fecha 9 de febrero del 2012 se celebró entre la parte actora y Santander Consumer Finance un contrato de tarjeta crédito revolving denominada Worten Santander Consumer Mastercard.
Efectuando un análisis de las condiciones generales de la tarjeta que figuran incluidas en el contrato suscrito, puede considerarse que la cláusula que fija el interés remuneratorio en la modalidad de cuota fija revolving no supera el primer control de incorporación en lo que a las condiciones generales se refiere, al resultar prácticamente ilegibles sus condiciones generales en formato papel, pudiéndose leer adecuadamente sólo con la utilización de una lupa o del zoom dado los minúsculos caracteres utilizados, resultando además borrosos y abigarrados. Con independencia de que el apartado "b" del artículo 80 de la Ley de Defensa de Consumidores y Usuarios sobre el tamaño de la letra no estaba vigente a la fecha de solicitud de la tarjeta origen de los presentes autos, febrero del 2012, habiéndose añadido esa modificación por la Ley 3/2014, vigente solo desde 29 de marzo del 2014, en cualquier caso las condiciones generales resultan ilegibles cuando se imprimen en papel, que fue precisamente el soporte empleado, no permitiendo el tamaño y calidad de la letra una lectura que a su vez permita entender que puedan considerarse incorporadas al contrato (artículo 7 de la Ley de Condiciones Generales de la Contratación). Por otra parte, debe considerarse también contrario a las reglas de transparencia, claridad, concreción y sencillez, al no indicarse en ningún tipo de recuadro ni destacado el tipo deudor mensual ni la Tasa Anual Equivalente. Se considera por ello que en el presente caso el contrato no cumple con las existencias de transparencia, claridad, concreción y sencillez (artículo 80 del Real Decreto Legislativo 1/07 y 5.5 LCGC) y legibilidad (artículo 7 de la LCGC), por lo que conforme al artículo 7 de la LCGC no quedan incorporadas al contrato las condiciones generales que el adherente no haya tenido oportunidad real de conocer de manera completa al tiempo de la celebración del contrato ni las que sean ilegibles.
Además, efectuando un análisis de las condiciones generales del contrato, tampoco superan el segundo control de transparencia al no permitir al prestatario conocer la verdadera carga económica del contrato, puesto que en primer lugar resulta prácticamente imposible leer tales condiciones en el propio contrato en el que se recoge como modalidad de pago el pago aplazado con cuota fija o revolving, teniendo que utilizarse una lupa o zoom para poder visualizar adecuadamente su contenido, y en segundo lugar se indica que la cuota fija revolving consiste en el pago de una cuota fija que comprende capital e intereses, cuyo importe será el fijado en las Condiciones Particulares. En este caso, no es posible concluir que el consumidor, con el rigor requerido, conociera el alcance de las obligaciones económicas que asumía respecto al interés remuneratorio (TAE 23,43% según el contrato, 26,68% y 26,96% TAE según la liquidación) sin que por el simple uso de la tarjeta pueda deducirse que la demandante comprendió perfectamente la carga económica que asumía al suscribir el contrato puesto que precisamente el menor importe de la cuota mensual puede determinar el pago de una cantidad muy superior de intereses, habiéndose abonado en este caso cuotas de 50 y 70 euros.
Como señala la Sentencia de la AP de Asturias, Sección 5ª, de 22 de enero del 2021, núm. 16/21, rec. 531/20 "que el pliego de condiciones particulares y generales cumple con las exigencias legales del control documental (incorporación de la condición y su legibilidad) y hasta el de transparencia cualificada si sólo se toma en consideración la condición litigiosa (la que regula el interés) estando debida y separadamente identificado el TAE, pero no concurre lo mismo si dicho interés se conecta con la opción que se otorga al acreditado de diferir la amortización del capital mediante el pago mensual de una cuota fija equivalente a un tanto porcentual de la deuda, tan pequeño, que es entonces cuando aflora la verdadera carga económica que supone para el consumidor aquella estipulación (la que regula el interés), puesto que el interés se devenga día a día tomando como base el saldo de la cuenta del crédito y la cuota fija mensual no va destinada a amortizar en exclusiva capital e intereses sino que corresponde a las comisiones y otros gastos, de forma que, a menor cuota (no se olvide, con la permisibilidad y aquiescencia del profesional contratante) menor amortización de la deuda y correlativo incremento proporcional, en el tiempo, de la cantidad correspondiente a intereses, 'hasta el punto de que puede convertir al prestatario en un deudor cautivo' (STS 4-3-2020 apartado 8 del FD 5); y así es que, desde esta perspectiva, si es que el consumidor no viene debidamente informado e ilustrado sobre la verdadera carga económica que puede suponer el interés ordinario estipulado en función y razón de la cuota de amortización fija por la que puede optar en caso de acogerse a la modalidad de pago diferido, que cabe afirmar que la tan dicha estipulación litigiosa no supera el control de transparencia, lo que autoriza, entonces, para someterla al control de contenido, también con resultado negativo por lo mismo dicho de la aplicación del interés estipulado sobre el saldo o deuda día a día (que tanto comprende capital como intereses devengados y comisiones), de forma que, con el paso del tiempo, la deuda se incrementa progresivamente en una proporción mayor de la que resultaría de sólo aplicar al capital dispuesto el interés litigioso y, por tanto y en definitiva, introduciendo un desequilibrio importante en los derechos y obligaciones del consumidor contrario a la buena fe (art. 82 del TRLGDCU)".
Se considera por ello que en el presente caso ante la aplicación de elevados tipos de interés (TAE 26,96%) y el pago de cuotas mensuales bajas por importe de 50 ó 70 euros, el préstamo se prolonga durante años al amortizarse cada vez menos cantidad de capital y más intereses. Como señala el Tribunal Supremo en la reciente Sentencia de 4 de marzo de 2.020: "Han de tomarse además en consideración otras circunstancias concurrentes en este tipo de operaciones de crédito, como son el público al que suelen ir destinadas, personas que por sus condiciones de solvencia y garantías disponibles no pueden acceder a otros créditos menos gravosos, y las propias peculiaridades del crédito revolving, en que el límite del crédito se va recomponiendo constantemente, las cuantías de las cuotas no suelen ser muy elevadas en comparación con la deuda pendiente y alargan muy considerablemente el tiempo durante el que el prestatario sigue pagando las cuotas con una elevada proporción correspondiente a intereses y poca amortización del capital, hasta el punto de que puede convertir al prestatario en un deudor «cautivo», y los intereses y comisiones devengados se capitalizan para devengar el interés remuneratorio". En consecuencia y a tenor de lo expuesto, se considera que la cláusula de intereses pactada en el contrato es abusiva por no superar el doble control de incorporación y de transparencia y, en consecuencia, nula según el artículo 83 del TRLGDCU toda vez que el titular del contrato no pudo percatarse de la importancia de la cláusula en cuestión, de su carácter fundamental o principal dada la trascendencia que iba a jugar en el desarrollo del contrato y en su obligación de pago, siendo exigible un plus de información que le hubiera permitido al consumidor percatarse plenamente de la carga jurídica y económica que le suponía, plus de información que no resulta acreditado que se hubiera facilitado en este caso por la parte demandada a quien correspondía la carga de la prueba conforme al artículo 217.3 de la LEC respecto a la información previa suministrada sobre el mismo.
En consecuencia, toda vez que el demandante no tuvo oportunidad real de conocer la carga económica de las condiciones relativas al interés remuneratorio, comisiones y sistema de amortización, debe estimarse íntegramente la demanda y declarar la nulidad del contrato por no superar las cláusulas que regulan en interés remuneratorio, las comisiones y el sistema de amortización el control de incorporación y de transparencia, condenando a la demandada a estar y pasar por dicha declaración y, en consecuencia, conforme al artículo 1.303 del Código Civil, a que impute el pago de todos los intereses y comisiones que se hubieran cobrado en virtud de la aplicación de las cláusulas declaradas nulas a minorar la deuda y, en caso de resultar sobrante, devolverlo al actor, cuantía a determinar en ejecución de Sentencia, con el interés legal desde la fecha en que se detrajeron dichas cantidades de la cuenta del actor hasta su determinación.
QUINTO.- En cuanto a las costas, y de conformidad con el artículo 394 de la Ley de Enjuiciamiento Civil, se imponen a la parte demandada.
Vistos los preceptos legales citados y demás de general y pertinente aplicación,
FALLO
Que ESTIMANDO ÍNTEGRAMENTE la demanda formulada por el Procurador ████████████████, en nombre y representación de DOÑA ████████████████ frente a SANTANDER CONSUMER FINANCE S.A.: 1.- Debo declarar y declaro la nulidad del contrato suscrito entre las partes en fecha 9 de febrero del 2012 por no superar las cláusulas que regulan en interés remuneratorio, las comisiones y el sistema de amortización el control de incorporación y de transparencia.
2.- Debo condenar y condeno a la demandada a estar y pasar por dicha declaración y a imputar el pago de todos los intereses y comisiones que se hubieran cobrado en virtud de la aplicación de las cláusulas declaradas nulas a minorar la deuda y, en caso de resultar sobrante, devolverlo al actor, cuantía a determinar en ejecución de Sentencia, con el interés legal desde la fecha en que se detrajeron dichas cantidades de la cuenta del actor hasta su determinación.
Todo ello, con expresa imposición de costas a la parte demandada.
MODO DE IMPUGNACIÓN: mediante recurso de APELACIÓN ante la Audiencia Provincial de MADRID (artículo 455 LEC).
El recurso se interpondrá por medio de escrito presentado ante la Audiencia Provincial en el plazo de VEINTE DÍAS hábiles contados desde el siguiente de la notificación Y de conformidad con lo dispuesto en la LO 1/09 de 3 de noviembre del 2009 para recurrir deberá constituir depósito de 50 euros mediante ingreso en la Cuenta de Consignaciones de este Juzgado especificando el Código y tipo de recurso, debiendo acreditar al interponerse el recurso haber constituido el depósito mediante la presentación del resguardo de orden de ingreso.
Así por esta Sentencia, lo pronuncio, mando y firmo.
PUBLICACIÓN.- Leída y publicada fue la anterior sentencia por la Sra. Juez que la dicta, estando celebrando audiencia pública en el mismo día de su fecha, de lo que yo, el Letrado de la Administración de Justicia, doy fe.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutela o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
Revisa gratis si tu tarjeta Santander Consumer Finance es reclamable
En poco tiempo sabrás si tu caso es viable. Sin compromiso y sin coste.
Consulta gratuita WhatsApp