Sentencia real · usura · primera instancia
Sentencia 00121/2018 de Avilés: nulidad por usura de tarjeta Santander Consumer Worten
| Nº de sentencia | 00121/2018 |
|---|---|
| Órgano | Juzgado de Primera Instancia e Instrucción Nº 6 de Avilés |
| Ciudad | Avilés |
| Fecha | 7 de junio de 2018 |
| Procedimiento | Ordinario 0000476/2017 |
| Entidad | Santander Consumer Finance |
| Vía de nulidad | Usura |
La sentencia estima íntegramente la demanda y declara la nulidad del contrato de tarjeta de crédito Santander Consumer Worten por usura en el interés remuneratorio, condenando a la entidad a devolver al demandante las cantidades que excedan del capital prestado, con imposición de costas.
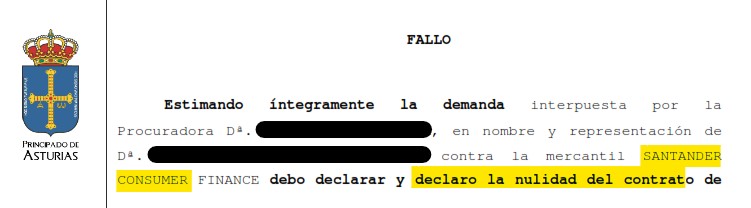
«Estimando íntegramente la demanda interpuesta por la Procuradora Dª. ████████████████, en nombre y representación de Dª. ████████████████ contra la mercantil SANTANDER CONSUMER FINANCE debo declarar y declaro la nulidad del contrato de Tarjeta Worten Santander Consumer Mastercard, suscrito en fecha *** de noviembre de 2012 entre Dª. ████████████████ y Santander Consumer Finance, por usura en la condición general que establece el interés remuneratorio, condenando a la entidad demandada, por aplicación del art. 3 de la Ley de Represión de la Usura, a abonar a la demandante la cantidad que exceda del total del capital que le haya prestado, con expresa imposición de costas a la parte demandada.»
Fallo de la sentencia 00121/2018, Juzgado de Primera Instancia e Instrucción Nº 6 de Avilés
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
SENTENCIA: ***/2018
N.I.G.: ***
ORD PROCEDIMIENTO ORDINARIO ***/2017
Procedimiento origen: /
Sobre RESTO.ACCIO.INDV.CONDIC.GNRLS.CONTRATACION
DEMANDANTE D/ña. ████████████████
Procurador/a Sr/a. ████████████████
Abogado/a Sr/a. ████████████████
DEMANDADO D/ña. SANTANDER CONSUMER FINANCE,
Procurador/a Sr/a. ████████████████
Abogado/a Sr/a. ████████████████
S E N T E N C I A
En Avilés, a *** de junio de 2018
Vistos por mí, ████████████████, Magistrado-Juez del
Juzgado de Primera Instancia nº 6 de Avilés y su Partido, los autos de Juicio Ordinario seguidos con el número ***/17 a instancia de Dª. ████████████████ contra la mercantil SANTANDER CONSUMER
ANTECEDENTES DE HECHO
PRIMERO..- Con fecha *** de septiembre de 2017 fue presentada ante el
Decanato de los Juzgados de esta ciudad y turnada por reparto a este
Juzgado demanda de Juicio Ordinario formulada por la Procuradora Dª. ████████████████, en nombre y representación de Dª. ████████████████ contra la mercantil SANTANDER CONSUMER FINANCE en la que previa alegación de los hechos y fundamentos que estimaba de aplicación, terminaba suplicando que se dictara en su día, sentencia por la que estimando íntegramente las pretensiones formuladas en la demanda, se declarase la nulidad del contrato de tarjeta de crédito suscrito entre la actora y la demandada por existencia de usura en la condición general que establece el interés remuneratorio, condenando a la demandada, como consecuencia legal inherente a la declaración de nulidad por existencia de usura, de conformidad con el art. 3 LRU, a abonar a la demandante la cantidad que excediese del total del capital que le hubiese prestado, tomando en cuenta el total de lo ya recibido por todos los conceptos cargados y percibidos al margen de dicho capital y que ya hayan sido abonados por la demandante, con ocasión del citado documento o contrato, especialmente las cantidades cobradas por los conceptos de comisión por disposición de efectivo, intereses, comisión por reclamación de cuota impagada y cuotas de seguros asociados a la tarjeta de crédito, según se determinase en ejecución de sentencia, aportando para su correcta determinación todas las liquidaciones y extractos mensuales de la tarjeta de crédito completos y correlativos remitidos al cliente desde la fecha de suscripción del contrato hasta la última liquidación practicada, más intereses legales, todo ello con expresa imposición de costas.
SEGUNDO..- Admitida a trámite la demanda, y dado traslado de la misma a la demandada, por ésta se presentó escrito de contestación a la demanda en el que, previa alegación de los hechos y fundamentos que consideraba de aplicación, solicitaba se dictara en su día y previos los trámites legales, sentencia por la que se desestimase la demanda interpuesta de contrario con imposición de costas a la parte actora.
TERCERO..- Convocadas las partes para la celebración de la audiencia previa que señala la ley, ésta se celebró el día 25 de mayo de 2018, con asistencia de ambas. En dicho acto, en el que las mismas no llegaron a ningún tipo de acuerdo, la actora se afirmó y ratificó en la demanda, en tanto que la demandada se afirmó y ratificó en su contestación a la demanda, pronunciándose ambas sobre los documentos presentados de contrario, recibiéndose el juicio a prueba y admitiéndose la que se consideró pertinente, por lo que a la vista de las pruebas admitidas, únicamente la documental de ambas partes, quedaron las actuaciones vistas para sentencia.
CUARTO..- En la tramitación del presente procedimiento se han observado todas las prescripciones legales.
FUNDAMENTOS DE DERECHO
PRIMERO..- La demanda entablada en el presente procedimiento tiene por objeto el ejercicio de una acción de nulidad de cláusula inserta en escritura de contrato de Tarjeta de Crédito, concertado en fecha de 26 de noviembre de 2012, entre la entidad demandada y la actora.
La parte actora sustenta su pretensión de nulidad en su condición de consumidor y en el carácter usurario del contrato concertado con la ahora demandada, alegando asimismo, la infracción de la debida transparencia por parte de la entidad demandada en la incorporación de la cláusula discutida, basando su reclamación en lo dispuesto en la Ley de Represión de la Usura al estipularse un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso y el carácter abusivo de la cláusula en los términos exigidos por la Ley General para la Defensa de Consumidores y Usuarios. Por su parte, la demandada se opone a la pretensión de la actora, invocando la doctrina de los actos propios por cuanto la ahora demandante, ha venido cumpliendo sin discrepancia alguna con la entidad financiera los términos del contrato concertado por las partes, alegando igualmente que la estipulación relativa a intereses, no es abusiva, al tratarse de intereses libremente pactados y aceptados en el contrato suscrito por las partes, habiendo de realizarse la comparación del índice pactado con operaciones del mismo tipo.
SEGUNDO..- Entrando a resolver el fondo de la cuestión aquí controvertida, se ha de señalar que respecto a un caso similar al denominado “crédito revolving”, aquí objeto de enjuiciamiento, se ha pronunciado en reciente sentencia nuestra Audiencia Provincial, en fecha 8 de febrero de 2016, viniendo a señalar que: “La Ley de 23 de julio de 1908 sobre nulidad de los contratos de préstamos usurarios dispone en el párrafo primero de su art. 1 que "será nulo todo contrato de préstamo en que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso o en condiciones tales que resulte aquél leonino, habiendo motivos para estimar que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales".
La doctrina civilista venía manteniendo una discusión clásica acerca de si el requisito normativo referido a las circunstancias personales del prestatario debía concurrir únicamente para tener el préstamo concertado como leonino o si por el contrario debía concurrir también en el supuesto del inciso primero en el que se pacta un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso.
Nuestro Alto Tribunal en su reciente STS 25 noviembre 2015 sale al paso de este debate señalando que "A partir de los primeros años cuarenta, la jurisprudencia de esta Sala volvió a la línea jurisprudencial inmediatamente posterior a la promulgación de la Ley de Represión de la Usura, en el sentido de no exigir que, para que un préstamo pudiera considerarse usurario, concurrieran todos los requisitos objetivos y subjetivos previstos en el art. 1 de la ley. Por tanto, y en lo que al caso objeto del recurso interesa, para que la operación crediticia pueda ser considerada usuraria, basta con que se den los requisitos previstos en el primer inciso del art. 1 de la ley, esto es, « que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso», sin que sea exigible que, acumuladamente, se exija «que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales».
En el caso presente nos encontramos ante un contrato de préstamo concertado el 3 noviembre 2010 a un tipo de interés remuneratorio del 30,06% (cláusula tercera), operación que tenía por finalidad la de financiar las necesidades personales del prestatario (manifestación primera del contrato). De otra parte encontramos que en el mes de noviembre del año 2010 los tipos de intereses remuneratorios aplicados en las operaciones de crédito al consumo tenían una media del 7,7% según la estadística publicada por el
Banco de España y que se acompaña como doc. nº 3 a la contestación a la demanda, de lo que resulta que el interés pactado en la póliza que nos ocupa supone un incremento de casi 4 veces la magnitud de referencia.
La citada STS 25 noviembre 2015 contemplaba un supuesto en el que interés remuneratorio pactado apenas superaba el superaba el doble del interés medio ordinario en las operaciones de crédito al consumo de la época en que se concertó el contrato, señalando a este propósito que "La cuestión no es tanto si es o no excesivo, como si es «notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso», y esta Sala considera que una diferencia de esa envergadura entre el TAE fijado en la operación y el interés medio de los préstamos al consumo en la fecha en que fue concertado permite considerar el interés estipulado como «notablemente superior al normal del dinero».
Continúa afirmando la repetida Sentencia que "Para que el préstamo pueda ser considerado usurario es necesario que, además de ser notablemente superior al normal del dinero, el interés estipulado sea «manifiestamente desproporcionado con las circunstancias del caso». En principio, dado que la normalidad no precisa de especial prueba mientras que es la excepcionalidad la que necesita ser alegada y probada, en el supuesto enjuiciado no concurren otras circunstancias que las relativas al carácter de crédito al consumo de la operación cuestionada. La entidad financiera que concedió el crédito “revolving” no ha justificado la concurrencia de circunstancias excepcionales que expliquen la estipulación de un interés notablemente superior al normal en las operaciones de crédito al consumo. Generalmente, las circunstancias excepcionales que pueden justificar un tipo de interés anormalmente alto están relacionadas con el riesgo de la operación. Cuando el prestatario va a utilizar el dinero obtenido en el préstamo en una operación especialmente lucrativa pero de alto riesgo, está justificado que quien le financia, al igual que participa del riesgo, participe también de los altos beneficios esperados mediante la fijación de un interés notablemente superior al normal. Aunque las circunstancias concretas de un determinado préstamo, entre las que se encuentran el mayor riesgo para el prestamista que pueda derivarse de ser menores las garantías concertadas, puede justificar, desde el punto de vista de la aplicación de la Ley de
Represión de la Usura, un interés superior al que puede considerarse normal o medio en el mercado, como puede suceder en operaciones de crédito al consumo, no puede justificarse una elevación del tipo de interés tan desproporcionado en operaciones de financiación al consumo como la que ha tenido lugar en el caso objeto del recurso, sobre la base del riesgo derivado del alto nivel de impagos anudado a operaciones de crédito al consumo concedidas de un modo ágil y sin comprobar adecuadamente la capacidad de pago del prestatario, por cuanto que la concesión irresponsable de préstamos al consumo a tipos de interés muy superiores a los normales, que facilita el sobreendeudamiento de los consumidores y trae como consecuencia que quienes cumplen regularmente sus obligaciones tengan que cargar con las consecuencias del elevado nivel de impagos, no puede ser objeto de protección por el ordenamiento jurídico”.
Como consecuencia de todo lo expuesto, la citada sentencia, declaró usurario el préstamo allí discutido.
TERCERO..- Partiendo de la doctrina expuesta en dicha sentencia y analizando el caso que aquí nos ocupa, se ha de concluir de forma necesaria, que el contrato objeto de litis, ha de considerarse usurario a los efectos que nos ocupan, lo que conlleva su declaración de nulidad.
Así, en el presente caso, en el contrato de tarjeta de crédito, se estipulaba un T.A.E., inicial del 19,58 %, siendo el tipo de interés medio para los préstamos al consumo para esa fecha el 8,95 %, tal y como sostiene la demandante -documento 1 de ambas partes y 2 de la actora, aunque en éste sea prácticamente imperceptible la lectura de dicho interés-, considerando la demandada que dicho tipo de interés remuneratorio es acorde con el interés de mercado para productos de la misma naturaleza, libremente pactado y aceptado y consentido por la actora.
En este punto y pese a lo señalado por la demandada, se ha de precisar que nos encontramos ante una operación de crédito al consumo, crédito, en el que se ha estipulado un interés notablemente superior al interés legal del dinero, y que excede en más de dos veces al interés remuneratorio medio en operaciones de crédito al consumo (índice de referencia con el que ha de ser realizada la comparativa, SAP Asturias 8-2-2018), que a dicha fecha era del 8,95%, y que es manifiestamente desproporcionado para las circunstancias del caso.
Al respecto se ha de precisar que la demandada, más allá de las alegaciones efectuadas en su escrito de contestación a la demanda, en relación a la aceptación de las condiciones del contrato por la demandante, y al tiempo transcurrido desde la firma del mismo sin queja alguna, así como al destino del mismo permitiendo al titular “extraer dinero en bancos y cajeros automáticos adheridos al sistema y efectuar el pago de bienes o servicios en los establecimientos comerciales que lo admitan…”, “financiar bajo modalidades especiales de pago la adquisición de bienes y servicios específicos en determinados establecimientos adheridos a dicho sistema ...” y “realizar disposiciones en efectivo con cargo a la tarjeta Worten
Santander Consumer Mastercard mediante llamada telefónica a la
Central de Autorización de Tarjetas de El Banco …” -condición general 3 del contrato-, no ha aportado a los autos elemento probatorio alguno que permita determinar la existencia de una circunstancia excepcional en la operación de crédito litigiosa, que conlleve y justifique la aplicación de un tipo de interés tan elevado como el que nos ocupa.
La declaración de nulidad interesada por la actora, y estimada por el suscribiente, conlleva la necesaria devolución a la demandante, en aplicación del art. 3 de la Ley de Represión de la
Usura, de las cantidades percibidas por la demandada que excedan del capital prestado, incluidos los distintos conceptos señalados por la actora en el suplico de la demanda, lo que habrá de determinarse en fase de ejecución de sentencia, al no haberse efectuado cálculo alguno al respecto por las partes litigantes.
Por las razones expuestas entiendo que no cabe otro pronunciamiento que la estimación de la demanda.
CUARTO..- En cuanto a los intereses, la demandada deberá abonar a la parte actora el interés legal previsto en el art. 576 de la LEC, que se computará desde la fecha de la sentencia.
QUINTO..- La estimación íntegra de la demanda trae consigo la imposición de las costas del presente procedimiento a la parte demandada, de conformidad con el art. 394 LEC.
Estimando íntegramente la demanda interpuesta por la
Procuradora Dª. ████████████████, en nombre y representación de
Dª. ████████████████ contra la mercantil SANTANDER
CONSUMER FINANCE debo declarar y declaro la nulidad del contrato de
Tarjeta Worten Santander Consumer Mastecard, suscrito en fecha ***/***/2012 entre Dª. ████████████████ y Santander
Consumer Finance, por usura en la condición general que establece el interés remuneratorio, condenando a la entidad demandada, por aplicación del art. 3 de la Ley de Represión de la Usura, a abonar a la demandante, la cantidad que exceda del total del capital que le haya prestado, tomando en cuenta el total de lo ya recibido por todos los conceptos cargados y percibidos al margen de dicho capital y que ya hayan sido abonados por la demandante, con ocasión del citado documento o contrato, especialmente las cantidades que hayan sido cobradas por los conceptos de comisión por disposición de efectivo, intereses, comisión por reclamación de cuota impagada y cuotas de seguros asociados a la tarjeta de crédito, lo que deberá determinarse en ejecución, más los intereses especificados en el fundamento cuarto de esta resolución, con expresa imposición de costas a la parte demandada.
Notifíquese la presente resolución a las partes con la advertencia de que contra la misma cabe recurso de APELACIÓN que podrá interponerse ante este Juzgado en un plazo de VEINTE DÍAS, para su resolución por la Ilma. Audiencia Provincial de Asturias.
Líbrese y únase certificación de esta resolución a las actuaciones, incluyéndose la original en el Libro de Sentencias.
Así por esta mi sentencia, lo pronuncio, mando y firmo.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
Revisa gratis si tu tarjeta Santander Consumer Finance es reclamable
En poco tiempo sabrás si tu caso es viable. Sin compromiso y sin coste.
Consulta gratuita WhatsApp