Sentencia real · usura · primera instancia
Sentencia 19/2025 de Móstoles: nulidad por usura de préstamo al consumo de Santander Consumer Finance
| Nº de sentencia | 19/2025 |
|---|---|
| Órgano | Juzgado de Primera Instancia nº 5 de Móstoles |
| Ciudad | Móstoles |
| Fecha | 27 de enero de 2025 |
| Procedimiento | Procedimiento ordinario 1448/2021 |
| Entidad | Santander Consumer Finance |
| Vía de nulidad | Usura |
El Juzgado de Primera Instancia nº 5 de Móstoles estima la demanda y declara la nulidad por usurario del contrato de préstamo al consumo suscrito con Santander Consumer Finance, condenando a la entidad a reintegrar las cantidades excedentes al capital prestado.
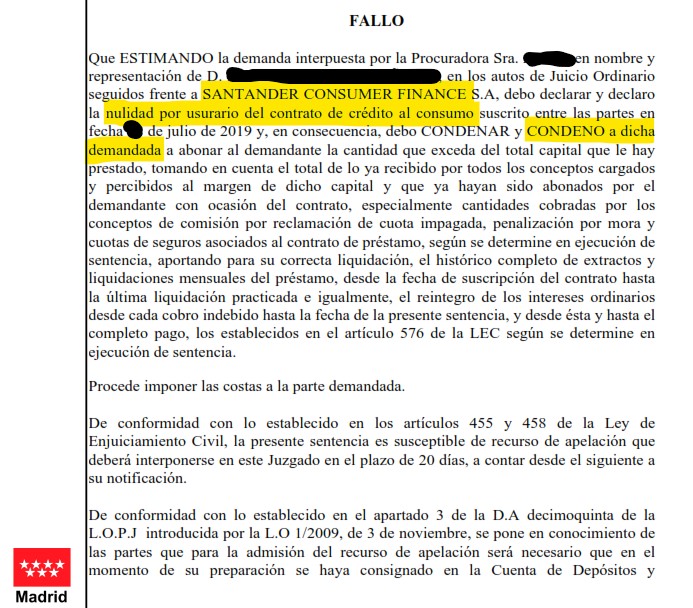
«Debo declarar y declaro la nulidad por usurario del contrato de crédito al consumo suscrito entre las partes en fecha *** de julio de 2019 y, en consecuencia, debo CONDENAR y CONDENO a dicha demandada a abonar al demandante la cantidad que exceda del total capital que le haya prestado...»
Fallo de la sentencia 19/2025, Juzgado de Primera Instancia nº 5 de Móstoles
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE 1ª INSTANCIA Nº 05 DE MÓSTOLES
Procedimiento: Procedimiento Ordinario ***/2021
Materia: Resto de acciones individuales sobre condiciones generales de la contratación
N.I.G.: ***
SENTENCIA Nº ***/2025
En Móstoles, a veintisiete de enero de dos mil veinticinco.
Vistos por mí, Dª. ████████████████, Magistrada-Juez del Juzgado de 1ª Instancia nº 5 de Móstoles y su partido, los autos de Juicio Ordinario seguidos en este Juzgado bajo el número *** del año 2021, a instancia de D. ████████████████, representado por la Procuradora Sra. ████████████████ y asistido por el Letrado Sr. ██████, frente a SANTANDER CONSUMER FINANCE S.A, representado por el Procurador Sr. ████████████████ y asistido por el Letrado Sr. ████████, cuyos autos versan sobre acción de nulidad y reclamación de cantidad y atendiendo a los siguientes:
ANTECEDENTES DE HECHO
PRIMERO: Por el demandante se formuló demanda de juicio ordinario en fecha *** de septiembre de 2021, frente a SANTANDER CONSUMER FINANCE S.A, en ejercicio de acción de nulidad y reclamación de cantidad.
SEGUNDO: Admitida a trámite la demanda por decreto de *** de diciembre de 2021, se acordó emplazar a la demandada para contestar a la demanda, lo que hizo mediante escrito de *** de enero de 2022.
TERCERO: Por diligencia de ordenación de fecha *** de febrero de 2022 se acordó convocar a las partes a la celebración de la Audiencia Previa que tuvo lugar el *** de enero de 2024 con asistencia de todas las partes.
En dicho acto se acordó como prueba requerir a la demandada para aportar el contrato, lo que hizo en tiempo y forma.
Por la demandante se presentó escrito de alegaciones el *** de julio de 2024 y, por diligencia de ordenación de *** de julio de 2024, quedaron los autos en la mesa de S.Sª para dictar sentencia.
FUNDAMENTOS DE DERECHO
PRIMERO: La demandante ejercita la presente acción de nulidad contractual y reclamación de cantidad basada en los siguientes hechos: el hoy actor suscribió en fecha *** de julio de 2019 un contrato de préstamo (crédito al consumo) con la entidad hoy demandada. Alega la parte demandante que el interés remuneratorio pactado de un 20,82% TAE resulta desproporcionado al superar en más del doble el índice fijado por el Banco de España para operaciones similares, debiendo ser calificado como usurario, lo que determina la nulidad del contrato.
Por su parte la entidad demandada se opone a tal reclamación alegando que la cláusula de intereses remuneratorios supera tanto el control de transparencia como el de incorporación; que la contratación del crédito por el demandante fue solicitada por él mismo y que recibió información adecuada al respecto, firmando el contrato y recibiendo copia del mismo. En cuanto a la TAE aplicada, sostiene la demandada que la misma está próxima al promedio para este tipo de operaciones y dentro de la normalidad, motivos por los cuales la demanda debe ser desestimada.
SEGUNDO: El artículo 217.2 de la Ley de Enjuiciamiento Civil dispone que corresponde al actor la carga de probar la certeza de los hechos de los que ordinariamente se desprenda, según las normas jurídicas a ellos aplicables, el efecto jurídico correspondiente a las pretensiones de la demanda, así como lo dispuesto en el punto tercero del mismo precepto al señalar que incumbe al demandado la carga de probar los hechos que, conforme a las normas que les sean aplicables, impidan, extingan o enerven la acción jurídica de los hechos a que se refiere el apartado anterior.
No es cuestión controvertida la suscripción por el demandante del contrato de préstamo al consumo en fecha *** de julio de 2019 con la entidad demandada (doc.1 de la demanda), alegándose por la parte demandante que el interés remuneratorio pactado de un TAE del 20,82% es excesivo y desproporcionado y, por tanto, debe ser calificado de usurario.
La demandada se opone alegando que la TAE media ponderada que ha sido aplicada es próxima al promedio de este tipo de operaciones y, por tanto, dentro de la normalidad.
El interés remuneratorio es un elemento esencial del contrato, y como tal, está excluido del control de abusividad salvo que la redacción de la cláusula no sea clara y comprensible, de conformidad con lo establecido en el artículo 4.2 de la Directiva 93/13 y de la Jurisprudencia del Tribunal Supremo que así lo ha interpretado.
El artículo 4, apartado dos, de la Directiva 93/13/CEE, del Consejo, de 5 de abril de 1993, sobre las cláusulas abusivas en los contratos celebrados con consumidores, establece que "La apreciación del carácter abusivo de las cláusulas no se referirá a la definición del objeto principal del contrato ni a la adecuación entre precio y retribución, por una parte, ni a los servicios o bienes que hayan de proporcionarse como contrapartida, por otra, siempre que dichas cláusulas se redacten de manera clara y comprensible", debiendo entenderse que, en los contratos bancarios de crédito, el interés remuneratorio es el precio del crédito, esto es, objeto principal del contrato.
Por su parte, la sentencia del Tribunal Supremo de 25 de noviembre de 2015 distingue entre interés remuneratorio e interés de demora, señalando que "Mientras que el interés de demora fijado en una cláusula no negociada en un contrato concertado con un consumidor puede ser objeto de control de contenido y ser declarado abusivo si supone una indemnización desproporcionadamente alta al consumidor que no cumpla con sus obligaciones, como declaramos en las sentencias núm. 265/2015 de 22 de abril, y 469/2015 de 8 de septiembre, la normativa sobre cláusulas abusivas en contratos concertados con consumidores no permite el control del carácter "abusivo" del tipo de interés remuneratorio en tanto que la cláusula en que se establece tal interés regula un elemento esencial del contrato, como es el precio del servicio, siempre que cumpla el requisito de transparencia, que es fundamental para asegurar, en primer lugar, que la prestación del consentimiento se ha realizado por el consumidor con pleno conocimiento de la carga onerosa que la concertación de la operación de crédito le supone y, en segundo lugar, que ha podido comparar las distintas ofertas de las entidades de crédito para elegir, entre ellas, la que le resulta más favorable".
Por tanto, no cabe declarar la nulidad de dichas cláusulas en virtud de lo dispuesto en los artículos 82 y 83 del Real Decreto Legislativo 1/2007, amparado en considerar que concurre "un desequilibrio importante de los derechos y obligaciones de las partes que se deriven del contrato", porque no se trata de examinar la desproporción o desequilibrio entre el incumplimiento y la indemnización asociada al incumplimiento (elemento no esencial en el contrato), sino que se refiere al precio mismo del servicio prestado (elemento esencial del contrato).
Ello no significa que el interés remuneratorio se encuentre exento de cualquier control, pues, de un lado, se encuentra el control de validez que resulta de la Ley de 23 de julio de 1908, de la Usura, y por otro, el de transparencia que impone la Ley 7/1998, de 13 de abril, sobre Condiciones Generales de la Contratación.
En el presente caso, la cláusula que establece el interés remuneratorio supera el control de transparencia toda vez que son claras y comprensibles al fijar el tipo de interés aplicable.
Se ha de abordar por tanto la validez de esa cláusula acudiendo a la Ley 23 de julio de 1908 de Represión de la Usura que resulta de aplicación al tratarse de una deuda derivada de una operación de crédito y establecer el artículo 9 de dicha Ley que "lo dispuesto por esta Ley se aplicará a toda operación sustancialmente equivalente a un préstamo de dinero, cualesquiera que sean la forma que revista el contrato y la garantía que para su cumplimiento se haya ofrecido".
La ya citada sentencia del Tribunal Supremo de 25 de noviembre de 2015 declara "la Ley de Represión de la Usura se configura como un límite a la autonomía negocial del art.1255 del Código Civil aplicable a los préstamos, y, en general, a cualesquiera operación de crédito «sustancialmente equivalente» al préstamo. Así lo ha declarado esta Sala en anteriores sentencias, como las núm.406/2012 de 18 de junio, 113/2013 de 22 de febrero, y 677/2014 de 2 de diciembre. A partir de los primeros años cuarenta, la jurisprudencia de esta Sala volvió a la línea jurisprudencial inmediatamente posterior a la promulgación de la Ley de Represión de la Usura, en el sentido de no exigir que, para que un préstamo pudiera considerarse usurario, concurrieran todos los requisitos objetivos y subjetivos previstos en el art. 1 de la ley. Por tanto, y en lo que al caso objeto del recurso interesa, para que la operación crediticia pueda ser considerada usuraria, basta con que se den los requisitos previstos en el primer inciso del art. 1 de la ley, esto es, «que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso», sin que sea exigible que, acumuladamente, se exija «que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales»(...). Dado que conforme al art. 315, párrafo segundo, del Código de Comercio, «se reputará interés toda prestación pactada a favor del acreedor», el porcentaje que ha de tomarse en consideración para determinar si el interés es notablemente superior al normal del dinero no es el nominal, sino la tasa anual equivalente (TAE), que se calcula tomando en consideración cualesquiera pagos que el prestatario ha de realizar al prestamista por razón del préstamo, conforme a unos estándares legalmente predeterminados(...). El interés con el que ha de realizarse la comparación es el "normal del dinero". No se trata, por tanto, de compararlo con el interés legal del dinero, sino con el interés «normal o habitual, en concurrencia con las circunstancias del caso y la libertad existente en esta materia» (sentencia núm.869/2001, de 2 de octubre). Para establecer lo que se considera "interés normal" puede acudirse a las estadísticas que publica el Banco de España, tomando como base la información que mensualmente tienen que facilitarle las entidades de crédito sobre los tipos de interés que aplican a diversas modalidades de operaciones activas y pasivas (créditos y préstamos personales hasta un año y hasta tres años, hipotecarios a más de tres años, cuentas corrientes, cuentas de ahorro, cesiones temporales, etc.)(...). Para que el préstamo pueda ser considerado usurario es necesario que, además de ser notablemente superior al normal del dinero, el interés estipulado sea «manifiestamente desproporcionado con las circunstancias del caso»".
En esta misma línea se ha manifestado la Audiencia Provincial de Madrid, entre otras, en sentencias de fecha 10 y 17 de marzo de 2017 y autos de 20 de junio, 13 y 29 de diciembre de 2017 y 6 de febrero de 2018.
Y más recientemente, la cuestión relativa a este tipo de tarjetas, ha sido abordada por la sentencia del Tribunal Supremo de 4 de marzo de 2020, que establece que: “1.- Para determinar la referencia que ha de utilizarse como «interés normal del dinero» para realizar la comparación con el interés cuestionado en el litigio y valorar si el mismo es usurario, debe utilizarse el tipo medio de interés, en el momento de celebración del contrato, correspondiente a la categoría a la que corresponda la operación crediticia cuestionada. Y si existen categorías más específicas dentro de otras más amplias (como sucede actualmente con la de tarjetas de crédito y revolving, dentro de la categoría más amplia de operaciones de crédito al consumo), deberá utilizarse esa categoría más específica, con la que la operación crediticia cuestionada presenta más coincidencias (duración del crédito, importe, finalidad, medios a través de los cuáles el deudor puede disponer del crédito, garantías, facilidad de reclamación en caso de impago, etc.), pues esos rasgos comunes son determinantes del precio del crédito, esto es, de la TAE del interés remuneratorio; 2.- A estos efectos, es significativo que actualmente el Banco de España, para calcular el tipo medio ponderado de las operaciones de crédito al consumo, no tenga en cuenta el de las tarjetas de crédito y revolving, que se encuentra en un apartado específico; 3.- En el presente caso, en el litigio sí era discutido cuál era el interés de referencia que debía tomarse como «interés normal del dinero». Y a esta cuestión debe contestarse que el índice que debió ser tomado como referencia era el tipo medio aplicado a las operaciones de crédito mediante tarjetas de crédito y revolving publicado en las estadísticas oficiales del Banco de España, con las que más específicamente comparte características la operación de crédito objeto de la demanda; 4.- En consecuencia, la TAE del 26,82% del crédito revolving (que en el momento de interposición de la demanda se había incrementado hasta el 27,24%, ha de compararse con el tipo medio de interés de las operaciones de crédito mediante tarjetas de crédito y revolving de las estadísticas del Banco de España, que, según se fijó en la instancia, era algo superior al 20%, por ser el tipo medio de las operaciones con las que más específicamente comparte características la operación de crédito objeto de la demanda. No se ha alegado ni justificado que cuando se concertó el contrato el tipo de interés medio de esas operaciones fuera superior al tomado en cuenta en la instancia; 5.- Al tratarse de un dato recogido en las estadísticas oficiales del Banco de España elaboradas con base en los datos que le son suministrados por las entidades sometidas a su supervisión, se evita que ese «interés normal del dinero» resulte fijado por la actuación de operadores fuera del control del supervisor que apliquen unos intereses claramente desorbitados”.
En el presente caso, no nos encontramos ante una tarjeta “revolving” sino ante un préstamo o crédito al consumo, de forma que el TAE pactado del 20,82% no puede sino ser considerado no solo muy notable al interés legal del dinero en la fecha del contrato (que era de un 3%) sino igualmente superior al interés específico para este tipo de operaciones (Créditos al consumo) ya que el mismo, según los índices del Banco de España, para el año de suscripción del contrato, 2019, se situaba en un 7,72%, para operaciones entre 1 y 5 años, siendo la TAE ponderada de todos los plazos un 8,18%.
Por tanto, acudiendo al caso concreto y relacionando los tipos de interés previstos para operaciones similares en la fecha de suscripción del contrato, tal y como exige la sentencia del Tribunal Supremo de 4 de marzo de 2020, no puede sino concluirse que, una TAE pactada del 20,82% y, por tanto, el doble de la prevista para operaciones similares, infringe el artículo 1 de la citada Ley de Represión de la Usura.
En este sentido se expresa igualmente la sentencia de 4 de marzo de 2020, al señalar que “(...) una diferencia tan apreciable como la que concurre en este caso entre el índice tomado como referencia en calidad de «interés normal del dinero» y el tipo de interés fijado en el contrato, ha de considerarse como «notablemente superior» a ese tipo utilizado como índice de referencia, a los efectos que aquí son relevantes”, añadiendo que “8.- (...) Han de tomarse además en consideración otras circunstancias concurrentes en este tipo de operaciones de crédito, como son el público al que suelen ir destinadas, personas que por sus condiciones de solvencia y garantías disponibles no pueden acceder a otros créditos menos gravosos, y las propias peculiaridades del crédito revolving, en que el límite del crédito se va recomponiendo constantemente, las cuantías de las cuotas no suelen ser muy elevadas en comparación con la deuda pendiente y alargan muy considerablemente el tiempo durante el que el prestatario sigue pagando las cuotas con una elevada proporción correspondiente a intereses y poca amortización del capital, hasta el punto de que puede convertir al prestatario en un deudor «cautivo», y los intereses y comisiones devengados se capitalizan para devengar el interés remuneratorio. 9.- Como dijimos en nuestra anterior sentencia 628/2015, de 25 de noviembre, no puede justificarse la fijación de un interés notablemente superior al normal del dinero por el riesgo derivado del alto nivel de impagos anudado a operaciones de crédito al consumo concedidas de un modo ágil (en ocasiones, añadimos ahora, mediante técnicas de comercialización agresivas) y sin comprobar adecuadamente la capacidad de pago del prestatario, pues la concesión irresponsable de préstamos al consumo a tipos de interés muy superiores a los normales, que facilita el sobreendeudamiento de los consumidores, no puede ser objeto de protección por el ordenamiento jurídico. Por tanto, la justificación de esa importante diferencia entre el tipo medio aplicado a las tarjetas de crédito y revolving no puede fundarse en esta circunstancia. 10.- Todo ello supone que una elevación porcentual respecto del tipo de interés medio tomado como «interés normal del dinero» de las proporciones concurrentes en este supuesto, siendo ya tan elevado el tipo medio de las operaciones de crédito de la misma naturaleza, determine el carácter usurario de la operación de crédito”.
En cuanto a las consecuencias que se derivan de considerar el interés remuneratorio como usurario, éstas deben ser las de declarar su nulidad, que ha sido calificada por el Tribunal Supremo como «radical, absoluta y originaria, que no admite convalidación confirmatoria, porque es fatalmente insubsanable, ni es susceptible de prescripción extintiva» (STS 14-julio-2009). Así, conforme señala el artículo 3 de la Ley de Represión de la Usura, la entidad demandada queda obligada a reintegrar a la demandante las cantidades que le hayan sido cobradas durante la vigencia del contrato en concepto de interés remuneratorio, cuya cantidad se determinará en ejecución de sentencia, todo ello en los términos que se concretan en el fallo de la presente resolución.
Lo anterior conlleva la estimación de la demanda en los términos indicados.
TERCERO: De conformidad con lo establecido en el artículo 394.1 de la Ley de Enjuiciamiento Civil, y al haber sido estimada la demanda, procede imponer las costas a la parte demandada.
FALLO
Que ESTIMANDO la demanda interpuesta por la Procuradora Sra. ████████████████, en nombre y representación de D. ████████████████, en los autos de Juicio Ordinario seguidos frente a SANTANDER CONSUMER FINANCE S.A, debo declarar y declaro la nulidad por usurario del contrato de crédito al consumo suscrito entre las partes en fecha *** de julio de 2019 y, en consecuencia, debo CONDENAR y CONDENO a dicha demandada a abonar al demandante la cantidad que exceda del total capital que le haya prestado, tomando en cuenta el total de lo ya recibido por todos los conceptos cargados y percibidos al margen de dicho capital y que ya hayan sido abonados por el demandante con ocasión del contrato, especialmente cantidades cobradas por los conceptos de comisión por reclamación de cuota impagada, penalización por mora y cuotas de seguros asociados al contrato de préstamo, según se determine en ejecución de sentencia, aportando para su correcta liquidación, el histórico completo de extractos y liquidaciones mensuales del préstamo, desde la fecha de suscripción del contrato hasta la última liquidación practicada e igualmente, el reintegro de los intereses ordinarios desde cada cobro indebido hasta la fecha de la presente sentencia, y desde ésta y hasta el completo pago, los establecidos en el artículo 576 de la LEC según se determine en ejecución de sentencia.
Procede imponer las costas a la parte demandada.
De conformidad con lo establecido en los artículos 455 y 458 de la Ley de Enjuiciamiento Civil, la presente sentencia es susceptible de recurso de apelación que deberá interponerse en este Juzgado en el plazo de 20 días, a contar desde el siguiente a su notificación.
De conformidad con lo establecido en el apartado 3 de la D.A decimoquinta de la L.O.P.J introducida por la L.O 1/2009, de 3 de noviembre, se pone en conocimiento de las partes que para la admisión del recurso de apelación será necesario que en el momento de su preparación se haya consignado en la Cuenta de Depósitos y Consignaciones de este Juzgado, la cantidad de 50 €, debiendo acompañar el justificante acreditativo de dicho ingreso.
Así, por esta mi sentencia lo pronuncio, mando y firmo.
PUBLICACIÓN: Firmada la anterior resolución es entregada en esta Secretaría para su notificación, dándose publicidad en legal forma, y se expide certificación literal de la misma para su unión a autos. Doy fe.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutela o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
¿Tienes una tarjeta Santander Consumer Finance o una situación parecida?
Analizamos tu caso sin compromiso. Sin adelantar dinero: si no te recuperamos dinero, no te cobramos.
Consulta gratuita WhatsApp