Sentencia real · comisión de apertura · segunda instancia
Sentencia 710/2026 de Córdoba: confirma nulidad de comisión de apertura de UCI
| Nº de sentencia | 710/2026 |
|---|---|
| Órgano | Audiencia Provincial de Córdoba, Sección Primera |
| Ciudad | Córdoba |
| Fecha | 19 de junio de 2026 |
| Procedimiento | Recurso de apelación 1206/2025 |
| Entidad | UCI |
| Vía de nulidad | Otra |
La Audiencia Provincial de Córdoba desestima el recurso de apelación de UCI y confirma la sentencia de primera instancia que declaró la nulidad por abusiva de la cláusula de comisión de apertura, condenando a la entidad a restituir las cantidades cobradas.
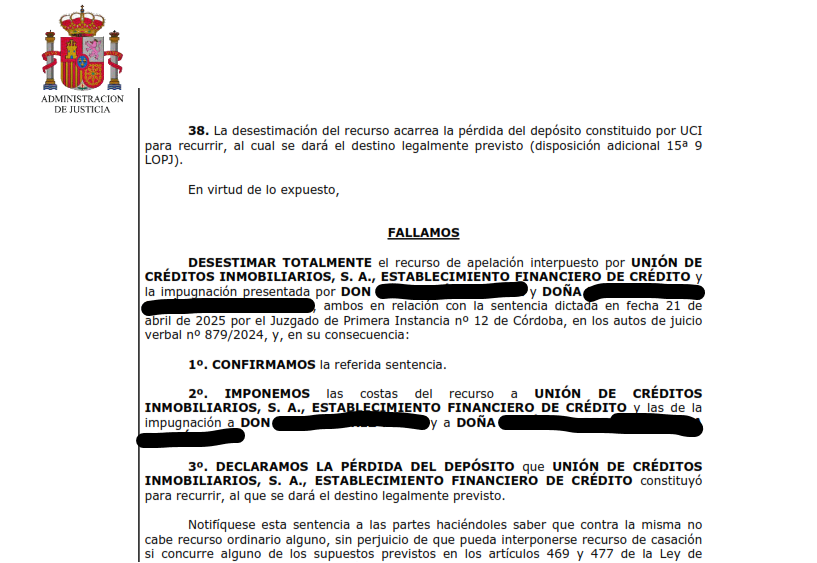
«Desestimar totalmente el recurso de apelación y la impugnación... Confirmamos la referida sentencia.»
Fallo de la sentencia 710/2026, Audiencia Provincial de Córdoba, Sección Primera
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
AUDIENCIA PROVINCIAL DE CÓRDOBA SECCIÓN PRIMERA-CIVIL-
ROLLO NÚM. ***/2025
Autos: JUICIO VERBAL NÚM. ***/2024
Juzgado de origen: SECC.CIVIL DEL TRIBUNAL DE INSTANCIA DE CÓRDOBA PLAZA Nº 12
NIG: ***
SENTENCIA Nº ***/2026
Ilmos. Sres.: Presidente D. ██████████████████████████.
Magistrados: D. ████████████████████████.
DÑA. ████████████████████.
En Córdoba, a diecinueve de junio de dos mil veintiséis.
La Sección Primera de la Audiencia Provincial, ha visto y examinado el recurso de apelación interpuesto contra sentencia de fecha, recaída en los autos procedentes del Juzgado referenciado al margen, por UNIÓN DE CRÉDITOS INMOBILIARIOS, S.A., E.F.C., representada por la procuradora Sra. ████████████████, bajo la dirección jurídica de la Letrada Sra. ██████████████, siendo la parte apelada D. ████████████████ y Dª. ████████████████████████, representados por la Procuradora Sra. ████████████, bajo la dirección jurídica del Letrado Sr. ████████████████.
Es Ponente de esta resolución el Iltmo. Sr. D. ████████████████████████.
ANTECEDENTES DE HECHO
Se aceptan los hechos de la Sentencia recurrida y,
PRIMERO.- Seguido por sus trámites, se dictó sentencia por la Ilma. Sr. Magistrada-Juez de la Sección Civil del Tribunal de Instancia de Córdoba Plaza nº12, el día *** de abril de 2025, cuyo fallo literalmente dice:
“ESTIMAR PARCIALMENTE la demanda interpuesta por la Procuradora de los tribunales D.ª ████████████, en nombre y representación de D. ████████████████ y D.ª ████████████████████████, contra la entidad UNIÓN DE CRÉDITOS INMOBILIARIOS, S.A. ESTABLECIMIENTO FINANCIERO DE CRÉDITO, con los siguientes pronunciamientos:
1º.- DESESTIMAR la pretensión de nulidad de la cláusula financiera segunda sobre sistema de amortización con pacto de anatocismo de la escritura pública de préstamo con garantía hipotecaria de fecha *** de junio de 2011 autorizada por el Notario de Córdoba D. ████████████████████ con número *** de su protocolo, cuya copia se aporta como documento núm. 1 de la demanda, ABSOLVIENDO a la demandada de dichos pedimentos.
2º.- DECLARAR la nulidad por abusiva de la cláusula financiera cuarta A), apartado a), sobre comisión de apertura, de la escritura pública de préstamo con garantía hipotecaria de fecha *** de junio de 2011 autorizada por el Notario de Córdoba D. ████████████████████ con número *** de su protocolo, cuya copia se aporta como documento núm. 1 de la demanda, y CONDENAR a la demandada a estar y pasar por la anterior declaración, eliminando dicha cláusula del contrato, y a abonar a los demandantes la suma de *** EUROS, más el interés legal del dinero de dicha suma líquida desde el día *** de junio de 2011, e incrementado en dos puntos desde la fecha de dictado de esta sentencia hasta la de su completo pago.
3º.- DECLARAR la nulidad por abusiva de la cláusula financiera cuarta A), apartado f), sobre comisión por reclamación de posiciones deudoras, de la escritura pública de préstamo con garantía hipotecaria de fecha *** de junio de 2011 autorizada por el Notario de Córdoba D. ████████████████████ con número *** de su protocolo, cuya copia se aporta como documento núm. 1 de la demanda, y CONDENAR a la demandada a estar y pasar por la anterior declaración, eliminando dicha cláusula del contrato, sin efectos restitutorios.
4º.- CONDENAR a la demandada al pago de las costas procesales causadas en esta instancia.”
SEGUNDO.- Que contra dicha resolución se interpuso en tiempo y forma recurso de apelación la representación procesal de la entidad UNIÓN DE CRÉDITOS INMOBILIARIOS, S.A., E.F.C., contra la referida sentencia.
TERCERO.- Incoándose el oportuno rollo, turnado la ponencia y vista la fecha de presentación de la demanda, el recurso de apelación se tramitó conforme a lo dispuesto en los artículos 458 y recibidas las actuaciones y personada como parte apelada la Procuradora Sra. ████████████, en nombre y representación de D. ████████████████ y Dª. ████████████████████████, se le dio traslado para que presentara escrito de oposición al recurso o, en su caso, de impugnación en lo que les resulte desfavorables, oponiéndose al recurso de contrario así como impugnando del mismo modo la resolución recurrida, y tras los preceptivos traslados se señaló para deliberación el día *** de mayo de 2026.
CUARTO.- En la tramitación de ésta alzada se han observado las prescripciones y formalidades legales esenciales.
FUNDAMENTOS DE DERECHO
PRIMERO.- La sentencia apelada e impugnada.
1. El recurso de apelación y la posterior impugnación se dirigen contra la sentencia dictada el día *** de abril de 2025 por el Juzgado de Primera Instancia nº 12 de Córdoba, la cual estimó parcialmente la demanda presentada por don ████████████████ y doña ████████████████████████ contra Unión de Créditos Inmobiliarios, S. A., Establecimiento Financiero de Crédito (en adelante, UCI) e hizo los siguientes pronunciamientos: “1º.- DESESTIMAR la pretensión de nulidad de la cláusula financiera segunda sobre (el) sistema de amortización con pacto de anatocismo de la escritura pública de préstamo con garantía hipotecaria de fecha *** de junio de 2011 autorizada por el Notario de Córdoba D. ████████████████████ con número *** de su protocolo(...) ABSOLVIENDO a la demandada de dichos pedimentos.
2º.- DECLARAR la nulidad por abusiva de la cláusula financiera cuarta A), apartado a), sobre comisión de apertura, de la escritura pública de préstamo con garantía hipotecaria de fecha *** de junio de 2011(...), (CONDENANDO) a la demandada a estar y pasar por la anterior declaración, eliminando dicha cláusula del contrato, y a abonar a los demandantes la suma de *** EUROS, más el interés legal del dinero de dicha suma líquida desde el día *** de junio de 2011, e incrementado en dos puntos desde la fecha de dictado de esta sentencia hasta la de su completo pago.
3º.- DECLARAR la nulidad por abusiva de la cláusula financiera cuarta A), apartado f), sobre comisión por reclamación de posiciones deudoras, de la escritura pública de préstamo con garantía hipotecaria de fecha *** de junio de 2011(...), (CONDENANDO) a la demandada a estar y pasar por la anterior declaración, eliminando dicha cláusula del contrato, sin efectos restitutorios.
4º.- CONDENAR a la demandada al pago de las costas procesales causadas en esta instancia”.
SEGUNDO.- Posiciones de las partes.
2. UCI interpuso recurso de apelación contra la referida sentencia en el que solicitaba “(...) que se revoque el pronunciamiento señalado de la sentencia recurrida relativo a la comisión por apertura (del) préstamo hipotecario (y se) declare la validez de la misma, desestimando la demanda de contrario (con) imposición de costas a la parte actora y sin imposición de costas (...) en segunda instancia”.
El recurso de apelación se funda, en esencia, en un (1) único motivo: la validez de la cláusula de comisión de apertura contenida en la escritura de préstamo con garantía hipotecaria de *** de junio de 2011, al superar la misma los controles de transparencia (formal y material) y de contenido, a tenor de lo dispuesto por la doctrina del Tribunal Supremo (TS) y el Tribunal de Justicia de la Unión Europea (TJUE).
3. Don ████████████████ y doña ████████████████████████ se opusieron al recurso de apelación y solicitaron la confirmación de la sentencia dictada, con imposición de las costas de la alzada a la parte apelante, excepción hecha del pronunciamiento sobre la cláusula financiera segunda, relativo al sistema de amortización con pacto de anatocismo de la misma escritura pública, el cual impugnan, motivo por el cual postulan “(que) se estime la nulidad de la cláusula segunda relativa al sistema de amortización (,) revocando la sentencia de instancia en ese único sentido”, oponiéndose a esta última pretensión la mercantil demandada, inicialmente apelante, UCI.
TERCERO.- Recurso de apelación de UCI. La comisión de apertura del préstamo hipotecario de fecha *** de junio de 2011. La decisión de la magistrada de instancia.
4. El recurso de apelación de UCI persigue la revocación del pronunciamiento (anulatorio) de la comisión de apertura que efectúa la sentencia de instancia.
5. La referida sentencia, con cita de diversa jurisprudencia, llega a la conclusión de que la comisión de apertura contenida en la cláusula financiera cuarta, apartado a) del préstamo hipotecario es transparente, en sentido formal y material (“Pues bien, en el caso de autos la comisión de apertura supera el control de transparencia, por cuanto la cláusula se encuentra incorporada al contrato (...) Además, consta en autos la oferta vinculante (...) firmada por los prestatarios dos días antes de la fecha de la formalización de la escritura de préstamo hipotecario, y en dicha oferta vinculante se menciona el coste de dicha comisión de apertura, lo que acredita que se informó previamente a los consumidores del contenido de dicha comisión. (...) Y del mismo modo, la Sentencia de la A. P. de Córdoba de 5 de junio de 2023, con ocasión de la valoración de similares condiciones contractuales de la comisión de apertura, concluye que en estos casos se supera el control de transparencia, siguiendo el criterio del T. S. (...)”).
6. No obstante, al efectuar el (posterior) control de contenido de la misma, llega a la conclusión de que es abusiva y concluye diciendo que “(...) dicho pacto se considera nulo por abusivo, por lo que se estima la pretensión de nulidad de la comisión de apertura, restituyéndose su importe (*** euros), con sus intereses desde la fecha de su pago (*** de junio de 2011)”.
CUARTO.- La comisión de apertura. Jurisprudencia del TJUE y del TS.
7. De la lectura de la sentencia apelada se desprende que la magistrada de instancia anuló la comisión de apertura prevista en la escritura de préstamo hipotecario por estimar que la misma, pese a ser transparente, era abusiva, pues, con independencia de que no se hubiera acreditado, por parte de la entidad financiera, la prestación de los servicios que la comisión viene a remunerar, resulta desproporcionada, al suponer un ***% del capital nominal (“En este caso nos encontramos ante un préstamo concedido en el año 2011, con un tipo de interés variable y por un capital de *** euros, por lo que una comisión de apertura del dos por ciento del capital, por importe de *** euros, no cumple con el requisito de proporcionalidad al exceder considerablemente dicho porcentaje el límite máximo establecido por el Tribunal Supremo”).
8. La cuestión relativa a la validez o invalidez de la cláusula que establece la comisión de apertura en los contratos de préstamo hipotecario ha sido abordada en las sentencias del Tribunal Supremo (TS) 964 y 965/2025, de 17 de junio, esencialmente idénticas.
9. La Sala recuerda que no cabe una solución unívoca sobre la validez o invalidez de la cláusula que establece la comisión de apertura, puesto que dependerá del examen individualizado de cada caso, conforme la prueba practicada.
Las pautas de examen son: a. En relación con el control de transparencia, debe examinarse: i. Si se cumple la normativa bancaria vigente en la fecha del contrato que, en los contratos examinados en los recursos era la Orden de 5 de mayo de 1994, sobre transparencia de las condiciones financieras de los préstamos hipotecarios (en concreto el apartado 4.1 de su anexo II); el artículo 5 de la Ley 2/2009, de 31 de marzo, que regula la contratación con los consumidores de préstamos o créditos hipotecarios y de servicios de intermediación para la celebración de contratos de préstamo o crédito, y en la actualidad, el régimen se contiene en el artículo 14 de la Ley 5/2019, de 15 de marzo, sin que sea necesario que la entidad detalle con precisión la naturaleza de todos los servicios ni que facilite factura de ellos.
ii. Si ha habido un solapamiento de comisiones por el mismo concepto, de tal manera que por el estudio y concesión del préstamo se hayan cobrado distintas cantidades.
iii. Si figura claramente en la escritura, en unos términos claros y comprensibles, de los que se desprenda que consiste en un pago único e inicial y se sepa fácilmente cuál es el coste económico.
iv. Además, debe constatarse que los consumidores hayan tenido conocimiento previo al contrato de la existencia e importe de la comisión de apertura (información precontractual).
b. En relación con el control de abusividad: i. La expresión del coste de la comisión en forma de un porcentaje no puede, por sí sola, determinar la existencia de un desequilibrio importante. Debe ser el juez el que ha de cerciorarse de que se respetan las exigencias de buena fe y de proporcionalidad.
ii. Respecto de la proporcionalidad del importe, con todas las cautelas que supone el tener que examinar este requisito sin incurrir en un control de precios, se ha de atender a las estadísticas del coste medio de comisiones de apertura en España en la época en la que se celebró el contrato.
10. Aplicados esos criterios a las cláusulas controvertidas, el TS expuso que: a. Se cumplen los parámetros 4.1 del anexo II de la Orden de 5 de mayo de 1994: (i) consta la entrega a los acreditados de un ejemplar de las tarifas de comisiones, (ii) el notario dio fe de que las condiciones financieras de la oferta vinculante y (iii) el proyecto de escritura había estado a disposición de los consumidores, para su examen en la notaría, con anterioridad al otorgamiento.
b. La cláusula es clara, comprensible y debidamente resaltada.
c. El consumidor pudo entender la naturaleza de los servicios prestados en contrapartida a la comisión de apertura.
d. No hay solapamiento de comisiones por el mismo concepto.
e. El coste, del ***,**% del capital en una y del ***% en la otra, se encuentra dentro de los parámetros estadísticos para comisiones de apertura en operaciones similares, por lo que no se considera desproporcionada.
Por todo ello, la Sala del TS concluyó que, en esos concretos casos, la cláusula que impuso el pago de la comisión de apertura era transparente y no abusiva.
QUINTO.- Aplicación de lo anteriormente expuesto al caso concreto. Desestimación del primer motivo del recurso.
11. El contrato de autos es un préstamo con la garantía hipotecaria de la finca ***** del Registro de la Propiedad nº 2 de Córdoba, y fue concertado en esta capital el día *** de junio de 2011 entre UCI, como acreedora hipotecaria, por una parte, y doña ████████████████████████ y don ████████████████, como deudores hipotecantes, por la otra (documento nº 1 aportado con la demanda).
12. Doña ████████████████████████ y don ████████████████ ostentan la condición de consumidores en el contrato de autos; ese extremo no ha sido discutido o cuestionado por la entidad bancaria en sus escritos alegatorios.
13. La comisión de apertura figura en la cláusula financiera cuarta y tiene la redacción siguiente:
“CUARTA: COMISIONES Y COSTE EFECTIVO DE LA OPERACIÓN A) COMISIONES Y COMPENSACIONES
El préstamo hipotecario otorgado en esta escritura devengará a favor de U. C. I. y a cargo del prestatario las siguientes comisiones: a) Comisión de apertura.- El presente préstamo devengará a favor de U. C. I. y a cargo de la Parte Prestataria, en concepto de comisión de apertura del mismo, un importe de *** EUROS.
El devengo, liquidación y pago de esta comisión se realiza en este acto, otorgando U. C. I. a la Parte Prestataria, por este documento, carta de pago de la misma”.
(Las negritas y los subrayados figuran en la escritura original.)
14. Como la sentencia de instancia no cuestiona que la referida cláusula sea transparente, tanto en sentido formal como material, la controversia que se traslada a este tribunal de apelación es únicamente si la misma supera o no el denominado control de contenido o de abusividad.
15. En el recurso se alude a que la comisión de apertura pactada bajo la cláusula cuarta del préstamo no es abusiva, “pues respeta plenamente el TRLGDCU, la LCGC y la normativa sectorial, y además, su validez ha sido confirmada por el Banco de España y por nuestro Tribunales”.
16. Sin embargo, como bien dice la magistrada de instancia, el importe de la comisión de apertura pagado por la parte acreditada (*** euros) es claramente desproporcionado al constituir un ***% del capital prestado (*** euros), por lo que la misma es abusiva.
17. En este sentido, dice la STS nº 816/2023, de 29 de mayo: “Respecto de la proporcionalidad del importe, con todas las cautelas que supone tener que examinar este requisito sin incurrir en un control de precios, no parece que una comisión de *** € sobre un capital de *** € sea desproporcionada, en cuanto que supone un ***,**% del capital. Según las estadísticas del coste medio de comisiones de apertura en España accesibles en internet, dicho coste oscila entre ***,**% y ***,**%”.
18. En definitiva, siendo indiscutido el importe de la comisión abonada (*** euros) y el porcentaje que la misma representa sobre la totalidad del capital prestado (*** euros), de un ***% de este, claramente superior al ***% al que alude el TS, tendremos que concluir que la misma es desproporcionada, esto es, abusiva, por lo que incurre en causa de nulidad.
19. Procede, pues, sin necesidad de mayores consideraciones, la desestimación del recurso de UCI y la confirmación de la sentencia apelada en el extremo relativo a la abusividad de la comisión de apertura del caso de autos.
SEXTO.- Recurso de don ████████████████ y de doña ████████████████████████. La cláusula de capitalización de intereses y su queja de falta de transparencia y abusividad.
20. Mediante la impugnación de la sentencia, don ████████████████ y doña ████████████████████████ combaten la desestimación de su pretensión anulatoria de la cláusula de capitalización de intereses contenida en la estipulación segunda del contrato, reiterando en esta alzada lo solicitado en la demanda, esto es, la declaración de nulidad de la misma “(...) (en relación a la fase inicial compre(n)siva de las sesenta primeras cuotas [en realidad, treinta y seis]) (Apartados A, B, C,) y a recalcular el préstamo desde el inicio conforme al sistema de amortización francés y tipo convenido (...) con devolución de las cantidades cobradas indebidamente y las que se sigan devengando conforme al 219.3 LEC, en caso de estimarse dicha nulidad y con imposición de costas a la parte demandada”.
21. En la página 2 de la demanda se transcribe la estipulación cuestionada: “Los intereses devengados y no satisfechos que pudieran generarse en función del tipo de interés aplicable, según lo establecido en la Estipulación Tercera “Intereses Ordinarios” y del importe de la cuota a pagar durante la tercera fracción temporal se acumularán al capital pendiente de amortización, entendiéndose capitalizados por pacto de ambas partes de acuerdo con el art. 317 del Código de Comercio.
Es decir, durante 36 meses, se están capitalizando intereses”.
22. La cláusula financiera segunda de la escritura de préstamo hipotecario, relativa a la amortización del préstamo, dispone: “La Parte Prestataria se obliga a la devolución del capital prestado mediante el pago de *** cuotas de periodicidad mensual, en 4 fracciones temporales y de acuerdo con estas condiciones: a) Primera fracción temporal. Esta fracción comprenderá *** cuotas de periodicidad mensual, cuyo importe y fecha del primer pago figuran en el apartado “A) Fracciones Temporales I) Primera Fracción Temporal” del Anexo I, y con vencimientos respectivos el día 1 de cada mes.
Los intereses devengados y no satisfechos por la primera cuota mensual en función de la fecha de firma de la presente escritura y de lo establecido en el Apartado 3º “Devengo, cálculo y liquidación de los intereses”, se acumularán al capital pendiente de amortización el día de vencimiento de la primera cuota, entendiéndose capitalizados por pacto de ambas partes de acuerdo con el art. 317 del Código de Comercio.
Los intereses devengados y no satisfechos que pudieran generarse en función del tipo de interés aplicable, según lo establecido en la Estipulación Tercera “Intereses Ordinarios” y del importe de la cuota a pagar durante la primera fracción temporal se acumularán al capital pendiente de amortización, entendiéndose capitalizados por pacto de ambas partes de acuerdo con el art. 317 del Código de Comercio.
b) Segunda fracción temporal. Esta fracción comprenderá *** cuotas de periodicidad mensual, cuyo importe y fecha del primer pago figuran en el Apartado “A) Fracciones Temporales II) Segunda Fracción Temporal” del Anexo I, y con vencimientos respectivos el día 1 de cada mes.
Los intereses devengados y no satisfechos que pudieran generarse en función del tipo de interés aplicable, según lo establecido en la Estipulación Tercera “Intereses Ordinarios” y del importe de la cuota a pagar durante la segunda fracción temporal se acumularán al capital pendiente de amortización, entendiéndose capitalizados por pacto de ambas partes de acuerdo con el art. 317 del Código de Comercio.
c) Tercera fracción temporal. Esta fracción comprenderá *** cuotas de periodicidad mensual, cuyo importe y fecha del primer pago figuran en el Apartado “A) Fracciones Temporales III) Tercera Fracción Temporal” del Anexo I, y con vencimientos respectivos el día 1 de cada mes.
Los intereses devengados y no satisfechos que pudieran generarse en función del tipo de interés aplicable, según lo establecido en la Estipulación tercera “Intereses Ordinarios” y de importe de la cu(o)ta a pagar durante la tercera fracción temporal se acumularán al capital pendiente de amortización, entendiéndose capitalizados por pacto de ambas partes de acuerdo con el art. 317 del Código de Comercio.
d) Cuarta fracción temporal. Esta fracción comprenderá las restantes *** cuotas de periodicidad mensual de duración del préstamo, y durante la misma el importe de las cuotas de amortización se determinará de acuerdo con estas condiciones: - A partir de la cuota mensual trigésimo séptima el importe de la cuota mensual se volverá a calcular de conformidad con el nuevo tipo de interés que resulte aplicable según lo establecido en la estipulación TERCERA BIS y el capital pendiente a dicha fecha, de manera que el mismo sea totalmente reembolsado durante el resto del plazo pactado.
- La cuota resultante del nuevo cálculo vencerá en las fechas señaladas en el Anexo I, Apartado “Fecha de vencimiento de la cuota revisada”.
La Parte Prestataria declara conocer y aceptar que la cuota fijada durante las fracciones temporales a), b), c) es una cuota elegida por dicha Parte Prestataria y cuyo importe se obtiene con independencia del tipo de interés aplicable que se establece en la Estipulación Tercera “Intereses Ordinarios” y del plazo de amortización pactado en la presente Estipulación, de manera que la diferencia entre el importe de la cuota y los intereses devengados puede llegar a producir una eventual amortización inferior a la teórica o capitalización en función de la evolución del tipo aplicable en cada periodo”.
(Los subrayados y las negritas figuran en la escritura original.)
23. Los Sres. ████████ y ████████████ se quejan en su escrito de impugnación de que la cláusula es compleja; de que, bajo una apariencia atractiva, representada por una cuota mensual pequeña, se devengan intereses que no llega a cubrir la cuota, por lo que se capitalizan y que, además, al inicio, prácticamente no se amortiza capital (“Lo que se oculta es que esa primera fase va a estar subdividida a su vez en otras y que durante la(s) mismas no se va a amortizar principal alguno”), y de que no se les ha explicado la cláusula que contiene el pacto de anatocismo ni las consecuencias del sistema de amortización de su préstamo, por lo que la misma adolece de falta de transparencia y resulta abusivo”.
SÉPTIMO.- Análisis de la cláusula financiera segunda en el aspecto cuestionado. Superación del control de transparencia. Desestimación del recurso.
24. Como se ha dicho en el parágrafo 20, los inicialmente demandantes, aquí impugnantes de la sentencia, pretendían la anulación de la cláusula financiera segunda “(en relación a la fase inicial compre(n)siva de las sesenta [treinta y seis] primeras cuotas) (Apartados A, B, C)” y el “(recálculo del) préstamo desde el inicio conforme al sistema de amortización francés y tipo convenido”.
25. De la lectura de la escritura de préstamo hipotecario se desprende: a. Que la devolución del capital prestado se haría mediante el pago de *** cuotas mensuales, esto es, en *** años.
b. Que esos *** años se dividen en cuatro (4) periodos o fracciones: los tres (3) primeros, de duración anual, esto es, de doce (12) cuotas mensuales cada uno de ellos, y un cuarto y último, de *** cuotas (*** años).
c. Que el tipo de interés aplicable a los tres (3) primeros periodos es “a tipo fijo” (***% nominal anual), distinto del aplicado al cuarto (4º), que es el “Tipo medio de los préstamos hipotecarios a más de tres años de las Cajas de Ahorro”, más un diferencial constante de ***,** puntos.
d. En el Anexo I que figura al final de la escritura se detallan las tres (3) fracciones temporales a las que se ha hecho referencia, indicándose que el importe de cada una (1) de las doce (12) cuotas de cada una (1) de las tres (3) fracciones temporales asciende a ***,** euros.
e. Que, en relación con la primera cuota, se indica que “Los intereses devengados y no satisfechos por la primera cuota mensual en función de la fecha de la firma de la presente escritura y de lo establecido en el Apartado 3º “Devengo, cálculo y liquidación de los intereses”, se acumularán al capital pendiente de amortización el día de vencimiento de la primera cuota, entendiéndose capitalizados por pacto de ambas partes de acuerdo con el art. 317 del Código de Comercio”.
26. En la simulación informativa del cuadro de amortización del préstamo hipotecario que UCI presentó a don ████████ y a doña ████████████, y que estos firmaron el día *** de junio de 2011 (documento nº 5 aportado con la demanda), se diferencian claramente las fracciones a tipo determinado (primera, segunda y tercera), con el mismo número de cuotas cada una de ellas (12) e idéntico importe (***,** euros), consecuencia de la aplicación de un tipo de interés del ***,**%, y la fracción a tipo variable, la cuarta, de *** cuotas al tipo del ***,**%, indicándose que “EN LA FRACCIÓN TEMPORAL A TIPO VARIABLE, SE HA CONSIDERADO COMO TIPO DE INTERÉS, CON CARÁCTER MERAMENTE ORIENTATIVO Y NO VINCULANTE, EL VIGENTE EN EL MOMENTO DE EMITIRSE LA PRESENTE SIMULACIÓN PARA LA REFERENCIA PACTADA, INCREMENTADO EN EL DIFERENCIAL CONTEMPLADO EN EL CONTRATO”.
27. En la misma simulación, a continuación, figura el cuadro de amortización del préstamo, igualmente firmado por los Sres. ████████ y ████████████, del cual se desprende que, con la sola excepción de la primera cuota de ***,** euros, la cual comprende los intereses devengados desde el otorgamiento de la escritura de préstamo (*** euros), y que supone una capitalización de ese interés remuneratorio, elevando el capital pendiente desde *** euros a ***,** euros, en las treinta y cinco (35) cuotas mensuales siguientes siempre se amortiza capital y de forma progresiva, dando como resultado una rebaja correlativa del “Capital Pdte”, el cual, antes de la cuota 37, la primera calculada con el tipo de interés variable, había descendido hasta ***,** euros.
28. La previsión del pacto de capitalización figura asimismo en la oferta vinculante incorporada al citado documento nº 5 (página 13).
29. Si contrastamos esa simulación con el cuadro de amortización del préstamo que UCI remitió a los impugnantes el día *** de noviembre de 2024 (documento nº 7), indicativo de la vida real del préstamo, llegaremos a una conclusión parecida: a. El capital prestado pendiente (*** euros) se incrementó en ***,** euros únicamente en la primera cuota (***,** euros).
b. El capital se fue reduciendo progresivamente desde la segunda cuota, consecuencia de una amortización creciente de capital (y decreciente de intereses).
c. Las treinta y seis (36) primeras cuotas fueron abonadas con regularidad a UCI por lo que nunca se dio el supuesto, previsto en la cláusula financiera cuestionada, de que los intereses “devengados y no satisfechos” generados en función del tipo de interés aplicable (que en todos los casos era el ***,**%) se acumularan al capital pendiente de amortización.
30. Aunque en la fecha del contrato de autos (***.06.2011), claramente anterior a la entrada en vigor, en fecha *** de junio de 2019, de lo establecido en el artículo 25 de la Ley 5/2019, de marzo, reguladora de los contratos de crédito inmobiliario (LCCI), la cláusula de capitalización de intereses podía estar válidamente proyectada tanto sobre los intereses ordinarios como sobre los intereses remuneratorios (SSTS de 23 de diciembre de 2015 y 5 de marzo de 2024), lo cierto y aquí relevante, es que dicha cláusula está referida exclusivamente a la capitalización de los intereses remuneratorios.
31. La capitalización de intereses o anatocismo, consistente en que los intereses pactados en un contrato, vencidos y no satisfechos, generan a su vez nuevos intereses, es perfectamente viable en los contratos de préstamo de naturaleza civil y mercantil, siempre y cuando se haya pactado específicamente dicho extremo, lo cual nos traslada a la determinación de la naturaleza de la cláusula que así lo contempla y, por ende, a la afirmación de que la misma no se trata de una cláusula accesoria ex artículo 5 de la Directiva 93/13 sino que participa de la naturaleza de cláusula principal ex artículo 4 (y ello en cuanto que es cláusula complementaria de la determinación del precio del contrato).
32. Llegados a este extremo del discurso, la validez de la cláusula cuestionada vendrá determinada por la superación del juicio de transparencia, de tal forma que si la cláusula es transparente (transparencia formal y material, en los términos jurisprudencialmente establecidos), la cláusula es válida sin más; y si la cláusula no supera el juicio de transparencia puede ser declarada nula en la medida que no sea inane (esto es, en la medida que efectivamente cause un perjuicio al consumidor adherente).
33. Si trasladamos las anteriores consideraciones al caso de autos, y tenemos presente que no se trata de determinar la validez general o no del pacto de anatocismo, sino de determinar si la inclusión de la cláusula en el contrato por parte de la entidad financiera se ajustó o no a la normativa establecida en defensa de los consumidores, la consecuencia ha de ser la establecida en la sentencia de instancia.
34. En este sentido, procede poner de manifiesto: 1) La escritura pública de préstamo describe el sistema de amortización de una manera clara y comprensible, por más que el mismo pueda resultar árido y tedioso.
2) UCI suministró a don ████████ y a doña ████████████ una oferta vinculante del préstamo con anterioridad al día del contrato que apuntaba la posibilidad de anatocismo y una simulación informativa del cuadro de amortización del préstamo.
Por tanto, constituye información precontractual adecuada para ilustrar sobre el verdadero alcance económico y jurídico de la cláusula de capitalización de intereses remuneratorio.
3) El consumidor medio, persona normalmente atenta y perspicaz, debe estar en condiciones de apreciar desde el primer momento la trascendencia de la carga económica y jurídica que conlleva la cláusula de capitalización de intereses remuneratorios predispuesta por el profesional en el contrato.
Nos encontramos ante una cláusula que exige un plus de información concreta sobre dicho extremo y, significativamente, sobre las repercusiones que implica el pacto de anatocismo y su alcance real en la economía del contrato, y el cumplimiento de dicho deber de información se estima cumplido.
4) Además, se da la circunstancia de que, con la sola excepción de la primera cuota, a la cual se hace referencia expresa en la escritura pública y en el cuadro de amortización simulado, no se llegaron a capitalizar intereses porque las cuotas 2 a 35, ambas inclusive, fueron atendidas con regularidad.
35. En conclusión, existió la oportuna información precontractual sobre la significación económica y jurídica del pacto de capitalización de intereses ordinarios y, si a ello le unimos la no aplicación del mismo en las 36 primeras cuotas del préstamo, únicas a las que resultaba aplicable, excepción hecha de la primera que incorpora el interés de los días transcurridos entre la firma de la escritura y la fecha de devengo de la misma, la consecuencia debe ser la de considerar que la cláusula de capitalización de intereses remuneratorios, en el caso de autos, no adolece de la falta de transparencia pretendida.
36. Procede, pues, por las razones expuestas, la desestimación de la impugnación de la sentencia, lo que acarrea el mantenimiento o confirmación de la misma en este concreto aspecto.
OCTAVO.- Costas procesales y depósito.
37. La desestimación total del recurso y de la impugnación de la sentencia determinan la imposición de las costas procesales de los mismos a UCI y a don ████████ y doña ████████████, respectivamente, a tenor de lo dispuesto en el artículo 398.1 LEC, según la redacción dada por el Real Decreto-ley 6/2023, de 19 de diciembre, el cual reenvía al artículo 394.1 LEC.
38. La desestimación del recurso acarrea la pérdida del depósito constituido por UCI para recurrir, al cual se dará el destino legalmente previsto (disposición adicional 15ª LOPJ).
En virtud de lo expuesto,
FALLAMOS
DESESTIMAR TOTALMENTE el recurso de apelación interpuesto por UNIÓN DE CRÉDITOS INMOBILIARIOS, S. A., ESTABLECIMIENTO FINANCIERO DE CRÉDITO y la impugnación presentada por DON ████████████████ y DOÑA ████████████████████████, ambos en relación con la sentencia dictada en fecha *** de abril de 2025 por el Juzgado de Primera Instancia nº 12 de Córdoba, en los autos de juicio verbal nº ***/2024, y, en su consecuencia:
1º. CONFIRMAMOS la referida sentencia.
2º. IMPONEMOS las costas del recurso a UNIÓN DE CRÉDITOS INMOBILIARIOS, S. A., ESTABLECIMIENTO FINANCIERO DE CRÉDITO y las de la impugnación a DON ████████████████ y a DOÑA ████████████████████████.
3º. DECLARAMOS LA PÉRDIDA DEL DEPÓSITO que UNIÓN DE CRÉDITOS INMOBILIARIOS, S. A., ESTABLECIMIENTO FINANCIERO DE CRÉDITO constituyó para recurrir, al que se dará el destino legalmente previsto.
Notifíquese esta sentencia a las partes haciéndoles saber que contra la misma no cabe recurso ordinario alguno, sin perjuicio de que pueda interponerse recurso de casación si concurre alguno de los supuestos previstos en los artículos 469 y 477 de la Ley de Enjuiciamiento Civil (en la redacción dada tras la reforma operada por el Real Decreto-Ley 5/2023), y de conformidad con los criterios de extensión y otras condiciones extrínsecas de los escritos de interposición y oposición de los recursos de casación civil aprobados por la Sala de Gobierno del Tribunal Supremo el 08.09.2023; recurso que se interpondrá en el plazo de veinte días y ante esta misma Sección, previa constitución, en su caso, del depósito para recurrir previsto en la Disposición Adicional Decimoquinta de la Ley Orgánica del Poder Judicial; y una vez firme, devuélvanse los autos originales al Juzgado de 1ª Instancia de procedencia, con testimonio de la presente resolución, para su ejecución y cumplimiento.
Así por esta nuestra sentencia, de la que se unirá certificación al rollo, lo pronunciamos, mandamos y firmamos.
DILIGENCIA.- El original de la presente resolución se lleva al libro de sentencias y resoluciones definitivas para publicidad legal, quedando testimonio unido a autos a efectos de documentación. Doy fe.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
¿Tienes una tarjeta UCI o una situación parecida?
Analizamos tu caso sin compromiso. Sin adelantar dinero: si no te recuperamos dinero, no te cobramos.
Consulta gratuita WhatsApp