Sentencia real · cláusulas abusivas · segunda instancia
Sentencia 00379/2025 de Oviedo: nulidad de cláusulas de anatocismo y comisión de apertura en hipoteca de UCI
| Nº de sentencia | 00379/2025 |
|---|---|
| Órgano | Audiencia Provincial de Oviedo, Sección 1ª |
| Ciudad | Oviedo |
| Fecha | 16 de julio de 2025 |
| Procedimiento | Recurso de Apelación 0000652/2024 |
| Entidad | UCI |
| Vía de nulidad | Otra |
La Audiencia Provincial de Oviedo confirma la sentencia que anula las cláusulas de anatocismo y comisión de apertura de la hipoteca de UCI, obligando a la entidad a devolver lo cobrado indebidamente a nuestra clienta. El tribunal desestima el recurso de apelación al considerar que el sistema de amortización con anatocismo y la comisión de apertura desproporcionada (2% del capital) no superaron el control de transparencia y causaron un grave desequilibrio en perjuicio del consumidor.
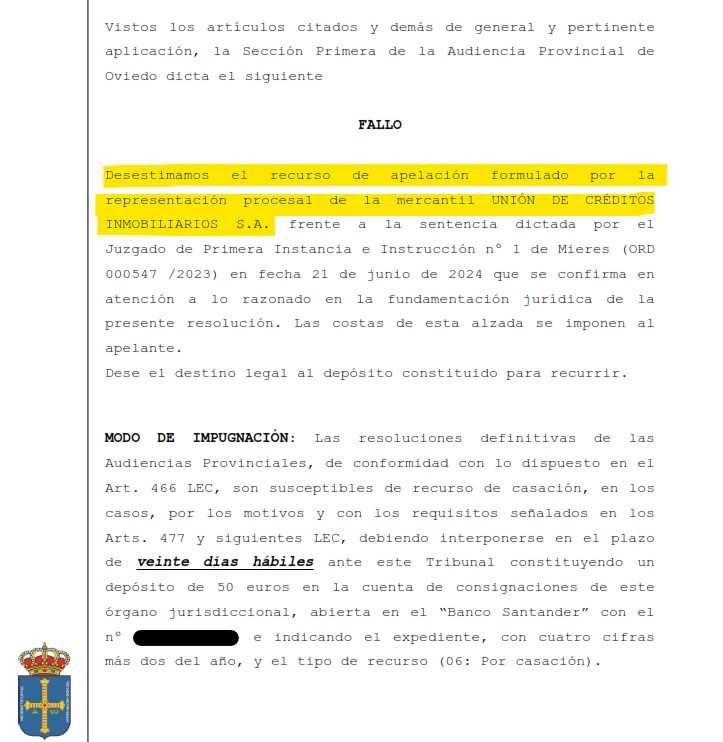
«Desestimamos el recurso de apelación formulado por la mercantil UNIÓN DE CRÉDITOS INMOBILIARIOS S.A. frente a la sentencia dictada por el Juzgado de Primera Instancia e Instrucción nº 1 de Mieres, que se confirma, imponiendo las costas de esta alzada al apelante.»
Fallo de la sentencia 00379/2025, Audiencia Provincial de Oviedo, Sección 1ª
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
AUD.PROVINCIAL SECCION PRIMERA OVIEDO
Plaza Eduardo Gota Losada, s/n - 3ª Planta, 33005 Oviedo. Teléfono: 985968730-29-28, Fax: 985968731
N.I.G.: ████████████████
Rollo: Recurso de Apelación (LECN) 0000652/2024
Juzgado de procedencia: Juzgado de 1ª Instancia e Instrucción Nº 1 de Mieres
Procedimiento de origen: Procedimiento Ordinario 0000547/2023
Recurrente: UNION DE CREDITOS INMOBILIARIOS SA Procurador: ████████████████ Abogado: ████████████████
Recurrido: ████████████████ Procurador: ████████████████ Abogado: ████████████████
SENTENCIA Nº 00379/2025
RECURSO APELACION 652/24
TRIBUNAL
PRESIDENTE: Ilmo. Sr. D. ████████████████
MAGISTRADOS: Ilmo. Sr. D. ████████████████, Ilma. Sra. Dª ████████████████
Oviedo, a dieciséis de julio de dos mil veinticinco.
VISTOS en grado de apelación ante esta Sección Primera de la Audiencia Provincial de OVIEDO, los Autos de PROCEDIMIENTO ORDINARIO 547/2023, procedentes del JDO.1A.INST.E INSTRUCCION N.1 de MIERES, a los que ha correspondido el RECURSO DE APELACION 652/2024, en los que aparece como parte apelante, la entidad UNION DE CREDITOS INMOBILIARIOS S.A., representada por la Procuradora Dª ████████████████, asistida por la Abogada Dª ████████████████, y como parte apelada, Dª ████████████████, representada por el Procurador D. ████████████████, asistida por el Abogado D. ████████████████, siendo Magistrada Ponente la Ilma. Sra. Dª ████████████████.
ANTECEDENTES DE HECHO
PRIMERO.- Se aceptan los antecedentes de hecho de la Sentencia apelada.
SEGUNDO.- El Juzgado de Primera Instancia e Instrucción núm. 1 de Mieres dictó Sentencia en fecha 21 de Junio de 2024 en los autos referidos cuyo fallo es del tenor literal siguiente:
“Que estimando parcialmente la demanda formulada por doña ████████████████ frente a la entidad Unión de Créditos Inmobiliarios S.A.:
1.- Declaro la nulidad de la cláusula segunda, sistema de amortización del préstamo con anatocismo, condenando a la demandada a recalcular el préstamo desde el inicio sin su aplicación.
2.- Declaro la nulidad de la cláusula cuarta, por la que se impuso a la demandante una comisión de apertura, condenando a la demandada a abonar a la demandante la suma de 1.999,60 euros, con el interés legal desde su pago.
3.- Declaro la nulidad de la cláusula sexta, relativa a intereses de demora, condenando a la demandada a la devolución de las cantidades indebidamente abonadas hasta esta fecha.
4.- Condeno a la demandada al abono de las costas causadas.”
TERCERO.- Notificada la anterior Sentencia a las partes, se interpuso recurso de apelación y previos los traslados ordenados la parte apelada formuló escrito de oposición, remitiéndose los autos a esta Audiencia Provincial con las alegaciones escritas de las partes, no habiendo estimado necesario la celebración de vista.
CUARTO.- Se señaló para deliberación, votación y fallo el día 16 de Julio de 2025.
QUINTO.- En la tramitación del presente Recurso se han observado las prescripciones legales.
FUNDAMENTOS DE DERECHO
PRIMERO.- Por la representación procesal de Dª. ████████████████ se presentó demanda en la que relata que en su condición de consumidora, en fecha 31 de enero de 2008 suscribió préstamo hipotecario con la entidad Unión de Créditos Inmobiliarios. El contrato fue redactado de modo unilateral por la entidad demandada sin posibilidad de negociación habiéndosele entregado la oferta del producto “hipoteca fácil” un día antes de la firma ante Notario. El préstamo que sostiene contiene cláusulas abusivas, se realizó por la cantidad de 99.980,00 Euros en un plazo de 33 años. A razón de 396 cuotas en once fracciones temporales. Las diez primeras instauran un sistema de amortización con Anatocismo y tiene una periodicidad temporal de 6 meses (60 meses se está capitalizando cuota) a un interés a tipo fijo del 5,640%. La undécima prevee 336 cuotas, donde el interés pasaría a revisarse al alza o a la baja por periodos anuales. El tipo sería el resultante de añadir un diferencial de 0.60% al índice principal o 0.70% si se deja de domiciliar la nómina. Y sin existir oferta ni negociación alguna se referencia al IRPH. Todo ello sin la debida información conculcando la Orden Ministerial de 5 de mayo de 1.994 que impone la obligación de entrega de la oferta vinculante. Igualmente no se entrega una simulación del comportamiento del préstamo, ni una comparativa con otros productos. Préstamo en el que señala igualmente que se impuso una comisión de apertura y una comisión por reclamación de posiciones deudoras y un interés de demora resultado de incrementar en dieciocho puntos el interés remuneratorio.
Unión de Créditos Inmobiliarios S.A. ESTABLECIMIENTO FINANCIERO DE CRÉDITO se allana parcialmente a la demanda en cuanto a la nulidad de la cláusula financiera sexta que estipula un interés de demora del 18%.
La resolución recurrida por lo que a esta alzada interesa declara la nulidad de las cláusula por las que se establece un sistema de amortización por fracciones temporales (o pacto de anatocismo) así como una comisión de apertura. En relación con el pacto de anatocismo expresa que de la documentación aportada por la demandada consistente en folleto informativo y oferta vinculante no se hace referencia alguna a esta concreta operación ni consta que el folleto informativo se entregara a la parte demandante. Por lo que la única documental que consta le fue entregada a la parte demandante consiste en la escritura de cuya simple lectura no se entiende que un consumidor pueda comprender la carga económica que se le impone en la misma, lo que supone un desequilibrio para el consumidor que permite calificar la cláusula como abusiva.
Respecto de la comisión de apertura considera que la misma no es válida e incurre en desproporción al superar la suma de 1.000 Euros y el 1.50% del capital prestado.
La representación procesal de UNIÓN DE CRÉDITOS INMOBILIARIOS S.A. ESTABLECIMIENTO FINANCIERO DE CRÉDITO no se conforma e interpone Recurso de Apelación en el que sostiene: a) la validez de la cláusula de amortización (cláusula 2ª) que considera es una cláusula válida que no incurre en abusividad alguna al ser una cláusula clara, sencilla y transparente y en virtud del acuerdo alcanzado del que la parte prestataria era conocedora; y b) La comisión de apertura es válida, forma parte del objeto esencial del contrato y supera en control de transparencia. Por último en cuanto a las costas de la primera instancia considera que la estimación del recurso debe conllevar no imposición de costas a ninguna de las partes al estar ante una estimación parcial de la demanda.
La representación procesal de Dª. ████████████████ presentó escrito de oposición en el que en suma sostiene la corrección de la resolución dictada en la instancia cuya confirmación interesa.
SEGUNDO.- SISTEMA DE AMORTIZACIÓN POR FRACCIONES TEMPORALES.
Sobre la validez de esta cláusula, las sentencias de la Ilma. Audiencia provincial de Asturias, Sección 4ª, Sentencia 450/2023 de 28 Sep. 2023, Rec. 330/2023, 17 de noviembre de 2022 y 14 de septiembre de 2023, por la Sección Quinta de esta Audiencia en la de 27 de julio de 2017, o por la Primera, también de esta Audiencia, en múltiples resoluciones, de 18 de noviembre de 2024 o de 13 de diciembre de 2022 entre otras, que con cita de las de 20 abril, 26 abril y 18 mayo 2021, señala:
"No se discute que el pacto de anatocismo es válido, pero, si el prestatario es consumidor y estamos ante una condición general de la contratación -lo que aquí no se discute-, la cláusula que lo establece debe superar los controles de incorporación, transparencia y abusividad.
Aunque la cláusula es muy extensa, tal extensión es propia de la complejidad del sistema de amortización establecido, no presentando en principio problemas de comprensibilidad, por lo que cabría entender superado el control de incorporación. Sin embargo, no cabe decir lo mismo respecto al control de transparencia.
La peculiaridad de la operativa establecida es que, en los primeros años de vida del préstamo, no se amortiza capital, se establece una cuota mensual fija y constante, sin relación con los intereses devengados y el capital a amortizar, cuyo importe era inferior al interés devengado. En virtud del pacto de anatocismo insertado en el contrato, la parte del importe de los intereses devengados no cubierta con el de las cuotas satisfechas en las primeras fracciones temporales acrecían al capital pendiente de amortización (en realidad, nada se había amortizado). De esta forma, al cabo de las primeras fracciones, el principal que debía devolverse había aumentado, y este capital acrecido era el que se tomaba como base para el cálculo de intereses en el subsiguiente periodo.
Lo que se plantea entonces es si la parte prestataria suscribe el contrato debidamente informada de los efectos que le supone el sistema de amortización establecido. Esto es, que el establecimiento de una cuota fija durante la primera parte del contrato determinaba, por efecto de la imputación del pago a intereses, una nula amortización de capital, y, por razón del pacto de anatocismo, un aumento del capital a devolver con generación de más intereses. Y, como ya se señala en la sentencia recurrida, a la luz de la prueba practicada, no cabe concluir que se satisfagan las exigencias de transparencia, de modo que el prestatario pudiera conocer la carga económica y jurídica que representaba para él el anatocismo incluido en la cláusula segunda. Examinados los autos, ni oferta vinculante que se aporta (documento 7 de la contestación), de fecha 25 noviembre 2003, ni la solicitud de préstamo (documento 2 de la contestación) hacen referencia alguna al pacto de anatocismo, que es el que se impugna y aquí nos ocupa. Por otra parte, no cabe estimar que, con la sola lectura de la cláusula, un consumidor medio pueda comprender la carga económica que se le impone en la misma.
De conformidad con lo señalado, cabe concluir que cuando la parte demandante suscribió el contrato no dispuso de la información adecuada para valorar la repercusión de los pactos de anatocismo incluidos en la estipulación segunda, en definitiva que, pese a pagar puntualmente las cuotas su deuda aumentaba. En tales circunstancias, no se supera el control de transparencia.
Lo anterior, abriría la puerta al control de abusividad. De lo que se trata entonces es de valorar si los pactos de anatocismo, como componentes del sistema de amortización establecido, se traducen en una situación de desequilibrio para el prestatario que permita calificar la cláusula como abusiva. Y, pocas dudas caben al respecto: la consecuencia del procedimiento de amortización establecido en el contrato es que el principal adeudado resulta superior al recibido, puesto que desde el primer día y durante los periodos de carencia se producían intereses que pasaban a ser capital, produciendo a su vez nuevos intereses.
En consecuencia, de conformidad con lo expuesto, es procedente confirmar la declaración de nulidad de los pactos de anatocismo insertos en la cláusula segunda del contrato, desestimando el recurso interpuesto.
Cabe finalmente señalar que, en este sentido, declarando la nulidad del mismo pacto en cláusulas similares, se pronuncia una jurisprudencia muy mayoritaria. Así, a título de ejemplo, pueden citarse: la SAP de Cádiz, sección 5ª, 200/2021, de 4 de marzo; el AAP de Zaragoza, sección 5ª, 2/2021, de 11 de enero; la SAP de Málaga, sección 6ª, 809/2020, de 10 de septiembre; la SAP de Alicante, sección 8ª, 802/2020, de 17 de julio; la SAP de Madrid, sección 28ª, 198/2020, de 5 de junio; etc.".
Examinadas nuevamente las actuaciones, la prueba obrante en autos no permite concluir que la parte actora hubiera debidamente informada de los efectos que le supone el sistema de amortización establecido a los efectos de que se satisfagan las exigencias de transparencia, de modo que el prestatario pudiera conocer la carga económica y jurídica que representaba para él el anatocismo incluido en las cláusulas segundas.
Consta aportado a autos escritura de préstamo hipotecario de fecha 31 de enero de 2.008, y oferta vinculante a la que se refiere la apelante así como la solicitud del préstamo y simulación informativa del cuadro de amortización del préstamo hipotecario. La redacción de la cláusula contenida en la hipoteca refiere once fracciones temporales con continua remisión al Anexo I en el que si bien es cierto que se indica el importe de las diez primeras cuotas en las que se fija un importe para cada una de ellas de 554,28 Euros no ocurre así con la undécima. Al referirse a la primera fracción se indica en la escritura que los intereses devengados y no satisfechos por la primera cuota mensual en función de la fecha de la firma de la escritura y de los establecido en el Apartado 3º “devengo, cálculo y liquidación de intereses” se acumularán al capital pendiente de amortización el día del vencimiento de la primera cuota, entendiéndose capitalizados por pacto de ambas partes de acuerdo con el art. 317 del CCom. Los intereses devengados y no satisfechos que pudieran generarse en función del tipo de interés aplicable, según lo establecido en la Estipulación Tercera “Intereses Ordinarios” y del Importe de la cuota a pagar durante la primera fracción temporal se acumularán al capital pendiente de amortización. Entendiéndose capitalizados por pacto de ambas partes de acuerdo con el art. 317 del CCom. Respecto de la Segunda fracción y hasta la Décima se expresa que “No obstante si los intereses de la cuota calculada para este periodo según lo establecido en la Estipulación Tercera Bis “Tipo de Interés Variable” fuesen superiores a la cuota señalada en el Anexo I para esta fracción temporal, esta última se verá incrementada y será sustituida por una cuota comprensiva exclusivamente de intereses”. La oferta vinculante indica la cuota a satisfacer en los 10 primeros periodos, y expresa que en el primer periodo su importe se obtiene con independencia del tipo de interés aplicable y del plazo de amortización del préstamo de manera que la diferencia entre el importe de la cuota y los intereses devengados puede llegar a producir una eventual amortización inferior a la teórica o capitalización en función del tipo de interés aplicable a ese periodo. Del segundo al décimo periodo, en los que la cuota se obtiene igualmente con independencia del tipo de interés aplicable y del plazo de amortización del préstamo, se menciona que para evitar que se produzca una eventual capitalización en función de la evolución del tipo aplicable en cada periodo, se establece un mecanismo según el cual en caso de producirse esta circunstancia, la cuota fijada será incrementada y sustituida por una cuota que cubra los intereses aplicables a cada periodo.
Estas menciones no son suficientes para concluir que un consumidor medio, razonablemente atento, pueda llegar a percibir que el establecimiento de una cuota fija determine, por efecto de la regla de la imputación del pago, en primer lugar a los intereses, pueda producir una nula amortización del capital con consecuente reflejo en la suma del interés que no decrece o lo hace de forma mínima y, además, que puede incluso que no cubra la suma del interés y por razón de la condición o pacto de anatocismo provoque el aumento del capital; efectos tan negativos deben de ser suficientes y claramente explicados.
Estos efectos negativos no pueden entenderse neutralizados por el establecimiento de la opción de conversión a un préstamo con cuota revisable pues en modo alguno anula la falta de conocimiento real del prestatario antes de contratar. Ni por la mención relativa a que el prestatario declara conocer y aceptar la cuota fijada durante las fracciones temporal primera a décima y que la misma se obtiene con independencia del tipo de interés aplicable y del plazo de amortización. La STS 420/2022, de 24 de mayo, con cita de numerosas sentencias anteriores, considera ineficaces "las menciones predispuestas que consisten en declaraciones de conocimiento o de fijación como ciertos de determinados hechos, que se revelan como fórmulas predispuestas por el profesional, vacías de contenido real al resultar contradichas por los hechos. La normativa que exige un elevado nivel de información en diversos campos de la contratación, entre los que destaca el de la contratación con consumidores, resultaría inútil si para cumplir con estas exigencias bastara con pasar a la firma del consumidor menciones estereotipadas predispuestas por quien está obligado a dar la información, en las que el adherente declarara haber sido informado adecuadamente, o eximiera al predisponente de facilitarle la información a que está obligado".
Desde luego la redacción de las cláusulas no desvelan, con su sola lectura, el posible resultado económico referido. La prueba obrante en autos consistente únicamente en documental es claramente insuficiente para entender cumplido el deber de información. El sistema de amortización pactado es patente que no supera el control de transparencia. La información suministrada fue claramente insuficiente tal y como se advierte de la comparativa entre la simulación y la dinámica real que tuvo el préstamo reflejada en el extracto de movimientos aportado a los autos. Lo anterior abre la puerta al juicio de abusividad que se sustenta en que el escaso efecto de la amortización del préstamo pese al esfuerzo del prestatario se produce en detrimento de éste y correlativo beneficio de la parte recurrente.
El recurso se desestima.
TERCERO.- COMISION DE APERTURA.
La cláusula 4.A) restablece una comisión de apertura en los siguientes términos “El presente préstamo devengará a favor de U.C.I. y a cargo de la Parte prestataria, en concepto de comisión de apertura del mismo, un importe de MIL NOVECIENTOS NOVENTA Y NUEVE EUROS CON SESENTA CÉNTIMOS DE EUROS (1.999,60 Euros) El devengo, liquidación y pago de esta comisión se realiza en este acto, otorgando U.C.I. a la Parte Prestataria, por este documento, carta de pago de la misma”.
El examen de la citada cláusula exige acomodarse a la doctrina emanada de la STJUE de 16 julio 2020 (asuntos acumulados C-224/19 y C-259/19) y la STJUE 16 marzo 2023 (asunto C-565/21).
La reciente sentencia del TS 816/2023 de 29 de mayo teniendo en cuenta la doctrina emanada de las resoluciones antes citadas tras indicar que no cabe adoptar una solución unívoca sobre la validez o invalidez de la cláusula que establece la comisión de apertura siendo preciso el examen individualizado de cada caso conforme a la prueba practicada establece las siguientes consideraciones:
En primer lugar, "Respecto a la información relacionada con la normativa nacional, a la que hace referencia el apartado 42 de la sentencia del TJUE, los requisitos de transparencia de la comisión de apertura que exigía la normativa bancaria que regía en la fecha del contrato (apartado 4.1 del anexo II de la Orden de 5 de mayo de 1994, sobre transparencia de las condiciones financieras de los préstamos hipotecarios) eran los siguientes: (i) la comisión debía comprender todos («cualesquiera») los gastos de estudio, concesión o tramitación del préstamo hipotecario, u otros similares inherentes a la actividad de la entidad prestamista ocasionada por la concesión del préstamo; (ii) debía integrarse obligatoriamente en una única comisión, que tenía que denominarse necesariamente «comisión de apertura»; (iii) dicha comisión se devengaría de una sola vez; y (iv) su importe y su forma y fecha de liquidación debían estar especificados en la propia cláusula. Todos estos parámetros se cumplen en el caso de la cláusula litigiosa. Además, en la escritura pública consta que la entidad financiera había entregado a los acreditados un ejemplar de las tarifas de comisiones y el notario dio fe de que las condiciones financieras de la oferta vinculante eran coincidentes con las del documento público, así como que el proyecto de escritura había estado a disposición de los consumidores, para su examen en la notaría, durante los tres días hábiles anteriores al otorgamiento".
En segundo lugar, "En cuanto a la posibilidad de que el consumidor pueda entender la naturaleza de los servicios prestados en contrapartida a la comisión de apertura, sobre dicha base legal de que retribuye los gastos de estudio y preparación inherentes a la concesión del préstamo, la cláusula figura claramente en la escritura pública, individualizada en relación con otros pactos y condiciones (incluso los relativos a otras comisiones), sus términos están resaltados y queda claro, mediante una lectura comprensiva, que consiste en un pago único e inicial si se dispone de una sola vez de la totalidad del crédito, tal y como sucedió".
En tercer lugar, "Y respecto de lo que supone económicamente, también es fácilmente comprensible en cuanto a su coste, que está predeterminado e indicado numéricamente, y además los prestatarios supieron de su cobro en la misma fecha, puesto que se les detrajo del total dispuesto. Aparte de que se incluye como uno de los conceptos integrantes de la TAE".
En cuarto lugar, "No hay solapamiento de comisiones por el mismo concepto, ya que del examen de la escritura pública no consta que por el estudio y concesión del préstamo se cobrara otra cantidad diferente. En el documento figuran otras comisiones, pero por conceptos distintos y claramente diferenciados, tanto en su ubicación como en su enunciado, cuales son la comisión por subrogación, la comisión de reclamación de impagados, la comisión de compromiso sobre la parte de crédito no dispuesta o la comisión por amortización anticipada".
En quinto lugar, "Respecto de la proporcionalidad del importe, con todas las cautelas que supone tener que examinar este requisito sin incurrir en un control de precios, no parece que una comisión de 845 € sobre un capital de 130.000 € sea desproporcionada, en cuanto que supone un 0,65% del capital. Según las estadísticas del coste medio de comisiones de apertura en España accesibles en internet, dicho coste oscila entre 0,25% y 1,50%".
En relación con la proporcionalidad que ha de guardar el importe de esta comisión, la reunión de Magistrados de las Secciones Civiles de esta Audiencia Provincial, en Pleno celebrado el 8 junio 2023, alcanzó por unanimidad el siguiente acuerdo: "Al analizar las acciones antedichas y dilucidar la validez o invalidez de las citadas comisiones se seguirán las pautas sentadas en la STS 816/2023 de 29 de Mayo, en interpretación de la STJUE de 16 de Marzo de 2023, respecto a la aplicación a las comisiones de los controles de incorporación, de transparencia y de contenido, con la precisión en este último de que al valorar la proporcionalidad del importe de la comisión se tendrá como proporcional una comisión cuyo montante oscile entre el 0,25% y el 1,50% del capital de préstamo con un límite cuantitativo de 1.000 euros".
Ahora bien, a la vista de la reciente STS 2619/2025 de 17 de junio de 2025, Sala de lo Civil, que refiriéndose al parámetro de la proporcionalidad ha clarificado la cuestión al precisar “5... teniendo en cuenta que, según las estadísticas del coste medio de las comisiones de apertura publicadas por el Banco de España, el porcentaje oscila entre el 0.25% y el 1.50% con unos mínimos destinados a garantizar el pago de las gestiones o servicios orientados a valorar la procedencia de la operación, una comisión del 1% del principal encuentra dentro de la horquilla media y no puede considerarse como desproporcionada, como resulta de la jurisprudencia del Tribunal de Justicia, que no ha formulado reparos a ratios similares”, esta Sala como ya indicó en anterior sentencia de fecha 4 de julio de 2025 (RPL 294/2025) se aparta del criterio hasta ahora seguido en el que se tenía en cuenta el límite cuantitativo de 1.000 Euros. Ahora bien, en este caso, dado que el importe del préstamo es de 99.980 Euros y la comisión de apertura supone un 2% del capital (1.999,60 Euros) que se encuentra fuera de la horquilla señalada por el Tribunal Supremo se considera que la misma no es proporcional y por ende es abusiva procediendo desestimar el recurso de apelación confirmando la resolución recurrida también en cuanto a este motivo.
CUARTO.- La desestimación del recurso determina la imposición de costas a la apelante.
Vistos los artículos citados y demás de general y pertinente aplicación, la Sección Primera de la Audiencia Provincial de Oviedo dicta el siguiente
FALLO
Desestimamos el recurso de apelación formulado por la representación procesal de la mercantil UNIÓN DE CRÉDITOS INMOBILIARIOS S.A. frente a la sentencia dictada por el Juzgado de Primera Instancia e Instrucción nº 1 de Mieres (ORD 000547/2023) en fecha 21 de junio de 2024 que se confirma en atención a lo razonado en la fundamentación jurídica de la presente resolución.
Las costas de esta alzada se imponen al apelante.
Dese el destino legal al depósito constituido para recurrir.
MODO DE IMPUGNACIÓN: Las resoluciones definitivas de las Audiencias Provinciales, de conformidad con lo dispuesto en el Art. 466 LEC, son susceptibles de recurso de casación, en los casos, por los motivos y con los requisitos señalados en los Arts. 477 y siguientes LEC, debiendo interponerse en el plazo de veinte días hábiles ante este Tribunal constituyendo un depósito de 50 euros en la cuenta de consignaciones de este órgano jurisdiccional, abierta en el “Banco Santander” con el nº ████████████████, e indicando el expediente, con cuatro cifras más dos del año, y el tipo de recurso (06: Por casación).
Así, por esta nuestra Sentencia, lo pronunciamos, mandamos y firmamos.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutelar o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
¿Te está pasando lo mismo con tu tarjeta UCI?
No esperes más para saberlo: estudio gratuito, te informamos sin compromiso.
Consulta gratuita WhatsApp