Sentencia real · falta de transparencia · primera instancia
Sentencia 309/2026 de Valladolid: nulidad por falta de transparencia de tarjeta MasterCard de Unicaja
| Nº de sentencia | 309/2026 |
|---|---|
| Órgano | Sección Civil del Tribunal de Instancia de Valladolid |
| Ciudad | Valladolid |
| Fecha | 11 de noviembre de 2026 |
| Procedimiento | Juicio Verbal 377/2026 |
| Entidad | Unicaja |
| Vía de nulidad | Otra |
La sentencia condena a Unicaja a devolver a nuestro cliente todos los intereses, gastos y comisiones cobrados de más por la tarjeta de crédito. El juzgado declara la nulidad del contrato al apreciar que las cláusulas reguladoras del interés remuneratorio y del sistema de amortización carecían de la transparencia requerida, ordenando la restitución de las cantidades indebidamente abonadas.
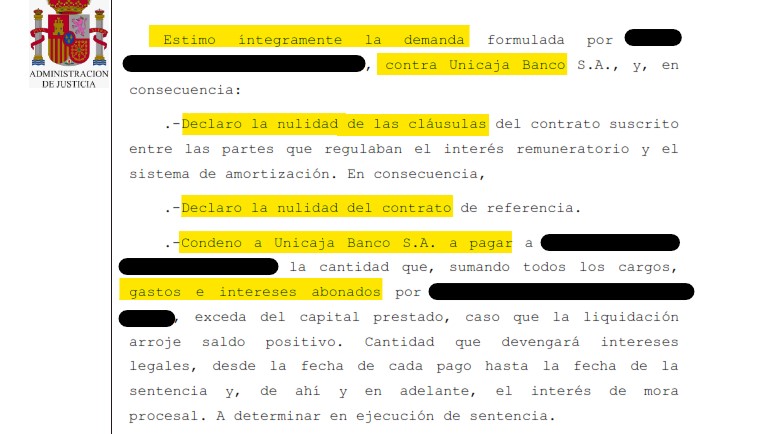
«Estimo íntegramente la demanda formulada por el demandante, contra la entidad demandada, y, en consecuencia: Declaro la nulidad de las cláusulas del contrato suscrito entre las partes que regulaban el interés remuneratorio y el sistema de amortización. En consecuencia, Declaro la nulidad del contrato de referencia. Condeno a la entidad demandada a pagar al demandante la cantidad que, sumando todos los cargos, gastos e intereses abonados, exceda del capital prestado.»
Fallo de la sentencia 309/2026, Sección Civil del Tribunal de Instancia de Valladolid
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
TRIBUNAL DE INSTANCIA SECCIÓN CIVIL DE VALLADOLID
SENTENCIA: 00309/2026
N.I.G.: ████████
Procedimiento: Juicio Verbal ████████/2026
DEMANDANTE: ████████
Procurador/a: ████████
Abogado/a: ████████
DEMANDADO: UNICAJA BANCO, S.A.
Procurador/a: ████████
Abogado/a: ████████
SENTENCIA
En Valladolid, a 11 de noviembre de 2026.
S. Sª. D. ████████, Juez de refuerzo; en la Sección Civil del Tribunal de Instancia de Valladolid. He visto los presentes autos de juicio verbal ████████/2026 sobre nulidad de cláusulas de condiciones generales de contratación, iniciado por demanda interpuesta por ████████, representado por la procuradora ████████, defendido por el letrado ████████; contra Unicaja Banco S.A., representado por el procurador ████████, y defendido por la letrada ████████.
ANTECEDENTES DE HECHO
PRIMERO. ████████ presentó demanda contra Unicaja Banco S.A., impetrando en el suplico <
SEGUNDO. Unicaja Banco S.A. contestó rogando en su escrito <
TERCERO. Como quiera que la prueba aportada se limitó a documentos-cuya autenticidad no se cuestionó- admitidos en su integridad; y no se consideró necesaria la celebración de vista(aco. 50); procede resolver las cuestiones objeto de debate, sin más trámite.
FUNDAMENTOS DE DERECHO
PRIMERO. Objeto de debate. ████████ ejercitó acción de nulidad de las cláusulas de un contrato de tarjeta de crédito que regulaban el interés remuneratorio y el sistema de amortización, al amparo del artículo 83 del Real Decreto Legislativo 1/2007, por el que se aprueba el texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios y otras leyes complementarias, que desarrolla la Directiva 93/13/CEE del Consejo, sobre las cláusulas abusivas en los contratos celebrados con consumidores; con la restitución de cantidades indebidamente abonadas, según el artículo 1303 del Código Civil.
Subsidiariamente, otras, que se dan por reproducidas.
1.-████████ alegó que las cláusulas impugnadas se incorporaron al contrato de modo no transparente y eran abusivas; 2.-Unicaja Banco S.A. argumentó que las citadas condiciones se ajustaron a los estándares de transparencia legalmente exigibles, por lo que no eran abusivas.
SEGUNDO. 1.-Estándar de transparencia. Según el artículo 5 de la Directiva 93/137/CEE,<
Todo ello teniendo en cuenta el nivel de atención que puede esperarse de un consumidor medio normalmente informado y razonablemente atento y perspicaz(STJUE C-39/24, de 30 de abril de 2025, Sala Octava, ECLI:EU:C:2025:298, p. 37 a 39, 41 a 46). El requisito de transparencia persigue un consumidor suficientemente informado, resultado insustituible, aunque susceptible de ser alcanzado por pluralidad de medios(STS 651/2026, de 28 de abril de 2026, Civil, ECLI:ES:TS:2026:1877, FJ 4.3)
El mero cumplimiento de los deberes de entrega documental establecidos en normas sectoriales no colma por sí solo el deber de transparencia cuando esa entrega documental no ha garantizado la información material a la que el consumidor tiene derecho(STS 1590/2025, de 11 de noviembre de 2025, Civil, Pleno, ECLI:ES:TS:2025:4876, FJ 7). El hecho de que la información sea accesible a través de Internet o el consumidor la reciba posteriormente a través de boletines, no subsana la exigencia de proporcionar información precontractual en el modo y tiempo determinados, que es el de contratación(SAP Islas Baleares 799/2025, de 11 de noviembre de 2025, Civil, Sección 3ª, ECLI:ES:APIB:2025:2790, FJ 4). El conocimiento que el prestatario pueda haber adquirido con posterioridad a la contratación es irrelevante desde el punto de vista del control de transparencia(STS 1382/2026, de 7 de septiembre de 2026, Civil, ECLI:ES:TS:2026:3659, FJ 3).
En el ámbito de los contratos de préstamo, será necesario que el contrato exponga de manera transparente el funcionamiento concreto del mecanismo al que se refiere la cláusula de que se trate y, en su caso, la relación entre ese mecanismo y el prescrito por otras cláusulas. El control de transparencia ha de integrar, en particular, la información ofrecida por la entidad financiera al prestatario, incluida la que esté obligada a ofrecer conforme a la normativa nacional pertinente, y la publicidad que dicha entidad realice en relación con el tipo de contrato suscrito, todo ello teniendo en cuenta el nivel de atención que puede esperarse de un consumidor medio normalmente informado y razonablemente atento y perspicaz. Reviste una importancia fundamental para el consumidor disponer, antes de la celebración del contrato, de información sobre las condiciones contractuales y las consecuencias de dicha celebración. El consumidor decide si desea quedar vinculado por las condiciones redactadas de antemano por el profesional basándose en particular en esa información(STJUE C-39/24, de 30 de abril de 2025, Sala Octava, ECLI:EU:C:2025:298, p. 38, 41, 42).
2.-Efectos de la falta de transparencia de las cláusulas referidas al objeto principal del contrato. Según el artículo 4.2 de la Directiva 93/13/CEE del Consejo, sobre las cláusulas abusivas en los contratos celebrados con consumidores,<
3.-Control de abusividad. Según el artículo 3.1 de la Directiva 93/13/CEE, traspuesto en el 82 del Real Decreto Ley 1/2007, por el que se aprueba el texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios y otras leyes complementarias,<
Para valorar el carácter eventualmente abusivo de una cláusula, será necesario examinar entre otros elementos, si el profesional podía estimar razonablemente que, tratando de manera leal y equitativa con el consumidor, este aceptaría una cláusula de ese tipo en el marco de una negociación individual; y, en su caso, en qué medida, el contrato deja al consumidor en una situación jurídica menos favorable que la prevista por el Derecho nacional vigente, pues es legítimo presumir que, mediante este marco legal, el legislador ha establecido, en lo que a ese elemento contractual se refiere, un equilibrio entre el conjunto de derechos y obligaciones de las partes de un contrato de este tipo. Cuando la cláusula regule el cálculo de intereses relativos a un contrato de crédito, será necesario comparar el modo de cálculo del tipo de los intereses ordinarios previsto por la referida cláusula y el tipo efectivo resultante con los modos de cálculo generalmente aplicados y el tipo legal de interés, así como con los tipos de interés aplicables en el mercado en la fecha en que se celebró el contrato de préstamo de que se trate para un préstamo de un importe y una duración equivalentes a los de ese contrato de préstamo(STJUE C-471/24, de 12 de febrero de 2026, Sala Tercera, ECLI:EU:C:2026:85, p. 113 a 115).
Cuando el juez nacional constata el carácter abusivo de una cláusula de un contrato celebrado entre un consumidor y un profesional, la circunstancia de que tal cláusula no haya llegado a aplicarse no se opone por sí sola a que el juez nacional deduzca todas las consecuencias oportunas del carácter abusivo de la cláusula en cuestión(STJUE C-421/14, de 26 de enero de 2017, Sala Primera, ECLI:EU:C:2017:60, p.73).
En el ámbito de los créditos revolventes, la falta de transparencia provoca directamente un efecto de abusividad, por la propia naturaleza del crédito(STS 369/2026, de 9 de marzo de 2026, Civil, ECLI:ES:TS:2026:1009, FJ 3.7; 155/2025, de 30 de enero de 2025, Pleno, ECLI:ES:TS:2025:241, FJ 2; 154/2025, de 30 de enero de 2025, Pleno, ECLI:ES:TS:2025:242, FJ 3).
4.-Efectos de la declaración de abusividad. Según el artículo 83 del Real Decreto Ley 1/2007, por el que se aprueba el texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios y otras leyes complementarias,<
Según el artículo 1303 del Código Civil<
A sensu contrario, el consumidor sí tiene derecho a reclamar a la entidad de crédito una compensación que exceda del reembolso de las cuotas mensuales abonadas y de los gastos pagados en cumplimiento de dicho contrato, así como del pago de los intereses de demora al tipo legal desde el requerimiento, con respeto al principio de proporcionalidad (STJUE C-520/21, de 15 de junio de 2023, Sala Cuarta, ECLI:EU:C:2023:478, p. 81, 82, 85; C-300/23, de 12 de diciembre de 2024, Sala Novena, ECLI:EU:C:2024:1026, p. 165 y 167).Así, para dar efectividad al tan mencionado artículo 6.1 de la Directiva de la directiva 93/13/CEE, en lo que respecta a los intereses que han de devengar las cantidades que debe percibir el consumidor, resulta aplicable analógicamente el artículo 1896 del Código Civil, puesto que la calificación de la cláusula como abusiva es equiparable a la mala fe del predisponente. Conforme a dicho precepto, cuando haya de restituirse una cantidad de dinero deberá abonarse el interés legal desde el momento en que se recibió el pago indebido, en este caso, se produjo el beneficio indebido. La regla específica de intereses del artículo 1896 Código Civil excluye, por su especialidad e incompatibilidad, la general de los artículos 1101 y 1108(STS 692/2024, de 20 de mayo de 2024, Civil, ECLI:ES:TS:2024:2885, FJ 3.3; cita STS 912/2021, de 22 de diciembre de 2021, Civil, ECLI:ES:TS:2021:4748, FJ 3.4 y 752/2018, de 19 de diciembre de 2018, Civil, Pleno, ECLI:ES:TS:2018:4236, FJ 2).
5.-Aplicación al caso concreto.
1.-Los contratos de crédito revolving no suponen un simple sistema de pago aplazado, sino que encierran una serie de riesgos relacionados con la escasa cuantía de las cuotas, que se imputan fundamentalmente al pago de intereses y, en menor proporción a amortizar el principal; la capitalización de intereses, comisiones e indemnizaciones devengadas; y la constante recomposición del crédito.
2.-El contrato contemplaba otras modalidades de amortización del crédito distintas del sistema revolving circunstancia que, conforme a la doctrina del Tribunal de Justicia de la Unión Europea, no impide declarar la nulidad, aun cuando la modalidad revolving no se hubiera empleado, siendo suficiente que esté contemplada.
3.-La documentación contractual(acos. 2 y 16) no hacía referencia suficiente al tipo de sistema amortización, al riesgo de dilatación indefinida de la deuda para cuotas más pequeñas, considerando el mayor porcentaje destinado al pago de intereses y la escasa amortización del capital en tal supuesto-respecto al ahorro que representaría aumentar el importe de la cuota-; ni tampoco al derivado de la reconstitución del capital a través del pago de cuotas. La información suministrada el 22 de abril de 2024(aco. 15) que sí introducía una mayor explicación no subsana la exigencia de proporcionar información en el momento de la contratación, conforme a la jurisprudencia expuesta.
4.-En definitiva, no puede afirmase razonablemente que el consumidor demandante pudiera estar suficientemente informado en el momento de la contratación, en el estándar requerido por la doctrina jurisprudencial del Tribunal de Justicia de la Unión Europea.
5.-La falta de transparencia de las cláusulas reguladoras del interés remuneratorio y del sistema de amortización, provoca directamente un efecto de abusividad y, en cuanto elementos esenciales del contrato, determina la nulidad del mismo.
6.-Por tanto, declaro la nulidad por falta de transparencia de las cláusulas regladoras del interés remuneratorio y del sistema de amortización del contrato de crédito suscrito entre las partes.
7.-En consecuencia, declaro la nulidad del contrato y condeno a Unicaja Banco S.A. a pagar a ████████ la cantidad que, sumando todos los cargos, gastos e intereses abonados por ████████, exceda del capital prestado, caso que la liquidación arroje saldo positivo. Cantidad que devengará intereses legales, desde la fecha de cada pago hasta la fecha de la sentencia y, de ahí y en adelante, el interés de mora procesal. A determinar en ejecución de sentencia.
TERCERO. Costas. Con arreglo a lo prevenido en el artículo 394.1 de la Ley de Enjuiciamiento Civil,<
2.-Aplicación al caso concreto.
1.-Estimo íntegramente la demanda y, en aplicación del principio de vencimiento objetivo, condeno en costas a Unicaja Banco S.A.
FALLO
Estimo íntegramente la demanda formulada por ████████, contra Unicaja Banco S.A., y, en consecuencia:
.-Declaro la nulidad de las cláusulas del contrato suscrito entre las partes que regulaban el interés remuneratorio y el sistema de amortización. En consecuencia,
.-Declaro la nulidad del contrato de referencia.
.-Condeno a Unicaja Banco S.A. a pagar a ████████ la cantidad que, sumando todos los cargos, gastos e intereses abonados por ████████, exceda del capital prestado, caso que la liquidación arroje saldo positivo. Cantidad que devengará intereses legales, desde la fecha de cada pago hasta la fecha de la sentencia y, de ahí y en adelante, el interés de mora procesal. A determinar en ejecución de sentencia.
.-Condeno a Unicaja Banco S.A. a pagar las costas del juicio.
Dispongo; Notificar la resolución a las partes, haciéndolas saber que podrán impugnarla en el PLAZO DE 20 DÍAS mediante la interposición de RECURSO DE APELACIÓN ante la AUDIENCIA PROVINCIAL DE VALLADOLID. Deberán exponer las alegaciones en que se base la impugnación y citar la resolución apelada y los pronunciamientos que impugna.
De conformidad con la disposición adicional decimoquinta de la Ley Orgánica del Poder Judicial, la interposición del recurso precisará la constitución de un depósito de 50 €, que deberá ingresarse en la Cuenta de Depósitos y Consignaciones de la Audiencia Provincial de Valladolid, acompañando al recurso el documento que acredite la consignación. No se admitirá a trámite ningún recurso cuyo depósito no esté constituido.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutelar o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
¿Tienes una tarjeta tarjeta de crédito o una situación parecida?
Analizamos tu caso sin compromiso. Sin adelantar dinero: si no te recuperamos dinero, no te cobramos.
Consulta gratuita WhatsApp