Sentencia real · revolving
Sentencia ***/2026 contra Wizink Bank
| Nº de sentencia | ***/2026 |
|---|---|
| Órgano | Tribunal de Instancia, Sección Civil y de Instrucción, Plaza nº 2 de Totana |
| Ciudad | Totana (Murcia) |
| Fecha | Junio de 2026 |
| Procedimiento | Juicio verbal ***/2025 |
| Entidad | Wizink Bank |
| Vía de nulidad | Falta de transparencia |
El Tribunal de Instancia de Totana (Plaza 2) estima la demanda contra Wizink Bank y declara nulo el contrato de tarjeta de crédito por falta de transparencia. La actora solo debe devolver el capital dispuesto; Wizink reintegra lo cobrado de más, con intereses legales, en ejecución de sentencia.
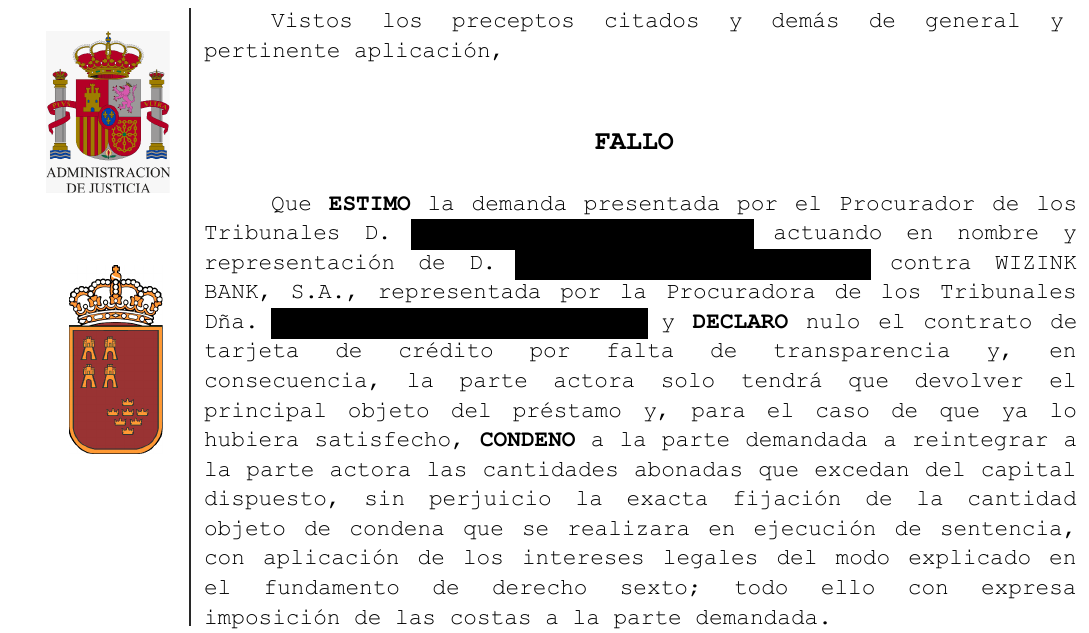
«ESTIMO la demanda contra WIZINK BANK, S.A. y DECLARO nulo el contrato de tarjeta de crédito por falta de transparencia. CONDENO a reintegrar las cantidades que excedan del capital dispuesto.»
Fallo de la sentencia ***/2026, Tribunal de Instancia, Sección Civil y de Instrucción, Plaza nº 2 de Totana
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
TRIBUNAL DE INSTANCIA
SECCIÓN CIVIL Y DE INSTRUCCIÓN
PLAZA Nº 2
TOTANA
SENTENCIA: ***/2026
DEMANDANTE D. ████████
Procurador Sr. ████████
Abogada Sra. ████████
DEMANDADO WIZINK BANK, S.A.
Procuradora Sra. ████████
SENTENCIA ***/2026
En Totana, a *** de junio de 2026.
Doña ████████, Juez Titular de la Plaza Nº2 del Tribunal de Instancia de Totana, ha visto los presentes autos del Juicio Verbal, seguidos en este Juzgado con el número ***/2025, entre partes: de una, como demandante, D. ████████, que comparece debidamente representado y asistido por Procurador y Letrado; y de otra, WIZINK BANK, S.A., igualmente representada y asistida por Procurador y Letrado; sobre CONDICIONES GENERALES DE LA CONTRATACIÓN.
ANTECEDENTES DE HECHO
PRIMERO.- Por el Procurador de los Tribunales D. ████████, actuando en nombre y representación de D. ████████, se presentó demanda de juicio ordinario contra la entidad financiera WIZINK BANK, S.A., solicitando previa alegaciones de hechos y fundamentos de derecho, que se dictara sentencia condenatoria frente a la parte demandada en los términos que figuran en el suplico de la demanda.
SEGUNDO.- Admitida a trámite la demanda, se emplazó a la demandada con las formalidades de rigor, a fin de que, en el plazo de diez días, se personase en autos y contestase a la demanda representada por Procurador y asistida de Letrado, lo que verificó en tiempo y forma legal, oponiéndose a la misma y solicitando su desestimación con imposición de costas a la parte actora.
TERCERO.- Se celebró la vista el día *** de junio de 2026, con asistencia en legal forma de todas las partes y practicada la prueba que se consideró pertinente, quedaron las actuaciones vistas para dictar sentencia, todo ello con el resultado que obra en el soporte en que fue grabada la sesión.
CUARTO.- En la tramitación de este procedimiento se han observado, en la medida de lo posible, las prescripciones legales teniendo en cuenta el volumen de asuntos que soporta este órgano judicial.
FUNDAMENTOS DE DERECHO
PRIMERO.- La parte demandante sostiene que contrató en fecha *** de octubre de 2005 una tarjeta de crédito de tipo revolving, en condición de consumidor, mediante un contrato de adhesión predispuesto por la entidad bancaria y sin posibilidad real de negociación, en el que no recibió información clara ni suficiente sobre las condiciones económicas, especialmente sobre el tipo de interés y el funcionamiento del sistema. La actora fundamenta su pretensión principal en que el contrato es usurario, al haberse pactado un tipo de interés (TAE en torno al 18,36%) notablemente superior al interés normal del dinero en la época, excediendo ampliamente los tipos medios del crédito al consumo, lo que justifica su nulidad conforme a la Ley de Represión de la Usura.
Asimismo, alega una total falta de transparencia, en tanto que las cláusulas esenciales del contrato aparecen redactadas en letra diminuta, sin información precontractual, sin explicaciones sobre el coste real del crédito ni sobre el funcionamiento del sistema revolving, lo que impidió comprender la carga económica asumida. Destaca que el propio sistema revolving genera una deuda prolongada o “eterna”, ya que las cuotas bajas apenas amortizan capital y los intereses se capitalizan, incrementando progresivamente la deuda.
Igualmente impugna diversas cláusulas por abusivas, en particular las relativas a intereses, comisiones por impago y comisiones por exceso sobre el límite, por carecer de justificación, aplicarse de forma automática o generar un desequilibrio contractual en perjuicio del consumidor.
La parte demandada se opone a la demanda pues entiende que existió un acuerdo transaccional previo entre las partes, alcanzado con anterioridad a la interposición de la demanda, en virtud del cual el demandante aceptó una regularización de la deuda y renunció expresamente al ejercicio de acciones relacionadas con el contrato litigioso. Afirma que dicho acuerdo fue libre, informado y válido conforme a la jurisprudencia del TJUE, y que produce efectos de cosa juzgada material, impidiendo reabrir la controversia. Sobre esta base, alega falta de legitimación activa, satisfacción extraprocesal y carencia sobrevenida de objeto, solicitando el archivo del procedimiento.
En cuanto al fondo, la demandada niega que el contrato sea usurario, afirmando que el tipo de interés (TAE 18,36%) se sitúa dentro de los parámetros de mercado existentes en el momento de la contratación, y no supera el umbral de diferencia exigido por la jurisprudencia del Tribunal Supremo para apreciar usura.
Asimismo, rechaza la alegada falta de transparencia, sosteniendo que el contrato fue claro, comprensible y conforme a la normativa vigente en el momento de su suscripción, sin que puedan aplicarse retroactivamente exigencias normativas posteriores. Afirma que el cliente recibió información suficiente sobre el funcionamiento del crédito revolving, sus costes, modalidades de pago y consecuencias económicas, y que además fue informado reiteradamente durante la vida del contrato mediante extractos, comunicaciones y modificaciones contractuales.
En relación con las cláusulas impugnadas, defiende la validez de las comisiones por impago, por responder a servicios efectivos de reclamación de deuda, y niega relevancia a la comisión por exceso de límite al no haber sido aplicada al cliente. En general, sostiene que no existe desequilibrio contractual ni abusividad, al tratarse de un producto legítimo cuyo coste responde a su naturaleza y riesgos.
Finalmente, con carácter subsidiario, alega la prescripción de la acción restitutoria, interesando que, en caso de estimarse la demanda, la eventual devolución de cantidades quede limitada a los pagos realizados en los cinco años anteriores a la reclamación.
SEGUNDO.- Comenzando con la carencia de objeto del procedimiento por la satisfacción total de las pretensiones de la parte actora y la falta de legitimación activa que alega la parte demandada.
El Tribunal Supremo, en Sentencia 52/2020, de *** de enero, recoge que la apreciación de oficio de las cláusulas incorporadas en los contratos celebrados con consumidores y usuarios se puede hacer en cualquier tipo de procedimiento, siempre y cuando esto sea relevante para resolver las pretensiones que formulan las partes.
Consta la suscripción entre las partes de un acuerdo extrajudicial dirigido a la regularización de la situación económica derivada del contrato de tarjeta de crédito, así como la existencia de una eventual renuncia de acciones por parte del cliente, no puede atribuirse a dicho acuerdo el alcance pretendido por la demandada, en orden a impedir el ejercicio de las acciones aquí entabladas.
Debe comenzarse por señalar que la satisfacción extraprocesal determinante de la carencia sobrevenida de objeto, conforme al art. 22 LEC, exige que la pretensión ejercitada haya quedado íntegramente satisfecha fuera del proceso, lo que presupone una plena coincidencia entre lo reclamado en la demanda y lo efectivamente cumplido o reconocido extrajudicialmente. Tal circunstancia no concurre en el presente supuesto, pues la pretensión principal ejercitada por la parte actora se dirige a la declaración de nulidad radical del contrato por usurario o, subsidiariamente, de determinadas cláusulas por falta de transparencia y abusividad, con las consecuencias restitutorias inherentes a dicha declaración, mientras que el acuerdo transaccional aportado por la demandada se limita a establecer una regularización económica de la deuda, sin contener pronunciamiento alguno sobre la validez o nulidad del contrato ni de sus estipulaciones. En este sentido, el contenido del acuerdo pone de manifiesto que su finalidad fue transigir sobre la cuantía adeudada y las condiciones de pago, con eventual devolución parcial de cantidades o compensación de saldos, pero en modo alguno comporta una declaración expresa ni implícita de nulidad de cláusula alguna, ni una equiparación a los efectos restitutorios que derivarían de una declaración judicial de usura o de falta de transparencia. Antes bien, el propio acuerdo parte de la subsistencia del contrato, al modificar sus condiciones económicas, lo que es conceptualmente incompatible con la nulidad radical que ahora se pretende. Por ello, no puede afirmarse que el acuerdo haya producido una satisfacción plena de la pretensión ejercitada, ni que haya desaparecido el objeto del proceso, subsistiendo un interés legítimo de la parte actora en obtener un pronunciamiento jurisdiccional sobre la validez del contrato y de sus cláusulas.
Por lo que respecta a la alegada falta de legitimación activa, tampoco puede prosperar. Es cierto que la demandada invoca la existencia de una cláusula de renuncia de acciones incluida en el acuerdo transaccional, sosteniendo que la misma impediría el ejercicio de la presente acción. Sin embargo, tal alegación no puede ser aceptada con carácter general y automático. La eficacia de dicha renuncia ha de ser objeto de un control específico de validez, especialmente en el ámbito de la contratación con consumidores, en el que resulta exigible que la renuncia sea clara, expresa, específica y prestada con pleno conocimiento de sus consecuencias, sin que pueda extenderse de forma genérica a derechos indisponibles o a acciones de nulidad radical. Además, en el presente caso, la acción ejercitada de manera principal se configura por la jurisprudencia como una nulidad radical, absoluta y originaria, no susceptible de convalidación ni de renuncia anticipada por el consumidor, al operar como un límite de orden público a la autonomía de la voluntad. En consecuencia, una cláusula genérica de renuncia de acciones, inserta en un acuerdo de regularización económica, no puede desplegar efectos impeditivos respecto del ejercicio de una acción de nulidad que el ordenamiento considera indisponible. Tampoco debe olvidarse que el contenido del acuerdo no revela que la parte actora hubiera prestado un consentimiento suficientemente informado respecto de la eventual renuncia a instar una declaración de nulidad del contrato en los términos ahora ejercitados, sino que se limita a aceptar unas condiciones económicas de regularización, sin que pueda inferirse de ello una voluntad inequívoca de renunciar a acciones de esta naturaleza.
En consecuencia, el acuerdo transaccional invocado no puede privar a la actora de su legitimación para accionar, ni impedir el enjuiciamiento de fondo de la controversia, en la medida en que no ha comportado una satisfacción íntegra de la pretensión deducida ni una válida y eficaz renuncia al ejercicio de acciones de nulidad.
Por todo lo expuesto, procede desestimar las excepciones procesales de carencia sobrevenida de objeto y de falta de legitimación activa, debiendo entrarse al examen del fondo del asunto.
TERCERO.-Se opuso por la parte demandada la excepción de prescripción, entendiendo que la reclamación de las cantidades abonadas a causa del contrato era una acción que había prescrito conforme al plazo que recoge el art. 1964.2 CC para las acciones personales. Por su parte, el demandante mantiene que, al ser la acción de nulidad imprescriptible, la de restitución se vincula a ella.
El art. 1964 del Código Civil (CC) dispone: Las acciones personales que no tengan plazo especial prescriben a los cinco años desde que pueda exigirse el cumplimiento de la obligación. En las obligaciones continuadas de hacer o no hacer, el plazo comenzará cada vez que se incumplan.
El art. 1303 CC establece: Declarada la nulidad de una obligación, los contratantes deben restituirse recíprocamente las cosas que hubiesen sido materia del contrato, con sus frutos, y el precio con los intereses, salvo lo que se dispone en los artículos siguientes.
Sin embargo, constituyen dos acciones diferenciadas la una de la otra, por lo que la acción de restitución está afectada por el plazo de prescripción normal de las acciones de restitución, esto es, el de 5 años, conforme al art. 1964 del Código Civil. La cuestión que se plantea entonces es la determinación del dies a quo del plazo de prescripción.
En la STJUE de *** de abril de 2021, C-485/19, el Tribunal resolvió que la fijación de este momento coincidiría con “la fecha en que se produjo el enriquecimiento injusto y que la prescripción tiene lugar aun cuando el consumidor no pueda apreciar por sí mismo que una cláusula contractual es abusiva o no haya tenido conocimiento del carácter abusivo de la cláusula contractual en cuestión”, y señala igualmente que hay que valorar “la situación de inferioridad en que se encuentran los consumidores frente a los profesionales, en lo que respecta tanto a la capacidad de negociación como al nivel de información, y la circunstancia de que es posible que los consumidores ignoren o no perciban la amplitud de los derechos”.
Si bien es cierto, como dice la parte demandada, que se realizó por el actor una reclamación previa el *** de julio de 2020, no es este el día que ha de fijarse como de conocimiento del mismo de la nulidad del contrato, pues esta no había sido declarada. Es decir, no puede iniciarse el cómputo de la acción para remover los efectos de una situación de nulidad hasta que esta no se declare. La constitución del derecho a la restitución de las ventajas obtenidas indebidamente por el profesional en detrimento del consumidor en virtud de la cláusula abusiva solo es efectiva si se opta por este término inicial, ya que, en otro caso, sería posible la declaración de nulidad de una cláusula sin consecuencia económica alguna, si la acción conjunta se ha ejercitado cuando ha transcurrido el plazo prescriptivo desde la realización del pago, generando un enriquecimiento sin causa en el prestamista. De este modo, y como sostiene parte de nuestra jurisprudencia (SAP, sección 8ª, de *** de mayo de 2018, por todas), es el momento de la declaración de nulidad el que día inicial del cómputo de la prescripción.
Dado que la declaración de nulidad se produce con esta sentencia, y la acción de reclamación se ha ejercitado conjuntamente con la de nulidad, no se ha producido la prescripción de ninguna de las cantidades indebidamente cobradas por la entidad bancaria a causa del contrato nulo.
CUARTO.- Entrando al fondo del asunto y por razones de economía procesal, el demandante ejercita una acción de nulidad de la cláusula del contrato que regula el interés remuneratorio, al no superar los controles de transparencia e incorporación al contrato, lo que le impidió conocer el verdadero significado de las mismas. La parte demandada, por su parte, se opone a esta pretensión aludiendo a que, con el uso de la tarjeta de crédito, el demandante mostró perfectamente el conocimiento de la misma. El artículo 80.1 en las letras a) y b) del Real Decreto Legislativo 1/2007, de *** de noviembre, por el que se aprueba el texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios (en adelante, TRLGDCU) establece que “1. En los contratos con consumidores y usuarios que utilicen cláusulas no negociadas individualmente, incluidos los que promuevan las Administraciones públicas y las entidades y empresas de ellas dependientes, aquéllas deberán cumplir los siguientes requisitos: a) Concreción, claridad y sencillez en la redacción, con posibilidad de comprensión directa, sin reenvíos a textos o documentos que no se faciliten previa o simultáneamente a la conclusión del contrato, y a los que, en todo caso, deberá hacerse referencia expresa en el documento contractual. b) Accesibilidad y legibilidad, de forma que permita al consumidor y usuario el conocimiento previo a la celebración del contrato sobre su existencia y contenido. En ningún caso se entenderá cumplido este requisito si el tamaño de la letra del contrato fuese inferior al milímetro y medio o el insuficiente contraste con el fondo hiciese dificultosa la lectura”. Además, es preciso que la cláusula no solo sea clara formalmente, sino que es necesario que sea transparente en cuanto al fondo, en cuanto a su repercusión económica dentro del contrato, tal y como señaló la STS de *** de mayo de 2013, que también añade que esta falta de transparencia es apreciable de oficio. El art. 82 TRLGDCU dispone que: “Son cláusulas abusivas todas aquellas estipulaciones no negociadas individualmente y todas aquellas prácticas no consentidas expresamente que, en contra de las exigencias de la buena fe causen, en perjuicio del consumidor y usuario, un desequilibrio importante de los derechos y obligaciones de las partes que se deriven del contrato”. El art. 83 TRLGDCU determina que: “Las cláusulas abusivas serán nulas de pleno derecho y se tendrán por no puestas”. Los arts. 5.1 y 7 de la Ley 7/1998, de *** de abril, de condiciones generales de la contratación (LCGC, en adelante), disponen que “las condiciones generales pasarán a formar parte del contrato cuando se acepte por el adherente su incorporación al mismo y sea firmado por todos los contratantes. Todo contrato deberá hacer referencia a las condiciones generales incorporadas. No podrá entenderse que ha habido aceptación de la incorporación de las condiciones generales al contrato cuando el predisponente no haya informado expresamente al adherente acerca de su existencia y no le haya facilitado un ejemplar de las mismas” y que “no quedarán incorporadas al contrato las siguientes condiciones generales: a) Las que el adherente no haya tenido oportunidad real de conocer de manera completa al tiempo de la celebración del contrato o cuando no hayan sido firmadas, cuando sea necesario, en los términos resultantes del artículo 5. b) Las que sean ilegibles, ambiguas, oscuras e incomprensibles, salvo, en cuanto a estas últimas, que hubieren sido expresamente aceptadas por escrito por el adherente y se ajusten a la normativa específica que discipline en su ámbito la necesaria transparencia de las cláusulas contenidas en el contrato”.
Sobre el control de transparencia, la reciente Sentencia 154/2025, de *** de enero, del Tribunal Supremo, indica: «Al tratarse de una cuestión regulada por el Derecho de la Unión Europea – refiriéndose al control de transparencia –, deberemos atenernos a la jurisprudencia del Tribunal de Justicia de la Unión Europea (en lo sucesivo, TJUE) sobre las cláusulas abusivas en los contratos celebrados con consumidores y, en concreto, en los contratos sobre crédito al consumo, pues el art. 4.bis.1) de la Ley Orgánica del Poder Judicial establece: «Los Jueces y Tribunales aplicarán el Derecho de la Unión Europea de conformidad con la jurisprudencia del Tribunal de Justicia de la Unión Europea». La transparencia de las cláusulas no negociadas en los contratos celebrados con consumidores. El TJUE ha señalado que la exigencia de transparencia de las cláusulas no negociadas en contratos celebrados con consumidores que resulta de los arts. 4.2 y 5 de la Directiva 93/13/CEE no puede reducirse solo al carácter comprensible de estas en un plano formal y gramatical, sino que, por el contrario, toda vez que el sistema de protección establecido por dicha Directiva se basa en la idea de que el consumidor se halla en situación de inferioridad respecto al profesional en lo referido, en particular, al nivel de información, esa exigencia de redacción clara y comprensible de las cláusulas contractuales, y por tanto de transparencia, debe entenderse de manera extensiva (sentencias de *** de abril de 2014, C-26/13, Kásler y Káslerné Rábai, apartados 71 y 72, de *** de julio de 2015, C-348/14, Bucura, apartado 52, y, más recientemente, de *** de abril de 2023, C-263/22, OcidentalCompanhia Portuguesa de Seguros de Vida SA, apartado 26). Esta exigencia requiere que el consumidor medio, normalmente informado y razonablemente atento y perspicaz, esté en condiciones de comprender el funcionamiento concreto de tal cláusula y de valorar así, basándose en criterios precisos y comprensibles, las consecuencias económicas, potencialmente significativas, de dicha cláusula sobre sus obligaciones (sentencias de *** de junio de 2021, BNP Paribas Personal Finance, C-609/19 , apartados 42 y 43, de *** de junio de 2021, BNP Paribas Personal Finance, C-776/19 a C-782/19, apartados 63 y 64, y de *** de abril de 2023, C-263/22, Ocidental-Companhia Portuguesa de Seguros de Vida SA, apartado 26). Por consiguiente, la exigencia de que una cláusula contractual debe redactarse de manera clara y comprensible se ha de entender también como una obligación de que el contrato exponga de manera transparente el funcionamiento concreto del mecanismo al que se refiere la cláusula de que se trate, así como, en su caso, la relación entre ese mecanismo y el prescrito por otras cláusulas, de manera que el consumidor de que se trate esté en condiciones de valorar, basándose en criterios precisos e inteligibles, las consecuencias económicas que se deriven para él (sentencias de *** de abril de 2014, C-26/13, Kásler y Káslerné Rábai, apartado 75, C-96/14 , de *** de abril de 2015, Van Hove, apartados 41 y 50, de *** de septiembre de 2017, C-186/16, Andriciuc, apartado 45, de *** de octubre de 2019, Kiss y CIB Bank, C-621/17, apartado 37, de *** de marzo de 2020, Gómez del Moral Guasch, C-125/18, , apartado 43, y de *** de julio de 2020, Caixabank y BBVA C-224/19 y 259/19, apartado 67). Esta interpretación de la transparencia implica que los profesionales deben proporcionar información clara a los consumidores sobre las cláusulas del contrato y sus implicaciones y consecuencias antes de la celebración del contrato. El TJUE ha enfatizado repetidamente la importancia de dicha información para que los consumidores puedan comprender el alcance de sus derechos y obligaciones en virtud del contrato antes de estar sujetos a este. Así, en las sentencias de *** de marzo de 2013, C-92/11, RWE Vertrieb, apartado 44 , y de *** de diciembre de 2016, C-154/15, C-307/15 y C-308/15, Gutiérrez Naranjo y otros, apartado 50, de *** de julio de 2023, Banco Santander, C-265/22, apartado 51, y de *** de diciembre de 2024, C-300/23, Kutxabank, el TJUE ha declarado que reviste una importancia fundamental para el consumidor disponer, antes de la celebración de un contrato, de información sobre las condiciones contractuales y las consecuencias de dicha celebración. El consumidor decide si desea quedar vinculado por las condiciones redactadas de antemano por el profesional basándose principalmente en esa información. El TJUE ha especificado los requisitos aún más, en particular con respecto a las cláusulas contractuales que son esenciales para el alcance de las obligaciones que los consumidores aceptan asumir. De la doctrina sentada en las sentencias de *** de marzo de 2013, C-92/11, RWE Vertrieb, apartado 49, de *** de febrero de 2015, C-143/13 , Matei, apartado 74, y de *** de septiembre de 2017, C-186/16, Andriciuc, apartado 47, se desprende que al tener en cuenta el conjunto de circunstancias que rodearon la celebración del contrato, es necesario verificar que se comunicaron al consumidor todos los elementos que pueden incidir en el alcance de su compromiso, que se expusieron de manera transparente los motivos y las particularidades de la estipulación contractual, así como la relación entre dicha cláusula y otras cláusulas relativas a la retribución del prestamista, de forma que un consumidor informado pueda prever, sobre la base de criterios precisos y comprensibles, las consecuencias económicas que para él se derivan y le permitan evaluar, en particular, el coste total de su préstamo, permitiéndole evaluar las consecuencias financieras de este». Continúa añadiendo el punto 4 del Fundamento de Derecho Tercero de la citada resolución, sobre la aplicación de los criterios anteriores a las cláusulas del contrato de crédito revolving: «El crédito revolving es un crédito al consumo con interés, de duración indefinida o de duración definida prorrogable de forma automática, concedido a personas físicas, en el que el crédito dispuesto no se satisface en su totalidad al final del período de liquidación pactado. El consumidor puede disponer hasta el límite del crédito concedido sin tener que pagar la totalidad de lo dispuesto en un plazo determinado, sino que reembolsa el crédito dispuesto de forma aplazada sin una duración determinada, mediante el pago de cuotas periódicas cuyo importe puede consistir en una cantidad fija o en un porcentaje de la cantidad dispuesta, siendo habitual que la entidad financiera fije, por defecto, una cantidad o un porcentaje bajo, lo que alarga significativamente el plazo de amortización y supone la generación de una gran cantidad de intereses al amortizarse poco capital en cada cuota. El límite del crédito disminuye según se dispone de él mediante adquisiciones de bienes o servicios, disposiciones de efectivo, transferencias del crédito concedido, etc. A su vez, el crédito disponible se repone, fundamentalmente con la parte de las cuotas destinada a la amortización del capital y que el prestatario paga periódicamente. Por tanto, el crédito se renueva de manera automática en el vencimiento de cada cuota (habitualmente, mensual) por lo que es un crédito rotativo o revolvente, equiparable a una línea de crédito permanente. En la sentencia de pleno 149/2020, de *** de marzo, mencionamos algunos de los riesgos que presenta este tipo de crédito, cuando afirmamos: «Han de tomarse además en consideración otras circunstancias concurrentes en este tipo de operaciones de crédito, como son el público al que suelen ir destinadas, personas que por sus condiciones de solvencia y garantías disponibles no pueden acceder a otros créditos menos gravosos, y las propias peculiaridades del crédito revolving, en que el límite del crédito se va recomponiendo constantemente, las cuantías de las cuotas no suelen ser muy elevadas en comparación con la deuda pendiente y alargan muy considerablemente el tiempo durante el que el prestatario sigue pagando las cuotas con una elevada proporción correspondiente a intereses y poca amortización del capital, hasta el punto de que puede convertir al prestatario en un deudor «cautivo», y los intereses y comisiones devengados se capitalizan para devengar el interés remuneratorio». El Banco de España también ha hecho referencia a las consecuencias financieras que puede tener esta peculiaridad del crédito revolving, que puede dar lugar a lo que dicho organismo califica como «efecto de bola de nieve», que es el riesgo de encadenarse a una deuda indefinida, que nunca se termina de pagar. Estas consecuencias negativas para el consumidor pueden producirse por la conjunción de varios factores: el carácter indefinido o prorrogable automáticamente del crédito; el límite del crédito se va recomponiendo constantemente; el elevado tipo de interés; la escasa cuantía de las cuotas, bien porque han sido establecidas por defecto en el contrato, bien porque han sido elegidas por el consumidor por el atractivo de ser asumibles en el corto plazo pero que van acrecentando un problema que se hará cada vez más serio a largo plazo pues suponen que se amortice muy poco capital; y, en su caso, el anatocismo en caso de impago de alguna cuota, comisión o indemnización de modo que el interés de demora se calcula sobre la totalidad de la cantidad adeudada, incluyendo capital, intereses, indemnizaciones y comisiones. En consecuencia, es preciso que el consumidor reciba una información sobre estas características y estos riesgos, con un contenido y presentación adecuada y en el momento oportuno». Razona la mencionada Sentencia sobre el momento en que debe facilitarse la información, el contenido de la información y la valoración del carácter abusivo de las cláusulas, una vez determinada su falta de transparencia: «Respecto del momento en que debe facilitarse la información, ya hemos hecho referencia a la doctrina del TJUE que resalta la importancia de que la información sea facilitada al consumidor antes de celebrar el contrato. También la normativa nacional aplicable cuando se celebró el contrato establecía esta obligación de informar con antelación a la celebración del contrato. El art. 60.1 del texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios, en la redacción vigente cuando se celebró el contrato, establecía: «Antes de que el consumidor y usuario quede vinculado por un contrato u oferta correspondiente, el empresario deberá facilitarle de forma clara y comprensible, salvo que resulte manifiesta por el contexto, la información relevante, veraz y suficiente sobre las características principales del contrato, en particular sobre sus condiciones jurídicas y económicas».
En lo que se refiere concretamente a la normativa sectorial sobre crédito al consumo, el art. 5 de la Directiva 2008/48/CE del Parlamento Europeo y del Consejo, de *** de abril de 2008, relativa a los contratos de crédito al consumo, establece en dos de sus apartados: «Artículo 5: Información precontractual. 1. Con la debida antelación, y antes de que el consumidor asuma cualquier obligación en virtud de un contrato u oferta de crédito, el prestamista y, en su caso, el intermediario de crédito deberán facilitar al consumidor, sobre la base de las condiciones del crédito ofrecidas por el prestamista y, en su caso, de las preferencias manifestadas y de la información facilitada por el consumidor, la información que sea precisa para comparar las diversas ofertas y adoptar una decisión informada sobre la suscripción de un contrato de crédito. Esta información, en papel o en cualquier otro soporte duradero, se facilitará mediante la Información normalizada europea sobre el crédito al consumo que figura en el anexo II. Se considera que el prestamista ha cumplido los requisitos de información del presente apartado y del artículo 3, apartados 1 y 2, de la Directiva 2002/65/CE si facilita la Información normalizada europea sobre el crédito al consumo. [...] 6. Los Estados miembros velarán por que los prestamistas y, cuando proceda, los intermediarios de crédito faciliten al consumidor las explicaciones adecuadas para que este pueda evaluar si el contrato de crédito propuesto se ajusta a sus necesidades y a su situación financiera, si fuera preciso explicando la información precontractual que se facilitará conforme a lo dispuesto en el apartado 1, las características esenciales de los productos propuestos y los efectos específicos que pueden tener sobre el consumidor, incluidas las consecuencias en caso de impago por parte del consumidor. Los Estados miembros podrán adaptar el modo de prestación de esta asistencia y su alcance, así como la identidad de la parte que se hará cargo de ella, a las circunstancias particulares de la situación en que se ofrece el contrato de crédito, la persona a quien se ofrece y el tipo de crédito ofrecido». En desarrollo de esta directiva, la Ley 16/2011, de *** de junio, de contratos de crédito al consumo, en la redacción aplicable al caso por razones temporales, establece: «Artículo 10. Información previa al contrato: 1. El prestamista y, en su caso, el intermediario de crédito deberán facilitar de forma gratuita al consumidor, con la debida antelación y antes de que el consumidor asuma cualquier obligación en virtud de un contrato u oferta de crédito sobre la base de las condiciones del crédito ofrecidas por el prestamista y, en su caso, de las preferencias manifestadas y de la información facilitada por el consumidor, la información que sea precisa para comparar las diversas ofertas y adoptar una decisión informada sobre la suscripción de un contrato de crédito. [...] Artículo 11. Asistencia al consumidor previa al contrato. Los prestamistas y, en su caso, los intermediarios de crédito facilitarán al consumidor explicaciones adecuadas de forma individualizada para que éste pueda evaluar si el contrato de crédito propuesto se ajusta a sus intereses, a sus necesidades y a su situación financiera, si fuera preciso explicando la información precontractual, las características esenciales de los productos propuestos y los efectos específicos que pueden tener sobre el consumidor, incluidas las consecuencias en caso de impago por parte del mismo». Esta norma es desarrollada por la Orden EHA/2899/2011, de *** de octubre, de transparencia y protección del cliente de servicios bancarios, que, en la redacción aplicable por razones temporales, establece: «Artículo 6. Información precontractual. Las entidades de crédito deberán facilitar de forma gratuita al cliente de servicios bancarios toda la información precontractual que sea legalmente exigible para adoptar una decisión informada sobre un servicio bancario y comparar ofertas similares. Esta información deberá ser clara, oportuna y suficiente, objetiva y no engañosa y habrá de entregarse con la debida antelación en función del tipo de contrato u oferta y, en todo caso, antes de que el cliente quede vinculado por dicho contrato u oferta». En este caso, como se ha expresado al resolver el recurso extraordinario por infracción procesal, la información consistente en el clausulado del contrato y en la ficha con el formato de la Información Normalizada Europea no se entregó con antelación a la suscripción del contrato. El contrato se suscribió electrónicamente y la fecha que aparece en el contrato y en la ficha INE es la misma de la primera utilización de la tarjeta. El hecho de que la tarjeta pueda comenzar a utilizarse con posterioridad a la celebración del contrato y no necesariamente en el momento de la suscripción del contrato, no exime al profesional de facilitar esa información con antelación suficiente a la celebración del contrato pues, una vez celebrado este, el consumidor puede hacer uso inmediato del crédito facilitado y sufrir las consecuencias derivadas de los riesgos del sistema revolving a que hemos hecho referencia, antes de haber analizado la información.
6.- El contenido de la información. En lo que respecta al contenido, la información que debe suministrarse al consumidor al que se le ofrece una tarjeta con la modalidad revolving debe cumplir con las exigencias establecidas en la normativa nacional y con aquellas que el TJUE ha extraído de la Directiva 93/13/CEE. Debe exponer, de manera transparente por su contenido, forma de expresión y ubicación en el documento, el funcionamiento concreto del mecanismo de recomposición del capital y su influencia en la liquidación de los intereses y en la amortización del capital dispuesto, especialmente en los supuestos de incremento notable del riesgo, ya indicados: cuando la cuota periódica de pago no es elevada pero sí lo es el tipo de interés; y cuando se produce un impago y la capitalización de los intereses y las comisiones devengadas prolonga indefinidamente el pago de la deuda porque las cuotas periódicas, que por defecto se fijan en una cuantía mínima, apenas amortizan capital. Debe informarse, por tanto, de la relación entre la elevada TAE, el mecanismo de recomposición del capital y las demás cláusulas con trascendencia en la creación de los riesgos descritos, de manera que el consumidor esté en condiciones de valorar, basándose en criterios precisos e inteligibles, las consecuencias económicas que se deriven para él. En concreto, en lo que respecta al anatocismo, constituye una previsión contractual lícita, pero excepcional y con efectos significativamente gravosos para el consumidor, que requiere, por tanto, información clara al consumidor y que la redacción de la cláusula sea inteligible para el consumidor medio, como requisito para que pueda ser considerada transparente. En consecuencia, la información debe permitir al consumidor medio comprender el producto ofertado, tomar conciencia de los riesgos que se derivan del plazo indefinido o prorrogable automáticamente, el elevado tipo de interés, la recomposición constante del crédito, la escasa amortización del capital en el caso de cuotas bajas, y el anatocismo; y, asimismo debe permitirle comparar las diversas ofertas, tal como exige el art. 10 de la Ley de contratos de crédito al consumo, pues para optar por una u otra modalidad de amortización es necesario que las comprenda. Por tanto, es necesaria una información diferenciada sobre las características, los costes y los riesgos de las tres modalidades de financiación que por lo general son electivas, por más que en muchos casos se aplique, por defecto, la modalidad revolving. Porque la diferencia de la modalidad revolving con la modalidad de pago aplazado a fin de mes, sin intereses, puede ser fácil de comprender, pero no lo es tanto la diferencia entre la modalidad de pago aplazado, que es en realidad un préstamo al consumo, parecido a la compra a plazos, y la modalidad revolving. Para cumplir tales exigencias no es suficiente que la información contenga la TAE. En términos comprensibles para el consumidor medio, la información debe indicar que el sistema de amortización es del tipo revolving; debe establecer cuál es la cuota mensual (bien en una cantidad determinada, bien en un porcentaje de la cantidad dispuesta); debe establecer cuál es la duración del contrato; debe indicar si, y en qué casos, el interés se devengará no solo respecto del capital dispuesto sino también respecto del total de la cantidad adeudada (incluyendo intereses, comisiones e indemnizaciones devengadas); y deberá contener unos ejemplos adecuados tanto para comprender los riesgos del sistema como para permitir la comparación con otras modalidades de amortización o con las ofertas de otras entidades financieras. Es preciso que la información incida sobre la forma en que esa elevada TAE opera en la propia economía del contrato, dada las particularidades del sistema de amortización y las demás cláusulas a que se ha hecho referencia. Y debe hacerlo de modo claro y comprensible, no de una forma dispersa a lo largo de un extenso documento y en términos poco expresivos de los riesgos del sistema de amortización revolving, como es el caso objeto de este recurso. Estas exigencias, para el caso de contratos a los que sea aplicable por razones temporales, están actualmente explicitadas en la Orden ETD/699/2020, de *** de julio, de regulación del crédito revolvente y por la que se modifica la Orden ECO/697/2004, de *** de marzo, sobre la Central de Información de Riesgos, la Orden EHA/1718/2010, de *** de junio, de regulación y control de la publicidad de los servicios y productos bancarios y la Orden EHA/2899/2011, de *** de octubre, de transparencia y protección del cliente de servicios bancarios. El sistema de amortización revolving no es simplemente un sistema como el de pago aplazado, que puede considerarse un simple préstamo al consumo que se va amortizando en cuotas periódicas durante un periodo determinado. Ya hemos expuesto sus peculiares características y los riesgos que conllevan, significativamente superiores a los de un simple préstamo al consumo. No se trata solo de que el mayor aplazamiento generará mayores intereses, conocimiento que alcanza al consumidor medio; o que, por su propia naturaleza, no pueda fijarse ex ante el coste total del crédito ni establecer un cuadro de amortización. La duración indefinida o prorrogable del contrato de crédito revolving resulta relevante y ha de ser puesta en relación con el mecanismo de reconstitución de la deuda, especialmente si el contrato contempla la capitalización de los intereses y/o una cuota mínima por defecto de cuya incidencia en el coste del crédito es necesario advertir con suficiente claridad. Con la información contenida en el contrato y en la ficha INE entregada a la demandante, un consumidor medio, normalmente informado, razonablemente atento y perspicaz, no es capaz de tomar conciencia de la naturaleza y consecuencias del mecanismo de amortización revolving, los elevados costes que pueden suponerle y los riesgos de terminar siendo un «deudor cautivo» que tal sistema puede implicar. 7.- Valoración del carácter abusivo de las cláusulas, una vez determinada su falta de transparencia. Una vez que se ha determinado que la cláusula relativa al interés del crédito, considerada conjuntamente con el resto de las cláusulas del contrato y, más concretamente, las relativas al sistema de amortización revolving, no es trasparente, es necesario valorar si es abusiva. Cuando un tribunal considera que una cláusula contractual no está redactada de manera clara y comprensible a efectos del artículo 4, apartado 2, y 5 de la citada Directiva 93/13/CEE, le incumbe examinar si tal cláusula es abusiva en el sentido del artículo 3, apartado 1, de esa misma Directiva. La falta de transparencia no supone automáticamente que una cláusula contractual sea considerada abusiva en virtud del artículo 3, apartado 1, de la Directiva 93/13/CEE pues la mera circunstancia de que una cláusula no esté redactada de manera clara y comprensible no le confiere, por sí sola, carácter abusivo. Esto significa que, aun estableciendo que una cláusula cubierta por el artículo 4, apartado 2, de la Directiva 93/13/CEE no es clara ni comprensible, su carácter abusivo debe todavía evaluarse con arreglo a los criterios establecidos en el artículo 3, apartado 1. Así lo ha declarado el TJUE desde la sentencia de *** de enero de 2017, C-421/14, Banco Primus, apartados, 62 a 67, habiéndolo reiterado en sentencias como la de *** de octubre de 2019, Kiss y CIB Bank, C-621/17, apartado 49, y de *** de julio de 2023, C-265/22, Banco Santander, apartado 66. Sin embargo, en la medida en que las cláusulas contractuales no sean claras ni comprensibles, esta circunstancia puede contribuir a concluir que una cláusula contractual es abusiva en virtud del artículo 3, apartado 1, de la Directiva 93/13/CEE, o incluso puede indicar su carácter abusivo. La transparencia de una cláusula contractual que exigen los arts. 4.2 y 5 de la Directiva 93/13/CEE (más exactamente, su falta de transparencia) es uno de los elementos que deben tenerse en cuenta para apreciar si tal cláusula es abusiva (por todas, las recientes sentencias de *** de julio de 2023, C-265/22, Banco Santander, apartado 66, y de *** de diciembre de 2024, C-300/23, Kutxabank, apartado 110). Pues bien, de manera similar a como hemos declarado en los supuestos de cláusulas suelo o de préstamos en divisas, en el caso de las tarjetas revolving, la falta de transparencia de la cláusula relativa a la TAE, valorada junto con las cláusulas relativas al sistema de amortización, el anatocismo y la escasa cuota mensual, no es inocua para el consumidor, sino que provoca un grave desequilibrio, en contra de las exigencias de la buena fe, puesto que, al ignorar los riesgos significativos que entraña dicho sistema de amortización, no puede comparar la oferta con las de otros sistemas de amortización y se compromete en un contrato que puede tener para él graves consecuencias pues puede terminar siendo lo que hemos venido en llamar un «deudor cautivo» y el Banco de España denomina «efecto bola de nieve». Son también circunstancias relevantes para la valoración de la buena fe del predisponente necesaria para apreciar la abusividad de estas cláusulas la incitación por parte del profesional a la contratación en la modalidad revolving en los términos más proclives a acentuar tales riesgos, como resulta de su comercialización fuera de establecimientos financieros (en las estaciones de tren, autobús, aeropuerto o centros comerciales tales como hipermercados, grandes superficies de electrodomésticos y electrónica, etc.), con denominaciones que ocultan esos riesgos e incitan a su contratación («cuota fácil» en este caso), con previsiones contractuales en las que, por defecto, se contrata el sistema revolving y/o las cuotas de escasa cuantía que incrementan el pago de intereses y prolongan el plazo de amortización. La consecuencia de lo expuesto es que ha de confirmarse el carácter abusivo de la cláusula que fija el interés remuneratorio en el contrato objeto de este litigio, declarado en la sentencia de primera instancia, y desestimar el recurso de apelación interpuesto por la entidad financiera demandada». En consideración a todo lo expuesto, ha de procederse a la valoración de la prueba aportada por ambas partes. El contrato de autos no cumple con los controles de incorporación y transparencia, pues el clausulado aparece redactado con letra diminuta, formato abigarrado, ausencia de separación suficiente entre apartados y con condiciones particulares y generales entremezcladas, lo que impide una lectura inteligible y vulnera el estándar mínimo de comprensibilidad exigido para la válida incorporación contractual. Además, el contrato despliega una elevada complejidad técnica al describir el mecanismo revolving, la TAE, el sistema de recomposición del capital, el cálculo de intereses y la cuota mínima, sin ofrecer explicaciones funcionales ni simulaciones que permitan al consumidor medio comprender cómo se amortiza realmente la deuda y cuál será el coste total del crédito. En el presente caso, la complejidad del articulado, la falta de explicaciones operativas y la ausencia de advertencias claras sobre las consecuencias económicas del producto hacen imposible que un consumidor sin conocimientos especializados pueda conocer de antemano el alcance real de su obligación, infringiendo directamente el estándar jurisprudencial consolidado. Por todo lo anterior podemos concluir que la cláusula mencionada no es transparente, al no superar el control de incorporación, siendo por ello abusiva. Y tratándose la cláusula de interés remuneratorio de una cláusula esencial relativa precio del contrato, el efecto que provoca es la nulidad del contrato. El art. 8.1 LGCC dice “serán nulas de pleno derecho las condiciones generales que contradigan en perjuicio del adherente lo dispuesto en esta ley o en cualquier otra norma imperativa o prohibitiva, salvo que en ellas se establezca un efecto distinto para el caso de contravención”.
QUINTO.- Respecto a las consecuencias, derivada de esta declaración de nulidad, se produce igualmente la nulidad del contrato dado el papel principal que juegan los intereses en el mismo. Es más coherente con la normativa general de los contratos que el contrato de préstamo remunerado no pueda subsistir sin el pacto de intereses, porque el interés remuneratorio califica al contrato de préstamo como oneroso, es decir, que dicha cláusula sí afecta a la causa del mismo, pues de otra manera lo transformamos en un contrato gratuito, es decir, con causa totalmente distinta con la que se concibió (art. 1274 CC). Esta declaración de nulidad debe hacerse de oficio aun cuando no se haya pedido en la demanda respecto a la segunda acción ejercitada, por ser la nulidad radical una cuestión de orden público.
Al haberse declarado la nulidad del préstamo a causa de la nulidad de la cláusula que recogía los intereses remuneratorios, procede aplicar los efectos derivados de la referida nulidad, que se extraen del art. 1303 CC: “declarada la nulidad de una obligación, los contratantes deben restituirse recíprocamente las cosas que hubiesen sido materia del contrato, con sus frutos, y el precio con los intereses, salvo lo que se dispone en los artículos siguientes”. En este tipo de contratos, dicha disposición implica que el prestamista estará obligado a restituir las cantidades que excedan de lo dispuesto a favor del prestatario, o que el prestatario deberá restituir las cuantías necesarias hasta alcanzar el capital dispuesto a su favor.
De este modo, se declara la nulidad del contrato, y el prestamista estará obligado a restituir las cantidades que excedan de lo dispuesto a favor del prestatario, o en su caso el prestatario deberá restituir las cuantías necesarias hasta alcanzar el capital dispuesto a su favor. Además, la Sentencia de la Audiencia Provincial de Madrid, de *** de diciembre de 2021, recogiendo lo dispuesto en la STS 608/2017, de *** de noviembre y en la STJUE de *** de abril de 2014, establece que: “La nulidad total del contrato préstamo supone un serio perjuicio para el consumidor, que se vería obligado a devolver de una sola vez la totalidad del capital pendiente de amortizar, de modo que el ejercicio de la acción de nulidad por abusividad de la cláusula no negociada puede perjudicarle más que al predisponente. Así, por ejemplo, en el caso de la nulidad de determinadas cláusulas de un préstamo, si ello se extendiese a la nulidad del contrato mismo, podría abocar al consumidor a tener que devolver de manera inmediata, sin el beneficio del aplazamiento, el total de la suma prestada, lo que generaría un perjuicio evidente para su posición. Pero ese efecto no se observa en el caso de la nulidad del contrato de tarjeta de crédito aquí debatido […], ya que lo único que deriva de ello es la finalización de la relación jurídica duradera, con lo que cesa la obligación del banco de tener que seguir financiando a crédito al cliente, y, respecto de este consumidor, simplemente la liquidación del resultado de esa relación, para lugar a la devolución”.
SEXTO.- Se debe, por todo ello, estimar la demanda y, en consecuencia, se debe declarar nulo el contrato de tarjeta de crédito, por lo que la parte actora solo tendrá que devolver el principal objeto del préstamo. Asimismo, se condena a la parte demandada a reintegrar a la parte actora las cantidades abonadas que excedan del capital dispuesto, que, a fecha de contestación a la demanda y sin perjuicio de la exacta fijación de la cantidad objeto de condena, se determinarán en fase de ejecución de sentencia.
SÉPTIMO.- De acuerdo con el art. 1100 CC: “incurren en mora los obligados a entregar o a hacer alguna cosa desde que el acreedor les exija judicial o extrajudicialmente el cumplimiento de su obligación”. El art. 1108 CC dispone: “si la obligación consistiere en el pago de una cantidad de dinero, y el deudor incurriere en mora, la indemnización de daños y perjuicios, no habiendo pacto en contrario, consistirá en el pago de los intereses convenidos, y a falta de convenio, en el interés legal”.
En este caso, y atendidas las circunstancias del mismo, la cantidad a la que queda obligado al pago la parte demandada ha devengado el interés legal desde la fecha de cada uno de los pagos.
Además, conforme al art. 576 LEC: “desde que fuere dictada en primera instancia, toda sentencia o resolución que condene al pago de una cantidad de dinero líquida determinará, en favor del acreedor, el devengo de un interés anual igual al del interés legal del dinero incrementado en dos puntos o el que corresponda por pacto de las partes o por disposición especial de la ley”.
De este modo, para el caso de que, derivada de la declaración de nulidad, el demandado tuviera que abonar alguna cantidad, la misma devengará los referidos intereses.
OCTAVO.- Estimada la demanda en virtud de lo dispuesto en el artículo 394 de la LEC, se imponen las costas causadas a la parte demandada.
Vistos los preceptos citados y demás de general y pertinente aplicación,
FALLO
Que ESTIMO la demanda presentada por el Procurador de los Tribunales D. ████████, actuando en nombre y representación de D. ████████, contra WIZINK BANK, S.A., representada por la Procuradora de los Tribunales Dña. ████████, y DECLARO nulo el contrato de tarjeta de crédito por falta de transparencia y, en consecuencia, la parte actora solo tendrá que devolver el principal objeto del préstamo y, para el caso de que ya lo hubiera satisfecho, CONDENO a la parte demandada a reintegrar a la parte actora las cantidades abonadas que excedan del capital dispuesto, sin perjuicio la exacta fijación de la cantidad objeto de condena que se realizara en ejecución de sentencia, con aplicación de los intereses legales del modo explicado en el fundamento de derecho sexto; todo ello con expresa imposición de las costas a la parte demandada.
Así por ésta mi sentencia, lo pronuncio, mando y firmo.
MODO DE IMPUGNACIÓN: mediante recurso de APELACIÓN ante la Audiencia Provincial de Murcia, por medio de escrito presentado en este Juzgado en el plazo de VEINTE DÍAS hábiles contados desde el día siguiente de la notificación.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
¿Tienes una tarjeta Wizink Bank o una situación parecida?
Analizamos tu caso sin compromiso. Sin adelantar dinero: si no te recuperamos dinero, no te cobramos.
Consulta gratuita 984 85 09 09